

第291/2026/NĐ-CP号法令新增了针对税务信息交换相关信息提供行为的单独处罚类别。这对企业很重要,因为回复义务不再只是简单的行政事项。
根据来源资料,新规定重点在第19a条,适用于纳税人以及相关组织和个人。企业需要按时、完整、准确地回复,并保存证明处理过程的档案。
本文总结企业需要注意的重点,包括变更范围、处罚框架、避免重复处罚的原则、运营影响以及建议的内部控制流程。
📌 需牢记的要点
- 文件 — 2026年7月21日的第291/2026/ND-CP号法令,自签发之日起立即生效。
- 重点 — 新增第19a条,为服务税务信息交换的信息提供行为设立单独处罚。
- 处罚 — 1,000万至1亿越南盾,视迟延、错误或不完整、不提供或包庇行为而定。
- 原则 — 已按第19a条处罚的,不再按第14条、第15条和第19条重复处罚。
- 行动 — 企业需要接收窗口、期限跟踪、数据复核和完整的留痕保存。
第291/2026/NĐ-CP号法令的重点新内容
根据来源资料,2026年7月21日的第291/2026/NĐ-CP号法令修订、补充了税务和发票行政违法处罚规定。重点是在第二章新增第3目和第19a条,为服务信息交换的信息提供行为设立单独违法类别。
需要注意的是,新规定不再将这些行为作为一般税务管理信息提供事项处理。当税务机关要求涉及依照法律或税收条约进行信息交换时,企业应从接收环节起单独分类。
根据来源资料,该法令自签发之日即2026年7月21日起生效。因此,企业需要重新检查公文接收流程、指定负责窗口、跟踪期限,并在回复前控制数据质量。
缴纳罚款并不能替代继续向税务机关提供完整、准确信息的义务。
旧规定与新规定对比
在第19a条之前,信息提供相关行为通常按相应现行条款处理。根据来源资料,新规定为服务信息交换的要求明确了处罚依据。
重要变化体现在范围、适用对象和处罚金额。企业不仅要按时回复,还必须确保各数据持有部门之间的信息完整、准确且一致。
| 内容 | 旧规定 | 新规定 |
|---|---|---|
| 规定结构 | 尚无针对该类行为的单独条款。 | 在第二章新增第3目和第19a条。 |
| 信息范围 | 服务一般税务管理的信息。 | 依照法律或税收条约服务信息交换的信息。 |
| 适用对象 | 按第14条、第15条和第19条分别处理。 | 适用于纳税人以及其他相关组织和个人。 |
| 逾期行为 | 旧规定类别下的处罚框架较低。 | 逾期提供05日以上的,罚款1,000万至3,000万越南盾。 |
| 提供错误或不完整 | 旧规定类别下的处罚框架较低。 | 提供信息不准确或不完整的,罚款3,000万至5,000万越南盾。 |
第19a条下的处罚框架
根据来源资料,第19a条设定三类主要风险:迟延提供、提供错误或不完整、以及不提供信息。此外,为阻碍税务机关收集和核实信息而串通、包庇纳税人的行为也属于高额处罚类别。
- 逾期提供信息05日以上的,可能被罚款1,000万至3,000万越南盾。
- 提供信息不准确或不完整的,可能被罚款3,000万至5,000万越南盾。
- 自期限或延长期限届满后15日仍不提供信息的,可能被罚款5,000万至1亿越南盾。
- 串通、包庇纳税人以阻碍税务机关收集、核实信息的,可能被罚款5,000万至1亿越南盾。
补救措施是,对于提供错误、缺失或不提供信息的行为,强制提供完整、准确的信息。这意味着即使已被处罚,企业仍必须完成信息提供义务。
避免重复处罚的适用原则
来源资料强调第5条的新点:如果行为属于第19a条处罚情形,则不再按第14条、第15条和第19条处罚。这是选择正确处罚依据的原则,不是免罚机制。
在实际运营中,负责部门需要仔细阅读税务机关的公文或要求。如果要求明确说明其目的为依照越南法律、税收条约或国际税务协议服务信息交换,企业应启动第19a条控制流程。
如果要求内容不清楚,企业需要升级交由管理层、税务会计或专业支持单位处理。初始分类错误可能导致回复逾期、档案缺失或采用错误的控制流程。
对企业运营的影响
第291/2026/NĐ-CP号法令提高了企业内部数据治理要求。风险不仅在于不回复,还包括回复逾期、回复不完整、数据不一致或没有按时提交的证据。
- 企业需要设立接收税务机关要求的窗口。
- 企业需要记录接收日期、回复期限和处理状态。
- 企业需要标准化信息汇总、复核和审批步骤。
- 企业需要保存说明档案、提交凭证、回执和相关邮件。
- 企业需要会计、税务、法务、人事、行政、信息技术和数据持有部门之间协作。
对于多部门企业,数据通常分散在会计、人事、银行、销售系统或运营部门。如果没有数据汇总和一致性检查流程,回复错误或缺失的风险将明显增加。
建议的内部控制流程
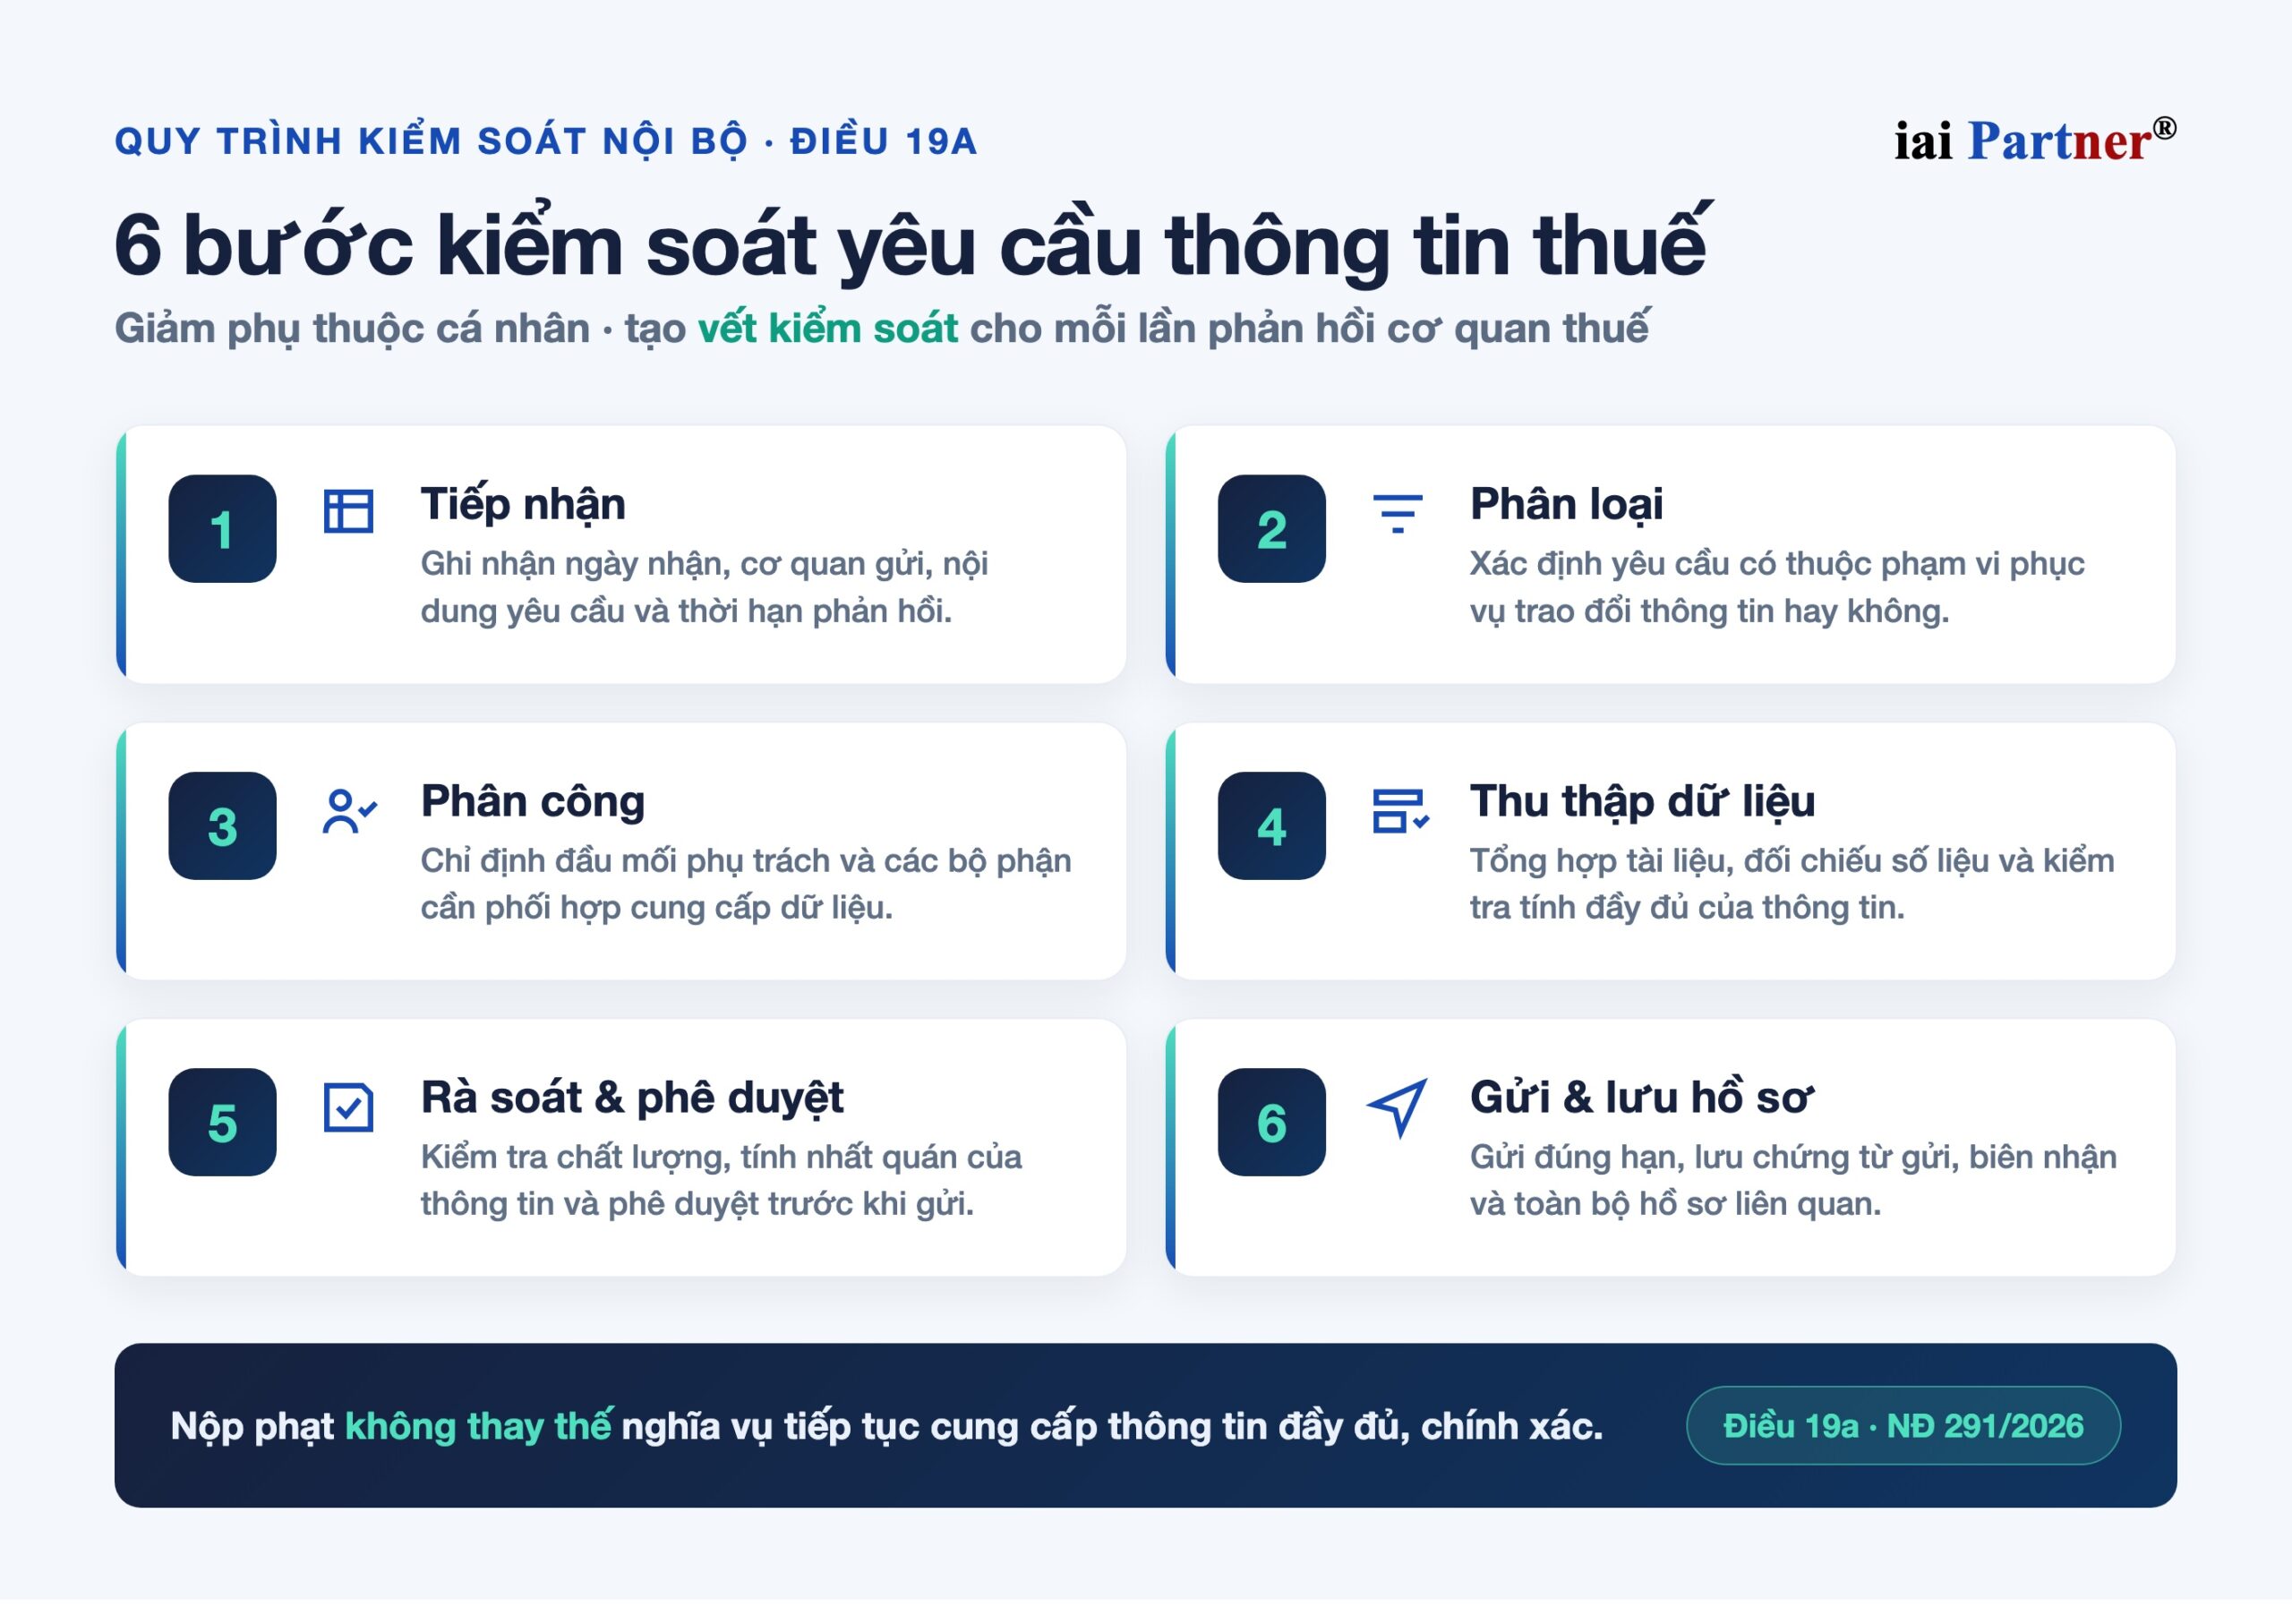
基于来源内容,IAI Partner建议企业建立六步信息提供要求处理流程。该流程有助于减少对个人的依赖,并为每次向税务机关回复形成控制痕迹。
- 步骤1:接收要求,记录接收日期、发文机关、要求内容和回复期限。
- 步骤2:分类要求,判断是否属于服务信息交换的范围。
- 步骤3:指定负责窗口,并确定需要配合提供数据的部门。
- 步骤4:收集资料、核对数据并检查信息完整性。
- 步骤5:进行内部复核,检查信息质量,并在提交前审批。
- 步骤6:按时提交,并保存提交凭证、回执及全部相关档案。
对于每份可能属于第19a条范围的公文或要求,应使用控制清单。最低项目包括确认范围、记录期限、分配责任、复核完整性、检查准确性、内部审批以及提交后的留痕保存。
企业现在应准备什么
企业应从检查税务机关要求接收流程开始。如果目前公文由多人分散处理,企业需要明确接收窗口、回复窗口和最终审批层级。
其次,企业需要列出经常可能被要求的数据,例如发票、凭证、资金流、应收应付、人员档案或运营系统信息。了解数据在哪里有助于缩短回复时间并减少核对错误。
最后,企业需要为每次处理保留完整留痕。档案应体现初始要求、负责人、已收集数据、复核步骤、已提交内容、提交时间以及确认已提交的证据。
如果内部资源有限,贵公司可考虑使用 税务会计服务 来标准化接收、复核和留痕税务机关回复的流程。
常见问题
第291/2026/NĐ-CP号法令有哪些值得注意的变化?
根据来源资料,值得注意的是新增第3目和第19a条,规定对服务税务信息交换的信息提供行为进行处罚。
企业逾期提供信息可能被罚多少?
根据来源资料,逾期提供信息05日以上的,可能被罚款1,000万至3,000万越南盾。
缴纳罚款后还需要提供信息吗?
需要。根据来源资料,补救措施是对提供错误、缺失或不提供信息的行为,强制提供完整、准确的信息。
IAI Partner 的建议
尊敬的企业客户:
第291/2026/NĐ-CP号法令显示,税务信息治理要求正日益严格。企业应将回复税务机关视为一项控制流程,而不仅是提交资料的操作。
IAI Partner建议企业建立接收窗口、期限跟踪表、数据复核流程和提交前审批机制。这些步骤有助于降低逾期、信息缺失或部门之间数据不一致的风险。
需要支持?IAI Partner可陪伴企业复核税务流程、标准化回复档案,并建立符合实际运营的控制清单。
谨致敬意,
iai Partner®
来源:IAI-Partner.com
相关内容
原始文件: 2026年7月21日的第291/2026/ND-CP号法令 — 查询于 政府法律文件门户.
需要帮助?联系 IAI Partner
📞 热线: 033 944 7112
📧 邮箱: hi@iai-partner.com
🌐 网站: iai-partner.com