

电话、交通和住房补助并不会仅因每月固定发放就当然计入社会保险缴费工资。根据胡志明市社会保险机构2026年7月31日第6101/BHXH-QLT号公文的答复,判断重点在于约定的实质以及企业如何在劳动资料中体现该款项。因此,贵企业应从劳动合同阶段就明确区分工资与补助,而不是只在工资表上更改项目名称。
关键不在于款项是否叫“补助”或“福利”,而在于劳动合同、内部制度、工资表和支付凭证是否一致。若资料显示某项款项实质上属于工资,仅更换名称不足以将其排除在社会保险缴费基数之外。更稳妥的做法是正确判断实质、单独列示,并保存充分资料以便在主管机关检查时说明。
📌 需牢记的要点
- 电话、交通、住房补助并不当然计入社会保险缴费工资,即使每月固定发放也是如此。
- 决定性因素在于款项的实质和资料的一致性,而不是“补助”或“福利”这一名称。
- 劳动合同是主要依据;各项补助应作为单独项目列示,并正确体现目的、对象和支付方式。
- 企业自行申报、自负其责,并须保存充分资料,以便社会保险机构检查、核对时说明。
- 第6101/BHXH-QLT号公文仅答复特定个案——在调整薪酬结构前需单独审查。
并非所有补助都当然计入社会保险缴费基数
第6101/BHXH-QLT号公文指出,不属于工资的电话、交通和住房补助不作为社会保险缴费基数。即使补助金额固定并每月稳定发放,该原则仍然适用。但是,贵企业必须能够证明该款项确属补助,而非为降低缴费基数而将部分工资改名。
社会保险缴费工资依据劳动合同及相关资料中的约定内容确定。因此,各项补助应单独列示,并正确体现其目的、适用对象和支付方式。若只记录一项总收入,再由企业内部划分为工资和补助,在资料核对时可能产生风险。
区分补助款与实质属于工资的款项
若补助在合同或附件中单独列示,有内部制度依据,并按明确目的支付,则可考虑不计入社会保险缴费基数。工资表、支付凭证和会计处理也应体现相同的实质。相反,若某项款项用于保证固定收入、补足应付工资,或与职位和工作绩效直接挂钩,则可能被视为工资。
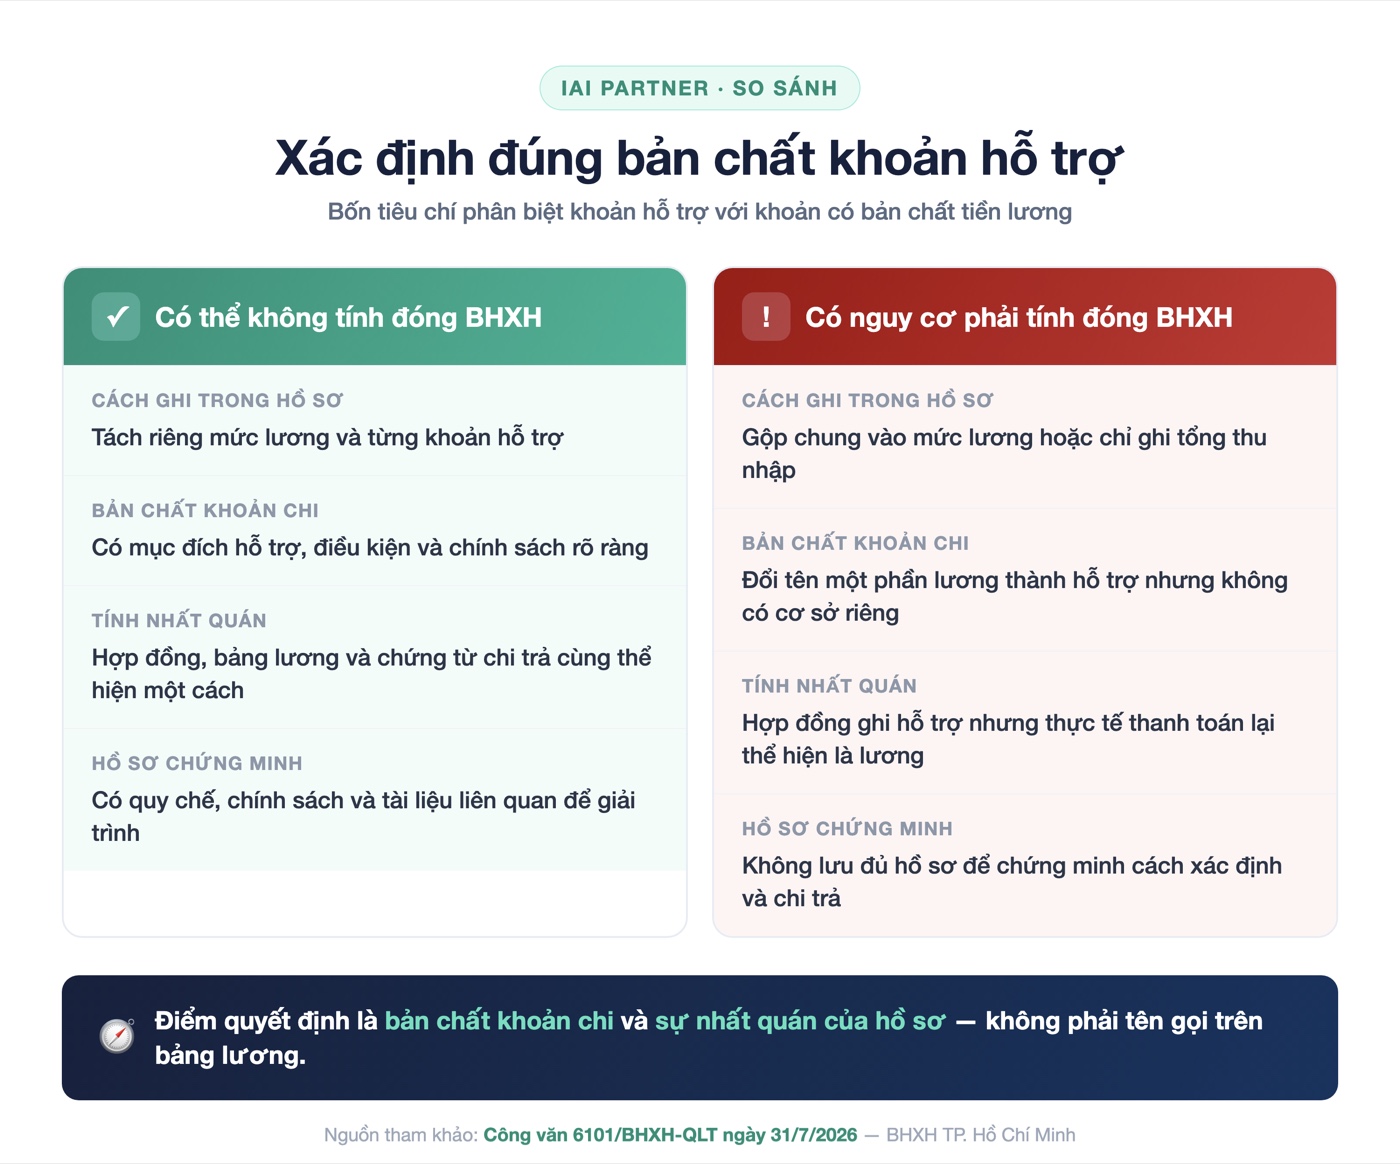
| 标准 | 可不计入社会保险缴费基数 | 可能需要计入社会保险缴费基数 |
|---|---|---|
| 资料中的列示方式 | 工资与各项补助分别列示 | 并入工资或仅列示总收入 |
| 款项实质 | 有明确的补助目的、条件和政策 | 将部分工资改名为补助但无独立依据 |
| 一致性 | 合同、工资表和支付凭证体现一致的处理方式 | 合同列为补助,但实际支付却体现为工资 |
| 证明资料 | 保存制度、政策及相关资料以备说明 | 未充分保存资料以证明款项的确定和支付方式 |
确定缴费基数应从劳动合同开始
根据资料,劳动合同是确定社会保险缴费工资的主要依据。贵企业应将工资、津贴和各项补助分别列示,避免使全部收入被理解为同一工资组成部分。收入结构发生变化时,合同附件及相关运营资料也应同步更新。
名称不能替代劳动报酬的真实实质
仅将某项款项称为“电话补助”或“住房补助”,不足以认定其不计入社会保险缴费基数。若该款项实际上用于保证约定工资水平或替代部分工资,仍存在被重新认定的风险。企业应依据真实的补助目的设计制度,而不是只更改凭证上的名称。
从约定到支付,资料链必须保持一致
只有当全部资料体现同一实质时,补助款在资料层面才更稳妥。劳动合同应单独列示补助项目,内部制度应明确适用对象、金额、条件和支付方式。工资表需单独列示,支付凭证也应与工资表及已发布的内部制度保持一致。
- 劳动合同中分别列明工资和各项补助。
- 企业调整工资、津贴或补助结构时,应签订合同附件。
- 薪酬制度和福利政策明确目的、适用对象、条件和享受标准。
- 保存工资表、考勤表和支付凭证,以核对计算方式与实际支付。
- 相关内部资料按员工和工资期分别保存,以便说明。
企业自行申报,并应随时做好说明准备
根据第6101/BHXH-QLT号公文,在办理增员或调整缴费水平时,社会保险机构不要求企业立即提交发票来证明补助款项。这并不意味着证明资料不重要。企业仍需自行申报,对申报内容负责,并保存资料,以便在被要求时接受检查和核对。
重要的检查原则是,约定、会计处理与实际支付之间的资料不得相互矛盾。
将补助从工资中分离时常见的四类风险
企业若只关注资料形式而没有控制实际实质,风险往往随之产生。社会保险机构可审查合同、附件、工资表、考勤、内部制度和支付凭证,以评估其一致性。因此,降低社会保险缴费工资而不同步更新资料和操作流程,可能引发说明要求。
- 名称分开但实质未分开:补助实际上仍用于保证固定工资水平或补足应付工资。
- 资料不一致:合同写明补助,但工资表、会计记录或转账内容却体现为工资。
- 缺少内部规定:企业无法说明补助目的、适用对象、享受条件及补助标准的制定依据。
- 调整结构但资料不足:降低社会保险缴费工资,却未签订附件或未完整更新工资表及相关资料。
调整收入结构前的审查流程
在调整工资和福利结构前,贵企业应审查全部现有资料,而不是只修改工资表。对每个收入组成部分进行分类,有助于识别工资、工资性津贴、补充款项及其他福利待遇。随后,应同步更新劳动合同、附件、内部制度、工资表、会计处理和支付内容。
- 通过劳动合同、附件、工资表、内部制度和支付凭证审查现状。
- 按照实质而非仅凭名称对各项收入进行分类。
- 规范合同、附件和内部制度,使其准确反映正在执行的政策。
- 以一致的方式更新工资表、会计处理和支付内容。
- 定期检查并保存证据,以便需要时核对和说明。
为快速且一致地落实,贵企业可参考 IAI Partner的薪资计算服务。
资料与数据的规范化方法说明见 主动式会计流程。
第6101/BHXH-QLT号公文应在适当范围内使用
资料特别指出,第6101/BHXH-QLT号公文是对特定个案的答复,并非普遍适用的规范性法律文件。因此,贵企业不应仅以该公文作为重新设计整个薪酬结构的唯一依据。在调整缴费水平前,应同时审查劳动法、社会保险法及各员工群体的实际资料。
对于复杂的收入结构,每项款项都应依据约定内容和实际执行方式单独评估。每月固定的补助不会自动成为工资,但也不会自动被排除在社会保险缴费工资之外。决定性因素仍是款项的实质,以及能否通过一致的资料体系予以证明。
常见问题
每月固定发放的电话、交通和住房补助是否需要缴纳社会保险?
根据第6101/BHXH-QLT号公文,若这些款项确属补助并单独列示,可考虑不计入社会保险缴费基数。贵企业仍应确保劳动合同、内部制度、工资表和支付凭证对该款项的实质体现一致。
只将部分工资改名为补助,是否足以降低社会保险缴费水平?
不能。若该款项实质上仍属于工资,或用于补足应付工资,仅称为“补助”并不足够。劳动资料和实际支付方式必须能够证明其具有独立的补助目的。
调整社会保险缴费水平时,企业是否必须立即提交发票证明补助款项?
根据第6101/BHXH-QLT号公文,在办理增员或调整缴费水平时,社会保险机构不要求立即提交发票。企业仍须自行申报、保存相关资料,并在主管机关检查时做好说明准备。
IAI Partner 的建议
尊敬的企业客户:
优化收入结构不应从把工资改名为补助开始。贵企业应先判断每项款项的实质,再统一规范劳动合同、内部制度、工资表和支付凭证,使其采用一致的表达方式。
对于电话、交通、住房或类似福利款项,资料应明确体现补助目的、适用对象及金额确定依据。当企业需要说明时,约定内容与实际支付的一致性十分重要。
第6101/BHXH-QLT号公文属于特定个案的参考资料,因此每家企业在调整社会保险缴费水平前仍需单独审查。
需要支持?IAI Partner可审查收入结构、劳动资料和薪资流程,帮助贵企业在调整前识别不一致之处。
谨致敬意,
iai Partner®
来源:IAI-Partner.com
相关内容
需要帮助?联系 IAI Partner
📞 热线: 033 944 7112
📧 邮箱: hi@iai-partner.com
🌐 网站: iai-partner.com