

第253/2026/ND-CP号法令自2026年7月1日起生效,并直接影响企业个人所得税流程。
贵企业需要从发生期间起复核工资表、向个人支付的款项、代扣资料和汇算计划。
📌 需牢记的要点
- 2026年7月1日生效: 第253/2026/ND-CP号法令直接影响企业的个人所得税流程。
- 扣缴10%: 适用于向未签订长期劳动合同的个人每次支付500万越南盾以上的款项。
- 非居民个人: 对工资收入按20%的税率征税。
- 尽早审查: 从发生期间起即更新工资表、扣缴记录和汇算清缴计划,不要等到年末。
- 过渡: 根据旧规定在2026年7月1日之前提交的申报表无需重新提交。
企业在2026年7月工资期前需要掌握的要点
第253/2026/ND-CP号法令 不仅是计税方式的改变,更是企业数据管控方式的改变。来源强调从凭经验处理转向具有明确分类代码的流程。对个人的每笔支出都应界定为应税、免税、不计税或需进一步核查。这有助于企业在编制工资表、临时支付和2026年个税汇算时降低风险。若数据未从一开始规范化,会计很容易在年末集中处理。
自2026年起,个人所得税流程应从年末计算转为发生时即分类。
正确识别居民个人和非居民个人
第一步是确定个人的居民身份,因为应税范围和税率不同。居民个人就来源于越南境内外的收入纳税。非居民个人仅就来源于越南境内的收入纳税,其中在越南取得的工资适用20%税率。企业应保存护照、出入境信息、租房合同以及如有的境外居民证明。资料越完整,在汇算或说明时居民身份结论越有依据。
| 标准 | 居民个人 | 非居民个人 |
|---|---|---|
| 在境内天数 | 在一个公历年或连续12个月内满183天以上 | 不符合居民身份条件 |
| 住所 | 有固定住所或租赁房屋满183天以上 | 缺乏认定居民身份的依据 |
| 应税收入范围 | 来源于越南境内外的收入 | 来源于越南境内的收入 |
| 工资、薪金 | 按超额累进税率表计算 | 按20%税率代扣 |
复核应税收入和容易出错的福利
企业不应只检查工资和奖金,因为许多风险存在于津贴、福利和代付款项中。源文件列明经营、资本投资、资本转让、不动产、版权、特许经营、继承和赠与等收入类别。一些新型资产,如.vn域名、碳信用、拍卖车牌、数字资产、虚拟资产和加密资产,也需要被识别。对于每一笔支出,会计应询问该款项属于哪一类、是否需要代扣、已保存的凭证是否充分。这是避免遗漏临时收入或代个人支付福利的基础。
- 工资、奖金、津贴以及货币或非货币福利。
- 支付给合作人员、经纪人、代理和提供服务个人的款项。
- 个人贷款利息、股息、出资份额转让和证券转让。
- 来自财产出租、线上经营、电子商务和数字平台的收入。
- 中奖、版权、特许经营、继承和赠与所得。
2026年个人所得税代扣和汇算
代扣税款应以明确规则加以规范,使会计不凭感觉处理。对于3个月及以上的劳动合同, 企业会计服务 协助按累进税率表代扣。对于未签劳动合同或合同不足3个月的个人, 个人所得税代扣 ,即每次支付达500万越南盾及以上须在支付前按10%代扣。常见风险是拆分付款凭证、缺个人税号、缺承诺书,或对长期合同者适用错误比率。企业应设三步:合同分类、检查支付门槛、保存承诺资料。
| 支付情形 | 需注意的处理方式 |
|---|---|
| 03个月以上劳动合同 | 按超额累进税率表代扣 |
| 未签合同或合同低于03个月 | 单次支付达到500万越盾以上时代扣10% |
| 在越南领取工资的非居民个人 | 按20%税率代扣 |
| 资本投资收入 | 按5%税率代扣 |
| 证券转让 | 按转让价格的0.1%计算 |
Khi 个人所得税汇算 2026年,企业须正确判定可授权情形与个人须自行汇算的情形。年末在本单位有3个月劳动合同者,若符合相关规定可具备授权条件。有医疗、教育减除或减税申请的,应引导自行汇算以完整申报资料。来源指出,2026年1月1日至2026年7月1日前按旧规定提交的月度或季度申报无需重新提交。如有差额,在2026年个税汇算时调整。
需牢记的个人所得税率(工资以外)
除按累进税率计税的工资外,贵企业在发生支出或其他所得时,应快速掌握以下税率。
| 所得类型 | 税率/计算方式 |
|---|---|
| 资本投资 | 5% |
| 转让出资额 | 按应税所得20%;若无法确定成本/费用:按转让价2% |
| 证券转让 | 按转让价0.1% |
| 转让不动产 | 按转让价2% |
| 中奖、版权、特许经营、继承、赠与 | 就超过2000万越南盾的部分按相应税率计算 |
| 数字资产、虚拟资产、加密资产 | 按转让价0.1% |
| 非居民个人的工资 | 20% |
经营户、个体经营者:按营业额的个人所得税率
为经营户、网络卖家或出租资产的个人提供咨询时,按行业的营业额个人所得税率如下。
| 行业类别 | 个人所得税率 |
|---|---|
| 分销、供应货物 | 0,5% |
| 服务、不含材料的建筑 | 2% |
| 出租资产;彩票、保险、传销代理 | 5% |
| 制造、运输、与货物相关的服务;含材料的建筑 | 1,5% |
| 数字信息内容:娱乐、电子游戏、影片、图片、音乐、数字广告 | 5% |
| 其他经营活动 | 1% |
若行业混合,企业应按各项活动拆分营业额,在有明确分类依据时不并入单一比率。
新增扣除及需收集资料
源文件列明两项需要企业在汇算前规范资料的扣除。属于医保支付范围的国内诊疗费用最高为每年2300万越盾,条件是该支出部分未由医保、企业或其他组织支付。纳税人及其被扶养人的国内教育、培训费用最高为每年2400万越盾,并需有显示学习者的合法凭证。企业不应以零散图片形式接收凭证,因为这种方式难以检查且容易遗失。人事和会计部门应要求按个人列明的清单,并按每个纳税年度附合法凭证文件。
| 扣除项目 | 最高金额 | 主要条件 |
|---|---|---|
| 属于医保支付范围的国内诊疗费用 | 每年2300万越盾 | 具备发票、凭证,且该支出部分未由医保、企业或其他组织支付 |
| 纳税人及其被扶养人的国内教育、培训 | 每年2400万越盾 | 具备显示学习者、纳税人或被扶养人的合法凭证 |
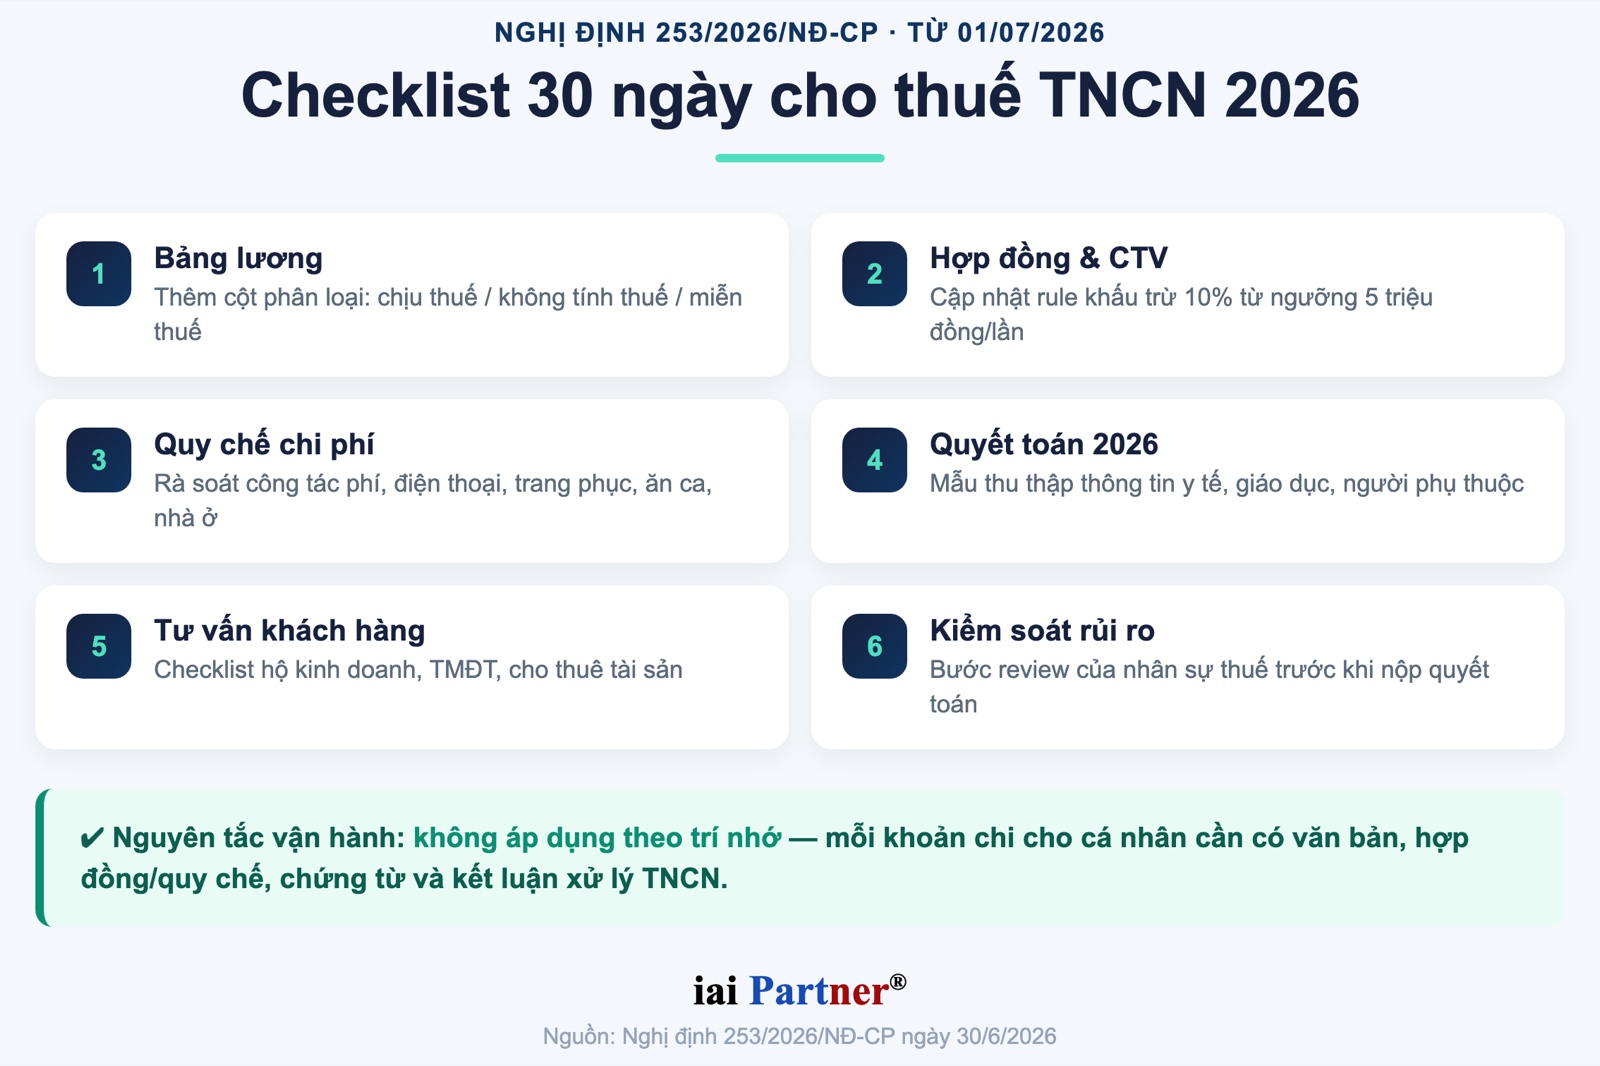
30天实施清单
为适应第253/2026/ND-CP号法令,贵企业应从2026年7月工资流程开始。提前更新有助于减轻申报、开具代扣凭证和年末汇算的压力。企业需要人事、会计和税务部门协作,统一表格、负责人和收集凭证的时间。运营原则是不得凭记忆适用规则,而是每类支出都要有法规文件、合同、制度、凭证和个人所得税处理结论。当数据系统规范后,企业能更好地控制成本、税务和说明责任。
- 在工资表中增加应税、免税和不计税项目分类栏。
- 更新单次500万越盾以上支付适用10%代扣的规则。
- 复核差旅、电话、服装、餐费和住房制度。
- 设计用于2026年汇算的医疗、教育和被扶养人信息收集表。
- 规范个体户、电子商务和个人出租财产的清单。
- 在提交高风险资料前设置税务人员复核步骤。
IAI Partner 的建议
尊敬的企业客户:
IAI Partner建议贵企业不要等到汇算期才复核个人所得税。第253/2026/ND-CP号法令的变化应自2026年7月起纳入工资、支付和档案保存流程。
企业应建立向个人支付款项清单,分类税务处理方式,并指定负责复核人员。高风险款项应在支付前或提交申报表前完成复核。
需要支持?贵企业可以准备工资表、费用制度和工资外支付清单,以便IAI Partner按风险类别进行复核。
尽早规范档案有助于企业减少错误,避免年底集中处理,并在税务机关要求说明时更加主动。
谨致敬意,
iai Partner®
来源:IAI-Partner.com
常见问题
第253/2026/ND-CP号法令何时生效?
根据源文件,第253/2026/ND-CP号法令自2026年7月1日起生效,并适用于2026年个人所得税流程。
企业是否需要重新提交2026年7月1日前的申报表?
根据源文件,按旧规定自2026年1月1日至2026年7月1日前已提交的月度或季度申报表无需重新提交。
企业应优先更新哪些部分?
贵企业应优先更新工资表、代扣规则、承诺资料以及2026年汇算信息收集表。
需要帮助?联系 IAI Partner
📞 热线: 033 944 7112
📧 邮箱: hi@iai-partner.com
🌐 网站: iai-partner.com