

政令291/2026/NĐ-CPは、税務情報交換に資する情報提供行為について独立した制裁区分を追加します。回答義務は単なる事務作業ではなくなるため、企業にとって重要な変更です。
提供資料によると、新規定は第19a条に重点を置き、納税者および関連する組織・個人に適用されます。企業は期限内に、完全かつ正確に回答し、処理過程を証明する書類を保存する必要があります。
本記事では、変更範囲、罰則枠組み、重複処罰を避ける原則、運用上の影響、推奨される内部統制プロセスを含め、企業が留意すべき点を要約します。
📌 押さえておくべき要点
- 文書 — 2026年7月21日付の政令291/2026/ND-CPで、署名日から直ちに効力を有します。
- 重点 — 第19a条を追加し、税務情報交換に資する情報提供行為に独立した制裁を設けます。
- 罰金 — 1,000万〜1億ドンで、遅延、不正確・不完全、不提供、庇護のいずれの行為かによります。
- 原則 — 第19a条で処罰した場合、第14条・第15条・第19条で重複して処罰しません。
- 行動 — 企業は受付窓口、期限管理、データ確認、完全な記録保存が必要です。
政令291/2026/NĐ-CPの主要な変更点
提供資料によると、2026年7月21日付の政令291/2026/NĐ-CPは、税務およびインボイスに関する行政違反処分規定を改正・補足します。重点は、第II章に第3節と第19a条を追加し、情報交換に資する情報提供に関する独立した違反区分を設けることです。
注意すべき点は、新規定ではこれらの行為を通常の税務管理情報提供として一括処理しないことです。税務当局の要請が法律または租税条約に基づく情報交換に関連する場合、企業は受付段階から個別に分類する必要があります。
同政令は、提供資料によると署名日である2026年7月21日から効力を有します。そのため、企業は公文書の受領手順、担当窓口の割当、期限管理、回答前のデータ品質管理を見直す必要があります。
罰金の納付は、税務当局へ完全かつ正確な情報を引き続き提供する義務に代わるものではありません。
旧規定と新規定の比較
第19a条が追加される前は、情報提供に関する行為は通常、対応する既存条項の下で扱われていました。資料によると、新規定は情報交換に資する要請について、より明確な処罰根拠を示します。
重要な変更点は、範囲、適用対象、罰金水準にあります。企業は期限内に回答するだけでなく、データを保有する部門間で情報が完全、正確、かつ一貫していることを確保する必要があります。
| 内容 | 旧規定 | 新規定 |
|---|---|---|
| 規定の構成 | この行為群に対する個別条項はありませんでした。 | 第II章に第3節および第19a条が追加されます。 |
| 情報の範囲 | 一般的な税務管理に資する情報です。 | 法律または租税条約に基づく情報交換に資する情報です。 |
| 適用対象 | 第14条、第15条、第19条に分かれていました。 | 納税者およびその他関連する組織・個人に適用されます。 |
| 期限遅れの行為 | 旧規定区分では罰金枠がより低いものでした。 | 05日以上遅れて提供した場合、1,000万〜3,000万ドンの罰金が科されます。 |
| 不正確または不完全な提供 | 旧規定区分では罰金枠がより低いものでした。 | 不正確または不完全な情報提供には3,000万〜5,000万ドンの罰金が科されます。 |
第19a条に基づく罰則枠組み
資料によると、第19a条は、提供遅延、不正確または不完全な提供、情報不提供という三つの主要リスク群を定めています。また、税務当局による情報収集・確認を妨げるために納税者と通謀または庇護する行為も高額罰金の対象です。
- 情報提供が05日以上遅れた場合、1,000万〜3,000万ドンの罰金対象となる可能性があります。
- 不正確または不完全な情報を提供した場合、3,000万〜5,000万ドンの罰金対象となる可能性があります。
- 期限または延長期限の満了から15日後も情報を提供しない場合、5,000万〜1億ドンの罰金対象となる可能性があります。
- 税務当局による情報収集・確認を妨げるために納税者と通謀または庇護した場合、5,000万〜1億ドンの罰金対象となる可能性があります。
是正措置は、不正確、不完全、または情報不提供の行為について、完全かつ正確な情報提供を義務付けることです。つまり、罰金を受けた後でも、企業は情報提供義務を完了しなければなりません。
重複処罰を避ける適用原則
資料が強調する第5条の新しい点は、行為が第19a条による処罰対象である場合、第14条、第15条、第19条では処罰しないということです。これは正しい処罰根拠を選ぶ原則であり、免罰制度ではありません。
実務では、担当部門は税務当局からの公文書または要請内容を慎重に読む必要があります。要請がベトナム法、租税条約、または国際的な税務協定に基づく情報交換目的を明示している場合、企業は第19a条に基づく管理プロセスを起動すべきです。
要請内容が不明確な場合、企業は管理部門、税務会計、または専門支援部門へエスカレーションする必要があります。初期段階での誤分類は、回答遅延、書類不足、または誤った管理プロセスの使用につながる可能性があります。
企業運用への影響
政令291/2026/NĐ-CPは、企業内のデータガバナンス要件を高めます。リスクは回答しないことだけでなく、回答遅延、不完全な回答、データ不一致、期限内提出の証拠不足にもあります。
- 企業は税務当局からの要請を受ける窓口を設ける必要があります。
- 企業は受領日、回答期限、処理状況を記録する必要があります。
- 企業は情報の集約、レビュー、承認手順を標準化する必要があります。
- 企業は説明資料、提出書類、受領証、関連メールを保存する必要があります。
- 企業は会計、税務、法務、人事、総務、IT、データ保全部門の連携が必要です。
複数部門を持つ企業では、データは会計、人事、銀行、販売システム、または運用部門に分散していることが多いです。データ収集と一貫性確認のプロセスがなければ、不正確または不完全な回答のリスクは大きく高まります。
推奨される内部統制プロセス
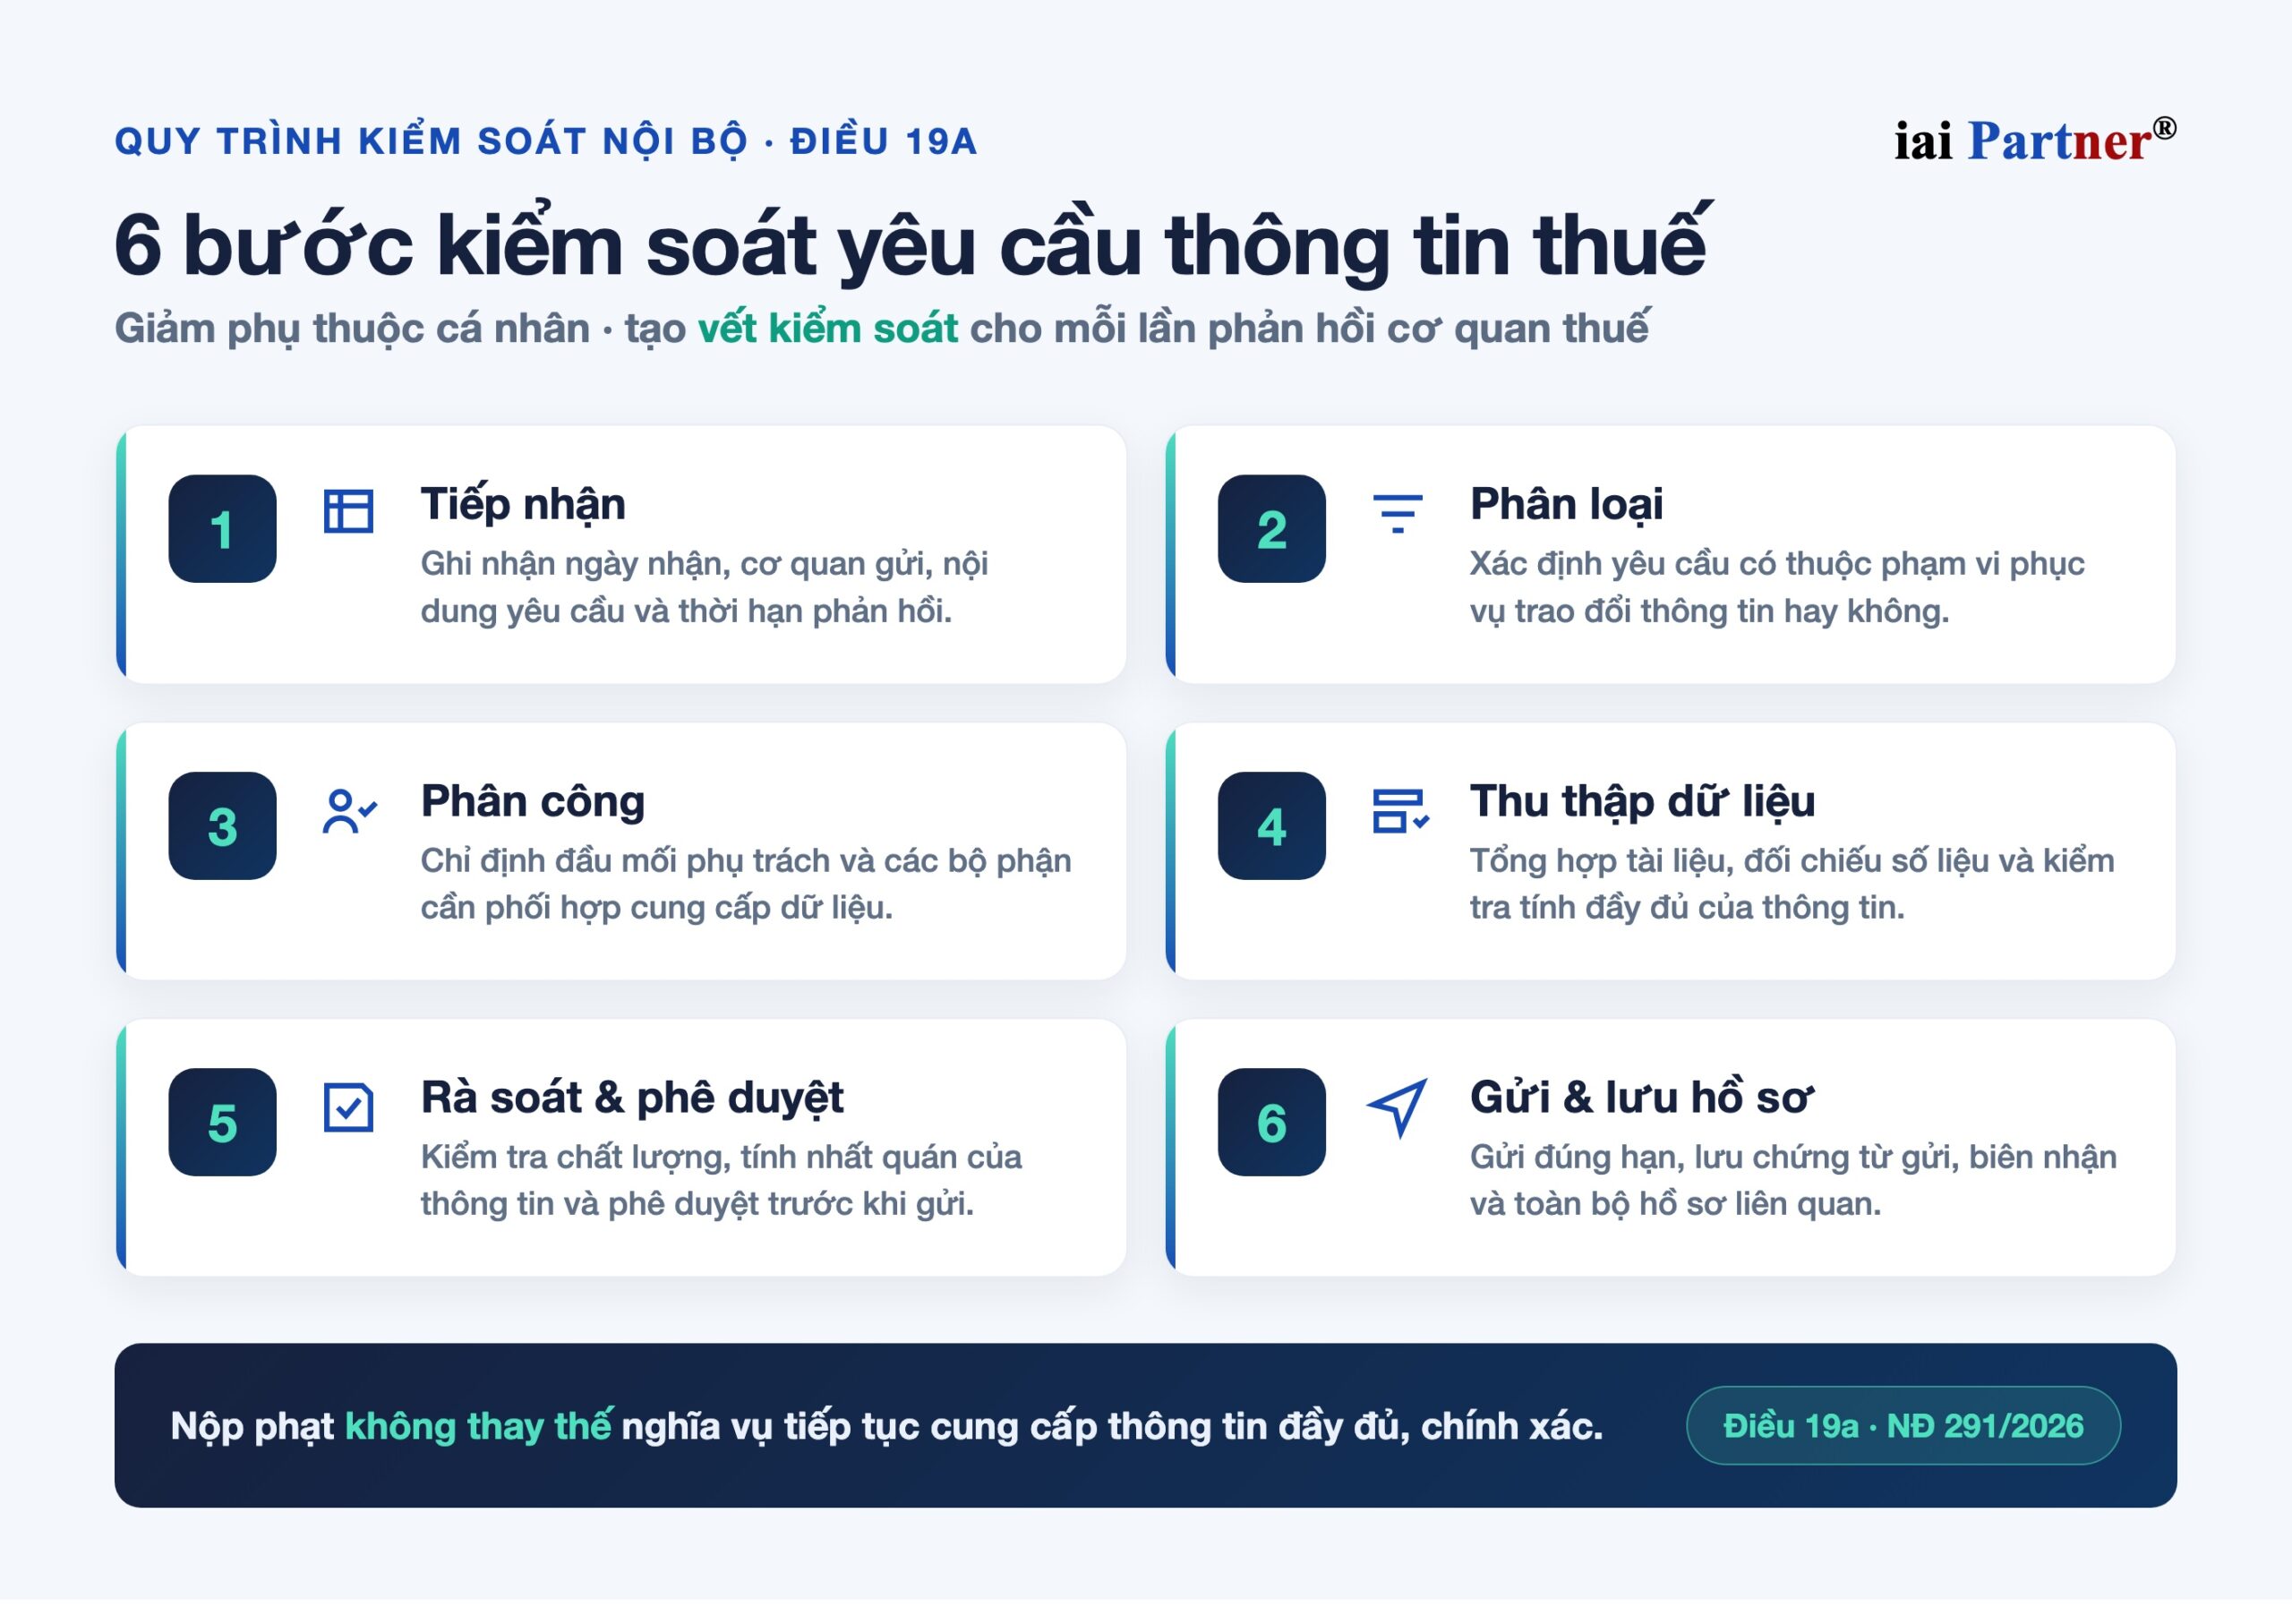
提供資料に基づき、IAI Partnerは、企業が情報提供要請を処理するための6段階プロセスを構築することを推奨します。このプロセスは個人依存を減らし、税務当局への各回答について管理記録を作ります。
- ステップ1:要請を受領し、受領日、発信機関、要請内容、回答期限を記録します。
- ステップ2:要請を分類し、情報交換目的の範囲に該当するかを判断します。
- ステップ3:担当窓口を割り当て、データ提供に協力すべき部門を特定します。
- ステップ4:資料を収集し、数値を照合し、情報の完全性を確認します。
- ステップ5:内部レビューを行い、情報品質を確認し、提出前に承認します。
- ステップ6:期限内に提出し、提出書類、受領証、関連書類一式を保存します。
第19a条の範囲に該当する可能性がある各公文書または要請について、管理チェックリストを使用すべきです。最低限の項目には、範囲確認、期限記録、担当割当、完全性レビュー、正確性確認、内部承認、提出後の記録保存が含まれます。
企業が今すぐ準備すべきこと
企業はまず、税務当局からの要請を受けるプロセスを見直すべきです。公文書が複数の担当者に分散して処理されている場合、受領窓口、回答窓口、最終承認権限を明確に定める必要があります。
次に、企業は請求書、証憑、資金フロー、債権債務、人事記録、または運用システムの情報など、要請される可能性のあるデータを一覧化する必要があります。データの所在を把握することで、回答時間を短縮し、照合ミスを減らせます。
最後に、企業は各処理案件について完全な記録を残す必要があります。書類には、初期要請、担当者、収集データ、レビュー手順、提出内容、提出時点、提出確認証拠が示されるべきです。
社内リソースが限られている場合、貴社は次の利用を検討できます: 税務会計サービス を利用して、税務当局への回答の受付・確認・記録の手順を標準化します。
よくある質問
政令291/2026/NĐ-CPはどの重要内容を変更しますか。
提供資料によると、注目点は、税務情報交換に資する情報提供行為の処罰に関する第3節および第19a条の追加です。
企業が情報提供に遅れた場合、いくらの罰金を受ける可能性がありますか。
提供資料によると、05日以上遅れて情報を提供した場合、1,000万〜3,000万ドンの罰金対象となる可能性があります。
罰金を納付した後も情報提供が必要ですか。
はい。提供資料によると、不正確、不完全、または情報不提供の行為について、完全かつ正確な情報提供を義務付ける是正措置があります。
IAI Partnerからの推奨事項
企業ご担当者様
政令291/2026/NĐ-CPは、税務情報管理の要件がより厳格になっていることを示しています。企業は税務当局への回答を、単なる書類送付ではなく、管理プロセスとして捉える必要があります。
IAI Partnerは、企業が受付窓口、期限管理表、データレビュープロセス、提出前承認メカニズムを整備することを推奨します。これらの手順は、回答遅延、情報不足、部門間の不一致リスクを低減します。
サポートが必要ですか。IAI Partnerは、税務プロセスの見直し、回答書類の標準化、実際の運用に合った管理チェックリストの構築を支援できます。
出典:IAI-Partner.com
関連コンテンツ
原本: 2026年7月21日付の政令291/2026/ND-CP — 参照先: 政府法令ポータル.
サポートが必要ですか?IAI Partnerへ
📞 ホットライン: 033 944 7112
📧 メール: hi@iai-partner.com
🌐 ウェブサイト: iai-partner.com