

企业发现已提交申报资料存在错误、遗漏时,税务申报资料补充申报较为常见。根据第108/2025/QH15号税收管理法,补充申报期限确定为不超过5年。企业应尽早复核旧档案,避免错过处理时点。
关键点在于,5年期限从存在错误、遗漏的所属期申报期限届满日开始计算。该期限并非从企业内部发现错误之日开始计算。正确理解有助于会计负责人优先处理即将到期的税期。
新规定有哪些变化?
第12条第5款 税收管理法第108/2025/QH15号 是补充申报期限的主要依据。纳税人发现已提交的纳税申报或其他应缴款项存在错误、遗漏的,可进行补充申报。但实施期限自原申报截止日起限于5年内。
| 内容 | 需记住的重点 | 对企业的影响 |
|---|---|---|
| 补充申报期限 | 自原申报期限起不超过5年 | 需按优先顺序复核旧税期 |
| 主要生效日期 | 根据已核实资料,自2026年7月1日起适用 | 企业需在适用前更新流程 |
| 与旧规定相比 | 旧期限为10年,新期限为5年 | 处理错误的时间窗口明显缩短 |
核心原则:5年从原申报期限起算,而不是从发现错误之日起算。
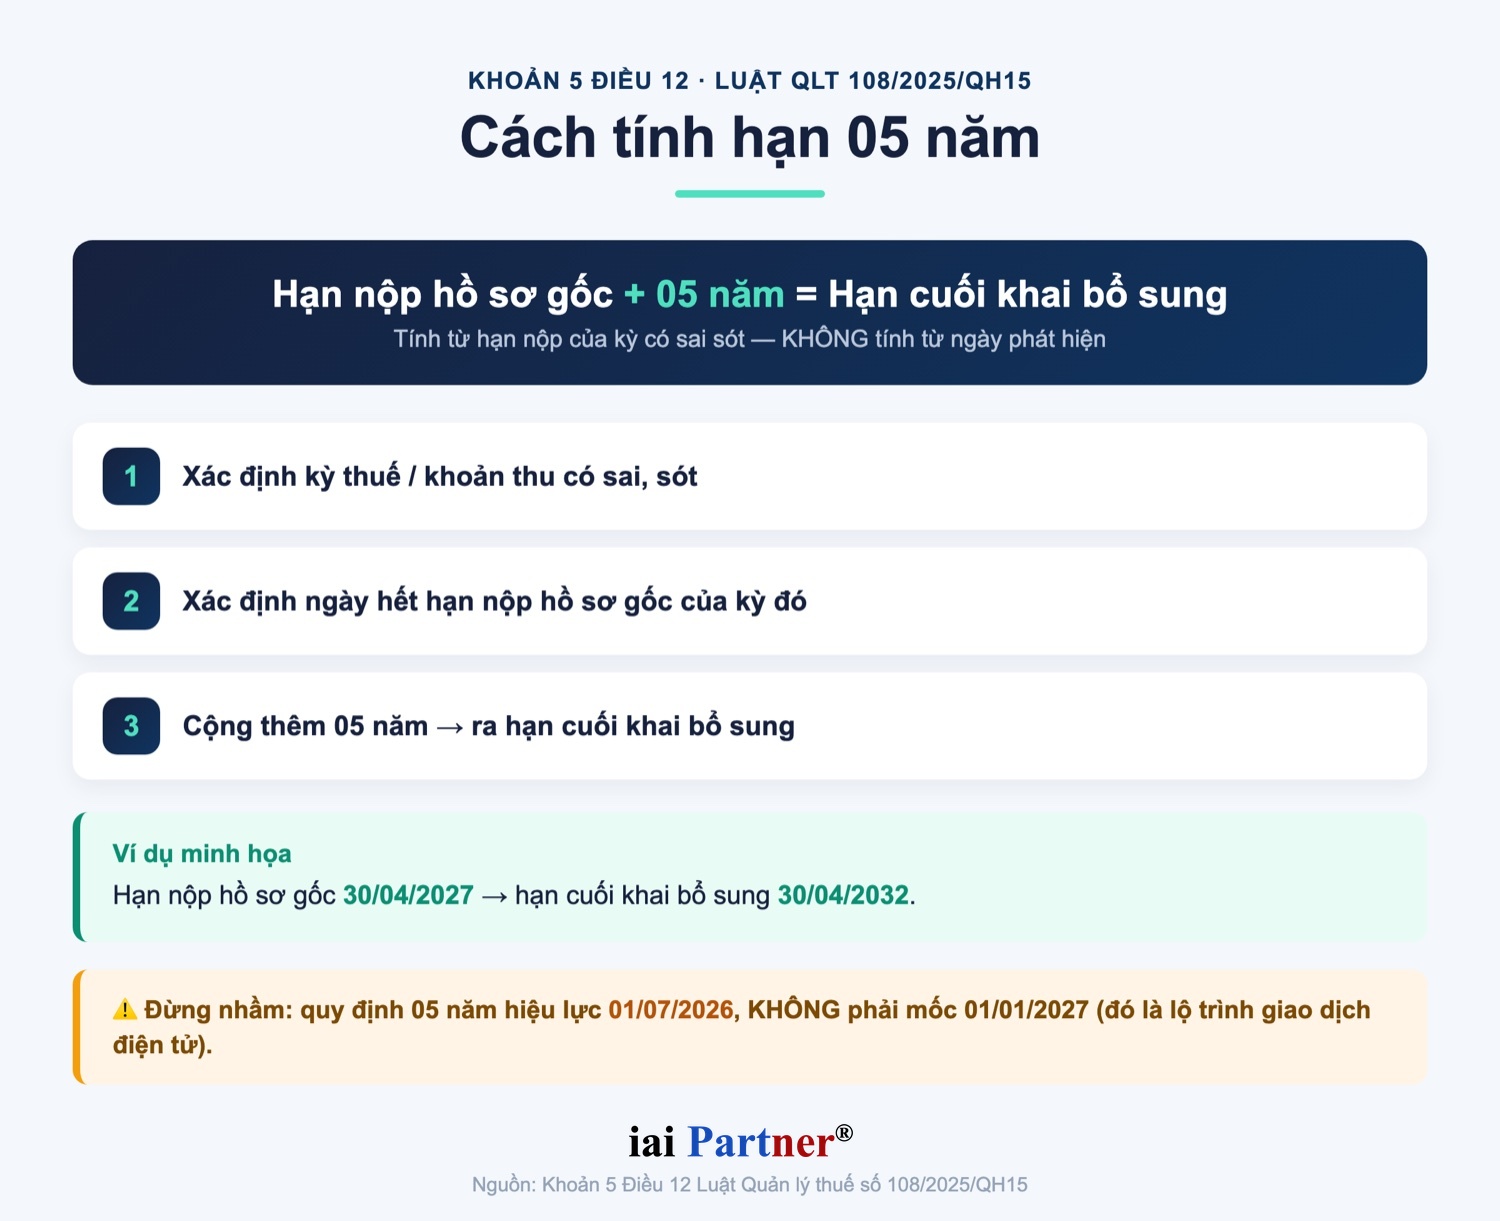
如何计算5年期限
计算应从存在错误所属期的原申报资料开始。企业确认该期申报资料的最后提交日,再加上5年。如在该时点之后发现错误,负责部门不应自行提交,而应评估处理方案。
| 步骤 | 需执行事项 |
|---|---|
| 步骤1 | 确定存在错误、遗漏的税期或其他收入项目 |
| 步骤2 | 确定该期原申报资料的提交期限 |
| 步骤3 | 加上5年以确定补充申报最终期限 |
例如,如果原申报期限为2027年4月30日,根据该原则,补充申报最终期限为2032年4月30日。该示例仅说明如何累加期限,并不能替代具体档案状态检查。企业仍需确认该档案是否已被稽查、检查或要求说明。
不得混淆的重点
5年规定不应与2027年1月1日节点混淆。2027年1月1日节点与税收管理电子交易完善路线有关。它并不是税务申报资料补充申报5年规定的适用开始日。
错误理解的风险
- 从发现错误之日起计算5年,而非从原申报期限起算
- 认为5年规定到2027年1月1日才开始适用
- 将补充申报期限等同于处罚或追缴时效
- 档案已属稽查、检查范围时自行补充申报
- 未保存说明档案和证明调整数据的凭证
不应说5年规定到2027年1月1日才适用。
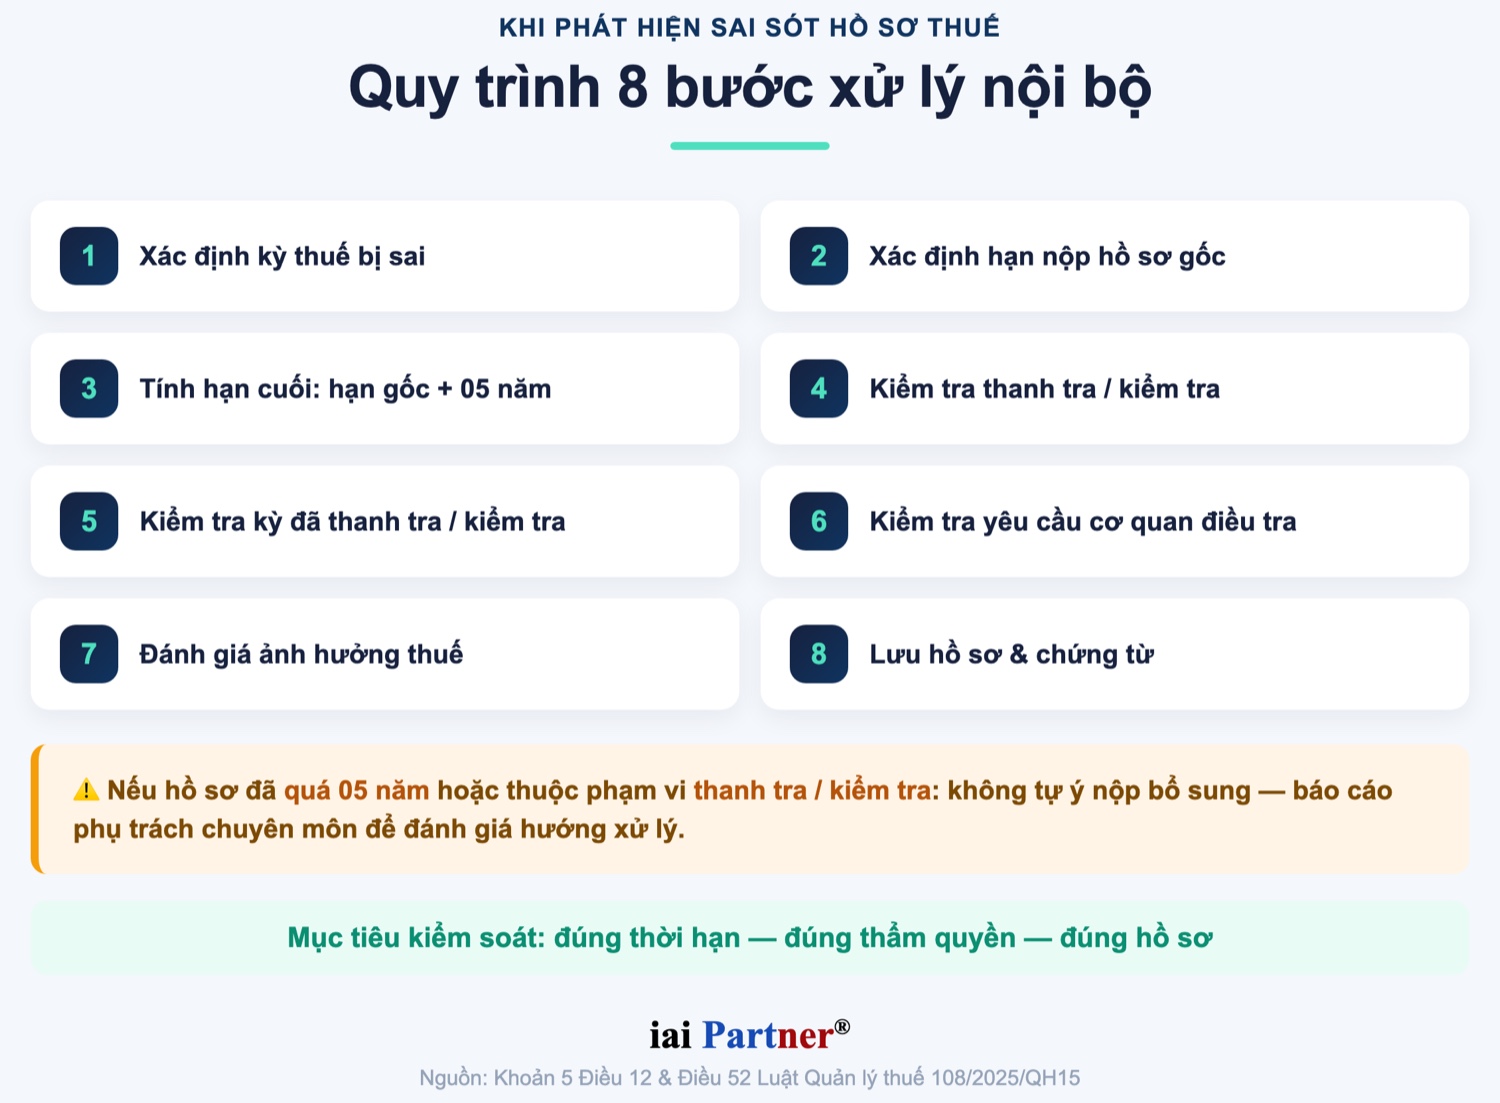
旧档案复核流程
企业在处理每份档案前,应先列出仍可能补充申报的税期。接近5年节点的期间应优先检查。这有助于会计负责人控制期限、稽查风险和调整产生的税务影响。
发现错误时的处理清单
- 确定存在错误、遗漏的税期和档案类型
- 确定发生错误期间的原申报期限
- 按原期限加5年公式计算补充申报最终期限
- 检查档案是否已被稽查、检查或要求说明
- 评估受影响的增减、减免、退税或可抵扣税额
- 保存说明档案、凭证和内部审批决定
若资料已超过5年,或涉及稽查、检查因素,企业不应按旧习惯处理。这种情况需要 企业税务资料咨询 以重新评估法律依据、资料状态及详细指导文件。谨慎的做法有助于降低自行申报出错或提交不当资料的风险。
企业现在应做什么?
贵企业应 更新新税收政策 以及补充申报流程,然后再等新规定稳定适用。重点是税期清单、原申报期限、稽查状态和证明凭证。对于临近期限的资料,企业应列入优先处理清单。
会计部门在与管理层和客户沟通时,也应统一表述。合适说法是,5年规定属于第108/2025/QH15号税收管理法第12条第5款,主要生效日期为2026年7月1日。该内容不应被解释为2027年1月1日节点。
咨询时的统一表述
IAI Partner如何提供支持?
企业会计服务 (由 IAI Partner 提供)可协助贵企业梳理旧税务资料清单、识别临近期限的税期并规范说明文件。对于涉及稽查、检查或逾期风险的情况,资料需更细致评估。需要支持吗?IAI Partner 可陪伴您在准备过程中减少错误。
IAI Partner 的建议
尊敬的企业客户:
IAI Partner建议企业复核仍处于5年范围内的税期。该清单应体现原申报期限、补充申报最终期限以及稽查、检查状态。数据标准化后,会计部门更容易优先处理需要先办理的档案。
企业还应统一关于生效日期的沟通表述。5年规定应与第108/2025/QH15号税收管理法第12条第5款及2026年7月1日主要生效日期相对应。若与2027年1月1日混淆,可能延误复核计划。
需要支持?IAI Partner可协助建立档案清单、检查期限并标准化说明资料。系统化做法有助于企业更有效控制风险。该工作应尽早开展,尤其适用于需要复核多个税期的企业。
谨致敬意,
iai Partner®
来源:IAI-Partner.com
常见问题
补充申报5年期限从哪一天开始计算?
根据该规定,期限从存在错误、遗漏所属期的税务申报期限届满日起计算。并非从企业发现错误之日起计算。
2027年1月1日是5年规定的适用日期吗?
不是。已核实资料显示,第108/2025/QH15号税收管理法的主要规定自2026年7月1日起生效,而2027年1月1日节点与电子交易路线有关。
已被稽查、检查的档案可以自行补充申报吗?
如果档案已属稽查、检查范围或存在主管机关要求,企业不应自行处理。企业需在执行前评估档案状态和详细指导依据。
需要帮助?联系 IAI Partner
📞 热线: 033 944 7112
📧 邮箱: hi@iai-partner.com
🌐 网站: iai-partner.com