

📌 需牢记的要点
- 三道完成关口: 解散需要同时完成 法律、税务及相关单位义务.
- 识别状态: 状态 00、03、06 对应不同处理路径,不应套用同一流程。
- 走对程序路径: 联办流程与直接税务登记流程使用 不同的提交机关、表格及跟踪结果.
- 四类义务: 申报、发票、税款及相关义务都应在结案前完成审查。
- 状态06: 不在注册地址经营的企业,应根据实际情况选择 终止或恢复税号 。
企业解散并不只是向商业登记机关提交资料。根据 IAI Partner 的指导,只有同时通过 法律、税务及相关单位这三道“关口”.
手续容易拖延的原因之一,是企业将各环节分开处理,而法律状态、税号状态及税务机关通知应同步核对。对于不在注册地址经营的企业,还必须明确选择解散或恢复税号。
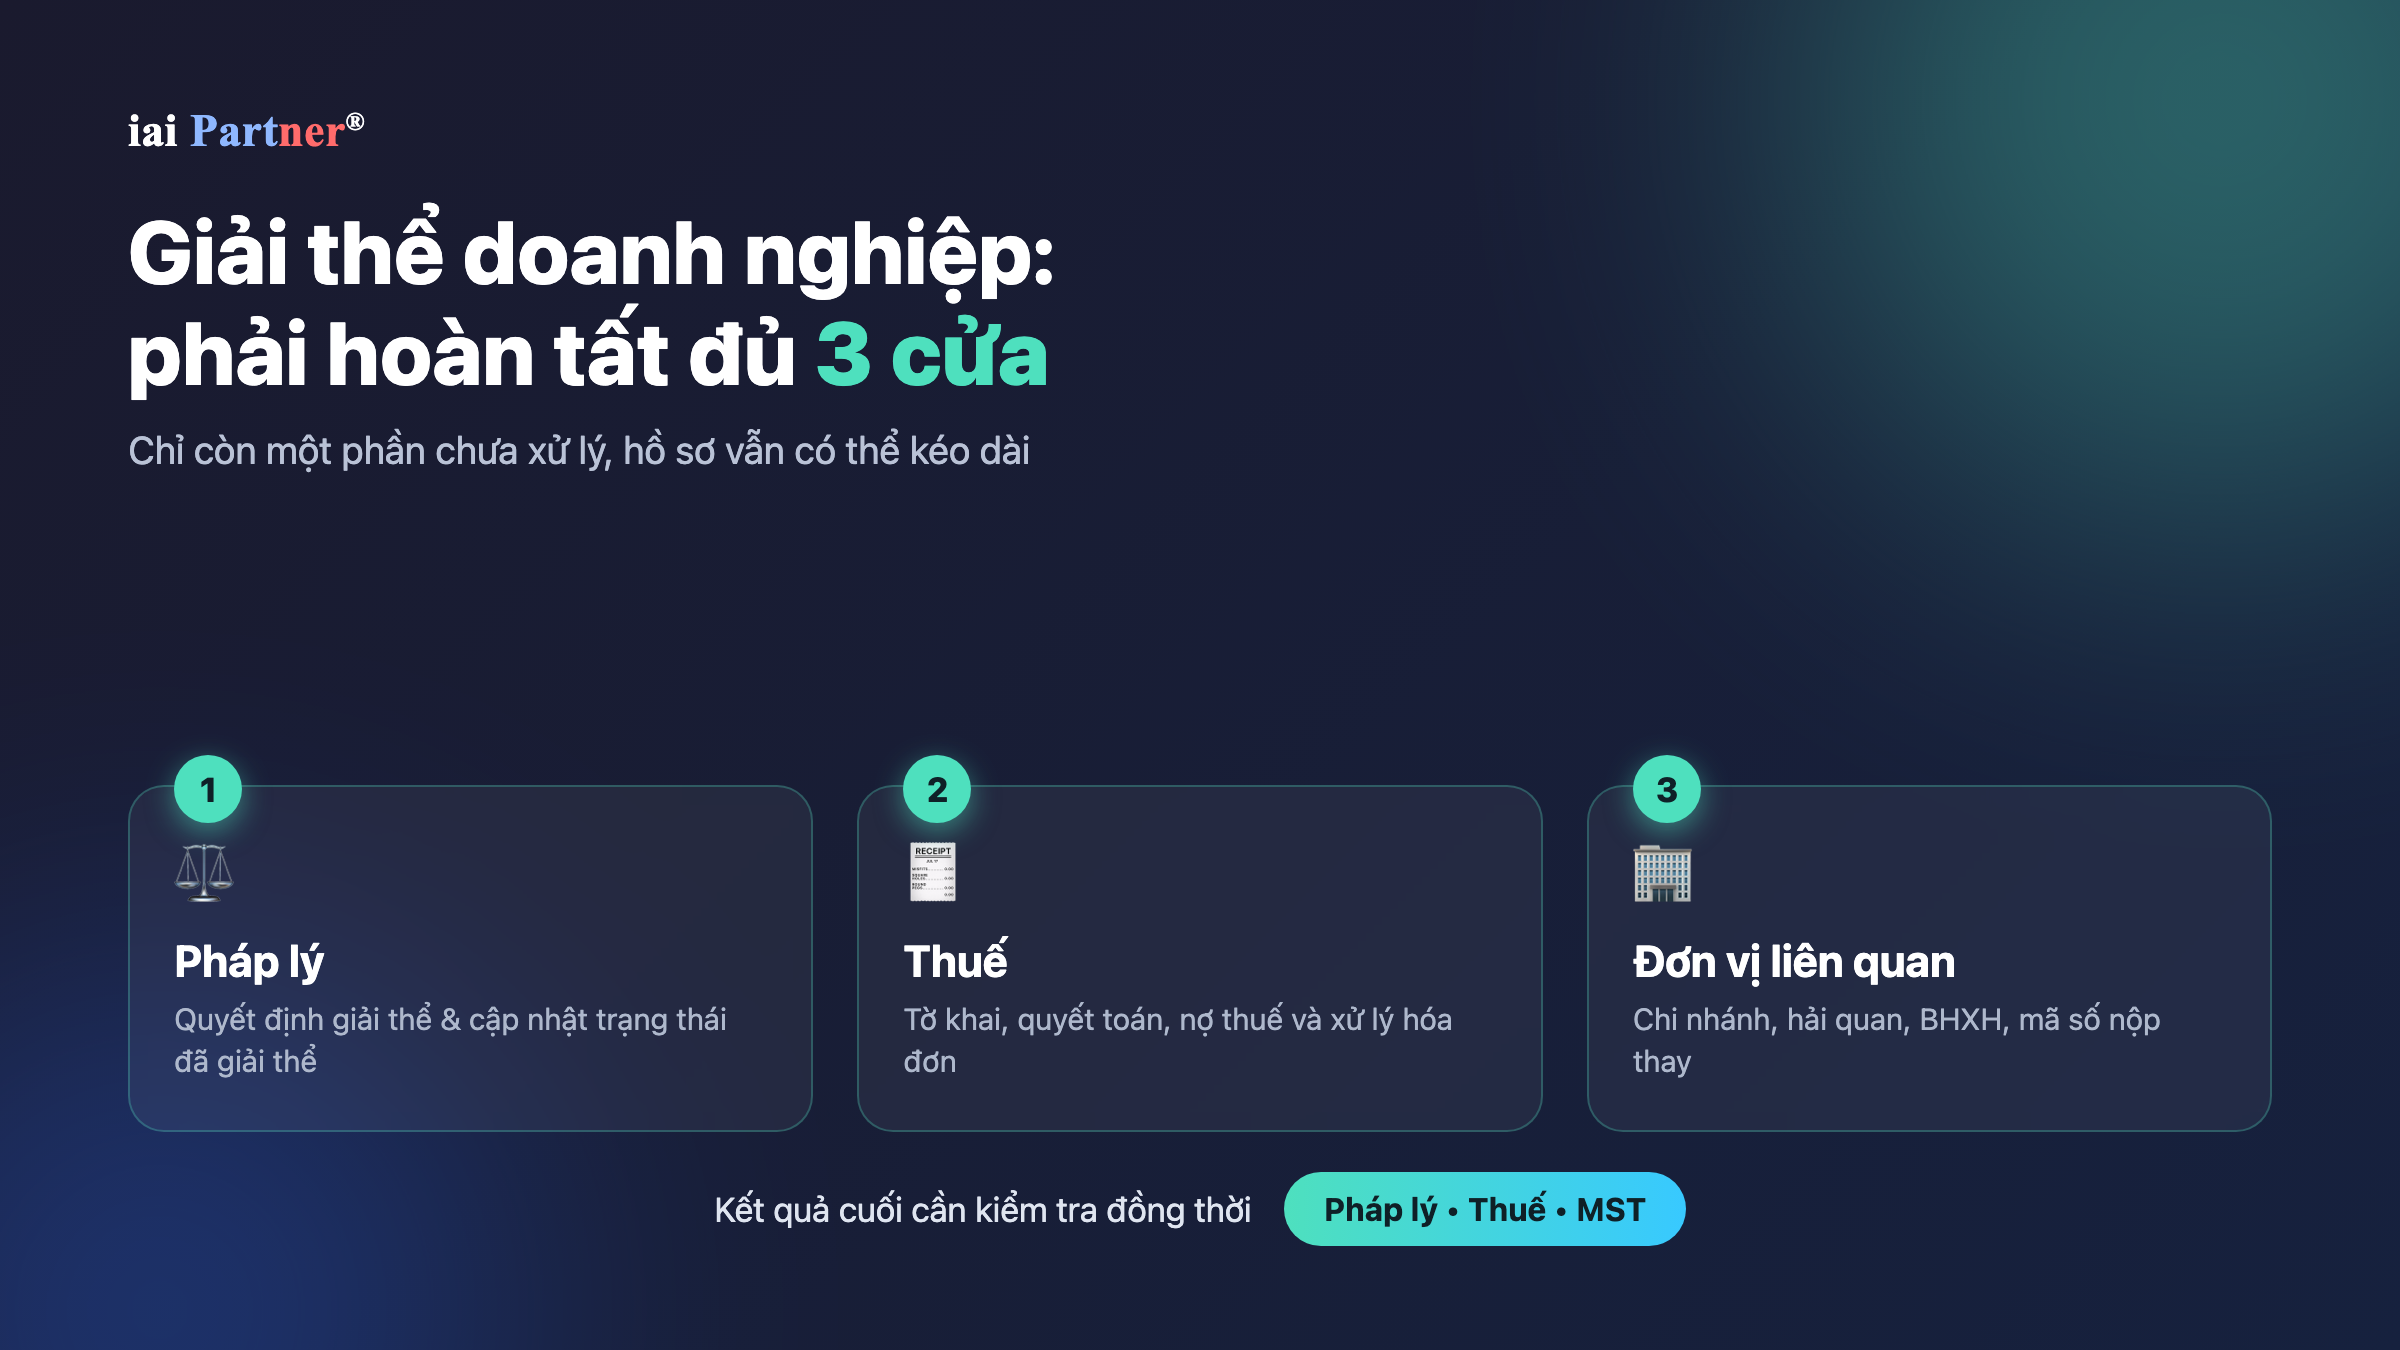
企业解散必须通过三道“关口”
第一道关口是法律程序,包括作出解散决定并将企业状态更新为已解散。第二道是税务,需要完成申报、汇算、税款欠缴及发票处理。第三道是相关义务,包括分支机构、海关、社会保险或代缴税号等。只要其中还有一项未处理,即使其他机关已确认前一步骤,手续仍可能继续拖延。
3道关口
法律 • 税务 • 相关单位
最终应同步核对法律状态、税号状态及税务机关通知。
处理前应正确识别税号状态
资料区分了三种常见状态。状态 00 表示正常经营,可以启动解散程序。状态 03 表示正在办理手续,但尚未完成税号终止。状态 06 表示不在注册地址经营,需要立即按解散或恢复方向处理。终止流程的目标状态是 01,即已停止经营并完成税号终止手续。
⚠️ 状态判断错误,处理方向也会错误
企业应在准备表格前确认实际状态。对需要恢复的情形误用终止资料,或反之,都可能造成不必要的重复处理。
两种程序路径决定提交地点及跟踪结果
第一种是商业登记联办机制,资料中适用于企业、合作社及个体经营户。通常的解散手续从商业登记机关开始并在该机关结束,之后数据传送至税务机关处理税务事项。该流程需跟踪的税务结果为 28/TB-ĐKT。第二种是直接税务登记,适用于不通过联办机制的组织或个人,起始表格为 24/ĐKT ,最终结果为 18/TB-ĐKT.
两种程序路径对比
| 标准 | 商业登记联办 | 直接税务登记 |
|---|---|---|
| 起始机关 | 商业登记机关 | 税务机关 |
| 起始表格 | 依商业登记资料办理 | 24/ĐKT |
| 税务结果 | 28/TB-ĐKT | 18/TB-ĐKT |
走错流程通常会导致提交机关错误、表格错误并延迟结果。因此,在签署或提交任何表格前,企业应先确认自己属于联办机制还是直接税务登记。这一步看似简单,却决定后续整个处理路径。
联办机制下的七步解散流程
- 作出决定前审查全部未完成义务。
- 依据企业法律资料作出解散决定。
- 跟踪 17/TB-ĐKT ,确认税号正在办理终止手续。
- 完成申报、汇算、发票、欠税及相关义务。
- Nhận 28/TB-ĐKT 。
- 按要求处理债务后提交解散资料。
- 确认最终状态已更新为已解散。
⚠️ 17/TB-ĐKT 并非最终结果
资料特别强调 不要停留在17/TB-ĐKT。这只是税号正在办理终止手续的通知,企业仍需完成剩余义务才能取得最终结果。
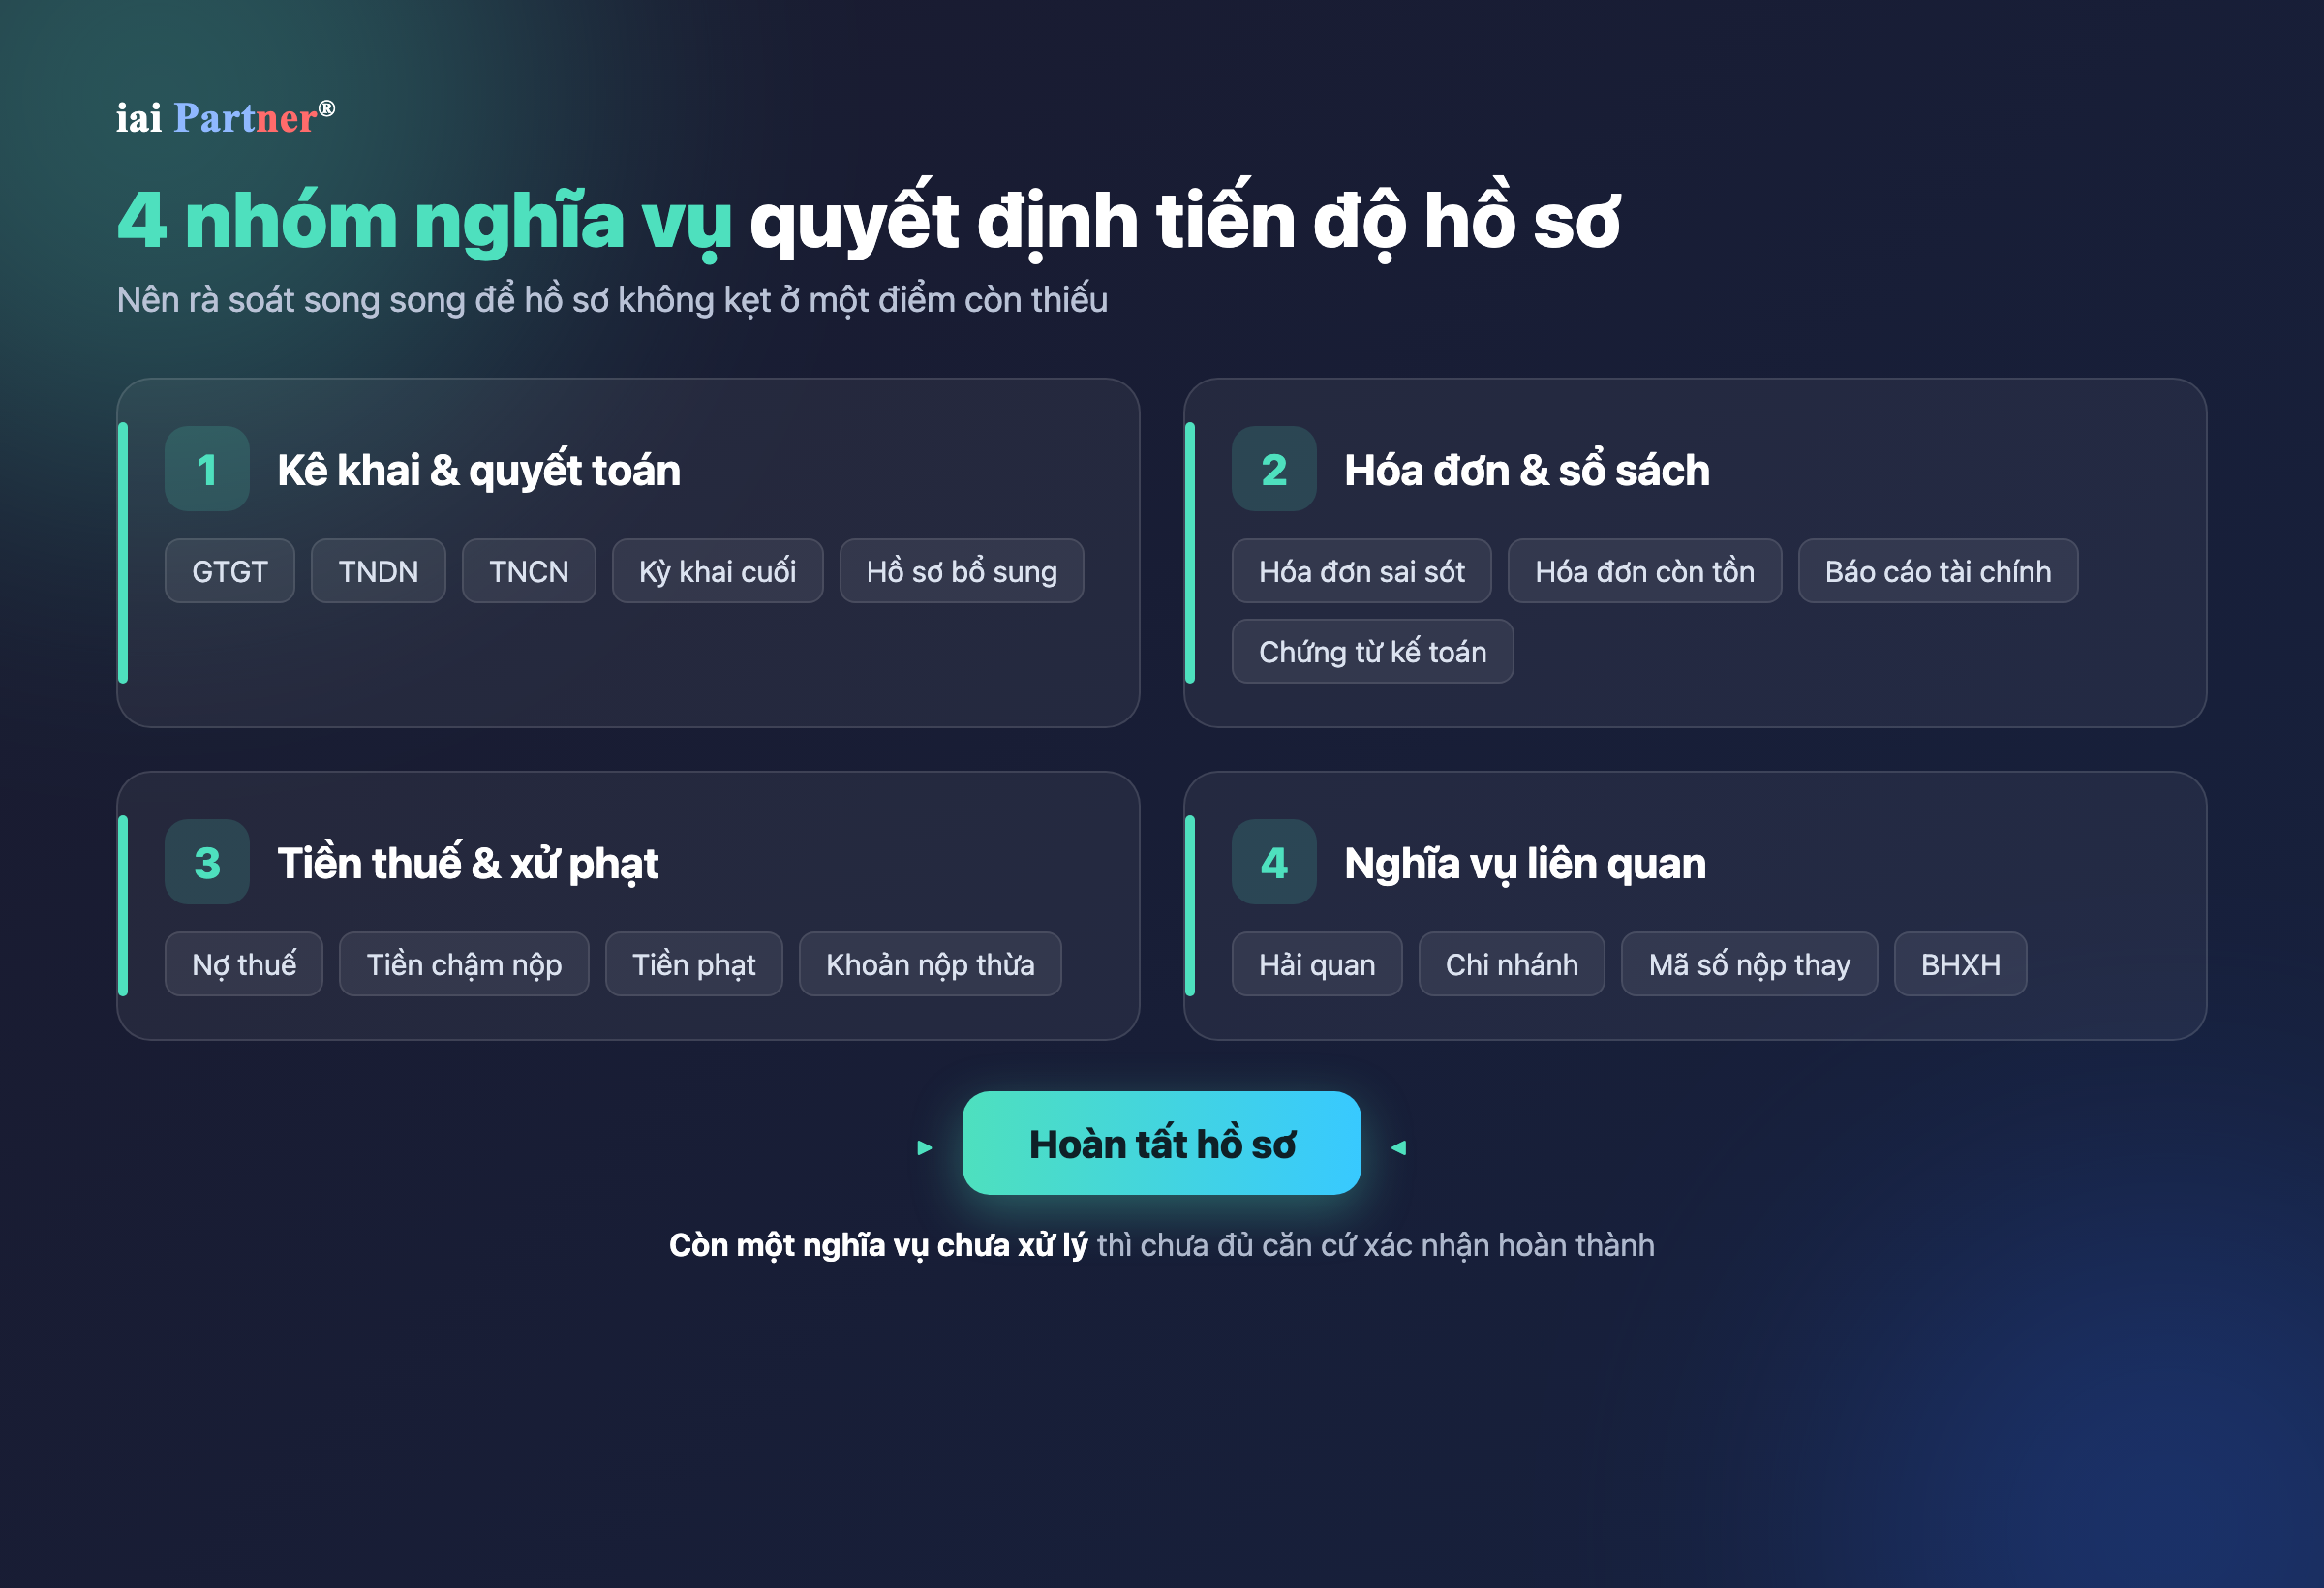
四类义务决定手续完成速度
第一类是申报与汇算,包括增值税、企业所得税、个人所得税、最后申报期及补充资料。第二类是发票和账簿,包括错误发票、剩余发票、财务报表及会计凭证。第三类是税款及处罚,包括欠税、滞纳金、罚款及多缴款项。最后一类是海关、分支机构、代缴税号和社会保险等相关义务。 只要还有一项义务未处理,就不足以确认手续完成。
不应错过的四个期限
| Mốc | 事项 | Lưu ý |
|---|---|---|
| 7个工作日 | 向商业登记机关发送解散决定 | 按资料所列时限 |
| 45天 | 如属于适用情形则提交汇算资料 | 需确认企业是否属于适用情形 |
| 5个工作日 | 清偿全部债务后提交解散资料 | 债务义务尚未实际完成前,不应贸然起算该期限 |
| 10个工作日 | 税务机关在恢复税号前列出义务清单 | 按资料内容适用于恢复流程 |
ℹ️ 17/TB-ĐKT通常在2个工作日内出具
根据资料内容,税务机关通常在收到完整资料后 2个工作日内出具17/TB-ĐKT 。这是进度节点,并不表示全部义务已经完成。
状态06:解散还是恢复税号?
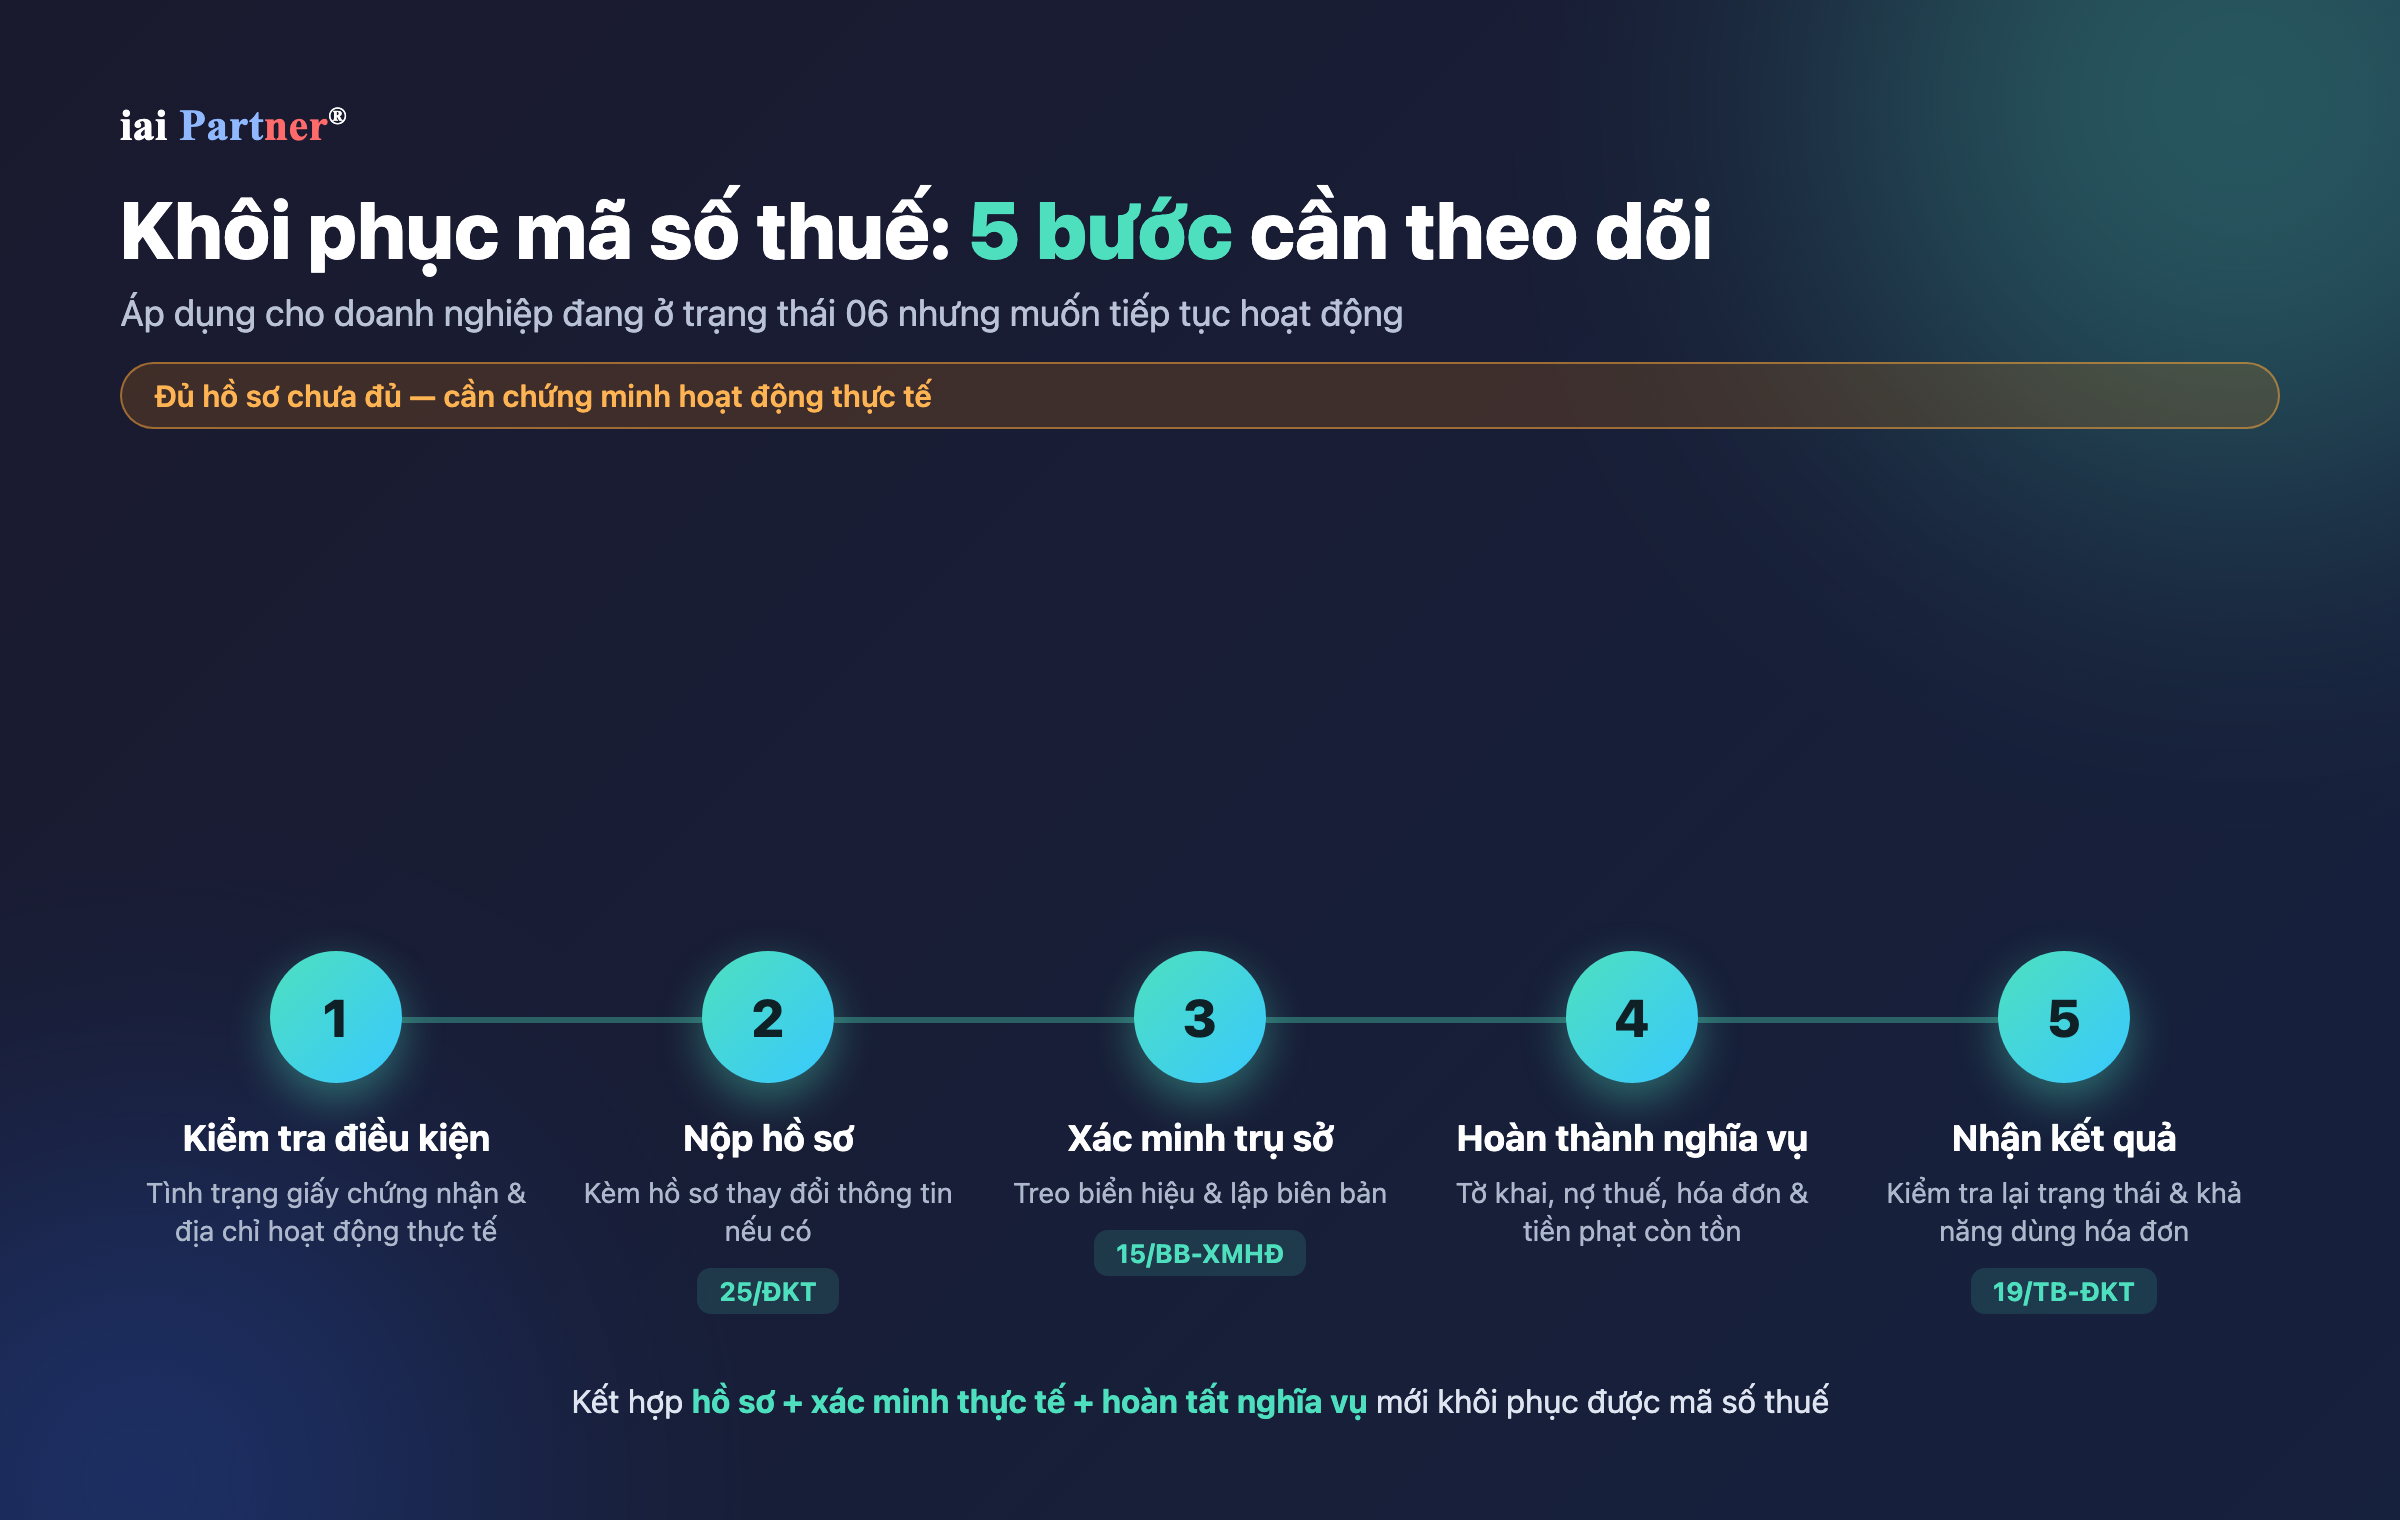
当企业被认定为不在注册地址经营时,资料要求在两条路径中选择其一。若不再继续经营,应走终止流程,完成税务、发票及处罚义务,并根据流程取得 28/TB-ĐKT或18/TB-ĐKT 。若继续经营,则提交 25/ĐKT,进行地址核实,完成义务并等待19/TB-ĐKT 恢复税号。根据资料内容,长期不处理可能继续限制税号使用及电子发票开具。
恢复税号的五步流程
- 检查条件,包括证书状态及实际经营地址。
- Nộp 25/ĐKT,如有信息变更资料一并附上。
- 完成办公地址核验、悬挂牌匾,并按资料制作 15/BB-XMHĐ 。
- 完成尚未处理的申报、欠税、发票及罚款事项。
- Nhận 19/TB-ĐKT,随后重新核对税号状态及发票使用能力。
⚠️ 资料齐全仍不够
资料强调,企业还必须 证明实际经营并完成全部义务。因此,恢复税号不应仅被当作一套表格手续来准备。
提交前检查清单
- 确认税号状态及程序路径正确。
- 审查分支机构、代表处及经营地点。
- 完善申报、最后申报期、财务报表、账簿及说明凭证。
- 处理错误发票、剩余发票并核对欠税。
- 核对滞纳金、罚款、海关、社会保险及代缴税号。
- 保存完整通知、记录及最终结果,以证明手续已经完成。
Nguyên tắc vận hành nên giữ rất rõ: 资料正确 • 机关正确 • 时限正确。这三点能够减少重复提交、查找凭证以及因走错流程造成的等待。每完成一步,企业都应保存结果并与系统状态核对。做法虽然细致得有点麻烦,但总比因为少一份资料让解散手续拖上几个月好得多。
IAI Partner 的相关服务
常见问题
企业解散是否只需关闭商业登记档案?
不是。根据资料,企业需要同时完成 法律、税务及相关单位义务,同时核对最终状态。
取得17/TB-ĐKT是否表示税号已经终止?
Chưa. 17/TB-ĐKT 仅表示纳税人正在办理税号终止手续。企业仍需完成剩余义务并跟踪最终结果。
状态06的企业可以恢复税号吗?
根据资料,若企业继续经营,可通过 25/ĐKT,核实营业场所,完成义务并接收19/TB-ĐKT 。
IAI Partner 的建议
尊敬的企业客户:
开始企业解散前,建议先全面检查税号状态、程序路径及所有未完成义务。这样企业才能准确知道向哪里提交、使用哪种表格以及需要跟踪什么结果。
如果企业处于状态06但仍希望继续经营,恢复资料应包含地址及实际经营证明,而不能只提交表格。申报、税款、发票及处罚义务也需要结合实际档案完成。
IAI Partner 建议完整保存每一步的通知、记录及最终结果。目标不仅是完成提交,更是拥有充分证据证明企业已按正确流程达到正确状态。
谨致敬意,
iai Partner®
参考来源
- 税务局 – 财政部 — 关于终止、恢复税号效力的行政程序及指南来源。
- Thông tư 90/2026/TT-BTC — 关于税务登记的现行来源,自2026年7月1日起生效;用于比对表格24/ĐKT、25/ĐKT及相关通知。
- IAI Partner 指导资料 — 本文的直接来源,汇总企业解散流程、税号各状态、期限及运营清单。
来源:IAI-Partner.com
需要帮助?联系 IAI Partner
📞 热线: 033 944 7112
📧 邮箱: hi@iai-partner.com
🌐 网站: iai-partner.com