

确定代金券的交易性质,是决定发票开具时点前的第一步。“礼品券”这一名称并不能自动说明交易已经完成。企业必须判断持券人取得的是商品、特定服务、多用途支付权利,还是合同履行担保。
自01/07/2026起,第254/2026/NĐ-CP号法令和第91/2026/TT-BTC号通知是源文件中的主要依据。法令规定发票开具原则和时点,通知则指导具体实施机制。分类错误可能导致过早开票、重复开票或缺少说明资料。
📌 需牢记的要点
- 先确定实质 —“代金券”“礼品卡”这些名称并不能说明交易是否已经完成。
- 四类 — 特定商品、特定服务、多用途卡和定金,每类的开票时点各不相同。
- 依据 — 自2026年07月01日起适用第254/2026/ND-CP号法令和第91/2026/TT-BTC号通知。
- 第91号通知 — 指导委托和发票处理,但不会替企业确定代金券性质。
- 风险 — 分类错误会导致过早开票、重复开票、漏记收入或费用资料不完整。
不能仅凭“代金券”名称确定开票时点
企业常将多种项目统称为代金券、礼品卡或购物券。然而,每种项目赋予持券人的权利可能完全不同。有些代金券对应特定商品,有些对应特定服务,还有些可用于多种选择。部分收款也可能具有保障合同履行的定金性质。
根据源文件,稳妥原则是明确证明实际销售商品或提供服务的发生时点。企业应说明持券人的权利、使用条件、商品或服务范围以及付款流程。资料越模糊,错误确定开票时点的风险越高。会计部门应在项目设计阶段参与,而不是等到期末才处理。
正确识别交易性质,是在正确时点开具发票并避免收入确认错误的前提。
发行前需要分类的四类交易性质
源文件中的判断框架,按照持券人实际取得的权利,将代金券分为四个主要类别。分类工作必须在业务部门发放券码或收款前完成。这并非仅是会计责任,因为销售条件通常由业务和运营部门设计。项目上线前,各部门应统一理解和处理口径。
| 交易类别 | 发票开具时点的判断方向 |
|---|---|
| 特定商品代金券 | 在商品所有权或使用权转移时开具发票。 |
| 特定服务代金券 | 如在服务提供前或提供过程中收款,应在收款时开具发票。 |
| 多用途卡 | 可考虑在客户实际使用时开具发票,并建立规则及对账数据。 |
| 定金 | 仅当该收款确实用于保障合同订立或履行时,方可适用例外。 |
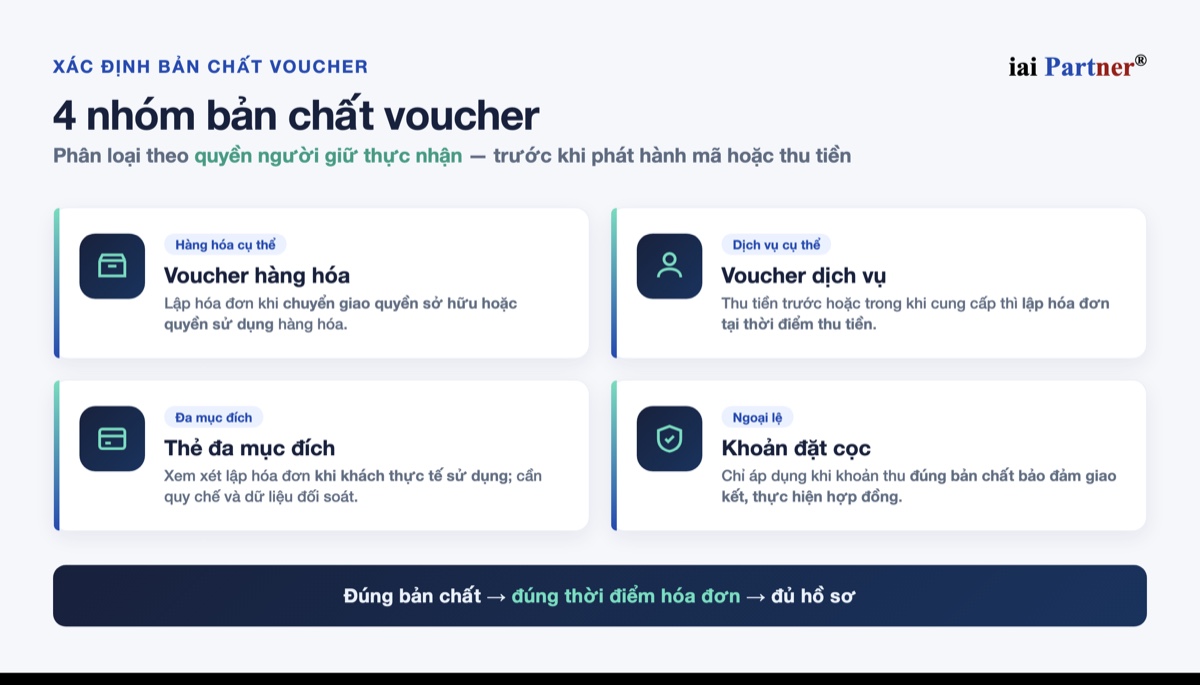
该分类表只是起点,不能替代对合同及具体使用条件的审查。即使项目名称相同,如持券人取得的权利不同,处理方式也可能不同。企业应保存产品说明、资金流向及确定开票时点的依据。这些资料有助于统一运营并在需要时进行说明。
商品代金券与服务代金券的开票时点不同
对于在超市、服装店或零售连锁使用的代金券,售出券码并不一定意味着商品已经交付。若购买人仅取得卡券且尚未选择具体商品,企业应跟踪款项、券码和使用条件。发票应在商品实际交付给使用人时考虑开具。若所有权已提前转移,企业不应当然等到兑券日。
对于明确对应特定服务的代金券,开票时点直接受收款时点影响。源文件举例包括一晚酒店住宿、特定水疗套餐、自助餐或培训课程。企业在服务提供前或过程中收款的,应在收款时开具发票。合同和使用条件必须与会计处理及发票开具方式保持一致。
多用途卡和定金需要谨慎处理
多用途卡在销售时通常尚未确定具体商品、服务、税率或服务提供方。源文件将客户实际使用时开票视为一种适用观点,而不是自动适用于所有代金券模式的独立规则。对于金额较大、多方参与或资金流复杂的项目,企业应向直接主管税务机关征求意见。
企业不应仅为延迟开票而将预收款改称为“定金”。只有当该款项依其民事性质,确实用于保障合同订立或履行时,才适用例外。退款条款、使用权及各方义务必须反映该实质。收款凭证上的名称不能替代真实交易内容。
第91号通知指导实施,但不会替企业确定代金券性质
第91/2026/TT-BTC号通知对电子发票委托开具及已开具发票的处理作出指导。委托第三方时,各方应签订书面合同或协议,并按规定办理登记。发票应载明委托方和受托方信息。委托事项也应公开,使购买方知悉。
发票发生错误时,企业应区分不影响重要内容的错误,以及涉及金额、税率或交易的错误。服务在收款后被取消或终止的,应办理发票调整。该通知不会替企业判断代金券属于商品、服务还是支付工具。确定代金券的交易性质仍是企业的首要责任。
购买方资料及发行前控制流程
企业购买代金券赠送客户或员工,不能只保存一张发票就视为资料完整。该支出应与经营活动、客户维护、促销或明确的福利政策相关。资料应包括决定、制度、合同、券码清单、交接记录和领取人名单。根据源文件,单次支付金额达到500万越南盾以上时,应满足非现金支付条件。
发行前,企业应说明持券人权利、完成交易分类并确定开票时点。系统必须跟踪券码、面值、使用状态、兑换日期和剩余余额。合同、付款凭证、交接资料和对账数据应同步标准化。项目设计阶段的错误,常会导致重复开票、漏记收入或费用资料不完整。
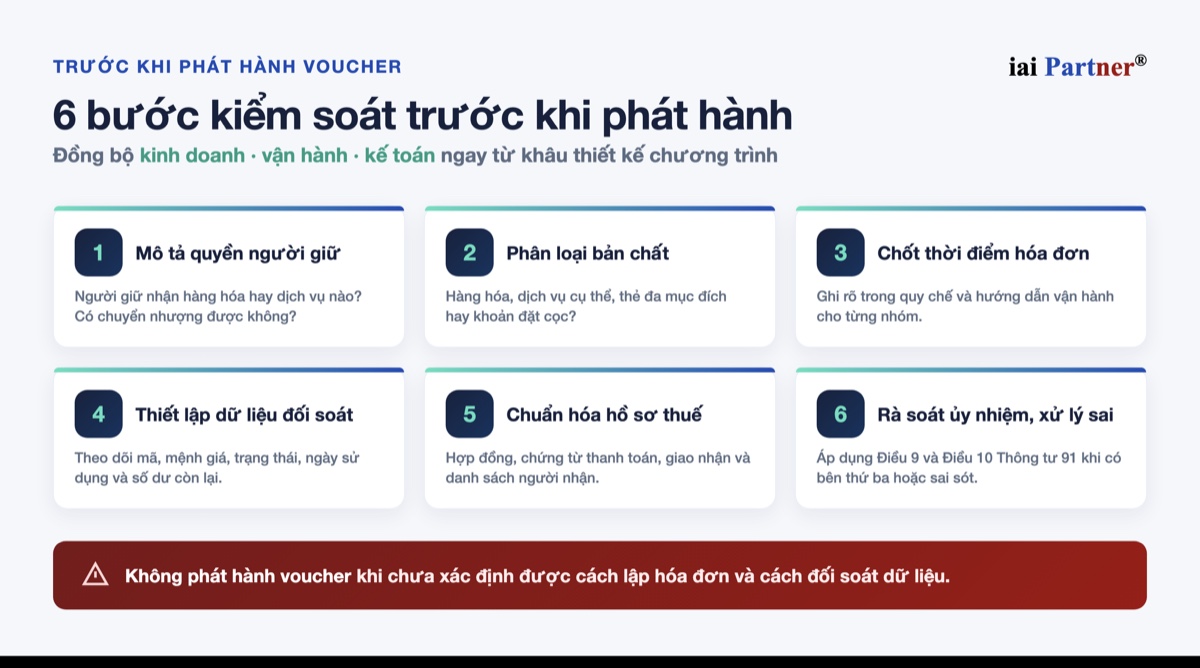
企业尚未确定发票开具方式和数据对账方法时,不应发行代金券。
确定代金券性质,可以衔接三个要求:正确开票时点、正确确认收入和资料完整。对于复杂模式,企业应在实施前审查使用条件、资金流向及各方角色。事前控制通常比事后调整发票和说明简单得多。这是代金券项目安全、统一运行的基础。
为使代金券资料从一开始就衔接会计流程,贵企业可使用 申报管理与税务会计服务 并参考 依据第254/2026/NĐ-CP号法令的电子发票新规定.
常见问题
销售代金券时是否必须立即开具发票?
不能仅依据代金券名称得出结论。企业必须判断其属于商品、特定服务、多用途卡还是定金。不同交易性质对应不同的发票开具时点。
已提前收款的服务代金券应何时开票?
根据源文件,如代金券已明确特定服务,且企业在服务提供前或过程中收款,应在收款时开具发票。只有真正用于保障合同履行的定金,才属于例外。
多用途卡的发票应如何处理?
源文件将客户实际使用时开票视为一种适用观点。企业需要建立明确的规则、对账数据和证明资料。对于规模较大或多方参与的模式,应向直接主管税务机关征求意见。
IAI Partner 的建议
尊敬的企业客户:
代金券并不是一种统一的交易类型。即使名称相同,持券人的权利以及商品或服务的发生时点也可能完全不同。
IAI Partner建议企业在项目发行前确定交易性质。代金券规则、付款流程、开票时点和对账数据应同步设计。
需要支持?IAI Partner可协助审查代金券模式、税务资料和发票开具流程,帮助企业做到交易性质正确、时点正确并具备充分说明依据。
谨致敬意,
iai Partner®
来源:IAI-Partner.com
相关内容
需要帮助?联系 IAI Partner
📞 热线: 033 944 7112
📧 邮箱: hi@iai-partner.com
🌐 网站: iai-partner.com