

防灾基金是许多企业在关注税务、保险和工资事务时容易忽略的一项财务义务。然而,未跟踪通知、未正确确定缴纳对象或未保存凭证,都可能产生合规风险。企业应将该义务纳入年度法务和会计工作计划。
资料将防灾基金界定为国家预算外财政基金,用于灾害预防、应对和灾后恢复。相关对象包括劳动者、企业和合作社,并存在免缴或减缴情形。管理重点不仅是缴款,还包括准确计算、按期缴纳、正确核算和完整保存资料。
📌 需牢记的要点
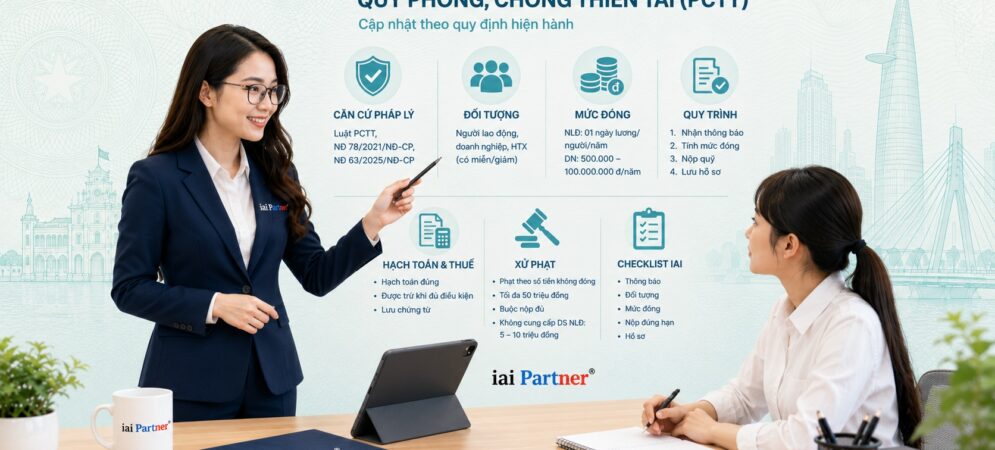
- 依据 — 《防灾法》(现行合并文本)、第78/2021/ND-CP号政令和第63/2025/ND-CP号政令。
- 对象 — 劳动者、企业和合作社;部分情形可按规定免缴或减缴。
- 缴纳标准 — 劳动者每人每年一日工资;企业按资产价值确定,每年500,000至100,000,000越南盾。
- 流程 — 接收通知、计算缴纳额、缴纳基金和保存资料;每一步都有负责人和完成凭证。
- 处罚 — 未缴或少缴按欠缴金额处罚,最高50,000,000越南盾,且仍须补足全部义务;缺少劳动者名单处以5,000,000至10,000,000越南盾罚款。
防灾基金属于合规义务,并非自愿缴纳
防灾基金旨在为灾害预防、应对和灾后恢复提供资金保障。根据资料,该基金属于国家预算外财政基金,适用于规定范围内的个人、企业和组织。因此,企业不应将缴费通知视为可以任意选择时间处理的一般行政事项。
资料列明的法律依据包括现行合并文本的《防灾法》、第78/2021/ND-CP号政令和第63/2025/ND-CP号政令。企业应根据实际情况,对照执行时适用的通知和规定。存在免缴或减缴情形,并不意味着企业可以在缺乏依据和证明资料的情况下自行认定。
防灾基金的合规义务并不止于付款;企业还必须证明已正确确定缴纳对象、缴纳金额及相关资料。
企业需要核查的缴纳对象和缴纳标准
资料将劳动者、企业和合作社列为需要核查缴纳义务的对象。劳动者的缴纳标准为每人每年一日工资。企业的缴纳额根据资产价值确定,每年为500,000越南盾至100,000,000越南盾。
企业应明确区分组织自身的缴纳义务与劳动者名单相关的部分。常见错误包括人员名单未更新、用工变动未反映,以及免缴或减缴资料不完整。正确计算缴纳额应以有依据的人员数据和资产数据为起点,不应简单沿用上一期数字。
| 核查对象 | 资料所列内容 | 企业控制要点 |
|---|---|---|
| 劳动者 | 每人每年一日工资 | 劳动者名单、人员变动及免缴或减缴资料 |
| 企业、合作社 | 按资产价值确定,每年500,000越南盾至100,000,000越南盾 | 资产依据、缴纳通知和缴款凭证 |
| 免缴或减缴情形 | 部分情形可按规定免缴或减缴 | 无依据和证明资料时不得自行适用 |
企业防灾基金合规流程
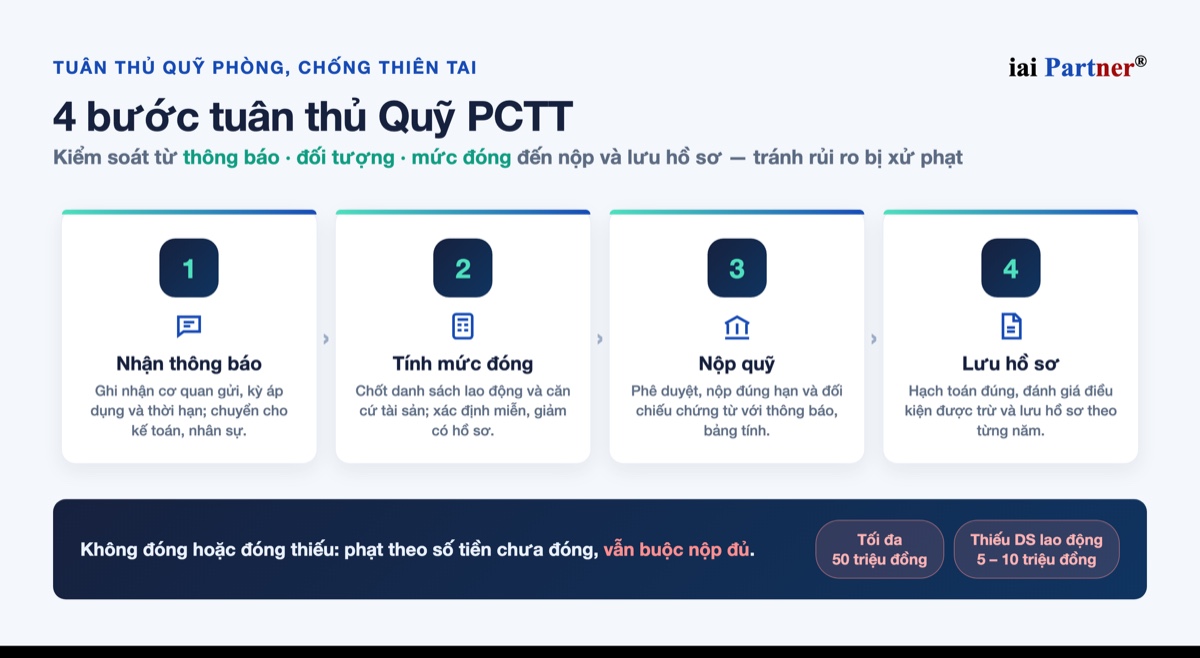
资料建议的流程包括四个步骤:接收通知、计算缴纳额、缴纳基金和保存资料。每一步都应明确负责人、内部期限和完成凭证。若仅交由一人处理且缺乏复核,企业容易遗漏通知或使用已不适用的数据。
步骤一:接收并分类通知
收到通知后,企业应记录发文机关、适用期间、相关对象和完成期限。通知应同时发送给会计、人力资源及有权审批人员。自始保存原件或电子版本,有助于避免遗失并形成后续核查依据。
步骤二:确定缴纳对象并计算缴纳额
会计部门应与人力资源部门协调,确定劳动者名单及期间内的人员变动。同时,企业必须核查用于确定组织缴纳义务的资产依据。计算表应明确数据来源、计算方法、免缴或减缴情形以及最终复核人员。
步骤三:审批、缴纳和核对
缴纳前,应根据劳动者名单、资产依据和应缴金额复核计算表。付款后,会计部门必须将银行凭证或收款凭证与通知及已审批计算表进行核对。即使是小额差异,如未及时处理,也可能在主管机关检查时形成欠缴情形。
步骤四:会计核算和资料保存
资料要求正确核算、保存凭证,并关注相关支出税前扣除的适用条件。企业应按年度保存通知、劳动者名单、计算表、免缴或减缴资料、内部审批和缴款凭证。完整资料有助于快速说明情况,并避免依赖此前的经办人员。
为减少对单一人员的依赖,贵企业可将计算和凭证保存工作交由 申报管理与税务会计服务 并与 人力资源与薪资管理服务 协作,以按期确定劳动者名单。
企业不合规的处罚和后果
根据资料,未缴或未足额缴纳可能按照欠缴金额受到处罚,最高罚款为50,000,000越南盾。除罚款外,企业还必须补足全部欠缴义务。这说明缴纳罚款不能替代完成强制缴纳义务。
资料还指出,未提供劳动者名单的行为可被处以5,000,000越南盾至10,000,000越南盾罚款。该风险值得重视,因为人员数据通常由其他部门管理,而通知往往由会计部门接收。若缺乏协同流程,即使企业已准备好缴款资金,也可能受到处罚。
| 应避免的行为 | 资料所列处罚 | 管理后果 |
|---|---|---|
| 未缴或未足额缴纳 | 按欠缴金额处罚,最高50,000,000越南盾 | 仍须补足全部欠缴义务 |
| 未提供劳动者名单 | 罚款5,000,000越南盾至10,000,000越南盾 | 需要说明情况并补充人员数据 |
| 未保存缴款或计算资料 | 资料未列明单独罚款金额 | 难以证明已正确履行、核算和确定缴纳额 |
常见合规错误及控制方法
第一类错误是通知仅发送至某一接收人,却未转交会计部门或负责人,导致遗漏。第二类错误是使用旧的劳动者名单,造成漏列、重复或错误适用免缴、减缴情形。第三类错误是已缴款但未完整保存凭证,导致企业难以证明已完成义务。
企业应建立统一的合规日历,涵盖税务、保险、劳动和防灾基金义务。每项义务都应明确主要负责人、数据提供人和审批人。期限提醒和检查清单可减少对个人记忆的依赖,并为每个执行期间形成清晰的控制记录。
- 指定一名主要通知接收人和一名备份人员。
- 将劳动者名单与计算时点的人事数据进行核对。
- 保存确定企业资产和缴纳额的依据。
- 在纳入计算表前复核免缴或减缴资料。
- 将缴款凭证与通知及已审批金额进行核对。
- 按年度保存资料,便于核算、检查和说明。
缴纳期结束前的合规检查清单
检查清单可帮助企业从通知接收到资料保存进行全流程控制。每一项都应有确认人员和附件资料,而不只是简单勾选完成。接受检查时,企业可立即提供计算依据、缴款凭证及相关劳动者数据。
- 已接收并保存主管机关通知。
- 已正确确定应缴、免缴或减缴对象。
- 已确定劳动者名单和有依据的资产数据。
- 已计算缴纳额并由独立人员复核。
- 已按期缴纳并完整核对付款凭证。
- 已完成核算、评估税前扣除条件并按年度保存资料。
常见问题
企业是否必须缴纳防灾基金?
根据资料,企业和合作社属于需要核查缴纳义务的对象。部分情形可能免缴或减缴,但在适用前必须具备相应依据和资料。
企业未缴基金时,只缴罚款即可吗?
不是。资料指出,企业可能按照欠缴金额被罚款,最高为50,000,000越南盾,同时还必须补足全部欠缴义务。
防灾基金缴款能否计入税前扣除费用?
资料指出,在满足全部条件时,该缴款可以税前扣除。企业应正确核算,并完整保存通知、计算表、审批文件和缴款凭证,以备核查。
IAI Partner 的建议
尊敬的企业客户:
防灾基金应与税务、保险和劳动义务一并纳入年度合规计划。企业应从接收通知、确定对象、计算缴纳额到缴款和保存凭证进行全过程控制。
缴纳额可能远低于因处罚、补充资料和说明情况产生的成本。企业尤其应避免不提供劳动者名单或使用未更新的人员数据。
需要支持?IAI Partner可协助核查缴纳对象、缴纳金额、会计资料和合规检查清单,帮助企业按期履行义务、完整保存凭证并降低处罚风险。
谨致敬意,
iai Partner®
来源:IAI-Partner.com
相关内容
需要帮助?联系 IAI Partner
📞 热线: 033 944 7112
📧 邮箱: hi@iai-partner.com
🌐 网站: iai-partner.com