

第254/2026/ND-CP号法令自2026年7月1日起施行,直接影响企业的电子发票流程。
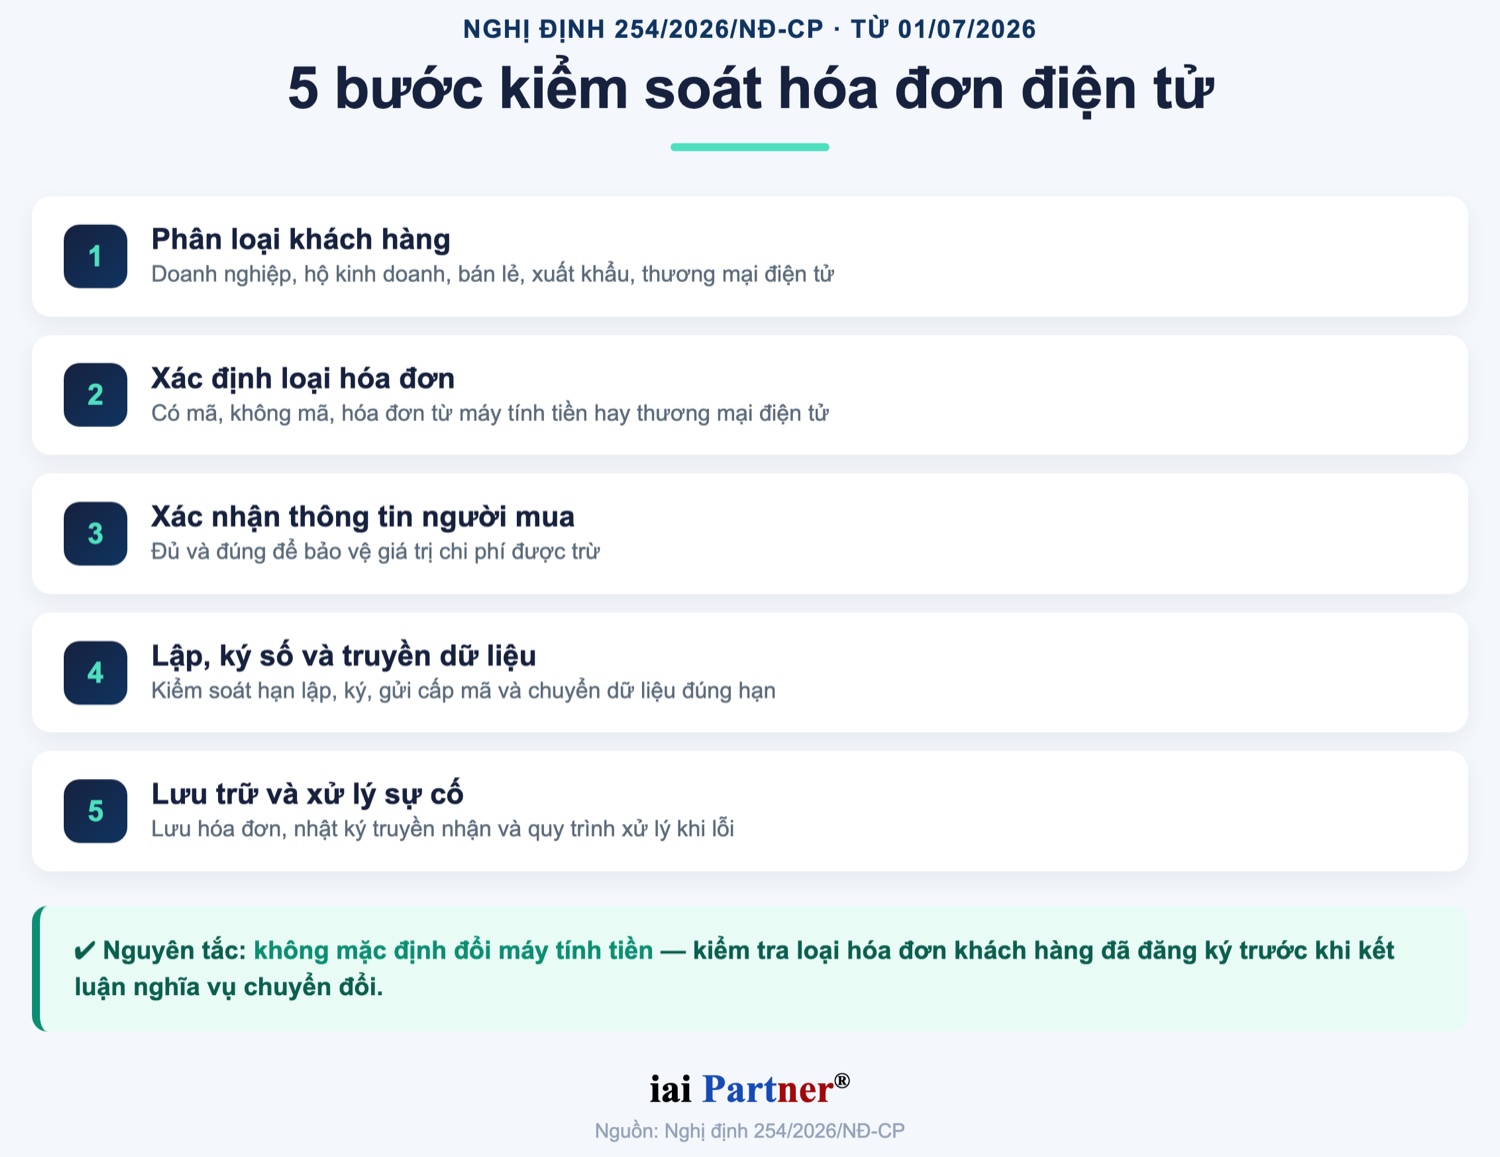
贵企业应从现在起复核发票类型、开具时间、购买方信息、数字签名和数据传输。
📌 需牢记的要点
- 2026年7月1日生效: 第254/2026/ND-CP号法令取代旧的电子发票框架(第123/2020号和第70/2025号法令)。
- 正确分类: 部署前先确定发票类型 — 有码、无码、收银机或电子商务。
- 发票开具时间: 重大风险点;按交付时点开具,而非仅按收款时点。
- 买方信息: 决定可扣除费用的价值,须在开具发票前确认。
- 不要默认改用收银机: 在得出转换义务结论前,先核查客户已登记的发票类型。
企业需要掌握的变更概览
第254/2026/ND-CP号法令对税收管理法108/2025/QH15中关于电子发票和电子凭证的内容作出详细规定。根据来源资料,该法令包括5章、45条以及发票内容附录。新文件终止旧框架的效力,包括第123/2020/ND-CP号法令、第41/2022/ND-CP号法令第1条和第70/2025/ND-CP号法令。因此,企业不应只零散更新几个表单,而应重新审查从头到尾的发票流程。
自2026年7月1日起,电子发票管理应从零散更新转向统一流程控制。
与旧框架相比的主要变化
来源资料显示,变化不只在文件名称,还在于运营义务的系统化方式。企业需要更新SOP、合同、检查清单和咨询档案中的法律依据。电子商务、数字平台和跨境客户群体也需要更仔细审查。对于年收入超过10亿越南盾的经营户、个人,或出售须登记所有权、使用权资产的情况,发票适用事项应纳入单独检查清单。
| 内容 | 旧框架 | 第254/2026/ND-CP号法令 | 运营影响 |
|---|---|---|---|
| 文件结构 | 第123号法令是基础框架,第70号法令修改了多项条款 | 发布新的替代法令 | 更新SOP、合同和检查清单中的法律依据 |
| 法律依据 | 基于旧税收管理法及修订文件 | 基于税收管理法108/2025/QH15 | 更改文章和咨询档案中的引用依据 |
| 来自收银机的发票 | 第70号法令补充了直接向消费者销售的群体 | 明确已使用有码或无码发票的情形无需强制转换 | 如果客户已合法登记,不应认定必须更换样式 |
| 超过10亿越南盾的经营户和个人 | 规定分散在旧框架中 | 必须适用有码发票或来自收银机的发票 | 将10亿越南盾收入标准加入经营户检查清单 |
实施前正确分类发票类型
一个主要风险是企业过快认定所有零售客户都必须转为来自收银机的发票。来源资料强调,直接向消费者销售的群体并非总是必须更改发票形式。如果企业已合法登记使用有码或无码发票,在变更前应检查当前状态。正确分类有助于减少客户导入、软件配置和销售部门指导中的错误。
| 对象群体或业务 | 需注意的发票形式 | 控制备注 |
|---|---|---|
| 企业、经济组织、经营户和普通经营个人 | 带税务机关代码的电子发票 | 如果尚未满足使用无码发票条件,这是安全的默认选择 |
| 具备符合条件的信息技术基础设施的领域 | 无码电子发票 | 若属于高风险群体或已登记使用有码发票,则不适用 |
| 零售、餐饮、酒店、客运和个人服务 | 来自收银机的电子发票 | 在认定必须转换前,应检查发票登记状态 |
| 出口货物或向境外提供服务 | 电子商务发票或适当的电子发票 | 取决于向税务机关传输电子数据的条件 |
发票开具时间是容易产生风险的环节
根据来源资料,发票开具时间在第9条中被重点强调,并应按交易类型进行控制。企业不应只依据收款时间,因为货物销售和服务提供适用不同原则。多次交货或按项目验收时,每次交货、验收或移交均须就相应部分开具发票。对于货物出口,卖方自行确定开具发票时间,但不得晚于通关后的下一个工作日。
| 业务 | 根据来源资料的发票开具时间 |
|---|---|
| 销售货物 | 在转移所有权或使用权时,不论是否已收款 |
| 提供服务 | 服务完成时;若在提供前或提供过程中收款,则在收款时开具 |
| 多次交货或按项目验收 | 每次交货、验收或移交均须就相应部分开具发票 |
| 货物出口 | 最迟不得超过通关后的下一个工作日 |
| 需要对账的大量服务 | 在完成对账时开具,但不得超过行业或服务类型的专门期限 |
购买方信息决定费用价值
新法令要求企业在开具发票前更清楚地沟通购买方信息。当购买方不提供姓名、地址或个人识别号码时,发票可填写“销售给消费者”。但是,缺少购买方信息或开具给消费者的发票,不能用于作为组织、经营户或经营个人的购买方进行费用核算和税务汇算。因此,销售部门应在开具费用发票前要求提供信息,包括名称、税号或识别号码以及按规定的地址。
如果发票需要作为合规费用使用,必须在开具前确认购买方信息。
- 在成交或开具发票前增加确认购买方信息的步骤。
- 在销售软件或会计软件中配置提醒。
- 标准化要求提供名称、税号、识别号码和地址的消息模板。
- 明确区分最终消费交易和需要费用核算的交易。
数字签名、数据传输和运营风险处理
来源文件指出,数字签名时间可能与发票开具时间不同,但必须控制签名、发送取码或传输数据的期限。企业应在每日检查清单中区分开具发票、数字签名、发送取码和数据传输等各个节点。对于无码电子发票,来源文件提到发送全部数据、汇总表或交易信息表的情形。每月平均100万张发票的直接传输阈值,也应用于区分直接传输还是通过服务提供商传输的客户。
另一个值得注意的点是对举报未开具发票行为的奖励。根据来源资料,最高奖励为罚款金额的10%,且每案不超过1000万越南盾。如果企业开具发票不完整、延迟或信息错误,这会增加来自消费者反映的风险。实际控制方式是按时开具发票、保存检查日志,并建立明确的故障处理流程。
企业自2026年7月1日起的实施检查清单
为适应这一新框架,贵企业应从更新客户检查清单和销售流程开始。每笔交易都需要正确的发票类型、正确的时点以及按期传输的数据。会计、销售、客服和系统部门在应用前须统一各自职责。若企业仍有纸质收据或预印发票,应根据来源文件在2027年节点前制定使用、销毁或转换计划。
- 复核属于直接向消费者销售群体的客户名单。
- 检查年收入超过10亿越南盾的经营户和个人。
- 更新在开具费用发票前要求购买方信息的通知模板。
- 配置数字签名和数据传输流程,最迟不超过下一个工作日。
- 检查尚存的纸质收据和预印发票,并规划适当的过渡。
- 发生数据传输故障时,保存证明不可抗力事件的资料。
IAI Partner 的建议
尊敬的企业客户:
IAI Partner建议贵企业不要等到生效日才更新电子发票流程。本文应纳入销售、会计、客户服务和系统检查清单。
企业应复核各客户群体、正在使用的发票类型、发票开具时间和传输数据。出口、零售、电子商务和经营户情形应分别评估。
需要支持?贵企业可准备当前发票流程、客户名单和购买方信息模板,以便IAI Partner按风险群体复核。
尽早标准化有助于企业减少错误,限制不符合费用条件的发票,并在税务机关要求解释时更主动应对。
谨致敬意,
iai Partner®
来源:IAI-Partner.com
常见问题
第254/2026/ND-CP号法令何时生效?
根据来源资料,本文自2026年7月1日起生效,适用于电子发票和电子凭证。
零售企业是否必须转为来自收银机的发票?
不应自动下结论。来源资料指出,在确定转换义务前应检查当前发票登记状态。
填写“销售给消费者”的发票能否作为合规费用?
根据来源资料,缺少购买方信息或开具给消费者的发票,不能用于作为组织、经营户或经营个人的购买方进行费用核算和税务汇算。
需要帮助?联系 IAI Partner
📞 热线: 033 944 7112
📧 邮箱: hi@iai-partner.com
🌐 网站: iai-partner.com