

バウチャーの性質を判断することは、請求書の発行時点を決める前の第一歩です。「ギフト券」という名称だけでは、取引が完了したかどうかは判断できません。企業は、保有者が商品、特定のサービス、多目的な支払権、または契約履行の担保を受けるのか確認する必要があります。
01/07/2026以降、政令254/2026/NĐ-CPと通達91/2026/TT-BTCが資料上の主要な根拠となります。政令は請求書発行の原則と時点を定め、通達は実施方法を案内します。誤分類は、早すぎる発行、重複発行、または説明資料の不足につながる可能性があります。
📌 押さえておくべき要点
- まず実質を判断 —「バウチャー」「ギフトカード」という名称は、取引が完了したかどうかを示しません。
- 4つの区分 — 特定商品、特定サービス、多目的カード、手付金。区分ごとに請求書発行時点が異なります。
- 根拠 — 2026年07月01日から政令254/2026/ND-CPと通達91/2026/TT-BTCが適用されます。
- 通達91 — 委任と請求書処理を案内しますが、企業に代わってバウチャーを分類しません。
- リスク — 誤分類は、早すぎる発行、重複発行、売上計上漏れ、費用資料不足につながります。
バウチャーという名称だけで請求書発行時点を判断しない
企業は多くの制度をまとめてバウチャー、ギフトカード、商品券と呼ぶことがあります。しかし、各制度が保有者に与える権利は大きく異なる場合があります。商品に結び付くもの、サービスを特定するもの、複数の選択肢に使えるカードがあります。一部の受取金は契約履行を担保する手付金の性質を持つこともあります。
資料によれば、安全な原則は、実際の商品の販売またはサービス提供がいつ発生したかを明確に証明することです。企業は、保有者の権利、利用条件、商品またはサービスの範囲、資金の流れを記載する必要があります。資料が曖昧なほど、請求書発行時点を誤るリスクが高まります。経理は期末まで待たず、制度設計の段階から関与すべきです。
取引の性質を正しく判断することが、適切な時点で請求書を発行し、売上の誤計上を防ぐ条件です。
発行前に分類すべき4つの取引類型
資料の判断枠組みでは、保有者が実際に受け取る権利に基づき、バウチャーを4つの主要区分に分けています。分類は、営業部門がコードを発行または代金を受領する前に完了させる必要があります。販売条件は営業や運営部門が設計することが多いため、これは経理だけの責任ではありません。制度を市場に出す前に、各部門が共通の解釈に合意する必要があります。
| 取引区分 | 請求書発行時点の判断方法 |
|---|---|
| 特定商品のバウチャー | 商品の所有権または使用権が移転した時点で請求書を発行します。 |
| 特定サービスのバウチャー | 提供前または提供中に代金を受領する場合は、受領時に請求書を発行します。 |
| 多目的カード | 顧客が実際に利用した時点での発行を検討し、規程と照合データを整備します。 |
| 手付金 | 受取金が実際に契約締結または履行を担保する場合にのみ例外を適用します。 |
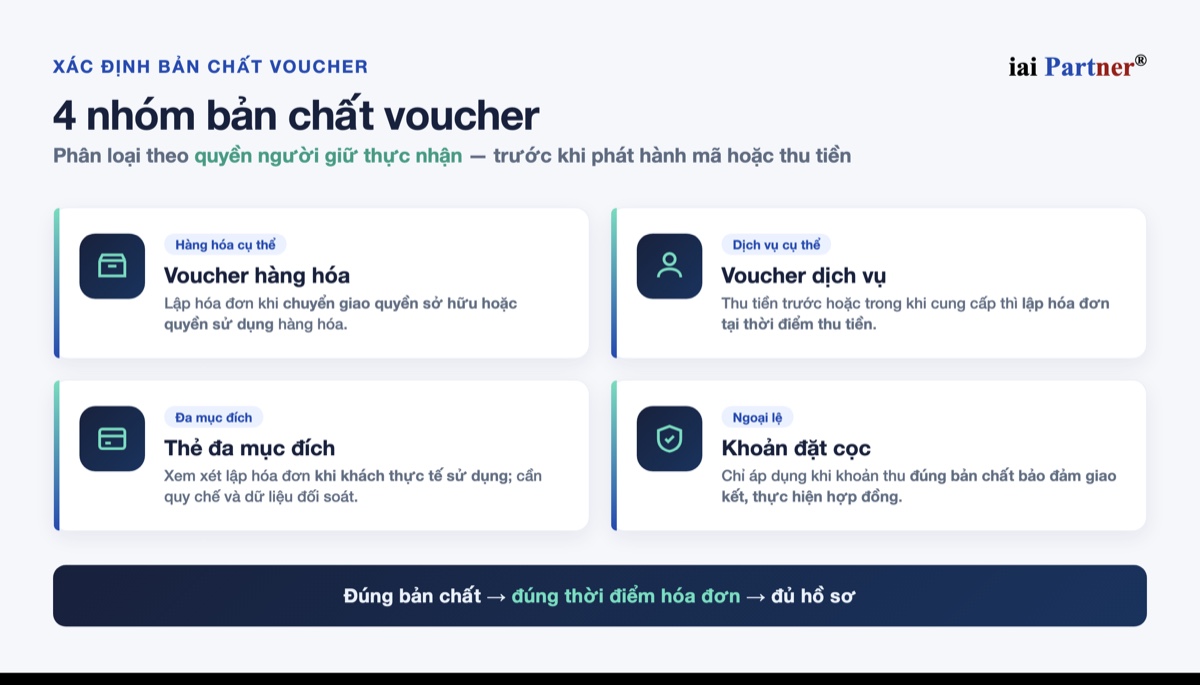
この分類表は出発点であり、契約や具体的な利用条件の確認に代わるものではありません。同じバウチャー名称でも、保有者の権利が異なれば処理も異なる可能性があります。企業は商品説明、資金の流れ、請求書発行時点の判断根拠を保存すべきです。これらの資料は運用の一貫性と必要時の説明を支えます。
商品バウチャーとサービスバウチャーでは発行時点が異なる
スーパー、衣料店、小売チェーンで使うバウチャーでは、コード販売だけで商品が引き渡されたとは限りません。購入者がカードだけを受け取り、商品をまだ選んでいない場合、企業は代金、コード、利用条件を管理する必要があります。請求書は商品が実際に利用者へ引き渡された時点で検討されます。所有権がそれ以前に移転している場合、利用日まで自動的に待つべきではありません。
特定サービスを明確に示すバウチャーでは、請求書発行時点は代金受領時点に直接左右されます。資料では、ホテル1泊、特定のスパプラン、ビュッフェ、研修コースなどが例示されています。提供前または提供中に代金を受領する場合、受領時に請求書を発行します。契約と利用条件は、会計処理と請求書発行方法に整合させる必要があります。
多目的カードと手付金は慎重な処理が必要
多目的カードは販売時点で、商品、サービス、税率、具体的な提供者が特定されていないことがよくあります。資料では、顧客が実際にカードを利用した時点で請求書を発行する考え方を、適用上の見解として示しています。これはすべてのバウチャーモデルに自動適用される独立した規則ではありません。高額、多数当事者、複雑な資金流の制度は、所轄税務当局に確認すべきです。
企業は請求書発行を遅らせる目的だけで、前受金を「手付金」と呼び替えるべきではありません。例外が適用できるのは、その金銭が民事上の性質として契約締結または履行を実際に担保する場合に限られます。返金条件、利用権、当事者の義務はその実質を反映する必要があります。領収書上の名称は実際の取引内容に代わるものではありません。
通達91は実施を案内するが、企業に代わってバウチャーを分類しない
通達91/2026/TT-BTCは、電子請求書発行の委任と発行済み請求書の処理について企業を支援します。第三者へ委任する場合、当事者は書面による契約または合意を締結し、規定に従って登録する必要があります。請求書には委任者と受任者の情報を表示しなければなりません。購入者が認識できるよう、委任の事実も公表する必要があります。
請求書に誤りがある場合、企業は重要事項に影響しない誤りと、金額、税率、取引内容に関する誤りを区別する必要があります。代金受領後にサービスが取消しまたは終了した場合、請求書の調整処理が必要です。通達は、バウチャーが商品、サービス、支払手段のいずれかを企業に代わって判断しません。バウチャーの性質判断は引き続き企業の第一の責任です。
購入側の資料と発行前の管理手順
顧客や従業員への贈答用にバウチャーを購入する企業は、請求書1枚だけを保管して資料が完了したと考えることはできません。支出は事業活動、顧客対応、販売促進、または明確な福利厚生方針と関連している必要があります。資料には決定書、規程、契約、コード一覧、引渡記録、受取人一覧を含めるべきです。資料によれば、1回の支払額が500万ドン以上の場合、非現金決済の条件を満たす必要があります。
発行前に、企業は保有者の権利を記載し、取引を分類し、請求書発行時点を確定する必要があります。システムではコード、額面、利用状況、利用日、残高を追跡しなければなりません。契約、支払証憑、引渡資料、照合データを同時に標準化する必要があります。制度設計上の誤りは、重複発行、売上計上漏れ、費用資料不足につながりやすくなります。
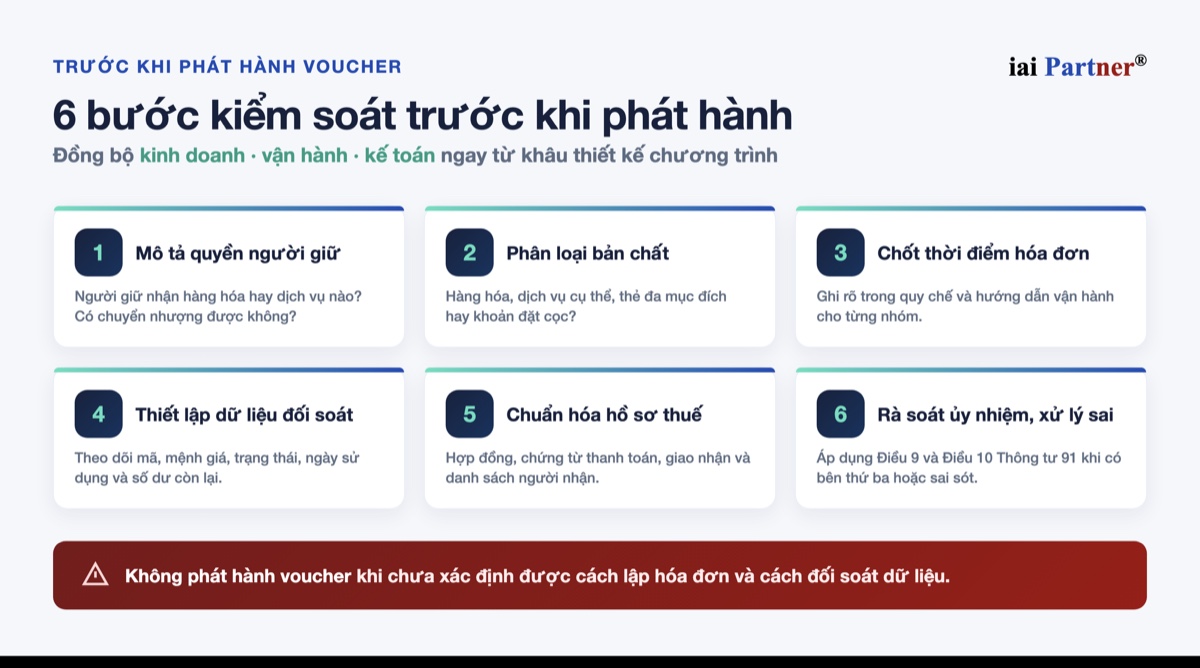
請求書の発行方法とデータ照合方法を決定する前に、バウチャーを発行すべきではありません。
バウチャーの性質判断は、適切な請求書発行時点、正確な売上、十分な資料という3つの要件を結び付けます。複雑なモデルでは、企業は開始前に利用条件、資金の流れ、各当事者の役割を確認すべきです。早期管理は、後日の請求書調整や説明より通常はるかに簡単です。これは安全で一貫したバウチャー運用の基盤となります。
バウチャー資料を最初から会計プロセスに結び付けるため、貴社は次を利用できます: 申告管理・税務会計サービス を利用し、次も参照します: 政令254/2026/NĐ-CPに基づく電子請求書の新規定.
よくある質問
バウチャー販売時に直ちに請求書を発行する必要がありますか。
バウチャーという名称だけでは判断できません。企業は、商品、特定サービス、多目的カード、手付金のいずれかを判断する必要があります。取引の性質ごとに請求書発行時点が異なります。
前払いされたサービスバウチャーの請求書はいつ発行しますか。
資料によれば、バウチャーがサービスを明確に特定し、提供前または提供中に代金を受領する場合、受領時に請求書を発行します。手付金は、実際に契約履行を担保する場合にのみ例外となります。
多目的カードの請求書はどのように処理しますか。
資料では、顧客が実際にカードを利用した時点で請求書を発行する考え方を、適用上の見解として示しています。企業は明確な規程、照合データ、証拠資料を整備する必要があります。大規模または多数当事者のモデルは、所轄税務当局に確認すべきです。
IAI Partnerからの推奨事項
企業ご担当者様
バウチャーは単一で均一な取引類型ではありません。同じ名称でも、保有者の権利や商品・サービスの発生時点は完全に異なる場合があります。
IAI Partnerは、制度を開始する前に取引の性質を判断することを推奨します。バウチャー規程、資金の流れ、請求書発行時点、照合データを同時に設計する必要があります。
サポートが必要ですか。IAI Partnerは、バウチャーモデル、税務資料、請求書発行手順の確認を支援します。企業が正しい実質、時点、説明根拠を確保できるようにすることが目的です。
出典:IAI-Partner.com
関連コンテンツ
サポートが必要ですか?IAI Partnerへ
📞 ホットライン: 033 944 7112
📧 メール: hi@iai-partner.com
🌐 ウェブサイト: iai-partner.com