

📌 押さえておくべき要点
- 完了の3関門: 解散には 法務、税務、関連機関への義務.
- 状態を把握: 状態 00、03、06 では処理ルートが異なり、同じ手続を一律に適用すべきではありません。
- 正しい手続ルート: 連携ルートと税務直接登録ルートでは、 提出先、様式、確認すべき結果が異なります.
- 4つの義務群: 申告、請求書、納税、関連義務は、手続完了前にすべて確認する必要があります。
- 状態06: 登録住所で活動していない企業は、実情に応じて 税務番号の停止または復活 を選択する必要があります。
企業解散は、事業登録機関に書類を提出するだけではありません。IAI Partnerの資料によれば、 法務、税務、関連機関という3つの「関門」.
手続が長引きやすい原因は、各作業をばらばらに処理することです。法的状態、税務番号の状態、税務当局の通知は同時に確認する必要があります。登録住所で活動していない場合は、解散か税務番号の復活かを明確に選ぶ必要があります。
企業解散には3つの「関門」がある
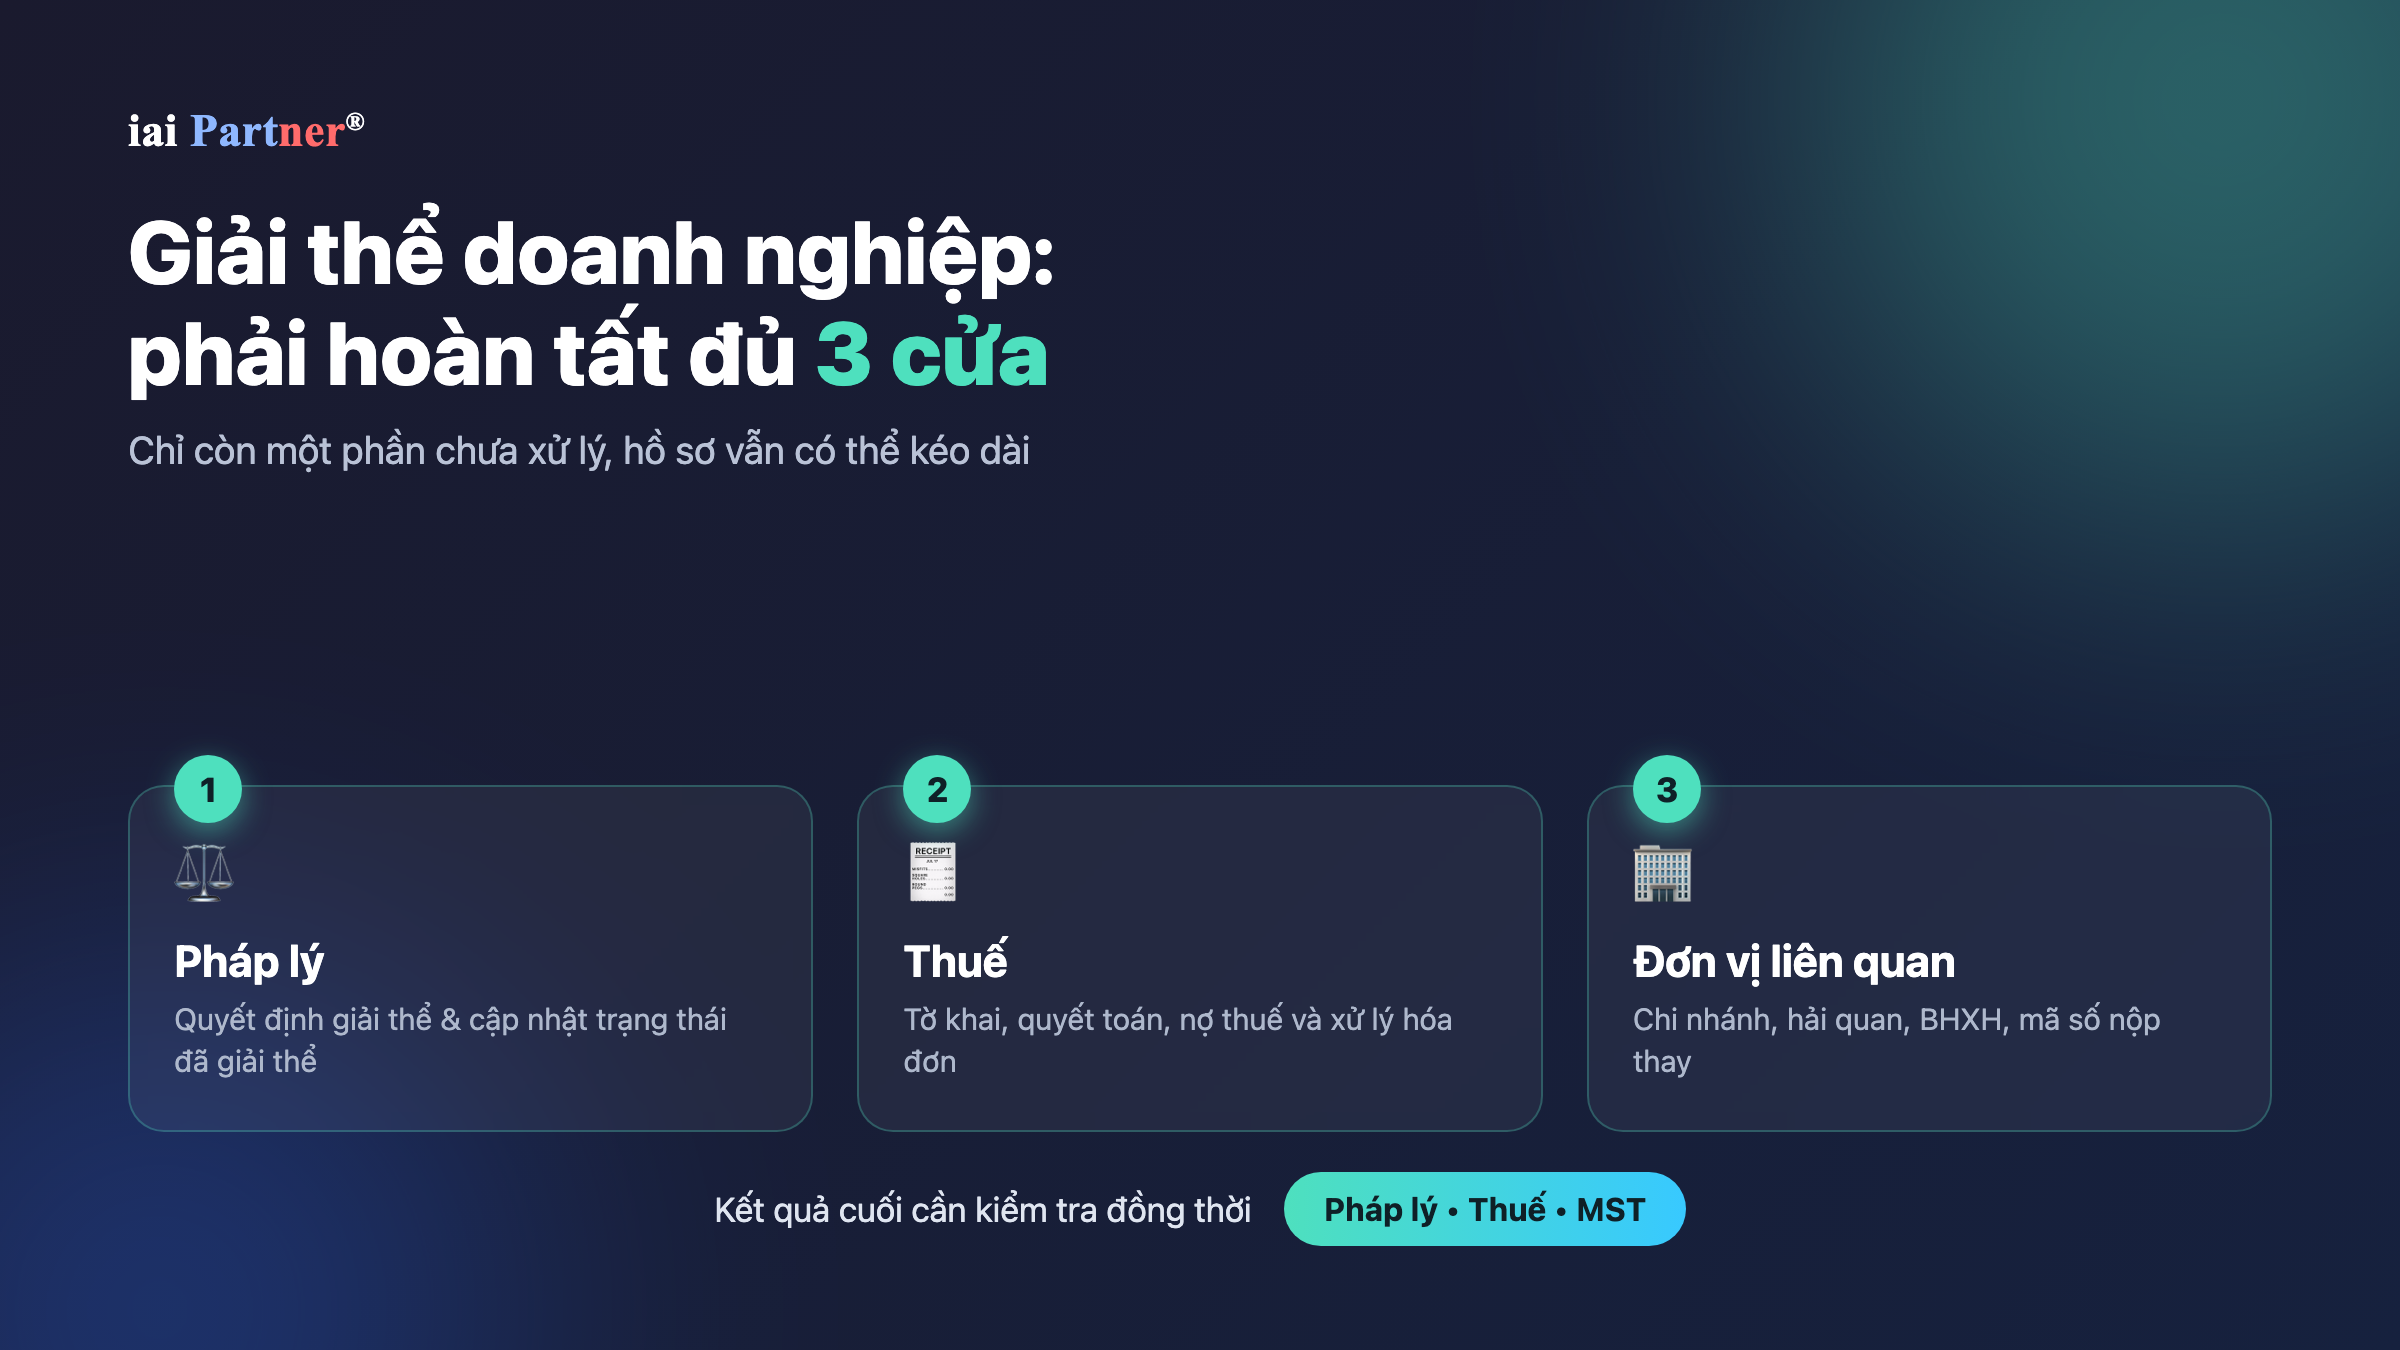
第1の関門は法務で、解散決定と企業の解散済み状態への更新が含まれます。第2は税務で、申告、確定、税債務、請求書処理を完了する必要があります。第3は、支店、税関、社会保険、代理納付用税務番号などの関連義務です。一つでも未処理の事項が残れば、他の機関で前段階が完了していても手続が長引く可能性があります。
3関門
法務・税務・関連機関
最終確認では、法的状態、税務番号の状態、税務当局の通知を同時に確認する必要があります。
処理前に税務番号の状態を正しく確認する
資料では、よくある3つの状態を区別しています。状態 00 は活動中で、解散手続を開始できます。状態 03 は手続中ですが、税務番号の効力停止が未完了です。状態 06 は登録住所で活動しておらず、解散または復活の方向で早急に処理する必要があります。停止ルートの最終状態は 01、つまり活動を停止し、税務番号の効力停止手続を完了した状態です。
⚠️ 状態を誤ると処理ルートも誤る
企業は様式を準備する前に実際の状態を確認すべきです。復活が必要なケースに停止書類を使う、またはその逆を行うと、不必要な処理が増える可能性があります。
2つの手続ルートで提出先と確認結果が決まる
第1のルートは事業登録の連携制度で、資料上は企業、協同組合、個人事業に適用されます。通常の解散手続は事業登録機関で開始・終了し、その後データが税務当局へ送られて税務処理が行われます。このルートで確認すべき税務結果は 28/TB-ĐKTです。第2は直接税務登録ルートで、連携制度を利用しない組織や個人が対象となり、開始様式は 24/ĐKT 、最終結果は 18/TB-ĐKT.
2つの手続ルートの比較
| 項目 | 事業登録連携 | 直接税務登録 |
|---|---|---|
| 開始先 | 事業登録機関 | 税務当局 |
| 開始様式 | 事業登録書類に従う | 24/ĐKT |
| 税務結果 | 28/TB-ĐKT | 18/TB-ĐKT |
ルートを誤ると、提出先、様式、結果のいずれも誤り、処理が遅れることがあります。どの様式にも署名・提出する前に、企業は連携制度か直接税務登録かを確認する必要があります。書類上は小さな判断でも、その後の処理全体を左右します。
連携制度による解散の7ステップ
- 決定前に未処理の義務をすべて確認します。
- 企業の法的書類に基づき解散決定を発行します。
- Theo dõi 17/TB-ĐKT を確認し、税務番号停止手続中の状態を把握します。
- 申告、確定、請求書、税債務、関連義務を完了します。
- Nhận 28/TB-ĐKT を受領します。
- 債務処理後に解散書類を提出します。
- 最終状態が解散済みに更新されたことを確認します。
⚠️ 17/TB-ĐKTは最終結果ではない
資料では 17/TB-ĐKTで止めないことが強調されています。これは税務番号停止手続中であることを示す通知にすぎず、最終結果に至る前に未処理義務を完了する必要があります。
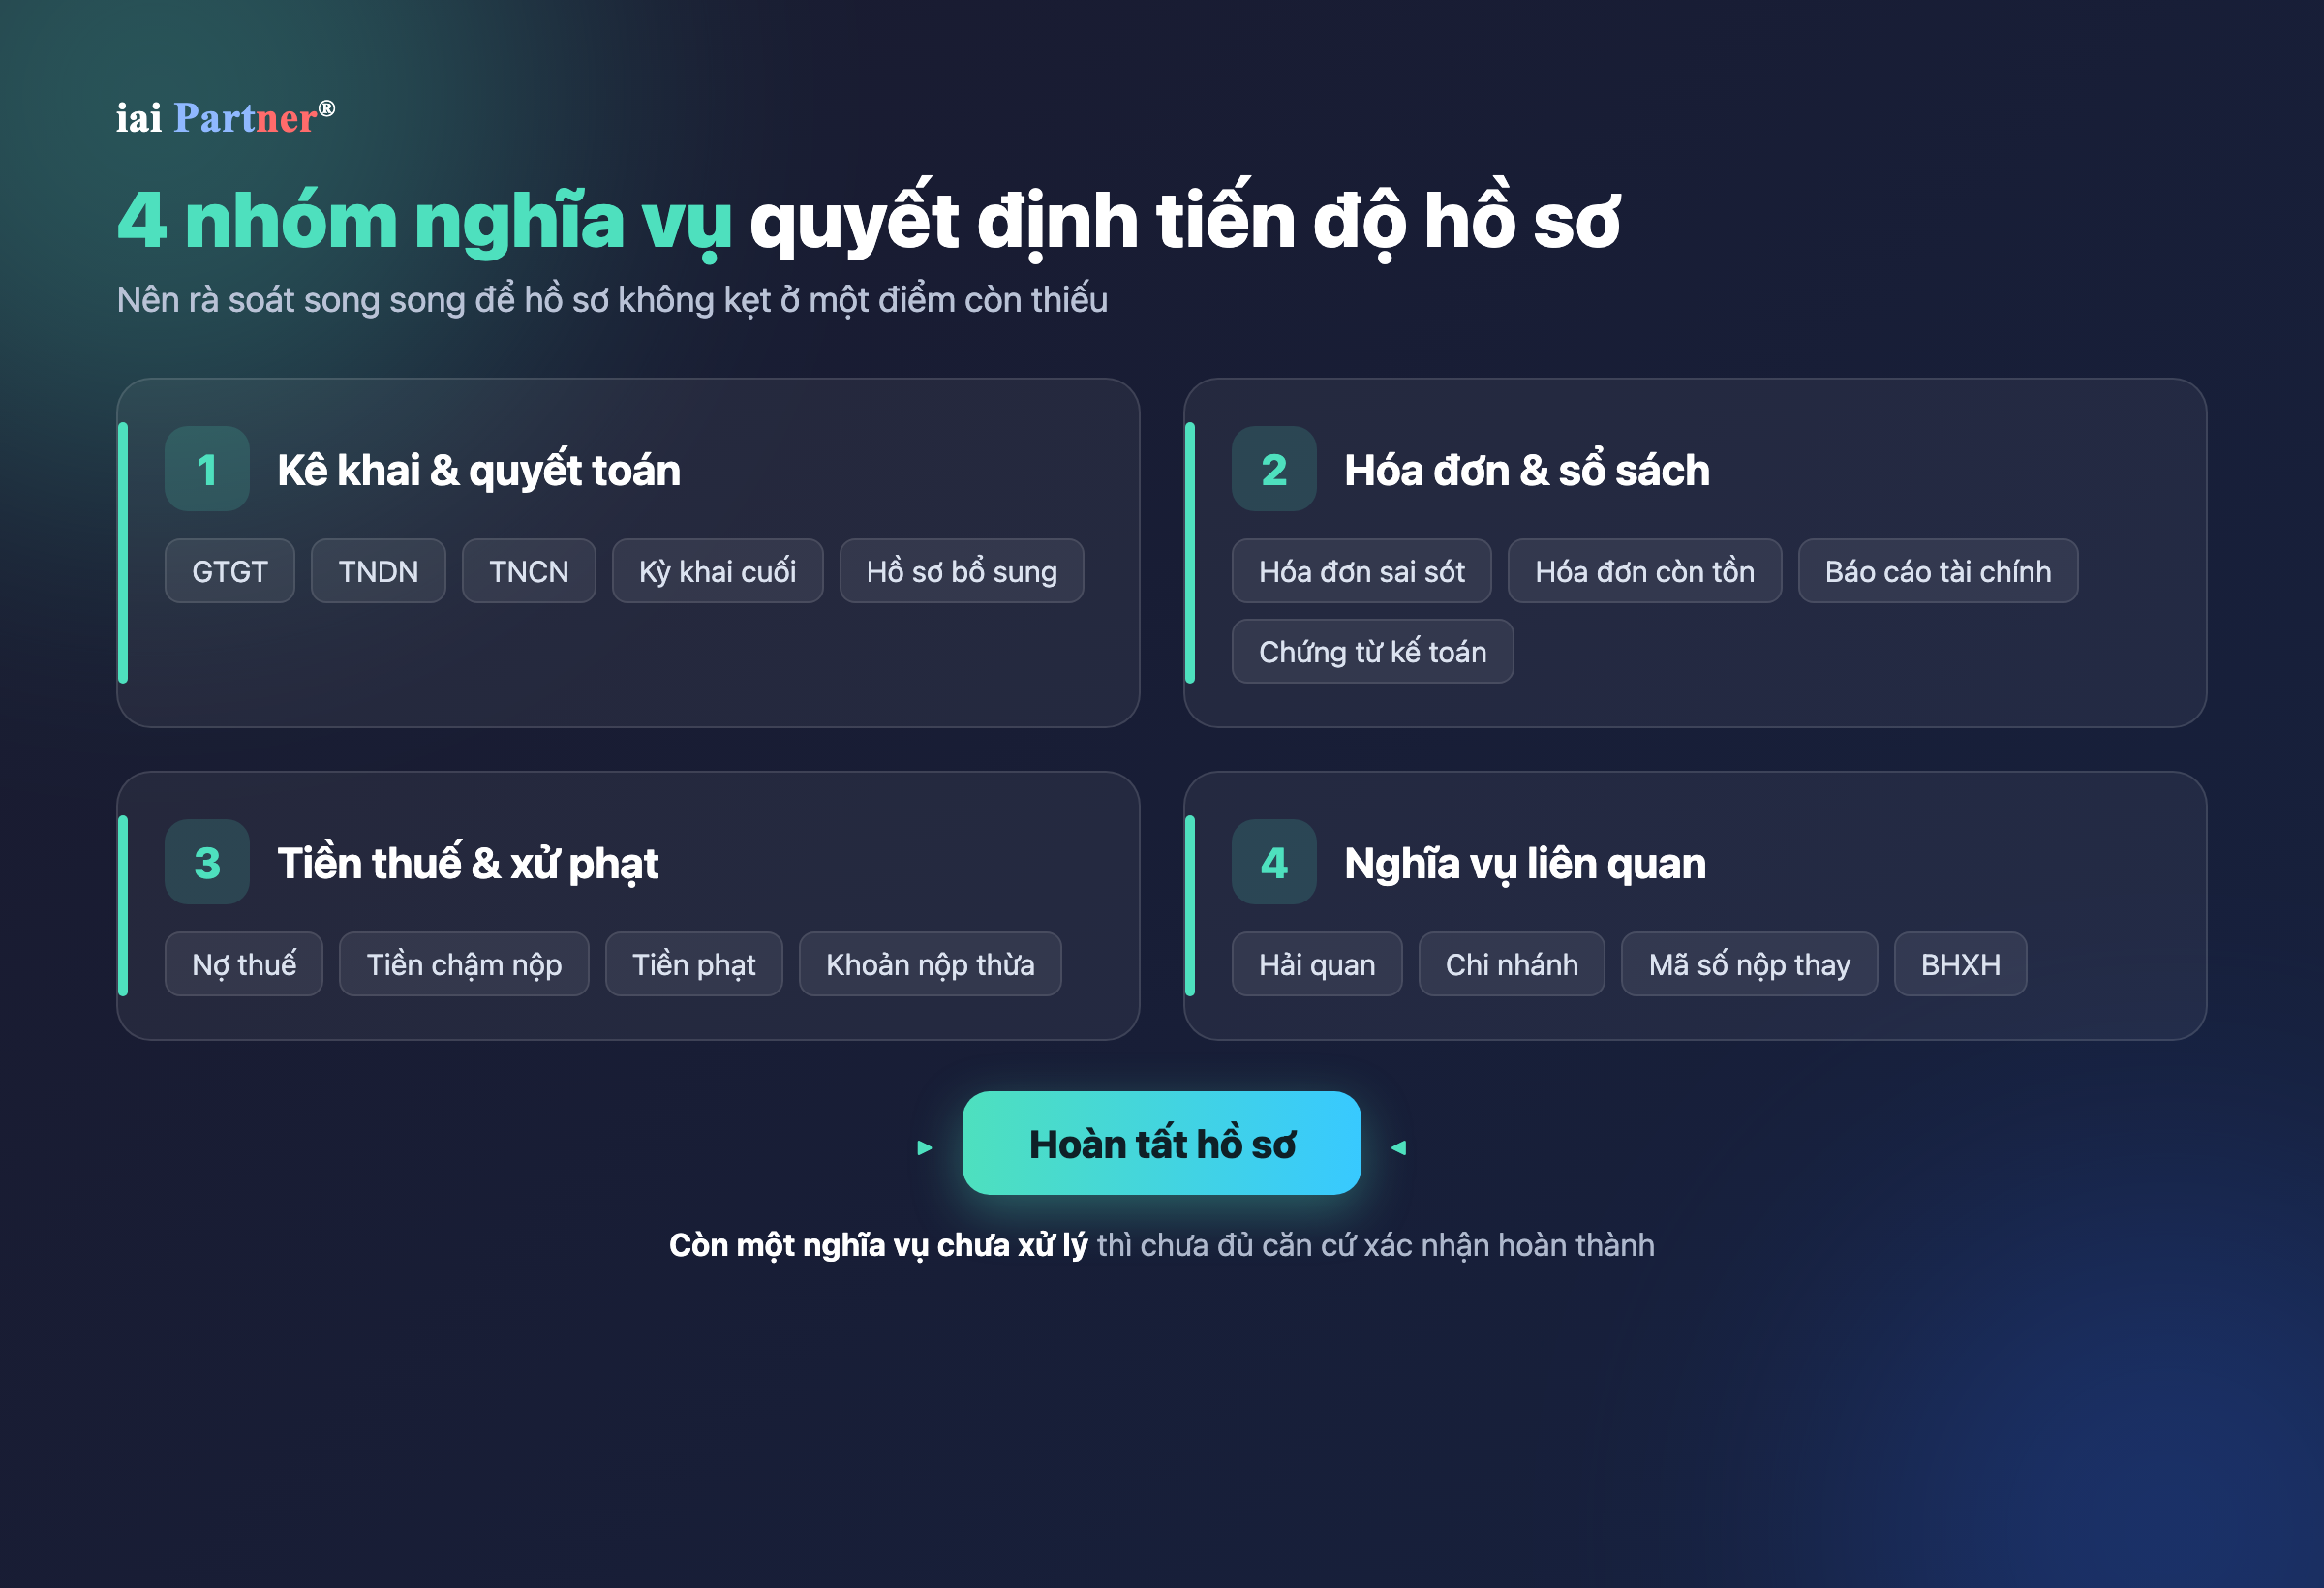
手続完了速度を左右する4つの義務群
第1は申告・確定で、付加価値税、法人所得税、個人所得税、最終申告期、必要に応じた追加書類を含みます。第2は請求書・帳簿で、誤った請求書、残存請求書、財務諸表、会計証憑を含みます。第3は税金・処分で、税債務、延滞金、罰金、過納を含みます。最後は税関、支店、代理納付用税務番号、社会保険などの関連義務です。 一つでも未処理の義務が残れば、完了確認の根拠は十分ではありません。
見逃してはいけない4つの期限
| Mốc | 作業 | Lưu ý |
|---|---|---|
| 7営業日 | 解散決定を事業登録機関へ送付 | 資料に示された期限 |
| 45日 | 該当する場合は確定書類を提出 | 適用対象かを確認する必要があります |
| 5営業日 | 債務完済後に解散書類を提出 | 債務義務が実際に完了する前に期限を起算すべきではありません |
| 10営業日 | 税務当局が税務番号復活前の義務一覧を作成 | 資料上の復活ルートに適用 |
ℹ️ 17/TB-ĐKTは通常2営業日以内に発行
資料によれば、税務当局は完全な書類を受領してから通常 2営業日以内に17/TB-ĐKT を発行します。これは進捗確認の目安であり、すべての義務完了を意味するものではありません。
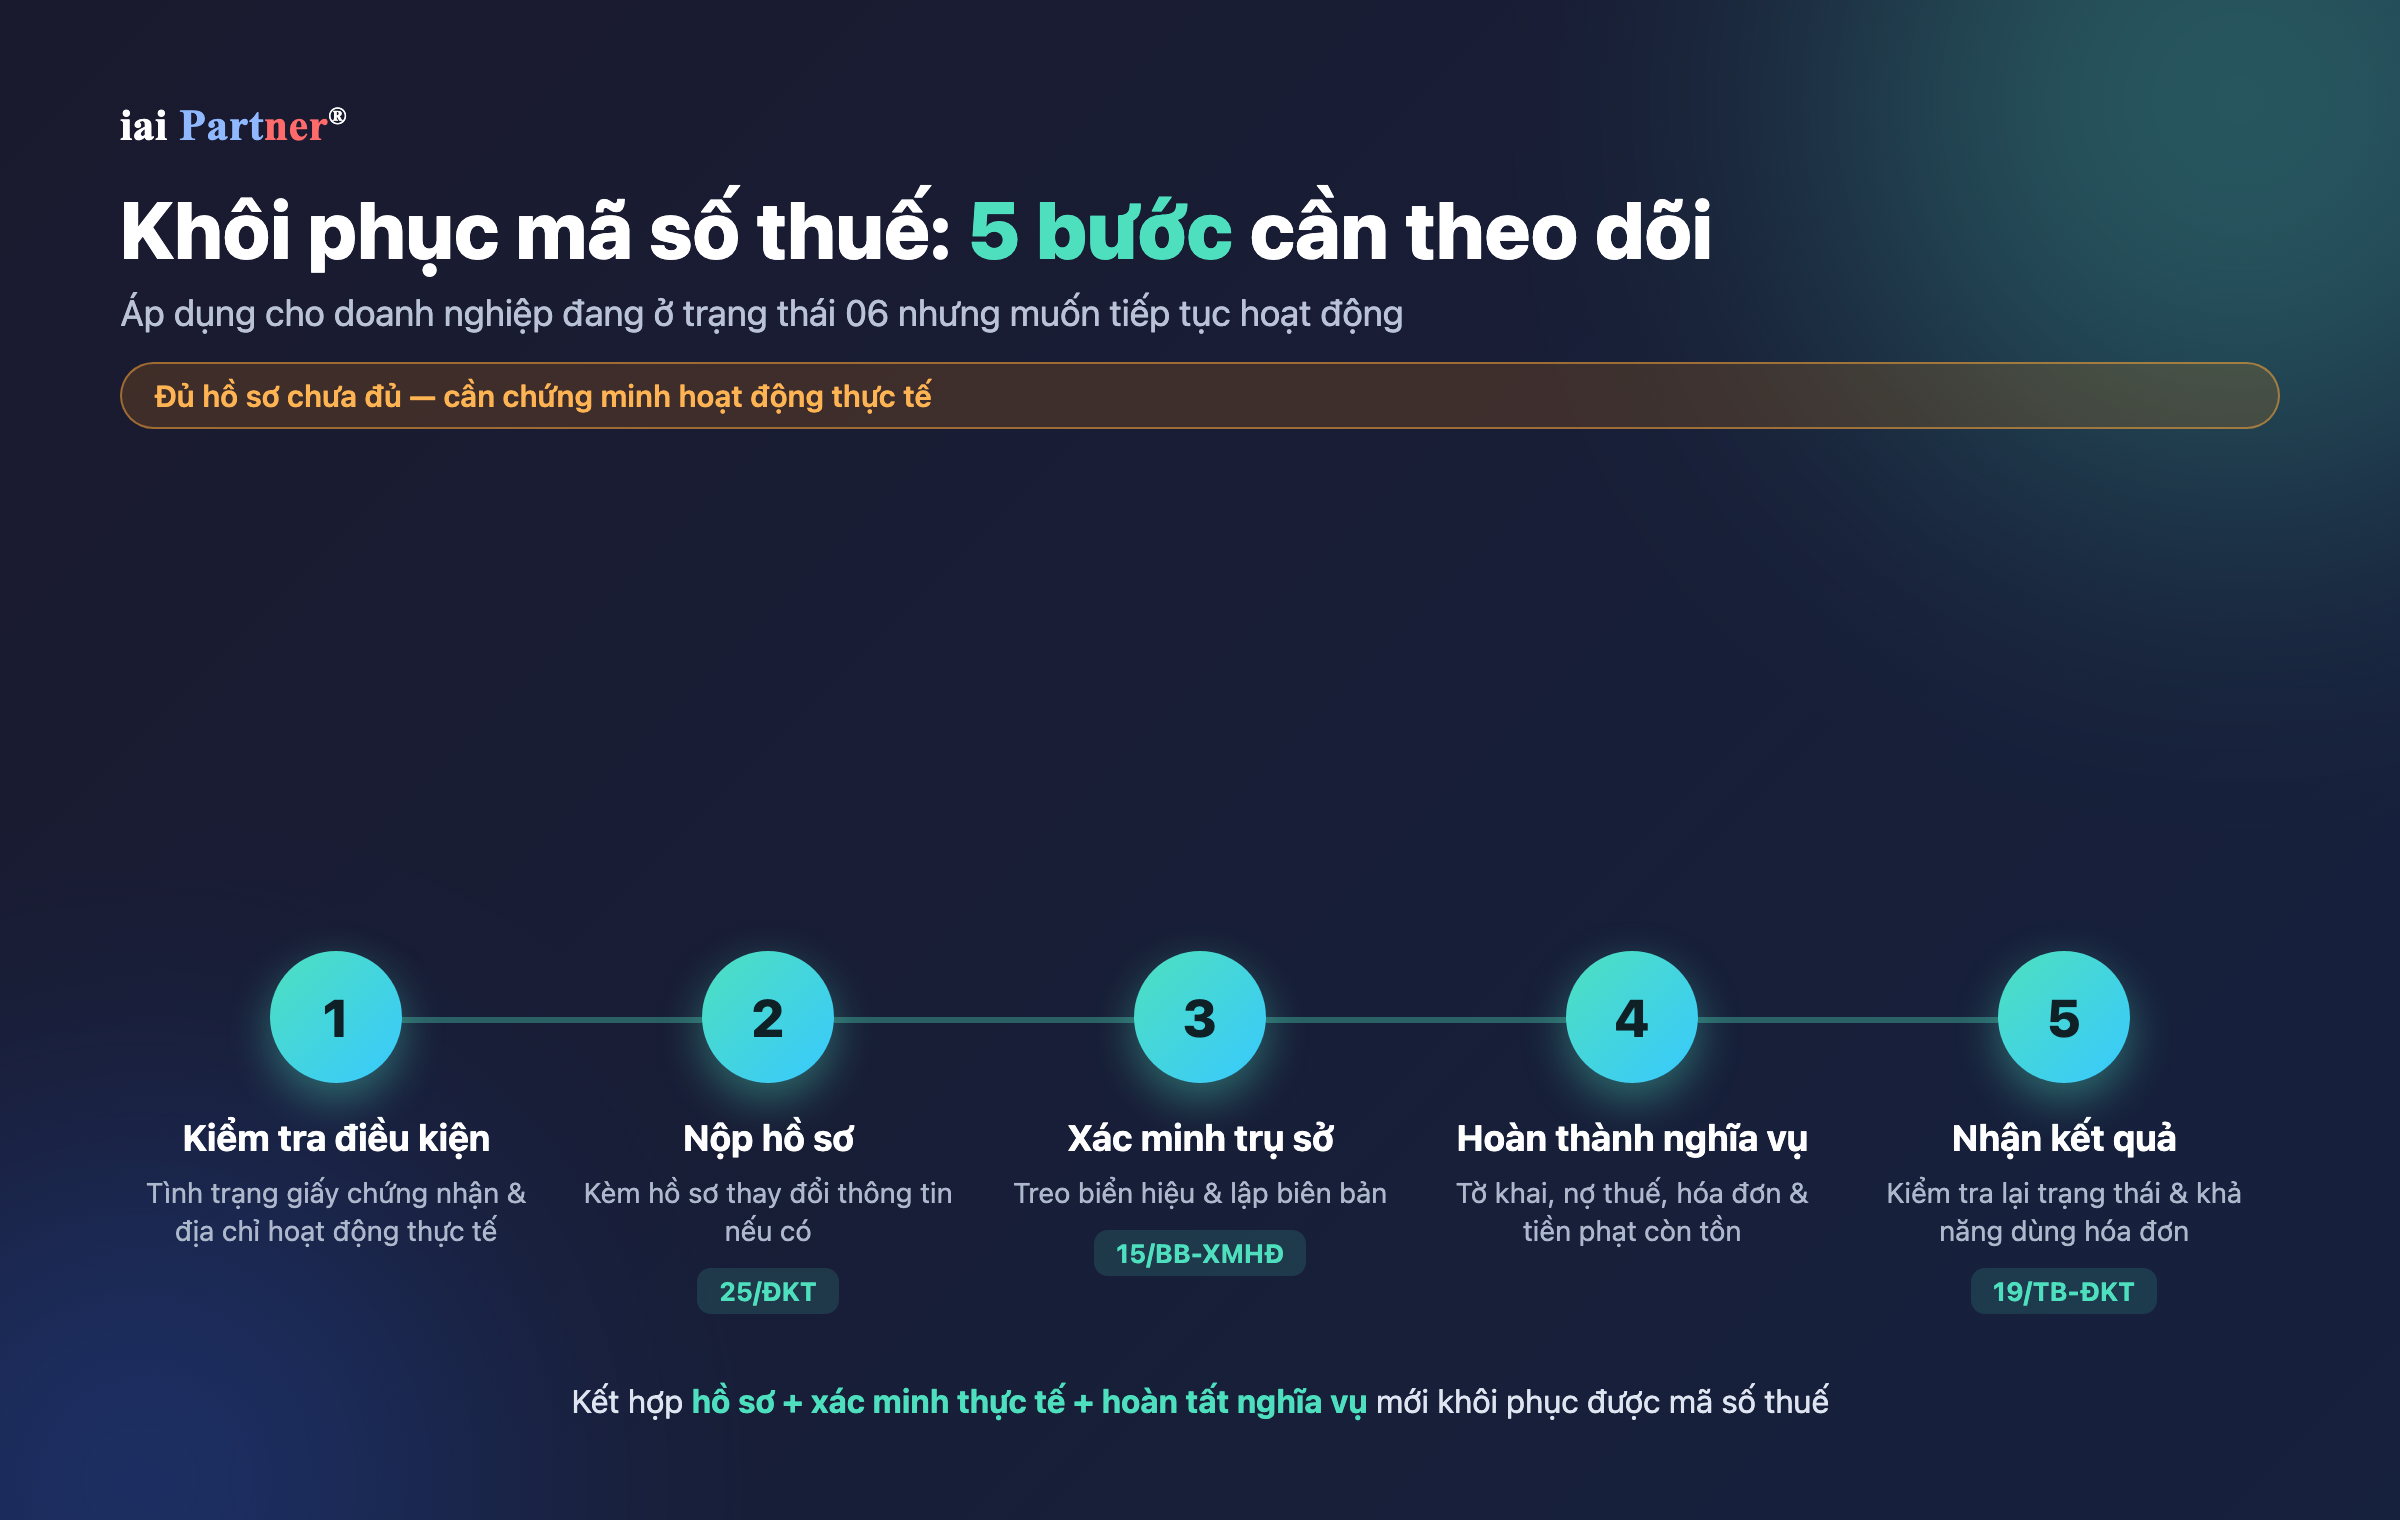
状態06:解散か税務番号復活か
登録住所で活動していないと記録された企業は、資料上2つの方向のいずれかを選ぶ必要があります。事業を継続しない場合は停止ルートに進み、税務、請求書、処分に関する義務を完了して、ルートに応じて 28/TB-ĐKTまたは18/TB-ĐKT を受領します。事業を継続する場合は 25/ĐKT、住所の確認を行い、義務を完了して待ちます:19/TB-ĐKT による税務番号復活を待ちます。未処理のまま放置すると、資料上、税務番号の利用や電子請求書発行の制限が続く可能性があります。
税務番号復活の5ステップ
- 証明書の状態と実際の活動住所を含む条件を確認します。
- Nộp 25/ĐKT、必要に応じて情報変更書類を添付します。
- 所在地確認、看板設置、書類に基づく 15/BB-XMHĐ 作成を行います。
- 未処理の申告、税債務、請求書、罰金を完了します。
- Nhận 19/TB-ĐKT、その後、税務番号の状態と請求書の使用可否を再確認します。
⚠️ 書類が揃うだけでは不十分
資料では、企業は 実際の活動を証明し、すべての義務を完了する必要があると強調されています。そのため、復活手続を単なる様式一式として準備すべきではありません。
提出前チェックリスト
- 税務番号の状態と手続ルートを正しく確認します。
- 支店、駐在員事務所、事業場所を確認します。
- 申告、最終申告期、財務諸表、帳簿、説明証憑を整えます。
- 誤った請求書、残存請求書を処理し、税債務を照合します。
- 延滞金、罰金、税関、社会保険、代理納付用税務番号を照合します。
- 完了を証明できるよう、通知、記録、最終結果をすべて保管します。
Nguyên tắc vận hành nên giữ rất rõ: 正しい書類・正しい機関・正しい期限です。この3点により、再提出、証憑探し、誤ったルートによる処理遅延を減らせます。各段階の後には受領結果を保存し、システム上の状態と照合する必要があります。少し細かく感じても、書類1枚不足で解散手続が何か月も漂流するよりははるかにましです。
IAI Partnerの関連サービス
よくある質問
企業解散は事業登録書類を閉じるだけで完了しますか。
いいえ。資料によれば、企業は 法務、税務、関連機関への義務、同時に最終状態を確認します。
17/TB-ĐKTを受け取れば税務番号停止は完了ですか。
Chưa. 17/TB-ĐKT は、納税者が税務番号停止手続中であることを示すだけです。未処理義務を完了し、最終結果を確認する必要があります。
状態06の企業は税務番号を復活できますか。
資料によれば、事業を継続する場合は 25/ĐKT、事業所を確認し、義務を完了して受領します:19/TB-ĐKT を受領できます。
IAI Partnerからの推奨事項
企業ご担当者様
企業解散を始める前に、税務番号の状態、手続ルート、未処理義務を一度整理することを推奨します。これにより、提出先、使用様式、確認すべき結果を正確に把握できます。
状態06で事業継続を希望する場合、復活書類には様式だけでなく、住所と実際の活動を示す証拠が必要です。申告、税金、請求書、処分に関する義務も実際の書類に基づいて完了する必要があります。
IAI Partnerは、各段階の通知、記録、最終結果をすべて保管することを推奨します。目的は提出を終えることだけでなく、正しい手続と正しい状態まで完了したことを証明できるようにすることです。
参考資料
- 税務局 – 財政省 — 税務番号の効力停止・復活に関する行政手続および案内の出典。
- Thông tư 90/2026/TT-BTC — 2026年7月1日施行の税務登録に関する現行の出典。様式24/ĐKT、25/ĐKTおよび関連通知の照合に使用。
- IAI Partner ガイダンス資料 — 本記事の直接の出典。企業解散の手続、税務番号の各状態、期限、運用チェックリストをまとめたもの。
出典:IAI-Partner.com
サポートが必要ですか?IAI Partnerへ
📞 ホットライン: 033 944 7112
📧 メール: hi@iai-partner.com
🌐 ウェブサイト: iai-partner.com