

税務申告書の補正申告は、提出済み申告書に誤りや漏れを発見した場合によく発生します。税務管理法第108/2025/QH15号では、補正申告の期限は最長5年とされています。企業は対応時期を逃さないよう、過去書類を早めに確認する必要があります。
重要なのは、5年の期間が誤りや漏れのある期の申告期限満了日から起算される点です。企業が社内で誤りを発見した日から起算するものではありません。正しい理解により、会計責任者は期限が近い税期を優先できます。
新しい規定で何が変わるのか
第12条第5項 税務管理法第108/2025/QH15号 は、修正申告の期限に関する主な根拠です。納税者は、提出済みの申告書やその他の納付に誤り・漏れを発見した場合、修正申告ができます。ただし、実施期限は元の申告書の提出期限から5年間に制限されます。
| 内容 | 覚えておく点 | 企業への影響 |
|---|---|---|
| 補正申告期限 | 当初申告期限から最長5年 | 過去の税期を優先順位に沿って確認する必要があります |
| 主な施行日 | 確認済み資料によれば2026年7月1日から適用 | 適用前に社内手順を更新する必要があります |
| 旧規定との比較 | 旧期限は10年、新期限は5年です | 誤りを処理できる期間が大きく短縮されます |
中心原則:5年は当初申告期限から起算し、誤りを発見した日からではありません。
5年期限の計算方法
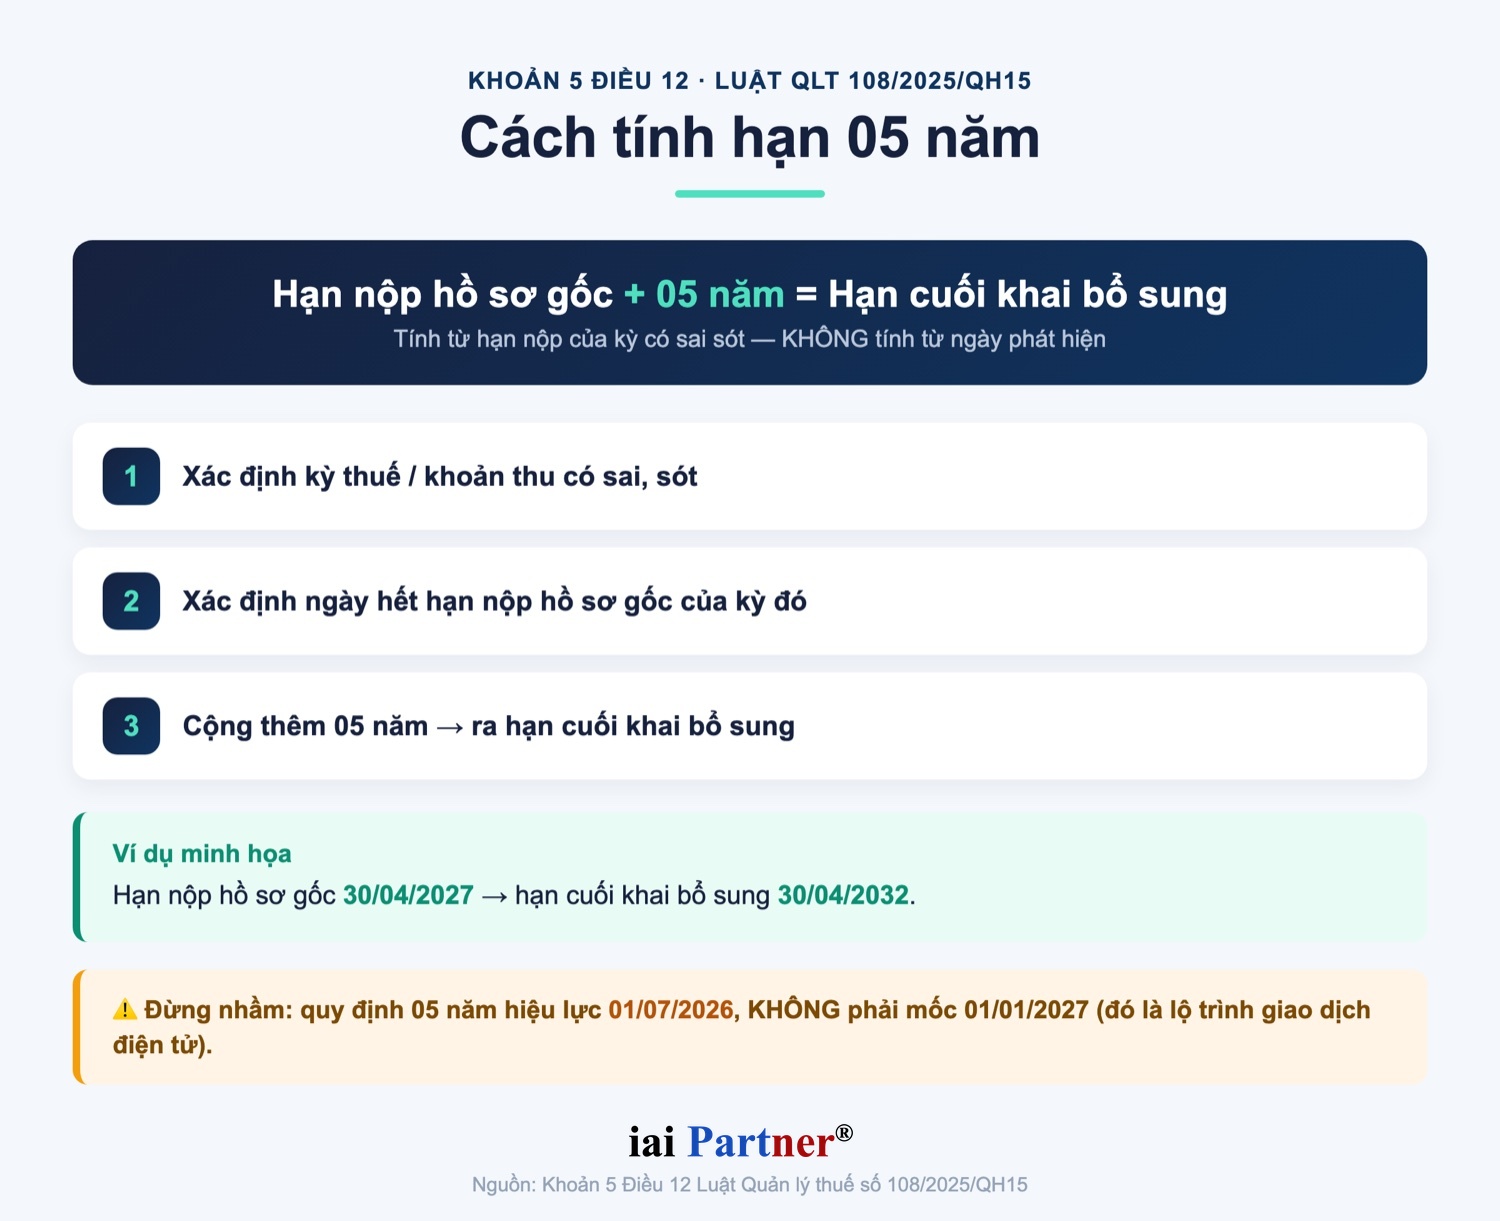
計算は、誤りのある期の当初申告書から始めるべきです。企業はその期の申告書提出期限の最終日を特定し、そこに5年を加えます。その時点を過ぎて誤りを発見した場合、担当部門は独自に提出せず、対応方針を評価すべきです。
| 手順 | 必要な作業 |
|---|---|
| 手順1 | 誤りや漏れのある税期またはその他収入項目を特定する |
| 手順2 | その期の当初申告期限を特定する |
| 手順3 | 5年を加えて補正申告の最終期限を確認する |
例えば、当初申告期限が2027年4月30日の場合、この原則に基づく補正申告の最終期限は2032年4月30日です。この例は期間の加算方法を示すだけで、個別書類の状態確認に代わるものではありません。企業は、その書類が調査、検査、説明要求の対象になっていないか確認する必要があります。
混同してはいけない点
5年規定は、2027年1月1日の節目と混同すべきではありません。2027年1月1日の節目は、税務管理における電子取引の整備工程に関係します。これは税務申告書の補正申告に関する5年規定の適用開始日ではありません。
誤った解釈のリスク
- 当初申告期限ではなく誤り発見日から5年を数える
- 5年規定が2027年1月1日から初めて適用されると考える
- 補正申告期限を処分時効または追徴期限と同一視する
- 書類が調査・検査対象になっているのに独自に補正申告する
- 修正数値を裏付ける説明書類と証憑を保管しない
5年規定が2027年1月1日から初めて適用されるとは言うべきではありません。
過去書類を確認する手順
企業は各書類を処理する前に、補正申告が可能な税期の一覧を作成すべきです。5年の節目に近い期を優先して確認します。これにより、会計責任者は期限、調査リスク、修正に伴う税務影響を管理できます。
誤り発見時の対応チェックリスト
- 誤りや漏れのある税期と書類種類を特定する
- 誤りが発生した期の当初申告期限を特定する
- 当初期限に5年を加える方法で最終補正期限を計算する
- 書類が調査、検査、説明要求の対象になっていないか確認する
- 影響を受ける増減、免税、還付、控除税額を評価する
- 説明書類、証憑、社内承認決定を保管する
書類が5年を超えている、または調査・検査の要素がある場合、企業は従来の習慣で処理すべきではありません。この場合は、 企業税務書類コンサルティング 法的根拠、書類の状況、詳細な指導文書を再評価する必要があります。慎重な対応は、自己申告の誤りや不適切な書類提出のリスクを減らします。
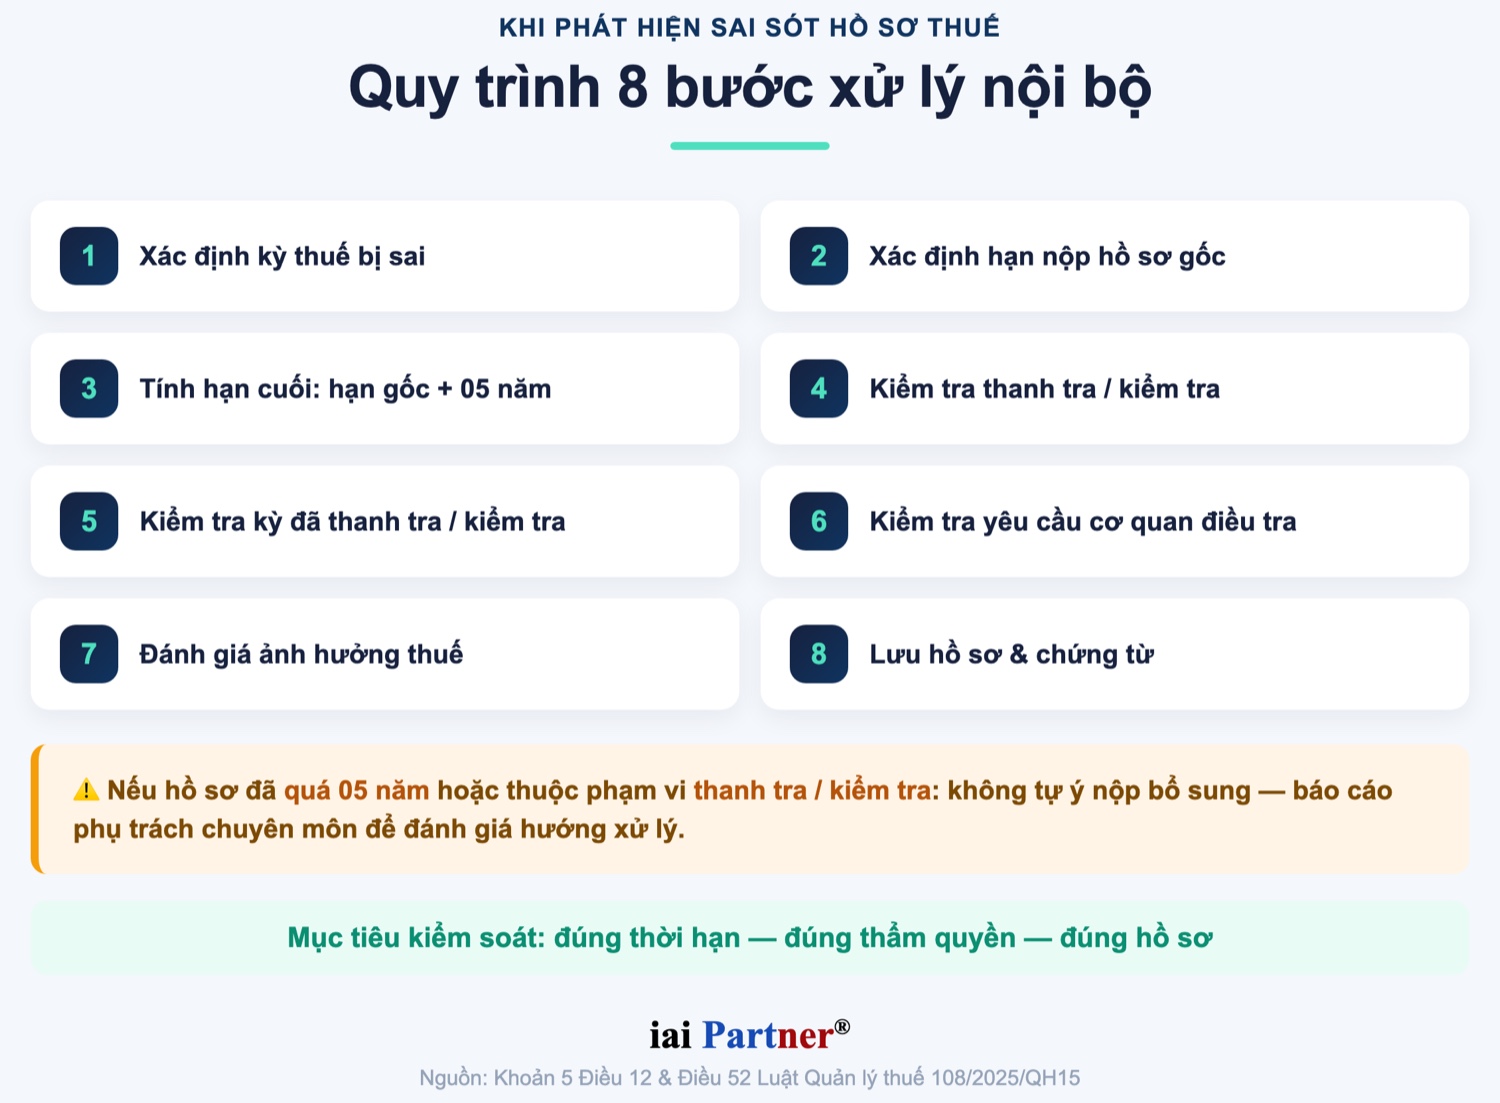
企業は今何をすべきか
貴社は 新しい税制の更新 および修正申告の手順を、新規定が安定的に適用される前に更新すべきです。重点は、課税期間の一覧、元の提出期限、調査状況、証憑です。期限が近い書類は、優先処理リストに入れるべきです。
会計部門は、経営陣や顧客とやり取りする際の表現も統一すべきです。適切な説明は、5年規定が税務管理法第108/2025/QH15号第12条第5項に属し、主な施行日が2026年7月1日であるというものです。この内容を2027年1月1日の節目として解釈すべきではありません。
アドバイス時の統一した表現
IAI Partnerはどのように支援するか
企業会計サービス (IAI Partner提供)は、貴社が古い税務書類の一覧を確認し、期限が近い期間を特定し、説明書類を標準化するのを支援します。調査・検査・期限超過のリスクがある場合、書類はより慎重な評価が必要です。サポートが必要ですか?IAI Partnerは準備過程での誤りを減らすため伴走します。
IAI Partnerからの推奨事項
企業ご担当者様
IAI Partnerは、企業が5年の範囲内に残る税期を再確認することを推奨します。この一覧には、当初申告期限、補正申告の最終期限、調査・検査状況を示すべきです。データが標準化されると、会計部門は先に処理すべき書類を優先しやすくなります。
企業は施行日に関する伝え方も統一すべきです。5年規定は、税務管理法第108/2025/QH15号第12条第5項および主な施行日である2026年7月1日と結び付ける必要があります。2027年1月1日と混同すると、確認計画が遅れる可能性があります。
サポートが必要ですか。IAI Partnerは、書類チェックリストの作成、期限確認、説明資料の標準化を支援できます。体系的な方法により、企業はリスクをより効果的に管理できます。特に確認すべき税期が多い企業では、早めに実施すべきです。
出典:IAI-Partner.com
よくある質問
補正申告の5年期限はいつから起算しますか。
この規定では、期間は誤りや漏れのある税期の申告期限満了日から起算します。企業が誤りを発見した日から起算するものではありません。
2027年1月1日は5年規定の適用日ですか。
いいえ。確認済み資料では、税務管理法第108/2025/QH15号の主な規定は2026年7月1日から施行され、2027年1月1日の節目は電子取引の工程に関係します。
調査・検査済みの書類は独自に補正申告できますか。
書類が調査、検査、または権限ある機関の要求対象である場合、企業は独自に処理すべきではありません。実施前に書類状況と詳細なガイダンスを評価する必要があります。
サポートが必要ですか?IAI Partnerへ
📞 ホットライン: 033 944 7112
📧 メール: hi@iai-partner.com
🌐 ウェブサイト: iai-partner.com