

政令253/2026/ND-CPは2026年7月1日に施行され、企業の個人所得税プロセスに直接影響します。
貴社は、発生時点から給与、個人への支払い、源泉徴収書類、確定申告計画を見直す必要があります。
📌 押さえておくべき要点
- 2026年7月1日施行: 政令253/2026/ND-CPは企業の個人所得税手続きに直接影響します。
- 10%源泉徴収: 長期労働契約を結んでいない個人への1回500万ドン以上の支払いに適用されます。
- 非居住者: 給与所得に対して20%の税率が課されます。
- 早めの見直し: 給与表、源泉徴収記録、確定申告計画を発生時点で更新し、年末まで待たないでください。
- 経過措置: 旧規定に基づき2026年7月1日より前に提出した申告書は再提出する必要はありません。
2026年7月給与期前に企業が把握すべき点
政令253/2026/ND-CP は、税額の計算方法の変更だけでなく、企業のデータ管理方法の変更でもあります。出典は、経験に基づく処理から明確な分類コードを持つプロセスへの移行を強調しています。個人への各支払いは、課税・非課税・不課税・要確認のいずれかに識別すべきです。これにより、給与計算、臨時払い、2026年個人所得税確定申告時のリスクを減らせます。データを最初から標準化しないと、経理は年末に処理が集中しがちです。
2026年から、個人所得税プロセスは年末計算から発生時点での分類へ移行する必要があります。
居住者と非居住者を正しく判定する
最初のステップは、課税範囲と税率が異なるため、個人の居住状況を判定することです。居住者はベトナム国内外で発生する所得に課税されます。非居住者はベトナム国内で発生する所得のみに課税され、ベトナムでの給与には20%の税率が適用されます。企業はパスポート、出入国情報、賃貸契約書、該当する場合は外国の居住者証明書を保管すべきです。書類が十分であるほど、確定申告または説明時の居住性判断の根拠が強くなります。
| 項目 | 居住者 | 非居住者 |
|---|---|---|
| 滞在日数 | 暦年または連続12か月で183日以上 | 居住要件を満たさない |
| 居所 | 恒常的な住居または183日以上の賃貸住宅がある | 居住性を判定する根拠が不足している |
| 課税所得の範囲 | ベトナム国内外で発生する所得 | ベトナム国内で発生する所得 |
| 給与・賃金 | 累進税率表に基づき計算 | 20%の税率で源泉徴収 |
課税所得と誤りやすい給付の確認
企業は給与と賞与だけを確認すべきではありません。多くのリスクは手当、福利厚生、個人に代わって支払う費用にあります。資料では、事業所得、資本投資、持分譲渡、不動産、著作権使用料、フランチャイズ、相続、贈与などの所得区分が挙げられています。.vnドメイン名、カーボンクレジット、競売ナンバープレート、デジタル資産、仮想資産、暗号資産などの新しい資産も識別する必要があります。各支払いについて、経理はその区分、源泉徴収の要否、保管書類の十分性を確認すべきです。これは随時所得や個人への立替給付の漏れを防ぐ基礎になります。
- 給与、賞与、手当、および金銭または非金銭の給付。
- 協力者、仲介者、代理店、サービス提供者である個人への支払い。
- 個人への貸付利息、配当、出資持分譲渡、有価証券譲渡。
- 資産賃貸、オンライン事業、電子商取引、デジタルプラットフォームからの所得。
- 賞金、著作権使用料、フランチャイズ収入、相続、贈与。
2026年の源泉徴収と個人所得税確定申告
源泉徴収は、経理が感覚で処理しないよう明確なルールで標準化すべきです。3か月以上の労働契約の場合、 企業会計サービス が累進課税表に基づく源泉徴収を支援します。労働契約を結ばない、または3か月未満の契約の個人の場合、 個人所得税の源泉徴収 が適用され、1回あたり500万ドン以上の支払いは支払前に10%源泉徴収する必要があります。よくあるリスクは、支払伝票の分割、個人納税者番号の欠落、誓約書の欠落、または長期契約者への誤った税率適用です。企業は、契約の分類、支払基準額の確認、誓約書類の保管という3ステップを設けるべきです。
| 支払いケース | 留意すべき処理 |
|---|---|
| 3か月以上の労働契約 | 累進税率表に従って源泉徴収 |
| 契約なしまたは3か月未満の契約 | 1回500万ドン以上の支払いは10%を源泉徴収 |
| ベトナムで給与を受け取る非居住者 | 20%の税率で源泉徴収 |
| 資本投資所得 | 5%の税率で源泉徴収 |
| 有価証券譲渡 | 譲渡価格の0.1%で計算 |
Khi 個人所得税の確定申告 2026年には、企業は委任できるケースと個人が自己申告すべきケースを正しく判断する必要があります。年末時点で当該事業所に3か月の労働契約がある人は、関連規定を満たせば委任できる場合があります。医療・教育控除や減税申請がある場合は、書類を漏れなく申告するため自己申告を案内すべきです。出典によると、2026年1月1日から2026年7月1日前までに旧規定で提出した月次・四半期申告は再提出不要です。差額があれば2026年確定申告で調整します。
覚えておくべき個人所得税率(給与以外)
累進課税される給与のほか、支出やその他の所得が発生した際に備え、次の税率を素早く把握しておくべきです。
| 所得の種類 | 税率/計算方法 |
|---|---|
| 資本投資 | 5% |
| 出資持分の譲渡 | 課税所得の20%。取得原価・費用が確定できない場合:譲渡価額の2% |
| 有価証券譲渡 | 譲渡価額の0.1% |
| 不動産の譲渡 | 譲渡価額の2% |
| 当選金・著作権・フランチャイズ・相続・贈与 | 2,000万ドンを超える部分に対し対応する税率で計算 |
| デジタル資産・仮想資産・暗号資産 | 譲渡価額の0.1% |
| 非居住者の給与 | 20% |
事業世帯・個人事業者:売上に対する個人所得税率
事業世帯、オンライン販売の個人、資産賃貸の個人に助言する際、業種別の売上に対する個人所得税率は次のとおりです。
| 業種グループ | 個人所得税率 |
|---|---|
| 物品の流通・供給 | 0,5% |
| サービス、材料を含まない建設 | 2% |
| 資産賃貸;宝くじ・保険・マルチ商法の代理店 | 5% |
| 製造、輸送、物品に付随するサービス;材料を含む建設 | 1,5% |
| デジタル情報コンテンツ:娯楽、ビデオゲーム、映画、画像、音楽、デジタル広告 | 5% |
| その他の事業活動 | 1% |
業種が混在する場合、企業は活動ごとに売上を分け、明確な分類根拠があれば単一の税率にまとめないべきです。
新しい控除と収集すべき書類
資料では、確定申告前に企業が書類を標準化すべき2つの控除が示されています。健康保険の給付範囲に属する国内医療費は、健康保険、企業、または他の組織により支払われていない部分について、年間2,300万ドンを上限とします。納税者および扶養親族の国内教育・研修費は、受講者を示す適法な証憑がある場合、年間2,400万ドンを上限とします。企業は、確認が難しく紛失しやすいため、ばらばらの画像として証憑を受け取るべきではありません。人事・経理部門は、個人別の明細表と、各課税年度に対応する適法な証憑ファイルを求める必要があります。
| 控除項目 | 上限額 | 主な条件 |
|---|---|---|
| 健康保険の給付範囲に属する国内での診療・治療 | 年間2,300万ドン | 請求書と証憑があり、その支出部分が健康保険、企業、または他の組織により支払われていないこと |
| 納税者および扶養親族の国内教育・研修 | 年間2,400万ドン | 受講者、納税者、または扶養親族を示す適法な証憑があること |
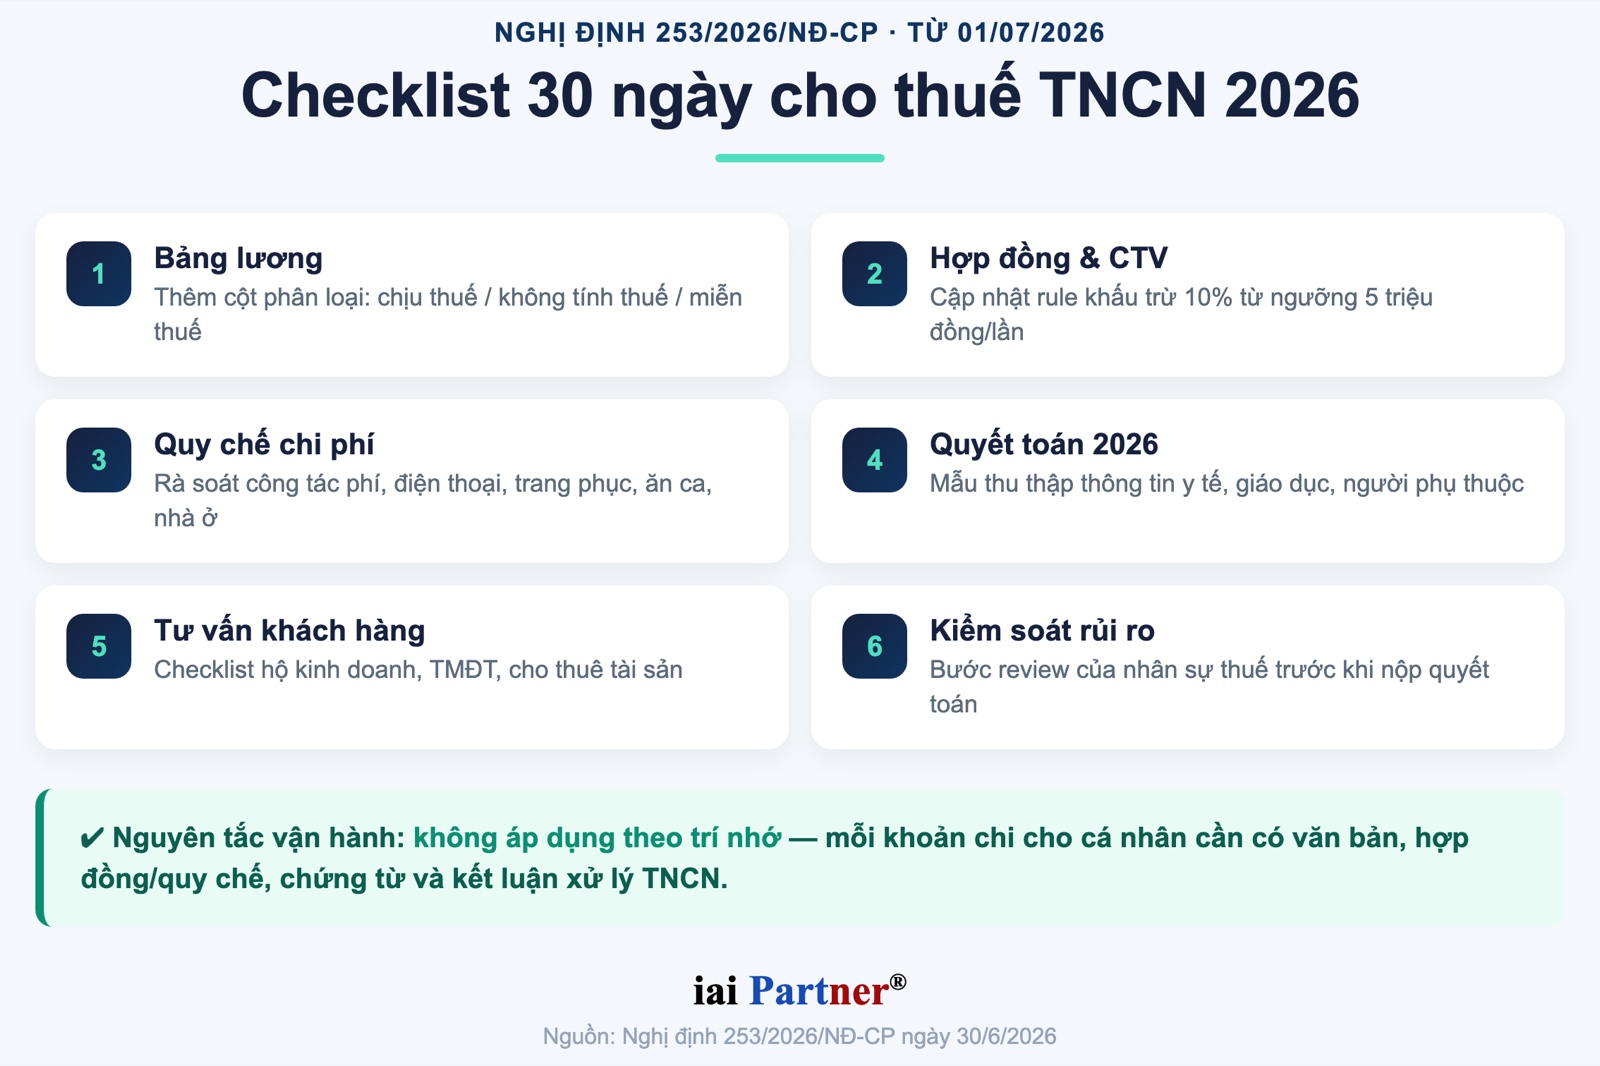
30日実施チェックリスト
政令253/2026/ND-CPに対応するため、貴社は2026年7月の給与プロセスから着手すべきです。早期の更新により、申告書作成、源泉徴収証明書の発行、年末確定申告時の負担を軽減できます。企業は、人事、経理、税務部門が連携し、様式、責任者、証憑収集の時期を統一する必要があります。運用原則は、記憶に基づいて適用するのではなく、各支払い区分について法令文書、契約書、規程、証憑、個人所得税処理の結論を備えることです。データシステムが標準化されると、企業は費用、税金、説明責任をより適切に管理できます。
- 給与表に課税、免税、課税対象外の分類欄を追加します。
- 1回500万ドン以上の支払いに対する10%源泉徴収ルールを更新します。
- 出張費、電話、制服、食事、住居に関する規程を見直します。
- 2026年確定申告に向け、医療、教育、扶養親族情報の収集フォームを設計します。
- 事業世帯、電子商取引、資産賃貸を行う個人向けのチェックリストを標準化します。
- 高リスク書類の提出前に税務担当者による確認ステップを設けます。
IAI Partnerからの推奨事項
企業ご担当者様
IAI Partnerは、貴社が確定申告期まで待たずに個人所得税を見直すことを推奨します。政令253/2026/ND-CPの変更は、2026年7月から給与、支払い、書類保管プロセスに組み込む必要があります。
企業は個人への支払い一覧を作成し、税務処理を分類し、確認責任者を指定すべきです。リスクの高い支払いは、支払前または申告書提出前に確認する必要があります。
サポートが必要ですか。貴社は給与表、費用規程、給与外支払い一覧を準備し、IAI Partnerがリスク区分ごとに確認できるようにすることができます。
書類を早期に標準化することで、企業は誤りを減らし、年末の処理集中を避け、税務当局から説明を求められた際により主体的に対応できます。
出典:IAI-Partner.com
よくある質問
政令253/2026/ND-CPはいつ施行されますか。
資料によると、政令253/2026/ND-CPは2026年7月1日に施行され、2026年の個人所得税プロセスに適用されます。
企業は2026年7月1日前に提出した申告書を再提出する必要がありますか。
資料によると、旧規定に基づき2026年1月1日から2026年7月1日前までに提出された月次または四半期申告書は再提出不要です。
企業はどの部分を優先的に更新すべきですか。
貴社は、給与表、源泉徴収ルール、誓約書類、2026年確定申告用の情報収集フォームを優先的に更新すべきです。
サポートが必要ですか?IAI Partnerへ
📞 ホットライン: 033 944 7112
📧 メール: hi@iai-partner.com
🌐 ウェブサイト: iai-partner.com