

電話、通勤、住宅の支援金は、毎月一定額で支給されるという理由だけで、当然に社会保険料算定給与へ含まれるわけではありません。ホーチミン市社会保険機関の2026年7月31日付公文書6101/BHXH-QLTによれば、重要なのは合意の実質と企業が労務書類で当該支給をどのように表示しているかです。そのため、貴社は給与明細上の名称だけを変えるのではなく、労働契約の段階から給与と支援金を明確に分ける必要があります。
重要なのは「支援」や「福利厚生」という名称ではなく、労働契約、社内規程、給与台帳、支払証憑の整合性です。書類上、その支給が実質的に給与であることが示される場合、名称を変えるだけでは社会保険料算定基礎から除外できません。より安全なのは、実質を正しく判定し、項目を分けて記載し、当局の確認時に説明できる十分な資料を保存することです。
📌 押さえておくべき要点
- 電話、通勤、住宅の支援金は、毎月固定額で支給される場合でも当然に社会保険料算定給与へ含まれるわけではありません。
- 決め手となるのは支給の実質と書類の整合性であり、「支援」や「福利厚生」という名称ではありません。
- 労働契約が主要な根拠であり、各支援金は目的、対象者、支給方法を正しく示した別項目として記載する必要があります。
- 企業は自己申告し、責任を負い、社会保険機関の検査・照合時に説明できるよう十分な資料を保存する必要があります。
- 公文書6101/BHXH-QLTは特定事案への回答にすぎず、給与体系を変更する前に個別の確認が必要です。
すべての支援金が当然に社会保険料算定対象となるわけではない
公文書6101/BHXH-QLTでは、給与に該当しない電話、通勤、住宅の支援金は社会保険料算定基礎に含まれないとされています。支援額が固定され、毎月継続的に支給される場合でも同様です。ただし、貴社は、それが社会保険料を下げるために給与の一部を名称変更したものではなく、実際に支援金であることを説明できなければなりません。
社会保険料算定給与は、労働契約および関連書類に記載された合意内容に基づいて判断されます。そのため、各支援金は個別項目として記載し、目的、対象者、支給方法を正確に示す必要があります。総収入だけを記載し、社内で後から給与と支援金に分ける方法は、書類照合時のリスクにつながります。
支援金と実質的に給与である支給の区別
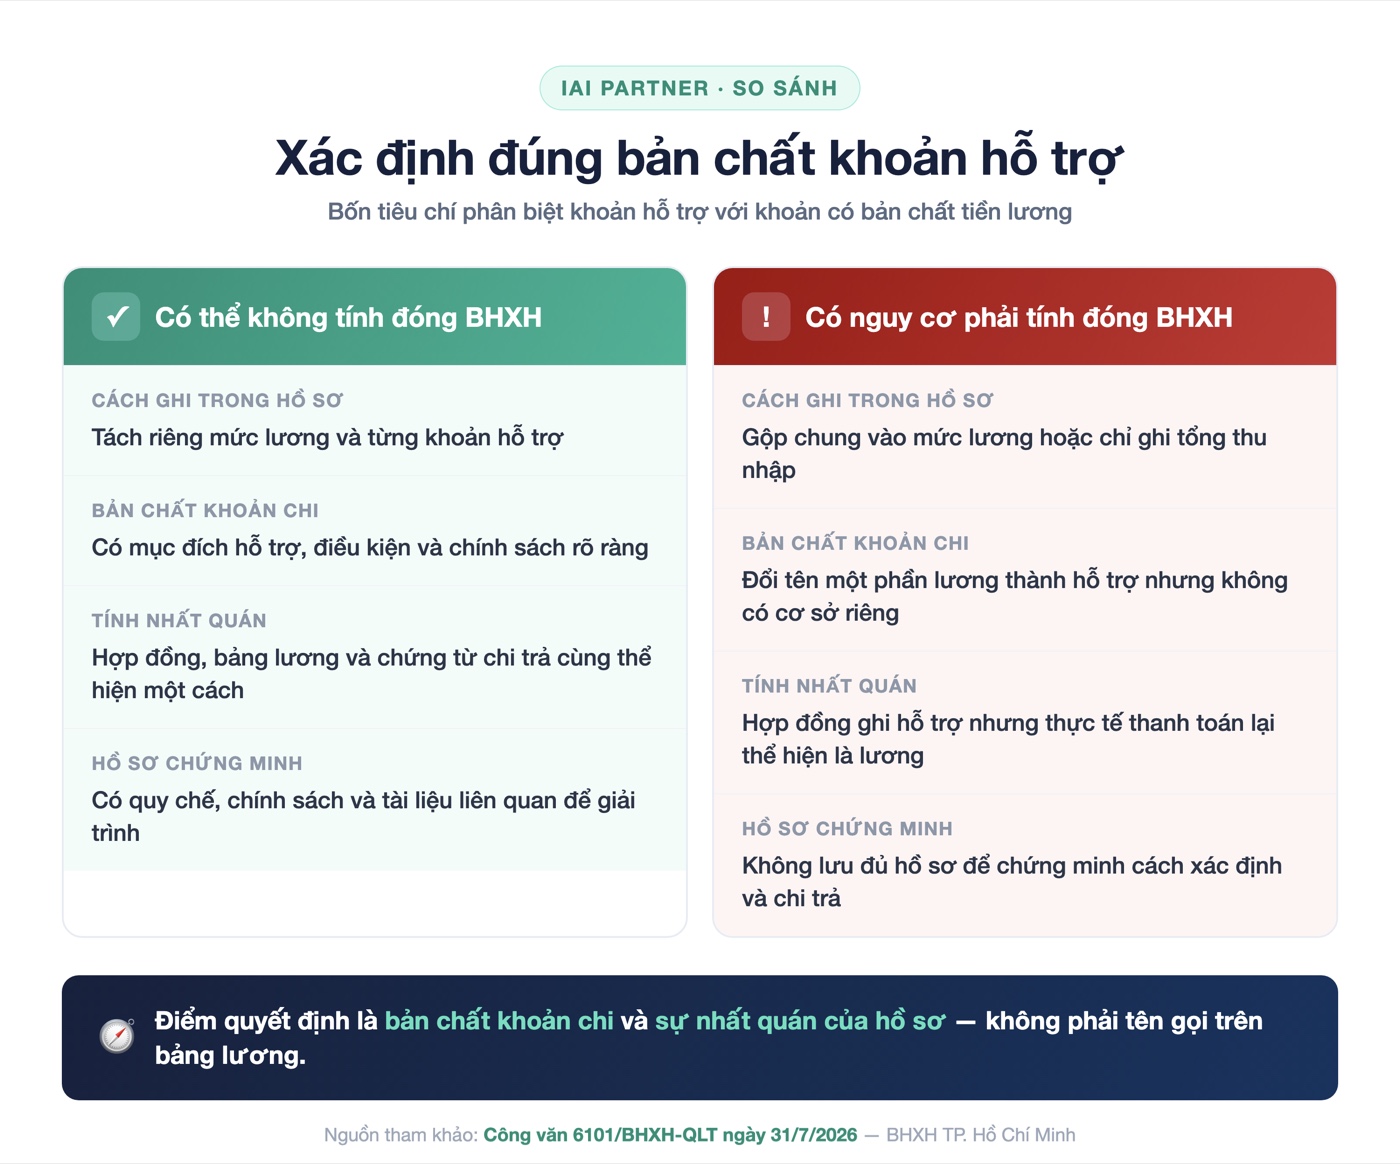
支援金が契約書または付属書で別項目として記載され、社内規程があり、定めた目的に沿って支給されている場合、社会保険料算定基礎からの除外を検討できる余地があります。給与台帳、支払証憑、会計処理も同じ実質を反映する必要があります。反対に、一定の収入額を保証するため、支払うべき給与を補填するため、または役職や業績に直接連動する支給は給与とみなされるリスクがあります。
| 項目 | 社会保険料算定対象外となる可能性 | 社会保険料算定対象となるリスク |
|---|---|---|
| 書類上の記載方法 | 給与と各支援金を別項目で記載 | 給与に合算、または総収入のみ記載 |
| 支給の実質 | 支援目的、条件、方針が明確 | 給与の一部を独立した根拠なく支援金へ名称変更 |
| 整合性 | 契約書、給与台帳、支払証憑が同じ取扱いを示す | 契約書では支援金だが、実際の支払は給与として表示 |
| 証明書類 | 説明に備えて社内規程、方針、関連資料を保存 | 支給額の決定方法と支払方法を証明する資料が不足 |
社会保険料算定基礎の判断は労働契約から始まる
資料によれば、労働契約は社会保険料算定給与を判断する主要な根拠です。貴社は、すべての収入が給与の一部と受け取られないよう、給与、手当、各支援金を別項目で明記する必要があります。収入構成を変更する場合、契約付属書や関連する運用書類もあわせて更新する必要があります。
名称だけで労務上の支給の実質を変えることはできない
支給を「電話支援」や「住宅支援」と呼ぶだけでは、社会保険料算定対象外と結論づけるには不十分です。実際には約束した給与水準を保証したり、給与の一部を置き換えたりしている場合、再評価されるリスクがあります。企業は書類上の名称だけを変えるのではなく、実際の支援目的に基づいて制度を設計する必要があります。
合意から支払まで書類の一貫性を確保する
支援金は、すべての書類が同じ実質を示している場合にのみ、書類上の安全性が高まります。労働契約では支援金を別項目として記載し、社内規程では対象者、支給額、条件、支給方法を定める必要があります。給与台帳でも別表示し、支払証憑は給与台帳および制定済みの規程と一致させる必要があります。
- 労働契約に給与と各支援金を別項目で明記する。
- 企業が給与、手当、支援金の構成を変更する場合は契約付属書を作成する。
- 給与規程と福利厚生方針で目的、対象者、条件、支給水準を定める。
- 計算方法と実際の支払を照合するため、給与台帳、勤怠記録、支払証憑を保存する。
- 説明を容易にするため、関連する社内資料を従業員別・給与期間別に保存する。
企業は自己申告し、説明に備える必要がある
公文書6101/BHXH-QLTによれば、加入増加の届出や保険料算定額の変更時に、社会保険機関は支援金を証明する請求書の即時提出を企業に求めていません。これは証明書類が不要という意味ではありません。企業は引き続き自己申告し、申告内容に責任を負い、求められた場合の検査・照合に備えて資料を保存する必要があります。
重要な確認原則は、合意内容、会計処理、実際の支払の間で書類が矛盾しないことです。
支援金を給与から分離する際によくある4つのリスク
企業が書類の形式だけに注目し、実際の実質を管理していない場合にリスクが生じやすくなります。社会保険機関は、契約書、付属書、給与台帳、勤怠記録、社内規程、支払証憑を確認し、整合性を評価する可能性があります。そのため、書類や運用方法を同時に更新せずに社会保険料算定給与を引き下げると、説明を求められる可能性があります。
- 名称だけを分けて実質は同じ:支援金が依然として一定の給与水準を保証したり、支払うべき給与を補填したりしている。
- 書類の不整合:契約書では支援金だが、給与台帳、会計処理、振込内容では給与として表示される。
- 社内規程がない:企業が支援の目的、対象者、支給条件、支援額設定の根拠を示せない。
- 構成変更の書類不足:契約付属書を作成せず、給与台帳や関連資料も十分に更新しないまま社会保険料算定給与を引き下げる。
収入構成を変更する前の見直しプロセス
給与・福利厚生の構成を変更する前に、貴社は給与台帳だけを修正するのではなく、現行書類全体を確認する必要があります。各収入項目を分類することで、給与、給与手当、追加支給、その他の福利厚生を区別できます。その後、労働契約、付属書、社内規程、給与台帳、会計処理、支払内容を一貫して更新する必要があります。
- 労働契約、付属書、給与台帳、社内規程、支払証憑を用いて現状を確認する。
- 名称だけでなく実質に基づいて各収入項目を分類する。
- 契約書、付属書、社内規程を整備し、実施中の方針を正確に反映させる。
- 給与台帳、会計処理、支払内容を同じ表示方法で更新する。
- 定期的に確認し、必要な照合・説明に備えて証拠資料を保存する。
迅速かつ一貫した導入のため、貴社は次を参照できます: IAI Partnerの給与計算サービス。
書類とデータの標準化方法は次で説明しています: 能動的な会計プロセス。
公文書6101/BHXH-QLTは適切な範囲で利用する必要がある
資料では、公文書6101/BHXH-QLTは特定事案への回答であり、一般に適用される法規範文書ではないと注意されています。そのため、貴社はこの公文書だけを根拠として給与体系全体を再設計すべきではありません。保険料算定額を変更する前に、労働法、社会保険法、各従業員グループの実際の書類をあわせて確認する必要があります。
複雑な収入構成では、各支給を合意内容と実際の運用に基づいて個別に評価する必要があります。毎月固定の支援金は自動的に給与になるわけではありませんが、社会保険料算定給与から自動的に除外されるわけでもありません。最終的な判断要素は、支給の実質と、一貫した書類体系でそれを証明できるかどうかです。
よくある質問
毎月固定の電話、通勤、住宅支援金は社会保険料算定対象ですか。
公文書6101/BHXH-QLTによれば、これらが実際に支援金であり、別項目として記載されている場合、社会保険料算定基礎に含めないことを検討できます。貴社は、労働契約、社内規程、給与台帳、支払証憑が同じ実質を一貫して示していることを確保する必要があります。
給与の一部を支援金と名称変更するだけで社会保険料算定額を下げられますか。
いいえ。実際に給与の性質を持つ、または支払うべき給与を補填する支給であれば、「支援」という名称だけでは不十分です。労務書類と実際の支払方法によって、独立した支援目的を証明する必要があります。
社会保険料算定額を変更する際、企業は支援金を証明する請求書を直ちに提出する必要がありますか。
公文書6101/BHXH-QLTによれば、加入増加の届出や保険料算定額の変更時に、社会保険機関は請求書の即時提出を求めていません。企業は引き続き自己申告し、関連資料を保存し、権限ある機関の検査時に説明できるよう備える必要があります。
IAI Partnerからの推奨事項
企業ご担当者様
収入構成の最適化は、給与を支援金へ名称変更することから始めるべきではありません。貴社はまず各支給の実質を判断し、その後、労働契約、社内規程、給与台帳、支払証憑を同じ考え方で整備する必要があります。
電話、通勤、住宅、その他類似の福利厚生については、支援目的、対象者、支給額の決定根拠を明確に示す書類が必要です。企業が説明を求められる場面では、合意内容と実際の支払の整合性が重要です。
公文書6101/BHXH-QLTは特定事案に関する参考資料であるため、各企業は社会保険料算定額を変更する前に個別確認を行う必要があります。
サポートが必要ですか?IAI Partnerは収入構成、労務書類、給与計算プロセスを確認し、貴社が変更前に不整合を把握できるよう支援します。
出典:IAI-Partner.com
関連コンテンツ
サポートが必要ですか?IAI Partnerへ
📞 ホットライン: 033 944 7112
📧 メール: hi@iai-partner.com
🌐 ウェブサイト: iai-partner.com