

防災基金は、税務、保険、給与業務に集中する中で多くの企業が見落としやすい財務上の義務です。しかし、通知を追跡しないこと、対象者を正しく特定しないこと、証憑を保存しないことは、いずれもコンプライアンス上のリスクにつながります。企業はこの義務を毎年の法務・会計スケジュールの一部として管理する必要があります。
資料では、防災基金を国家予算外の財政基金とし、災害の予防、対応、復旧に使用するものとしています。関係する対象には従業員、企業、協同組合が含まれ、免除または減額の対象となる場合もあります。管理上の重点は単なる納付ではなく、正確な計算、期限内の納付、適切な会計処理、十分な書類保存です。
📌 押さえておくべき要点
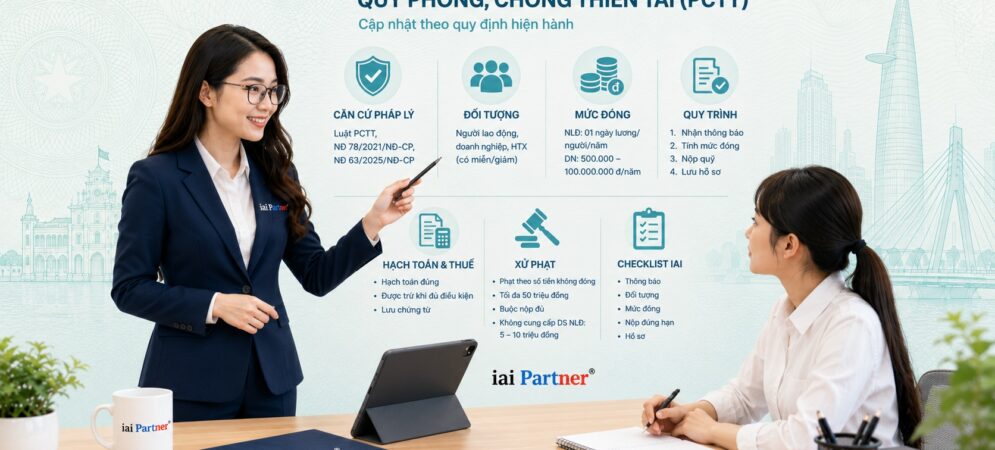
- 根拠 — 防災法(現行の統合版)、政令78/2021/ND-CP、政令63/2025/ND-CP。
- 対象 — 従業員、企業、協同組合。規定により免除または減額される場合があります。
- 拠出額 — 従業員は一人につき年1日分の給与、企業は資産価値に基づき年間500,000ドンから100,000,000ドン。
- 手順 — 通知の受領、拠出額の計算、基金への納付、書類保存。各段階に担当者と完了証拠を設けます。
- 罰則 — 未納または不足納付は未納額に応じて最大50,000,000ドンの罰金が科され、義務額は全額納付が必要です。従業員名簿の不足は5,000,000ドンから10,000,000ドンの罰金。
防災基金は任意の拠出ではなく、遵守すべき義務です
防災基金は、災害の予防、対応、復旧に必要な財源を確保するために設けられています。資料によれば、これは国家予算外の財政基金であり、規定の対象となる個人、企業、組織に適用されます。したがって、企業は基金納付通知を都合のよい時に処理できる単なる行政依頼と考えるべきではありません。
資料に記載された法的根拠には、現行の統合版防災法、政令78/2021/ND-CP、政令63/2025/ND-CPが含まれます。企業は実際の状況を、実施時点の通知および適用規定と照合する必要があります。免除や減額の制度があるからといって、根拠や証明書類なしに企業が独自判断できるわけではありません。
防災基金の遵守は送金だけで完了しません。企業は、対象者、拠出額、関連書類を正しく特定したことを証明する必要があります。
企業が確認すべき対象者と拠出額
資料では、従業員、企業、協同組合を拠出義務の確認対象としています。従業員の拠出額は、一人につき年1日分の給与とされています。企業の拠出額は資産価値に基づき、年間500,000ドンから100,000,000ドンの範囲です。
企業は、組織としての義務と従業員名簿に関連する部分を明確に分ける必要があります。人事名簿が更新されていない場合、従業員の変動が反映されていない場合、免除・減額書類が不十分な場合に誤りが生じやすくなります。正確な計算は、前期の数値を単に転記するのではなく、根拠のある人事データと資産データから始める必要があります。
| 確認対象 | 資料に基づく内容 | 企業の管理ポイント |
|---|---|---|
| 従業員 | 一人につき年1日分の給与 | 従業員名簿、人員変動、免除・減額書類 |
| 企業、協同組合 | 資産価値に基づき、年間500,000ドンから100,000,000ドン | 資産根拠、拠出通知、納付証憑 |
| 免除・減額対象 | 規定により免除または減額される場合があります | 根拠と証明書類がない状態で独自適用しない |
企業における防災基金のコンプライアンス手順
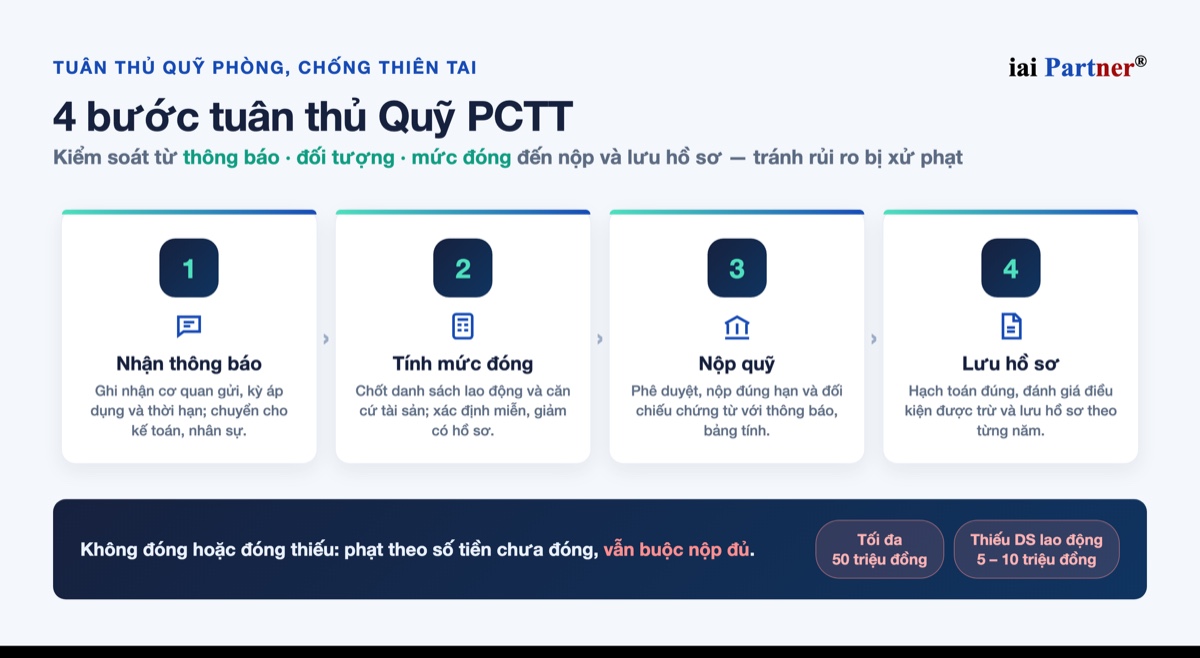
資料が提案する手順は、通知の受領、拠出額の計算、基金への納付、書類保存の4段階です。各段階には担当者、社内期限、完了証拠を設ける必要があります。確認手順なしで一人に任せると、通知の見落としや古いデータの使用が起こりやすくなります。
ステップ1:通知の受領と分類
通知を受領したら、発行機関、対象期間、関係対象者、完了期限を記録する必要があります。通知は会計、人事、承認権限者に同時共有すべきです。最初から原本または電子版を保存することで、紛失を防ぎ、後日の確認根拠を確保できます。
ステップ2:対象者の特定と拠出額の計算
会計部門は人事部門と連携し、従業員名簿と期間中の人員変動を確定する必要があります。同時に、企業は組織分の義務を算定するための資産根拠を確認しなければなりません。計算表にはデータ源、算定方法、免除・減額対象、最終確認者を明示すべきです。
ステップ3:承認、納付、照合
納付前に、従業員名簿、資産根拠、納付額を照合して計算表を確認する必要があります。支払後、会計部門は銀行証憑または領収証を通知および承認済み計算表と照合しなければなりません。小さな差額でも放置すると、当局の確認時に未納額として扱われる可能性があります。
ステップ4:会計処理と書類保存
資料では、適切な会計処理、証憑保存、損金算入条件への注意が求められています。企業は通知、従業員名簿、計算表、免除・減額書類、社内承認、納付証憑を年度別に保存すべきです。書類が揃っていれば、迅速に説明でき、以前の担当者に依存せずに済みます。
一人への依存を減らすため、貴社は計算と証憑保存を次に委託できます: 申告管理・税務会計サービス を利用し、次と連携します: 人事・給与管理サービス を連携させ、正しい期間の従業員名簿を確定します。
企業が遵守しない場合の罰則と影響
資料によれば、未納または不足納付は未納額に応じて処罰され、罰金の上限は50,000,000ドンです。罰金に加えて、企業は不足している義務額を全額納付しなければなりません。つまり、罰金の支払いは強制拠出義務の履行に代わるものではありません。
資料では、従業員名簿を提供しない場合、5,000,000ドンから10,000,000ドンの罰金が科されるとしています。このリスクは重要です。人事データは別部門が管理し、通知は会計部門が受け取ることが多いためです。連携手順がなければ、納付資金が準備されていても処罰される可能性があります。
| 避けるべき行為 | 資料に記載された制裁 | 管理上の影響 |
|---|---|---|
| 未納または不足納付 | 未納額に応じた罰金、上限50,000,000ドン | 不足義務額を全額納付する必要があります |
| 従業員名簿を提供しない | 5,000,000ドンから10,000,000ドンの罰金 | 追加説明と人事データの補充が必要です |
| 納付・計算書類を保存しない | 資料には個別の罰金額が記載されていません | 遵守、会計処理、算定の正確性を証明しにくくなります |
よくあるコンプライアンス上の誤りと管理方法
第一の誤りは、通知が一つの窓口に届いたまま会計部門や担当者へ共有されず、見落とされることです。第二は古い従業員名簿を使用し、対象者の不足・重複や免除・減額の誤適用が生じることです。第三は納付したものの証憑を十分に保存せず、義務完了を証明できないことです。
企業は、税務、保険、労務、防災基金の義務をまとめたコンプライアンスカレンダーを整備すべきです。各義務には主担当者、データ提供者、承認者を定める必要があります。期限通知とチェックリストにより、個人の記憶への依存を減らし、各実施期間の管理記録を明確にできます。
- 通知受領の主担当者と予備担当者を指定する。
- 計算時点の人事データと従業員名簿を照合する。
- 企業の資産と拠出額を算定した根拠を保存する。
- 計算表へ反映する前に免除・減額書類を確認する。
- 納付証憑を通知および承認済み金額と照合する。
- 会計、確認、説明に備えて年度別に書類を保存する。
基金納付期間終了前のコンプライアンスチェックリスト
チェックリストにより、通知受領から書類保存までの全工程を管理できます。各項目には単なる完了チェックではなく、確認者と添付資料を設けるべきです。検査時には、算定根拠、納付証憑、関連する従業員データをすぐに提示できます。
- 所管機関の通知を受領し、保存した。
- 納付、免除、減額の対象を正しく特定した。
- 従業員名簿と根拠のある資産データを確定した。
- 拠出額を計算し、独立した確認を受けた。
- 期限内に納付し、支払証憑をすべて照合した。
- 会計処理を行い、損金算入条件を確認し、年度別に書類を保存した。
よくある質問
企業は防災基金への拠出が義務付けられていますか?
資料によれば、企業と協同組合は拠出義務を確認すべき対象に含まれます。免除または減額の対象となる場合もありますが、適用前に根拠と適切な書類が必要です。
基金を納付しなかった場合、罰金だけ支払えばよいですか?
いいえ。資料では、未納額に応じて最大50,000,000ドンの罰金が科され、さらに不足している義務額を全額納付しなければならないとされています。
防災基金への拠出は損金算入できますか?
資料では、必要条件を満たす場合に損金算入できるとしています。企業は適切に会計処理し、通知、計算表、承認、納付証憑を保存して確認根拠を確保する必要があります。
IAI Partnerからの推奨事項
企業ご担当者様
防災基金は、税務、保険、労務とともに毎年のコンプライアンス日程に組み込むべき義務です。企業は通知受領、対象者特定、拠出額計算、納付、証憑保存までを管理する必要があります。
拠出額は、罰金、追加書類、説明対応にかかる費用よりはるかに低い場合があります。特に、従業員名簿を提供しないことや、更新されていない人事データを使用することは避ける必要があります。
サポートが必要ですか? IAI Partnerは、対象者、拠出額、会計書類、コンプライアンスチェックリストの確認を支援します。企業が期限内に義務を履行し、十分な証憑を整え、処罰リスクを減らすことが目的です。
出典:IAI-Partner.com
関連コンテンツ
サポートが必要ですか?IAI Partnerへ
📞 ホットライン: 033 944 7112
📧 メール: hi@iai-partner.com
🌐 ウェブサイト: iai-partner.com