

政令254/2026/ND-CPは2026年7月1日から施行され、企業の電子インボイス業務に直接影響します。
企業は今から、インボイスの種類、発行時点、買い手情報、電子署名、データ送信を確認する必要があります。
📌 押さえておくべき要点
- 2026年7月1日施行: 政令254/2026/ND-CPは旧来の電子インボイス枠組み(政令123/2020および政令70/2025)を置き換えます。
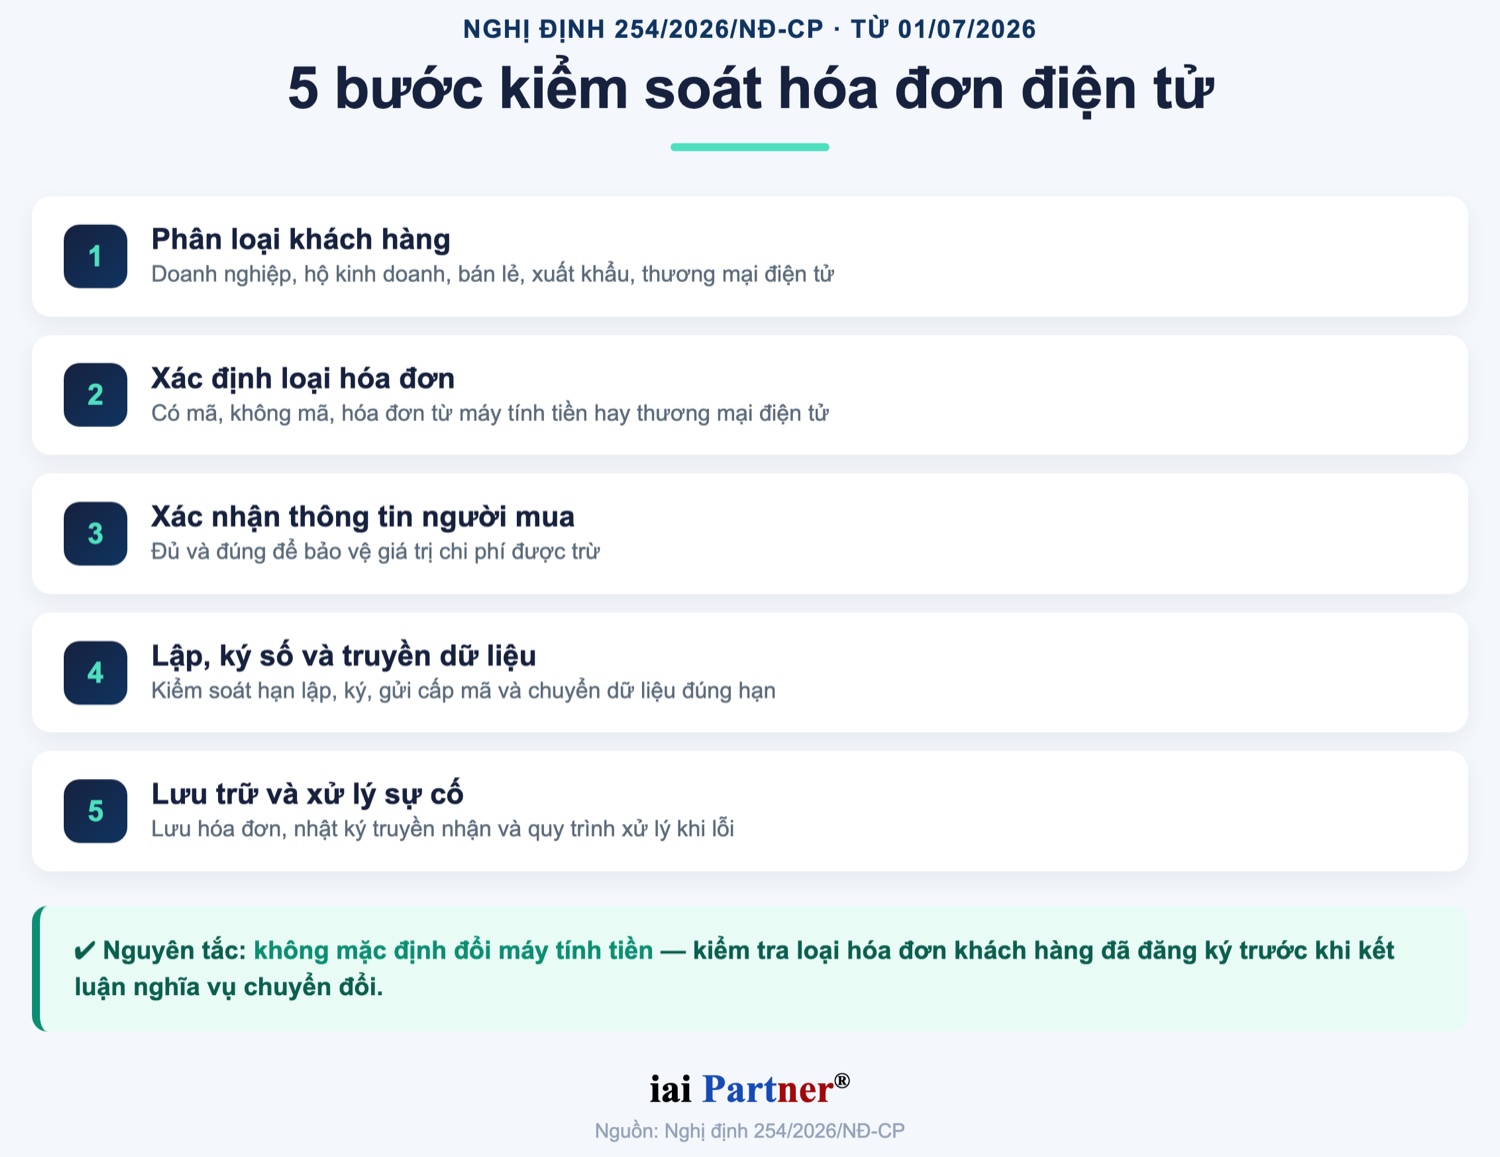
- 正しく分類: 導入前に請求書の種類(コード付き、コードなし、レジ、電子商取引)を判別します。
- 請求書の発行時点: 大きなリスク要因。支払時点だけでなく引渡時点で発行します。
- 買い手情報: 損金算入額を左右するため、請求書発行前に確認が必要です。
- レジへの切替を前提にしない: 切替義務を判断する前に、顧客が登録済みの請求書種類を確認します。
企業が把握すべき変更の概要
政令254/2026/ND-CPは、電子インボイスおよび電子証憑に関する税務管理法108/2025/QH15を詳細に規定しています。資料によると、この政令は5章、45条、およびインボイス内容の付録で構成されています。新文書は、政令123/2020/ND-CP、政令41/2022/ND-CP第1条、政令70/2025/ND-CPを含む旧枠組みの効力を終了させます。そのため、企業は個別の様式をいくつか更新するだけでなく、インボイス手続を最初から最後まで見直す必要があります。
2026年7月1日から、電子インボイス管理は個別更新から統一されたプロセス管理へ移行する必要があります。
旧枠組みと比べた主な変更点
資料によると、変更点は文書名だけでなく、運用義務の体系化方法にもあります。企業はSOP、契約書、チェックリスト、助言資料の法的根拠を更新する必要があります。電子商取引、デジタルプラットフォーム、越境取引の顧客グループもより慎重に確認する必要があります。年間売上が10億ドンを超える事業世帯・個人、または所有権・使用権登録が必要な資産を販売する場合、インボイス適用を個別チェックリストに入れる必要があります。
| 内容 | 旧枠組み | 政令254/2026/ND-CP | 運用上の影響 |
|---|---|---|---|
| 文書構成 | 政令123が基本枠組みであり、政令70が多くの条文を改正しました | 代替する新政令が公布されます | SOP、契約書、チェックリストの法的根拠を更新します |
| 法的根拠 | 旧税務管理法および改正文書に基づきます | 税務管理法108/2025/QH15に基づきます | 記事および助言資料で引用する法的根拠を変更します |
| レジから発行されるインボイス | 政令70は消費者へ直接販売するグループを追加しました | コード付きまたはコードなしインボイスを既に使用している場合は切替義務がないことを明確にします | 顧客が有効に登録済みであれば、様式変更が必須と結論づけないでください |
| 10億ドン超の事業世帯・個人 | 規定は旧枠組みに分散していました | コード付きインボイスまたはレジ発行インボイスを適用する必要があります | 事業世帯チェックリストに10億ドンの売上基準を追加します |
導入前に正しいインボイス種類を分類する
大きなリスクは、すべての小売顧客がレジ発行インボイスへ移行しなければならないと企業が早急に判断することです。資料は、消費者へ直接販売するグループが必ずしもインボイス形式を変更しなければならないわけではないと強調しています。企業がコード付きまたはコードなしインボイスの使用を有効に登録している場合、変更前に現状を確認する必要があります。正しい分類は、顧客オンボーディング、ソフトウェア設定、営業部門への案内における誤りを減らします。
| 対象グループまたは取引 | 留意すべきインボイス形式 | 管理上の留意点 |
|---|---|---|
| 企業、経済組織、事業世帯、通常の事業個人 | 税務当局コード付き電子インボイス | コードなしインボイスの条件をまだ満たしていない場合の安全な初期選択です |
| 条件を満たす情報技術インフラを備えた分野 | コードなし電子インボイス | 高リスクグループに属する場合、またはコード付きインボイスの使用登録済みの場合は適用されません |
| 小売、飲食、ホテル、旅客運送、個人向けサービス | レジから発行される電子インボイス | 切替が必要と結論づける前に、インボイス登録状況を確認する必要があります |
| 商品の輸出または国外へのサービス提供 | 電子商取引インボイスまたは適切な電子インボイス | 税務当局へ電子データを送信する条件によります |
インボイス発行時点はリスクが生じやすい点です
資料によると、インボイス発行時点は第9条で強調されており、取引の種類ごとに管理する必要があります。商品販売とサービス提供では原則が異なるため、企業は入金時点だけに依拠すべきではありません。複数回納品または項目ごとの検収では、各納品、検収、引渡しごとに該当部分のインボイスを発行しなければなりません。商品の輸出については、売り手がインボイス発行時点を自ら決定しますが、通関日の翌営業日を超えてはなりません。
| 業務 | 資料に基づくインボイス発行時点 |
|---|---|
| 商品の販売 | 所有権または使用権を移転した時点で、代金回収の有無を問いません |
| サービス提供 | サービス完了時。提供前または提供中に代金を受け取る場合は、受領時に発行します |
| 複数回納品または項目別検収 | 各納品、検収、引渡しごとに該当部分のインボイスを発行します |
| 商品の輸出 | 通関日の翌営業日を超えてはなりません |
| 照合が必要な大量サービス | 照合完了時に発行しますが、業種またはサービス種類ごとの期限を超えてはなりません |
買い手情報が費用価値を決定します
新政令は、インボイス発行前に買い手情報について企業がより明確に伝えることを求めています。買い手が氏名、住所、または個人識別番号を提供しない場合、インボイスには「消費者向け販売」と記載できます。ただし、買い手情報が不足しているインボイス、または消費者向けに発行されたインボイスは、組織、事業世帯、事業個人である買い手の費用計上や税務確定に使用できません。そのため、営業部門は費用用インボイス発行前に、氏名、税コードまたは識別番号、規定に基づく住所を求める必要があります。
インボイスを有効な費用として使用する必要がある場合、発行前に買い手情報を確認しなければなりません。
- 注文確定またはインボイス発行前に買い手情報を確認する手順を追加します。
- 販売ソフトまたは会計ソフトでアラートを設定します。
- 氏名、税コード、識別番号、住所を求めるメッセージテンプレートを標準化します。
- 最終消費取引と費用計上が必要な取引を明確に区別します。
電子署名、データ送信、運用リスク対応
出典資料では、電子署名の時点は請求書の発行時点と異なる場合がありますが、署名・コード発行送信・データ転送の期限を管理する必要があります。企業は請求書発行、電子署名、コード送信、データ伝送の各節目を日次チェックリストで分けて管理すべきです。コードなしの電子インボイスについて、出典資料は全データ、集計表、または取引情報表を送信するケースに言及しています。直接伝送の月平均100万件という基準も、直接伝送する顧客かサービス提供者経由の顧客かを分類するために用いる必要があります。
もう一つ注目すべき点は、インボイス未発行行為の通報に対する報奨です。資料によると、報奨の上限は罰金額の10%で、1件あたり1,000万ドンを超えません。これにより、企業がインボイスを不足、遅延、または誤情報で発行した場合、消費者からの指摘リスクが高まります。実務上の管理方法は、適時にインボイスを発行し、確認ログを保存し、明確な事故対応プロセスを持つことです。
2026年7月1日からの企業向け導入チェックリスト
この新しい枠組みに適応するため、貴社はまず顧客チェックリストと販売プロセスを更新することから始めるべきです。各取引には正しい請求書種類、正しい時点、期限内のデータ伝送が必要です。適用前に、経理・販売・顧客対応・システムの各部門が役割を統一する必要があります。紙の領収書や印刷請求書が残っている場合、出典資料によれば2027年の節目までに使用・廃棄・切替の計画を立てる必要があります。
- 消費者へ直接販売するグループの顧客リストを確認します。
- 年間売上が10億ドンを超える事業世帯・個人を確認します。
- 費用用インボイス発行前に買い手情報を求める通知テンプレートを更新します。
- 翌営業日までに電子署名およびデータ送信プロセスを設定します。
- 残っている紙の領収書と印刷請求書を点検し、適切な移行を計画します。
- データ送信障害が発生した場合、不可抗力事由を証明する資料を保存します。
IAI Partnerからの推奨事項
企業ご担当者様
IAI Partnerは、企業が施行日まで待たずに電子インボイス手続を更新することを推奨します。この文書は、営業、会計、顧客対応、システムのチェックリストに組み込む必要があります。
企業は各顧客グループ、使用中のインボイス種類、インボイス発行時点、送受信データを確認する必要があります。輸出、小売、電子商取引、事業世帯のケースは個別に評価すべきです。
サポートが必要ですか。企業は現在のインボイス手続、顧客リスト、買い手情報テンプレートを準備し、IAI Partnerがリスクグループごとに確認できるようにできます。
早期の標準化は、企業が誤りを減らし、費用要件を満たさないインボイスを抑え、税務当局から説明を求められた際により主体的に対応する助けになります。
出典:IAI-Partner.com
よくある質問
政令254/2026/ND-CPはいつ施行されますか。
資料によると、この文書は2026年7月1日に施行され、電子インボイスおよび電子証憑に適用されます。
小売企業はレジ発行インボイスへ切り替える必要がありますか。
自動的に結論づけるべきではありません。資料は、切替義務を判断する前に現在のインボイス登録状況を確認する必要があるとしています。
「消費者向け販売」と記載されたインボイスは有効な費用として使えますか。
資料によると、買い手情報が不足しているインボイス、または消費者向けに発行されたインボイスは、組織、事業世帯、事業個人である買い手の費用計上や税務確定に使用できません。
サポートが必要ですか?IAI Partnerへ
📞 ホットライン: 033 944 7112
📧 メール: hi@iai-partner.com
🌐 ウェブサイト: iai-partner.com