

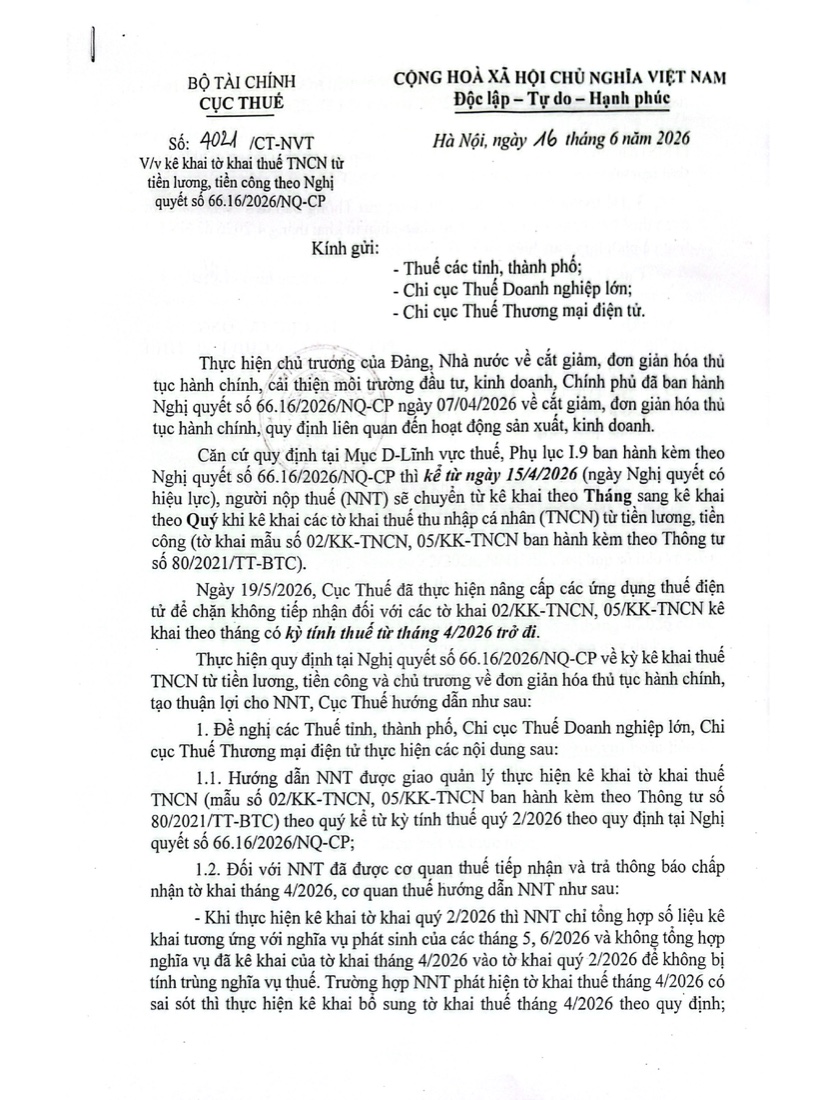
按季申报个人所得税是一项重要变化,涉及 工资、薪金的税务档案。根据税务局2026年6月16日第4021/CT-NVT号公文,自2026年第二季度税期起,由按月申报改为按季申报。
需要管控的问题不只是申报周期改变。贵企业需正确处理已被接收的2026年4月申报,避免在编制2026年第2季度申报时重复计算纳税义务,并充分留存处理证据。
主要变化:从按月申报转为按季度申报
根据来源内容,工资薪金个人所得税申报从按月申报周期转为按季度申报周期。该变化适用于第80/2021/TT-BTC号通知下与工资薪金相关的申报。企业需重新检查申报日程,避免继续按旧习惯提交。
来源文件中提到的表格包括02/KK-TNCN和05/KK-TNCN。自2026年第2季度税期起,资料需按季度编制。若企业此前已提交月度申报并被税务机关接收,则2026年4月需谨慎处理。
内部需记住的节点:已提交的2026年4月需单独处理,编制2026年第2季度申报时不得重复计算纳税义务。
根据来源文件,哪些申报受到影响?
来源内容并未提及所有税务资料。第4021/CT-NVT号公文的重点是工资薪金个人所得税申报。因此,贵企业在调整申报日程前应正确圈定资料范围。
| 内容 | 需注意的信息 |
|---|---|
| 税种 | 工资薪金个人所得税 |
| 申报表格 | 02/KK-TNCN和05/KK-TNCN |
| 表格依据 | 第80/2021/TT-BTC号通知 |
| 新的适用期间 | 自2026年第2季度税期起按季度执行 |
| 指导文件 | 税务局2026年6月16日第4021/CT-NVT号公文 |
上表有助于会计快速确定哪些资料需要复核。若企业有多个客户或成员单位,应为正在按月申报个人所得税的群体单独建立清单。这样可避免在转为按季度申报个人所得税时遗漏资料。
如何处理已被接收的2026年4月申报
2026年第2季度资料中最重要的点,是处理此前已提交的2026年4月申报。若2026年4月申报已被税务机关接收并有接收通知,企业在编制2026年第2季度申报时,只汇总2026年5月和6月发生的义务。
2026年4月已申报的税额不得再次计入2026年第2季度义务。若将4月也纳入季度申报,企业可能重复计算纳税义务。这在汇总表上看似小错误,但在需要核查、调整和解释时后果并不小。
- 若2026年4月已被接收,不得将4月税额再次加入2026年第2季度申报。
- 2026年第2季度申报仅汇总2026年5月和6月发生的数据。
- 若2026年4月存在错误,应按规定为2026年4月编制补充申报。
- 2026年4月申报产生的个人所得税税额按2026年第2季度申报的期限缴纳。
- 来源文件中列明的期限为2026年7月31日。
重点是在编制2026年第2季度申报时避免重复申报纳税义务。
负责会计的资料复核流程
为统一执行,贵企业应在编制2026年第二季度资料前规范核查流程。该流程适用于内部会计、 会计服务单位 和税务档案控制部门。目标是正确识别客户、正确的申报期及应汇总的正确义务。
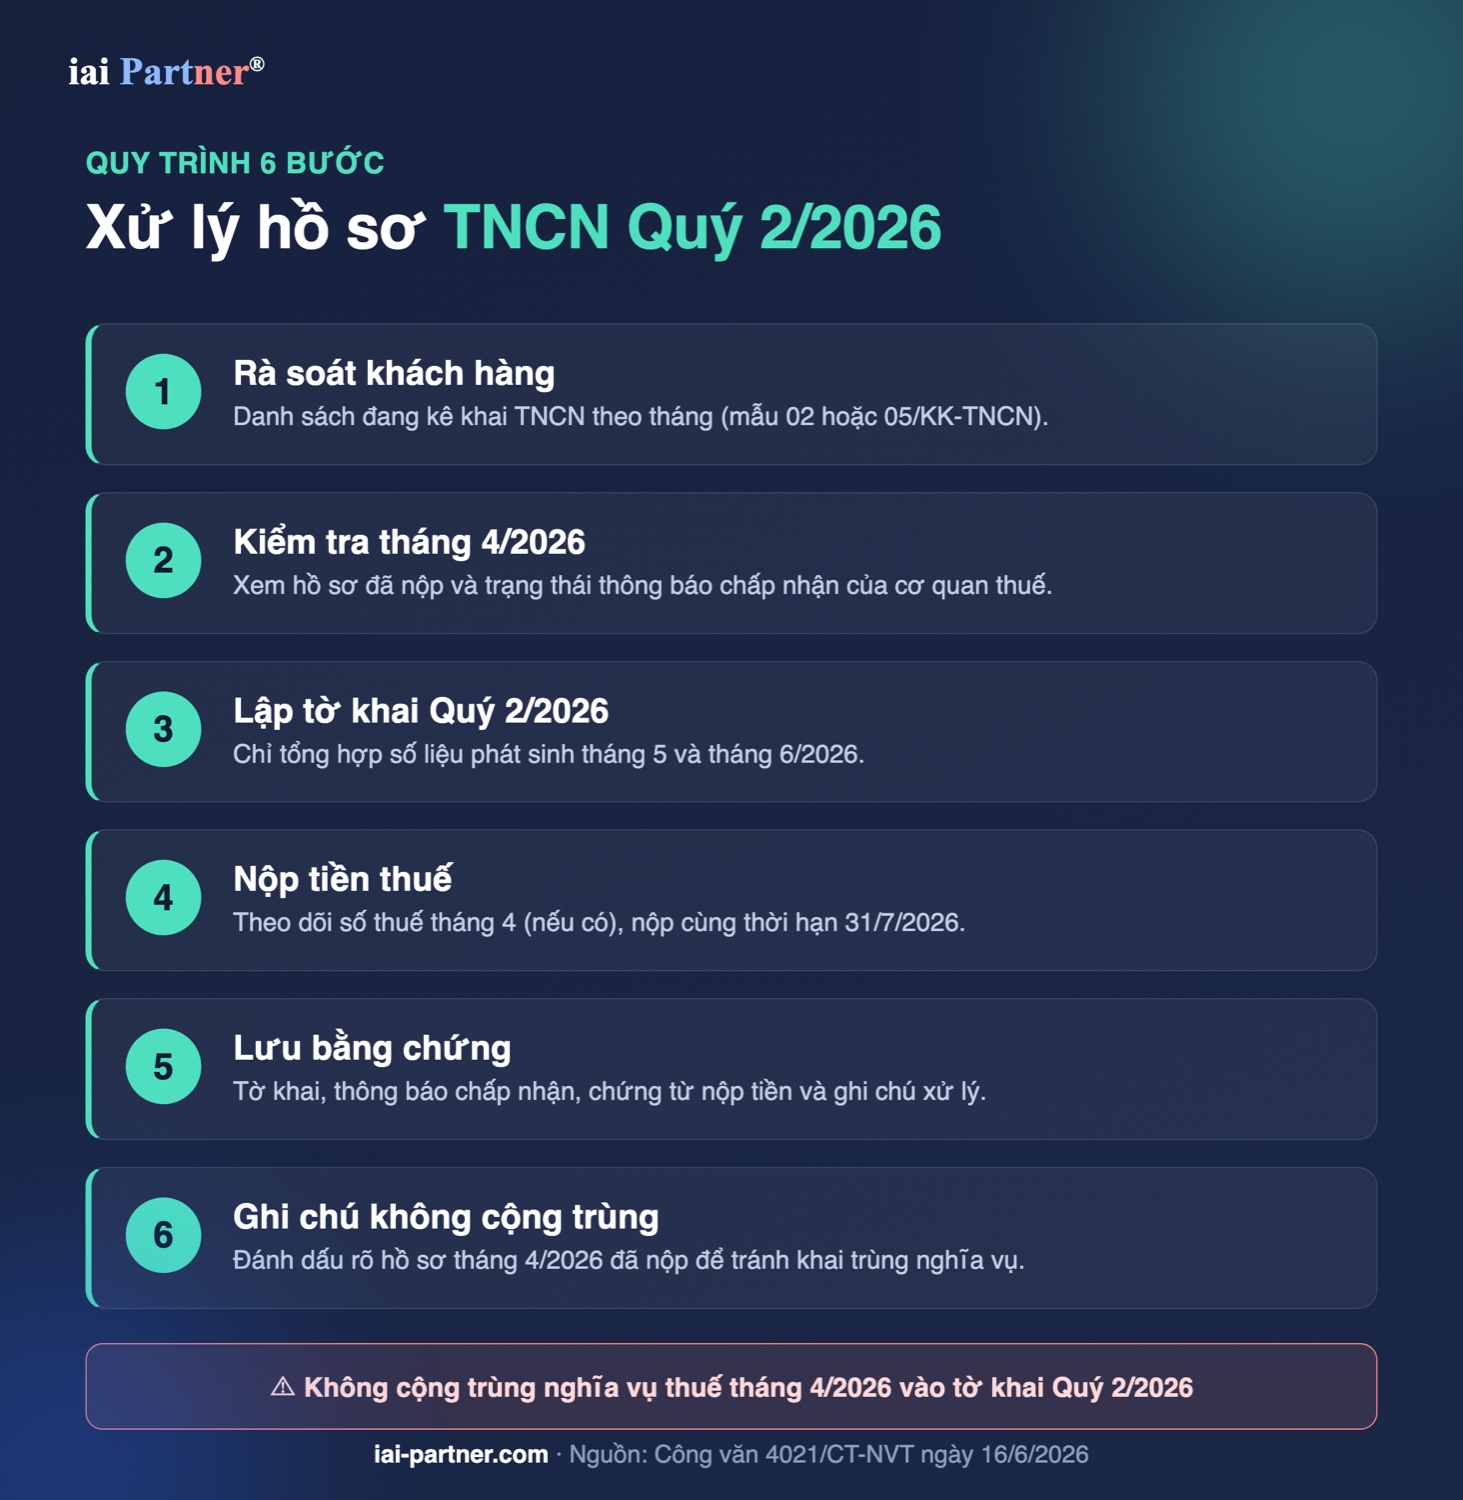
- 第1步:复核正在按月申报个人所得税的客户名单。
- 第2步:确定发生02/KK-TNCN或05/KK-TNCN表格的客户。
- 第3步:检查2026年4月资料及税务机关接收通知状态。
- 第4步:若4月已申报,则使用2026年5月和6月数据编制2026年第2季度申报。
- 第5步:跟踪2026年4月税额如有,并按2026年第2季度期限缴纳。
- 第6步:留存申报表、接收通知、缴款凭证和处理备注。
2026年第2季度资料应在管理文件中有明确备注。若客户已提交4月申报,备注应体现不重复计算2026年4月。该备注可帮助复核人员立即理解处理方式,而不必像考古数据一样逐条追溯通知。
2026年第2季度资料交接清单
在向客户或管理层发送完成报告前,会计应复核全部资料。检查清单可降低缺少凭证、忘记通知状态或重复计算税额的风险。对于转换周期的资料,最终控制总比一次补充更有价值。
| 检查项目 | 需达到的状态 |
|---|---|
| 确定相关资料 | 已确定有工资薪金个人所得税申报的客户 |
| 检查2026年4月 | 已检查2026年4月申报及接收通知 |
| 编制2026年第2季度申报 | 若4月已提交,仅包括5月和6月 |
| 缴纳2026年4月税额 | 已检查应缴税额及2026年7月31日期限 |
| 处理错误 | 如发现错误,已编制2026年4月补充申报 |
| 留存资料 | 已留存凭证和处理备注,以供内部复核 |
自2026年第2季度起,企业需按季度管理个人所得税资料。2026年4月应标记为特殊期间并单独复核。若客户已提交4月,交接文件应清楚体现处理方式,以避免后续检查时误解。
可发送给客户的通知内容
复核2026年4月资料后,企业或服务单位可向客户发送简短通知。内容应清楚说明申报周期变化、已被接收的4月申报如何处理,以及为避免重复申报而进行复核的承诺。通知应使用易懂语言,避免过长引用。
根据2026年6月16日第4021/CT-NVT号公文,工资薪金个人所得税申报将自2026年第2季度起从按月申报转为按季度申报。
若2026年4月申报已被税务机关接收,在编制2026年第2季度申报时仅汇总2026年5月和6月发生的数据;不得重复计算2026年4月已申报的义务。
合适的结尾句可以是:IAI将复核并更新2026年第2季度资料,以避免发生纳税义务重复申报。该内容简短、切中重点,并帮助客户理解为何季度资料不再加入4月。
转为按季度申报时的常见风险
申报周期变化时,风险往往不在大规定,而在小操作。企业可能忘记检查4月接收通知,在第2季度重新加入4月数据,或未留存缴款凭证。这些错误会使后续需要复核时资料难以控制。
| 风险 | 控制方式 |
|---|---|
| 重复计算2026年4月义务 | 明确备注4月资料已提交,且仅汇总5月、6月 |
| 未检查接收通知 | 在编制2026年第2季度申报前留存接收通知 |
| 忘记缴纳2026年4月税额 | 单独跟踪4月税额及2026年7月31日期限 |
| 4月错误却在季度申报中调整 | 按规定编制2026年4月补充申报 |
| 缺少交接证据 | 在客户文件中留存申报表、缴款凭证和处理备注 |
重要的管控点是不要凭感觉处理。每份资料都需要清晰轨迹:是否已提交、是否已被接收、4月如何处理,以及第2季度汇总哪些月份。若从首个适用期开始标准化数据,按季度申报个人所得税会更顺畅。
常见问题
按季度申报个人所得税从哪个期间开始?
根据来源内容,工资薪金个人所得税申报自2026年第2季度税期起按季度执行。
如果2026年4月申报已被接收,2026年第2季度如何申报?
若2026年4月已被接收并有接收通知,则2026年第2季度申报仅汇总2026年5月和6月数据。
若发现2026年4月申报有错误,应如何处理?
企业应按规定对2026年4月申报进行补充申报,不得通过重新加入2026年第2季度申报来调整。
IAI Partner 的建议
尊敬的企业客户:
自2026年第2季度起按季度申报个人所得税,应与已提交的2026年4月资料单独复核同步实施。
贵企业应建立已被税务机关接收的资料清单,备注4月处理方式,并完整留存缴款证据。
需要支持?IAI Partner可以协助贵企业复核个人所得税资料、检查申报期并标准化交接文件。
谨致敬意,
iai Partner®
来源:税务局2026年6月16日第4021/CT-NVT号公文 · IAI-Partner.com
需要帮助?联系 IAI Partner
📞 热线: 033 944 7112
📧 邮箱: hi@iai-partner.com
🌐 网站: iai-partner.com