

個人所得税の四半期申告は、次の点で重要な変更です: 給与・賃金に係る税務書類。税務局の2026年6月16日付公文書4021/CT-NVTにより、月次申告から四半期申告への移行は2026年第2四半期の課税期間から適用されます。
管理すべき点は申告期間の変更だけではありません。貴社は、受理済みの2026年4月申告を正しく処理し、2026年第2四半期申告の作成時に納税義務を重複計上しないようにし、処理証拠を十分に保存する必要があります。
主な変更点:月次申告から四半期申告へ
原資料によれば、給与・賃金所得に関する個人所得税申告は、月次申告期間から四半期申告期間へ移行します。この変更はCircular 80/2021/TT-BTCに基づく給与・賃金関連の申告に適用されます。企業は、従来の慣習で提出を続けないよう、申告スケジュールを見直す必要があります。
原資料で言及されている様式には02/KK-TNCNと05/KK-TNCNが含まれます。2026年第2四半期の課税期間から、書類は四半期ごとに作成する必要があります。企業が以前に月次申告を提出し、税務当局に受理されている場合、2026年4月分は慎重に処理する必要があります。
社内で覚えておくべき基準:提出済みの2026年4月分を個別に処理し、2026年第2四半期申告の作成時に納税義務を重複計上しないこと。
原資料によれば、どの申告書が影響を受けますか?
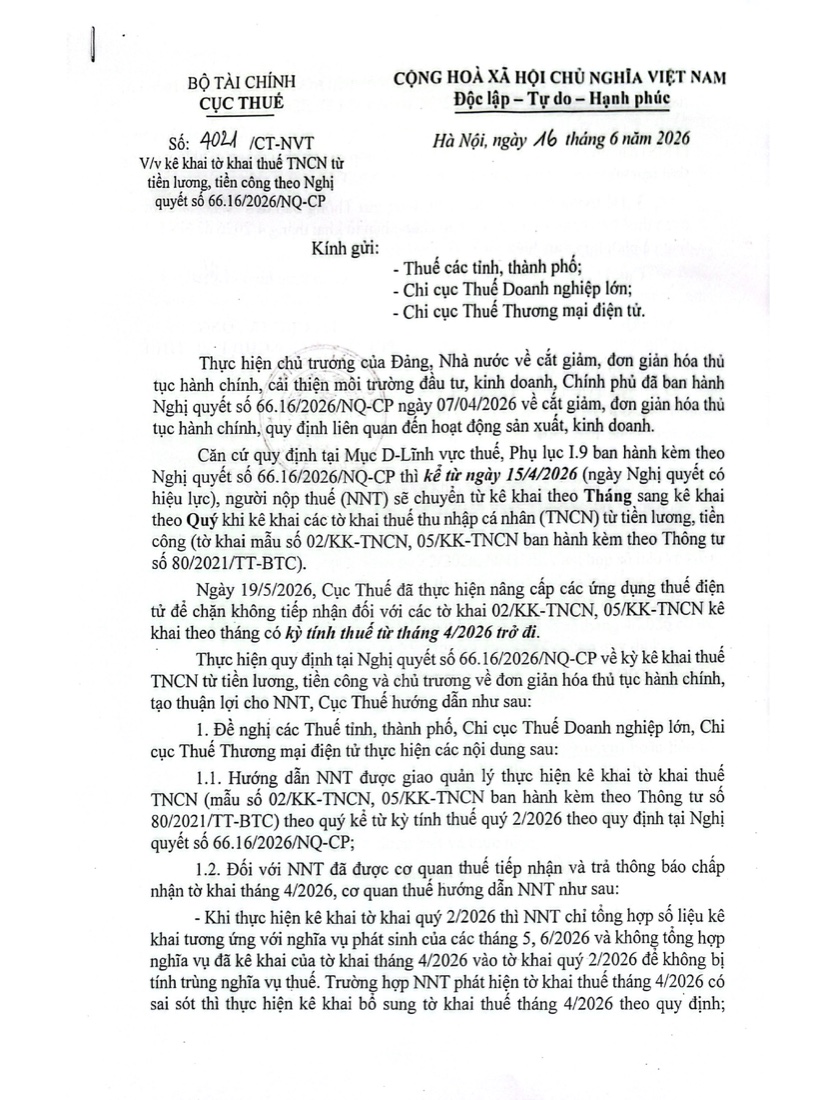
原資料の内容では、すべての税務書類が対象として言及されているわけではありません。Official Letter 4021/CT-NVTの重点は、給与・賃金所得に関する個人所得税申告です。そのため、貴社は申告スケジュールを調整する前に、正しい書類グループを特定する必要があります。
| 内容 | 留意すべき情報 |
|---|---|
| 税目 | 給与・賃金所得に関する個人所得税 |
| 申告様式 | 02/KK-TNCNおよび05/KK-TNCN |
| 様式の根拠 | 通達80/2021/TT-BTC |
| 新しい適用期間 | 2026年第2四半期の課税期間から四半期ごとに実施 |
| ガイダンス文書 | 税務局の2026年6月16日付Official Letter 4021/CT-NVT |
上表は、会計担当者がどの書類を確認すべきかを迅速に特定するのに役立ちます。企業に多くの顧客または構成単位がある場合、現在月次で個人所得税を申告しているグループの一覧を別途作成すべきです。この方法は、四半期ごとの個人所得税申告へ移行する際の書類漏れを防ぎます。
受理済みの2026年4月申告の処理方法
2026年第2四半期の書類で最も重要な点は、以前に提出された2026年4月申告の処理です。2026年4月申告が税務当局に受理され、受理通知がある場合、2026年第2四半期申告を作成する際、企業は2026年5月および6月に発生した義務のみを集計します。
2026年4月にすでに申告した税額は、2026年第2四半期の義務に再度含めてはいけません。4月分を四半期申告に含めると、企業は納税義務を重複計上する可能性があります。これは集計表上の小さな誤りですが、照合、修正、説明が必要になると影響は小さくありません。
- 2026年4月分が受理済みの場合、4月分の税額を2026年第2四半期申告に再度加算しないでください。
- 2026年第2四半期申告は、2026年5月および6月に発生したデータのみを集計します。
- 2026年4月分に誤りがある場合、規定に従って2026年4月分の修正申告を作成します。
- 2026年4月申告で発生した個人所得税額は、2026年第2四半期申告の期限に従って納付します。
- 原資料に記載された期限は2026年7月31日です。
重点は、2026年第2四半期申告の作成時に納税義務を重複申告しないことです。
担当会計者向けの書類確認プロセス
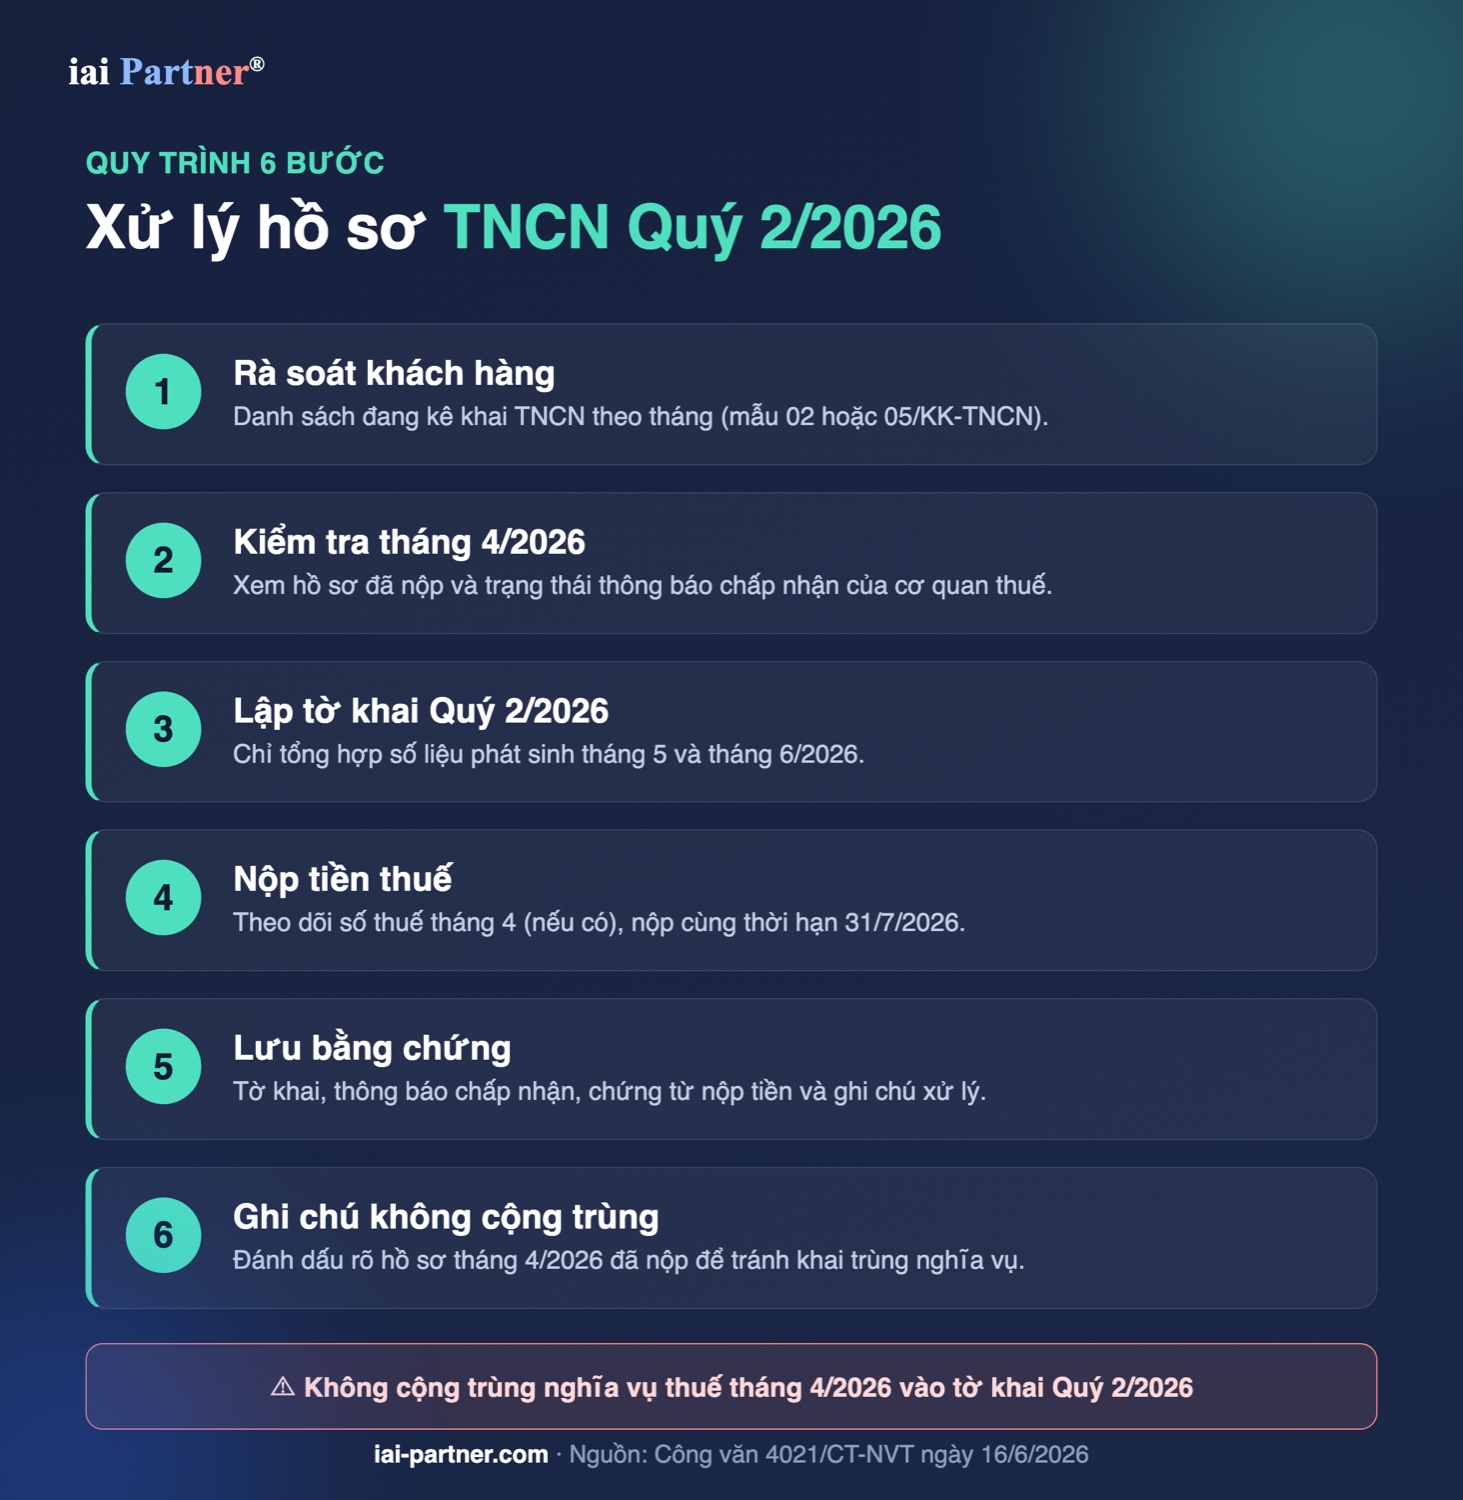
統一的に実施するため、貴社は2026年第2四半期の書類を作成する前に点検プロセスを標準化すべきです。このプロセスは社内経理、 会計サービス事業者 および税務書類管理部門に適しています。目的は、正しい顧客・正しい申告期・集計すべき正しい義務を特定することです。
- ステップ1:現在月次で個人所得税を申告している顧客一覧を確認します。
- ステップ2:02/KK-TNCNまたは05/KK-TNCNが発生している顧客を特定します。
- ステップ3:2026年4月の書類と税務当局の受理通知の状態を確認します。
- ステップ4:4月分がすでに申告されている場合、2026年5月および6月のデータで2026年第2四半期申告を作成します。
- ステップ5:2026年4月の税額がある場合は追跡し、2026年第2四半期の期限までに納付します。
- ステップ6:申告書、受理通知、納付証憑、処理メモを保存します。
2026年第2四半期の書類には、管理ファイル上で明確なメモを付けるべきです。顧客が4月申告を提出済みの場合、2026年4月分を重複計上しないことをメモに記載します。このメモにより、確認担当者は各通知をデータ考古学のように遡らず、処理方法をすぐに理解できます。
2026年第2四半期書類引継ぎチェックリスト
顧客または経営陣に完了報告を送る前に、会計担当者は書類全体を再確認すべきです。チェックリストは、証憑不足、通知状態の確認漏れ、税額の重複を減らします。申告期間が切り替わる書類では、最終確認は修正申告1回より常に価値があります。
| 確認項目 | 達成すべき状態 |
|---|---|
| 関連書類の特定 | 給与・賃金に関する個人所得税申告がある顧客を特定済み |
| 2026年4月の確認 | 2026年4月申告および受理通知を確認済み |
| 2026年第2四半期申告の作成 | 4月分が提出済みの場合、5月と6月のみを含めます |
| 2026年4月税額の納付 | 納付すべき税額および2026年7月31日の期限を確認済み |
| 誤りの処理 | 誤りが見つかった場合、2026年4月分の修正申告を作成済み |
| 書類の保存 | 社内確認に備えて証憑および処理メモを保存済み |
2026年第2四半期から、企業は個人所得税書類を四半期ごとに管理する必要があります。2026年4月は個別確認のため特別な期間として印を付けるべきです。顧客が4月分を提出済みの場合、後日の確認で誤解が生じないよう、引継ぎファイルには処理方法を明確に記載すべきです。
顧客へ送付できる通知内容
2026年4月の書類を確認した後、企業またはサービス提供者は顧客に短い通知を送付できます。内容には、申告期間の変更、受理済みの4月申告の処理方法、重複申告を避けるための確認方針を明確に説明すべきです。通知は分かりやすい言葉を用い、長すぎる引用を避けるべきです。
2026年6月16日付Official Letter 4021/CT-NVTによれば、給与・賃金に関する個人所得税申告は2026年第2四半期から月次申告から四半期申告へ移行します。
2026年4月申告が税務当局に受理されている場合、2026年第2四半期申告を作成する際は2026年5月および6月に発生したデータのみを集計し、2026年4月に申告済みの義務を重複計上してはいけません。
適切な締めの一文は次のようにできます:IAIは、納税義務の重複申告を避けるため、2026年第2四半期の書類を確認し更新します。この内容は簡潔で要点を押さえており、四半期書類に4月分を再度加算しない理由を顧客が理解するのに役立ちます。
四半期申告へ移行する際のよくあるリスク
申告期間が変更される際、リスクは大きな規定ではなく小さな作業にあることが多いです。企業は4月の受理通知の確認を忘れたり、第2四半期に4月のデータを再度加算したり、納付証憑を保存しなかったりする可能性があります。これらの誤りは、後で確認が必要になった際に書類管理を困難にします。
| リスク | 管理方法 |
|---|---|
| 2026年4月分の義務の重複計上 | 4月書類が提出済みであり、5月と6月のみを集計することを明確に記載します |
| 受理通知を確認しない | 2026年第2四半期申告を作成する前に受理通知を保存します |
| 2026年4月税額の納付忘れ | 4月の税額および2026年7月31日の期限を個別に管理します |
| 4月の誤りを四半期申告で調整する | 規定に従って2026年4月分の修正申告を作成します |
| 引継ぎ証拠の不足 | 申告書、納付証憑、処理メモを顧客ファイルに保存します |
重要な管理ポイントは、感覚で処理しないことです。各書類には、提出済みか、受理済みか、4月分をどのように処理したか、第2四半期がどの月を集計するかについて明確な痕跡が必要です。適用初期からデータを標準化すれば、四半期ごとの個人所得税申告はより円滑になります。
よくある質問
四半期ごとの個人所得税申告はどの期間から始まりますか?
原資料によれば、給与・賃金所得に関する個人所得税申告は、2026年第2四半期の課税期間から四半期ごとに実施されます。
2026年4月申告が受理済みの場合、2026年第2四半期はどのように申告しますか?
2026年4月分が受理され、受理通知がある場合、2026年第2四半期申告は2026年5月および6月のデータのみを集計します。
2026年4月申告に誤りが見つかった場合、どのように処理しますか?
企業は規定に従って2026年4月申告の修正申告を行い、2026年第2四半期申告に再度加算して調整してはいけません。
IAI Partnerからの推奨事項
企業ご担当者様
2026年第2四半期からの四半期ごとの個人所得税申告は、提出済みの2026年4月書類の個別確認と併せて実施する必要があります。
貴社は税務当局に受理された書類の一覧を作成し、4月分の処理方法を記録し、納付証拠を十分に保存すべきです。
サポートが必要ですか?IAI Partnerは、個人所得税書類の確認、申告期間の確認、引継ぎファイルの標準化において貴社を支援できます。
出典:税務局の2026年6月16日付公文書4021/CT-NVT · IAI-Partner.com
サポートが必要ですか?IAI Partnerへ
📞 ホットライン: 033 944 7112
📧 メール: hi@iai-partner.com
🌐 ウェブサイト: iai-partner.com