

분기별 개인소득세 신고는 다음에 대한 중요한 변화입니다: 임금·급여 관련 세무 서류. 세무국의 2026년 6월 16일자 공문 4021/CT-NVT에 따라, 월별 신고에서 분기별 신고로의 전환은 2026년 2분기 과세기간부터 적용됩니다.
관리해야 할 문제는 신고 기간 변경만이 아닙니다. 귀사는 접수된 2026년 4월 신고서를 올바르게 처리하고, 2026년 2분기 신고서 작성 시 세무 의무가 중복되지 않도록 하며, 처리 증빙을 충분히 보관해야 합니다.
주요 변경 사항: 월별 신고에서 분기별 신고로
원본 내용에 따르면 급여 및 임금 소득에 대한 개인소득세 신고는 월별 신고 기간에서 분기별 신고 기간으로 전환됩니다. 이 변경은 Circular 80/2021/TT-BTC에 따른 급여 및 임금 관련 신고에 적용됩니다. 기업은 기존 관행대로 계속 제출하지 않도록 신고 일정을 재검토해야 합니다.
원본 문서에서 언급된 양식에는 02/KK-TNCN 및 05/KK-TNCN이 포함됩니다. 2026년 2분기 과세기간부터 서류는 분기별로 작성되어야 합니다. 기업이 이전에 월별 신고서를 제출했고 세무 당국이 접수한 경우 2026년 4월은 신중하게 처리해야 합니다.
내부적으로 기억해야 할 기준: 제출된 2026년 4월 신고를 별도로 처리하고 2026년 2분기 신고서 작성 시 세무 의무를 중복 계산하지 마십시오.
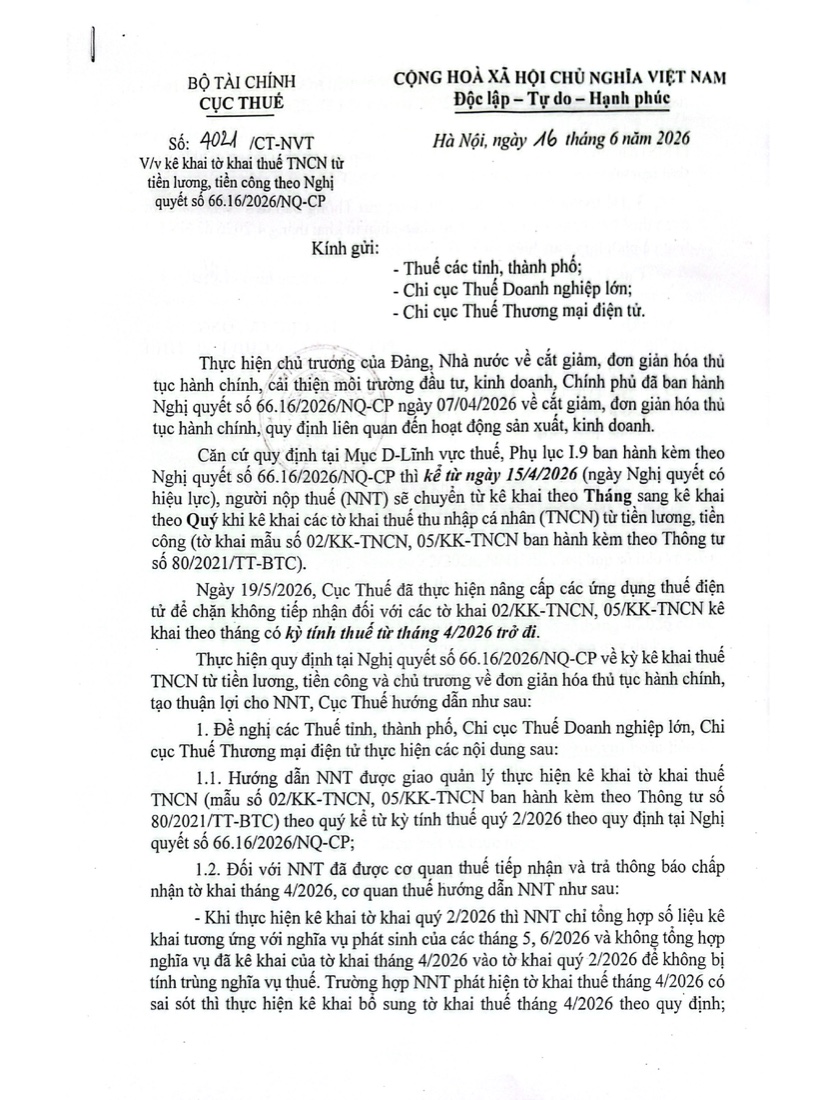
원본 문서에 따르면 어떤 신고서가 영향을 받나요?
원본 내용에서 모든 세무 서류가 언급된 것은 아닙니다. Official Letter 4021/CT-NVT의 초점은 급여 및 임금 소득에 대한 개인소득세 신고입니다. 따라서 귀사는 신고 일정을 조정하기 전에 올바른 서류 그룹을 식별해야 합니다.
| 내용 | 유의해야 할 정보 |
|---|---|
| 세목 | 급여 및 임금 소득에 대한 개인소득세 |
| 신고 양식 | 02/KK-TNCN 및 05/KK-TNCN |
| 양식 근거 | 시행규칙 80/2021/TT-BTC |
| 새 적용 기간 | 2026년 2분기 과세기간부터 분기별로 시행 |
| 안내 문서 | 세무국의 2026년 6월 16일자 Official Letter 4021/CT-NVT |
위 표는 회계 담당자가 검토해야 할 서류를 빠르게 식별하는 데 도움이 됩니다. 기업에 고객이나 구성 단위가 많다면 현재 개인소득세를 월별로 신고하는 그룹에 대한 별도 목록을 작성해야 합니다. 이 방법은 분기별 개인소득세 신고로 전환할 때 서류 누락을 방지합니다.
접수된 2026년 4월 신고서 처리 방법
2026년 2분기 서류에서 가장 중요한 점은 이전에 제출된 2026년 4월 신고서를 처리하는 것입니다. 2026년 4월 신고서가 세무 당국에 접수되고 승인 통지가 있는 경우, 기업은 2026년 2분기 신고서 작성 시 2026년 5월 및 6월에 발생한 의무만 합산해야 합니다.
2026년 4월에 이미 신고한 세액은 2026년 2분기 의무에 다시 포함해서는 안 됩니다. 4월을 분기 신고서에 포함하면 기업은 세무 의무를 중복 계산할 수 있습니다. 이는 요약표상의 작은 오류이지만 검토, 조정 및 설명이 필요할 때 그 결과는 작지 않습니다.
- 2026년 4월이 접수된 경우 4월 세액을 2026년 2분기 신고서에 다시 더하지 마십시오.
- 2026년 2분기 신고서는 2026년 5월 및 6월에 발생한 데이터만 합산합니다.
- 2026년 4월에 오류가 있는 경우 규정에 따라 2026년 4월 보충 신고서를 작성합니다.
- 2026년 4월 신고서에서 발생한 개인소득세 금액은 2026년 2분기 신고서의 기한에 따라 납부합니다.
- 원본 문서에 명시된 기한은 2026년 7월 31일입니다.
핵심은 2026년 2분기 신고서 작성 시 세무 의무를 중복 신고하지 않는 것입니다.
담당 회계사를 위한 서류 검토 절차
일관된 시행을 위해 귀사는 2026년 2분기 서류를 작성하기 전에 점검 절차를 표준화해야 합니다. 이 절차는 사내 회계, 회계 서비스 업체 및 세무 서류 관리 부서에 적합합니다. 목표는 올바른 고객, 올바른 신고 기간, 집계해야 할 올바른 의무를 정확히 파악하는 것입니다.
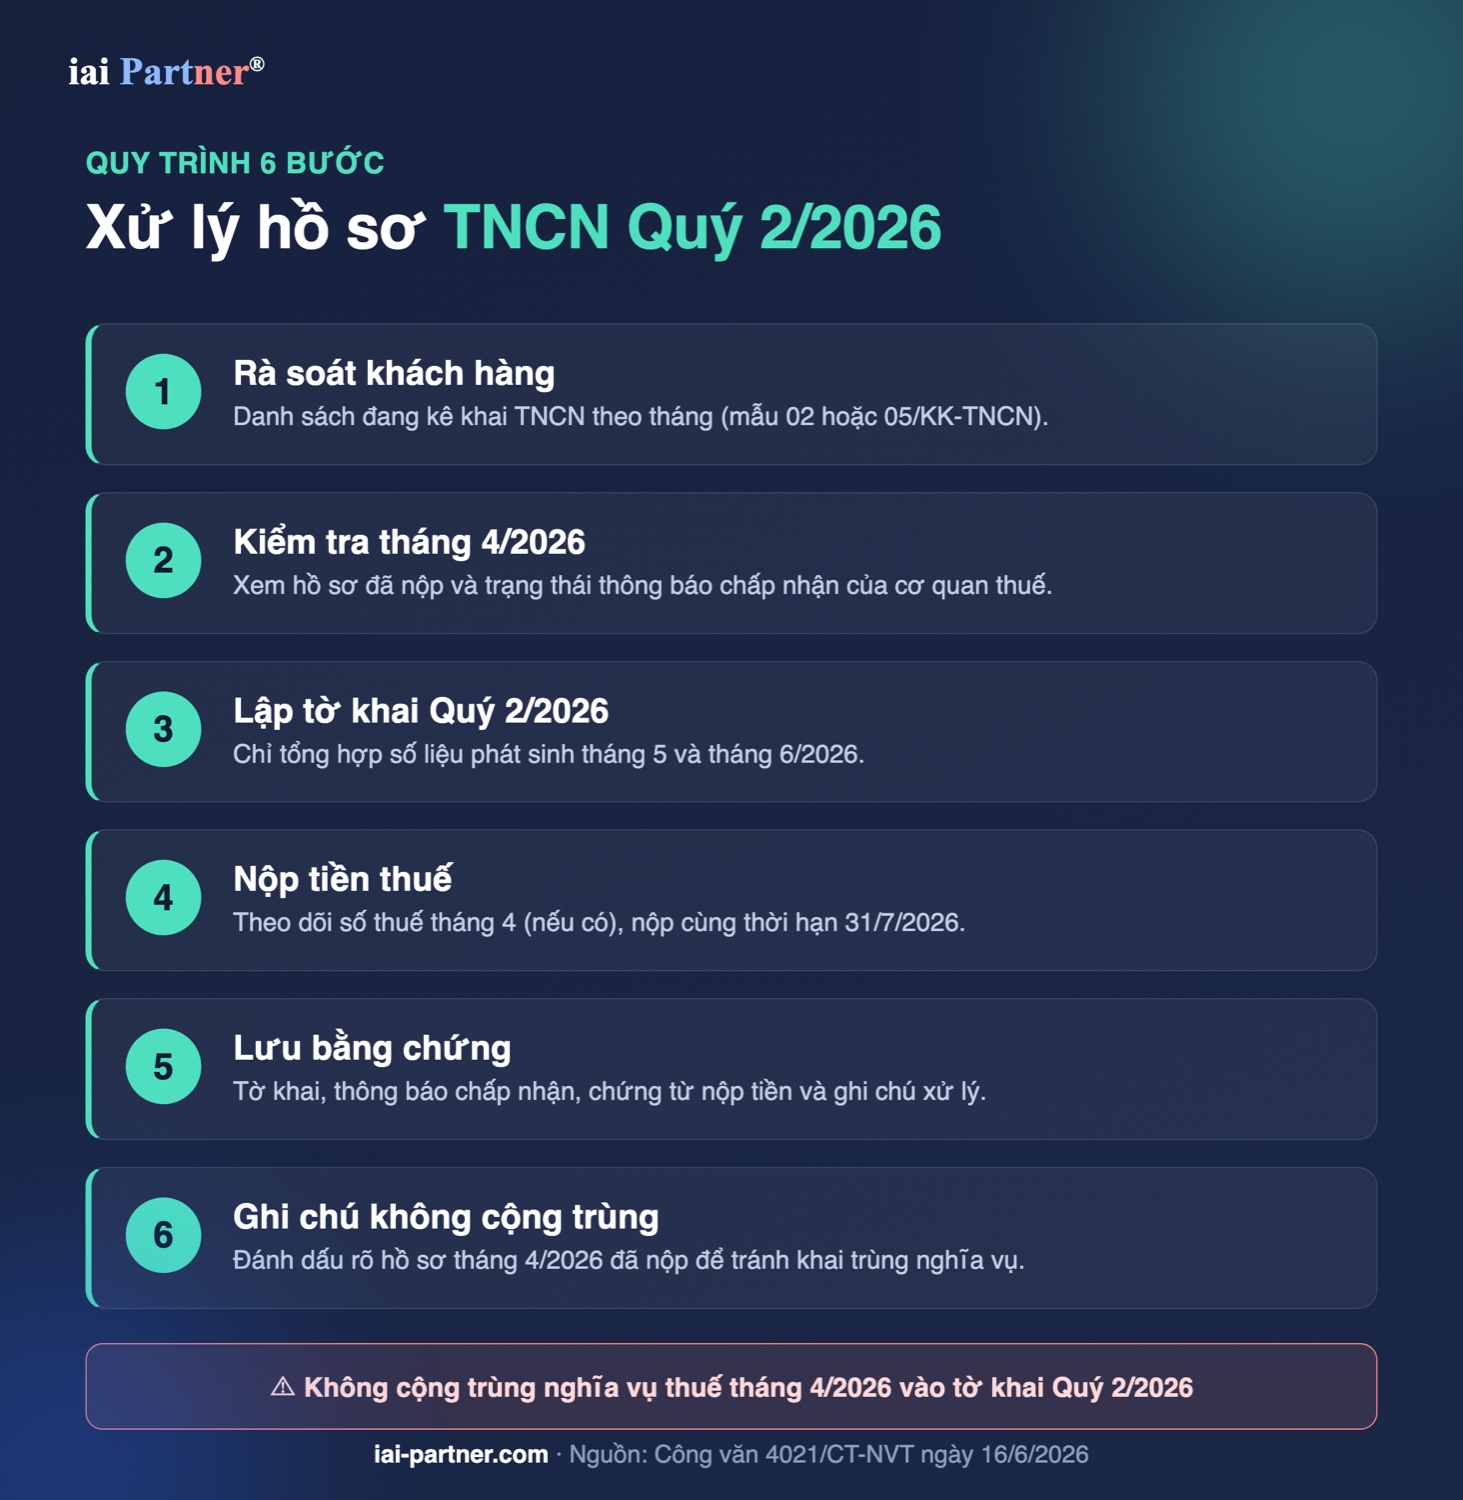
- 1단계: 현재 개인소득세를 월별로 신고하는 고객 목록을 검토합니다.
- 2단계: 02/KK-TNCN 또는 05/KK-TNCN 양식이 발생한 고객을 식별합니다.
- 3단계: 2026년 4월 서류와 세무 당국의 승인 통지 상태를 확인합니다.
- 4단계: 4월이 이미 신고된 경우 2026년 5월 및 6월 데이터로 2026년 2분기 신고서를 작성합니다.
- 5단계: 2026년 4월 세액이 있는 경우 이를 추적하고 2026년 2분기 기한까지 납부합니다.
- 6단계: 신고서, 승인 통지, 납부 증빙 및 처리 메모를 보관합니다.
2026년 2분기 서류에는 관리 파일에 명확한 메모가 있어야 합니다. 고객이 4월 신고서를 제출한 경우 2026년 4월을 중복 계산하지 않는다는 내용을 메모에 표시해야 합니다. 이 메모는 검토자가 각 통지를 데이터 고고학처럼 역추적하지 않고 처리 방식을 즉시 이해하는 데 도움이 됩니다.
2026년 2분기 서류 인계 체크리스트
고객 또는 경영진에게 완료 보고서를 보내기 전에 회계는 전체 서류를 다시 확인해야 합니다. 체크리스트는 증빙 누락, 통지 상태 누락 또는 세액 중복 위험을 줄입니다. 기간 전환이 있는 서류에서는 최종 점검이 한 번의 보충 수정보다 항상 더 가치가 있습니다.
| 점검 항목 | 달성해야 할 상태 |
|---|---|
| 관련 서류 식별 | 급여 및 임금 개인소득세 신고가 있는 고객을 식별했습니다 |
| 2026년 4월 확인 | 2026년 4월 신고서 및 승인 통지를 확인했습니다 |
| 2026년 2분기 신고서 작성 | 4월이 제출된 경우 5월과 6월만 포함합니다 |
| 2026년 4월 세액 납부 | 납부할 세액과 2026년 7월 31일 기한을 확인했습니다 |
| 오류 처리 | 오류가 발견된 경우 2026년 4월 보충 신고서를 작성했습니다 |
| 서류 보관 | 내부 검토를 위해 증빙과 처리 메모를 보관했습니다 |
2026년 2분기부터 기업은 개인소득세 서류를 분기별로 관리해야 합니다. 2026년 4월은 별도 검토를 위한 특별 기간으로 표시해야 합니다. 고객이 4월을 제출한 경우, 이후 확인 시 오해를 피하기 위해 인계 파일에 처리 방법을 명확히 표시해야 합니다.
고객에게 보낼 수 있는 안내 내용
2026년 4월 서류를 검토한 후 기업 또는 서비스 제공자는 고객에게 짧은 안내를 보낼 수 있습니다. 내용은 신고 기간 변경, 접수된 4월 신고의 처리 방법 및 중복 신고를 피하기 위한 검토 약속을 명확히 설명해야 합니다. 안내는 이해하기 쉬운 언어를 사용하고 지나치게 긴 인용을 피해야 합니다.
2026년 6월 16일자 Official Letter 4021/CT-NVT에 따르면 급여 및 임금 소득에 대한 개인소득세 신고는 2026년 2분기부터 월별 신고에서 분기별 신고로 전환됩니다.
2026년 4월 신고서가 세무 당국에 접수된 경우 2026년 2분기 신고서 작성 시 2026년 5월 및 6월에 발생한 데이터만 합산해야 하며, 2026년 4월에 이미 신고한 의무를 중복해서는 안 됩니다.
적절한 마무리 문장은 다음과 같습니다: IAI는 세무 의무 중복 신고가 발생하지 않도록 2026년 2분기 서류를 검토하고 업데이트하겠습니다. 이 내용은 짧고 핵심적이며, 고객이 왜 분기 서류에 4월을 다시 더하지 않는지 이해하는 데 도움이 됩니다.
분기별 신고로 전환할 때 흔한 리스크
신고 기간이 변경될 때 리스크는 큰 규정이 아니라 작은 작업에 있는 경우가 많습니다. 기업은 4월 승인 통지를 확인하지 않거나, 2분기에 4월 데이터를 다시 더하거나, 납부 증빙을 보관하지 않을 수 있습니다. 이러한 오류는 나중에 검토가 필요할 때 서류 관리를 어렵게 만듭니다.
| 리스크 | 통제 방식 |
|---|---|
| 2026년 4월 의무 중복 계산 | 4월 서류가 제출되었고 5월과 6월만 합산한다는 점을 명확히 기록합니다 |
| 승인 통지를 확인하지 않음 | 2026년 2분기 신고서를 작성하기 전에 승인 통지를 보관합니다 |
| 2026년 4월 세액 납부 누락 | 4월 세액과 2026년 7월 31일 기한을 별도로 추적합니다 |
| 4월 오류를 분기 신고서에서 조정 | 규정에 따라 2026년 4월 보충 신고서를 작성합니다 |
| 인계 증빙 부족 | 신고서, 납부 증빙 및 처리 메모를 고객 파일에 보관합니다 |
중요한 관리 포인트는 감으로 처리하지 않는 것입니다. 각 서류에는 제출 여부, 승인 여부, 4월 처리 방식, 2분기에 합산되는 월에 대한 명확한 흔적이 필요합니다. 적용 첫 기간부터 데이터가 표준화되면 분기별 개인소득세 신고가 더 원활해집니다.
자주 묻는 질문
분기별 개인소득세 신고는 어느 기간부터 시작되나요?
원본 내용에 따르면 급여 및 임금 소득에 대한 개인소득세 신고는 2026년 2분기 과세기간부터 분기별로 시행됩니다.
2026년 4월 신고서가 접수된 경우 2026년 2분기는 어떻게 신고하나요?
2026년 4월이 접수되고 승인 통지가 있는 경우 2026년 2분기 신고서는 2026년 5월 및 6월 데이터만 합산합니다.
2026년 4월 신고서에서 오류가 발견되면 어떻게 처리하나요?
기업은 규정에 따라 2026년 4월 신고서에 대한 보충 신고를 해야 하며, 이를 2026년 2분기 신고서에 다시 더하는 방식으로 조정해서는 안 됩니다.
IAI Partner 권고사항
기업 관계자 여러분께,
2026년 2분기부터의 분기별 개인소득세 신고는 제출된 2026년 4월 서류의 별도 검토와 함께 시행되어야 합니다.
귀사는 세무 당국이 접수한 서류 목록을 작성하고, 4월 처리 방법을 기록하며, 납부 증빙을 완전하게 보관해야 합니다.
지원이 필요하신가요? IAI Partner는 귀사의 개인소득세 서류 검토, 신고 기간 확인 및 인계 파일 표준화를 함께할 수 있습니다.
감사합니다,
iai Partner®
출처: 세무국 2026년 6월 16일자 공문 4021/CT-NVT · IAI-Partner.com
도움이 필요하신가요? IAI Partner에 문의하세요
📞 핫라인: 033 944 7112
📧 이메일: hi@iai-partner.com
🌐 웹사이트: iai-partner.com