

📌 需牢记的要点
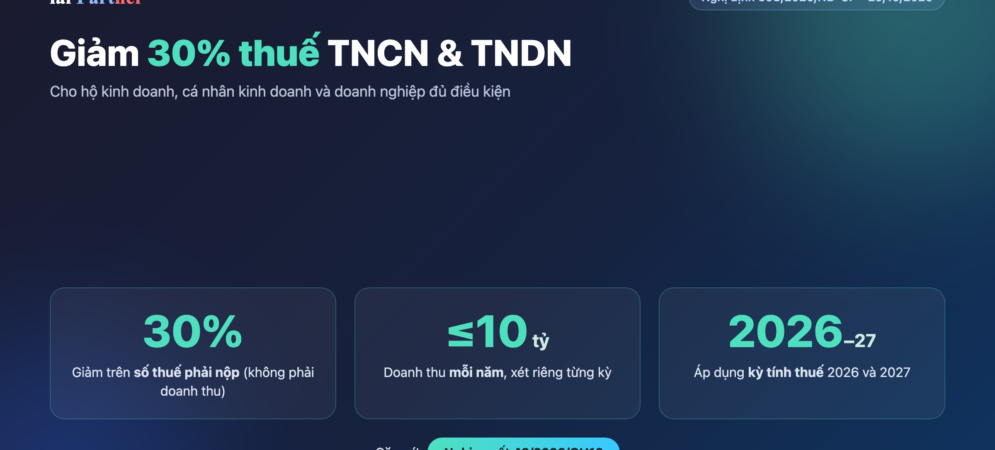
- 减免30%: 符合条件的纳税人,2026年和2027纳税年度可减免 应纳税额的30% 。
- 100亿越盾门槛: 营业收入条件为各纳税年度 每年营业收入不超过100亿越盾 。
- 经营所得个税: 个人所得税减免仅适用于 生产经营所得, không áp dụng tiền lương, tiền công.
- 优惠后计算: 享受企业所得税优惠的企业,应按 优惠后剩余应纳税额.
- 跟踪实际收入: 若实际营业收入超过 100亿越盾,已减免的税额须按规定复核、调整并补缴。
Ngày 2026年10月29日, Chính phủ ban hành 第398/2026/NĐ-CP号政令 第43/2026/QH16号决议2026年10月29日 起生效,适用于 2026年和2027年.
需要正确理解的是,该政策减免的是 应纳税额的30%,而不是将营业收入或利润减少30%。用于判定条件的营业收入门槛为每年营业收入不超过100亿越盾,并须就2026年、2027年各纳税期分别评估。
哪些对象可享受30%个人所得税减免?
根据第2条,政策适用于从事生产经营活动的居民个人,包括登记个体经营户的个人或受家庭成员授权代表个体经营户的人。营业收入条件按 2026年和2027年,且年度营业收入不超过100亿越盾.
30%
经营所得个人所得税减免比例
按全部生产经营活动所得产生的应纳个人所得税计算。
⚠️ 不适用于工资薪金
第398/2026/NĐ-CP号政令的个人所得税减免适用于 经营所得。仅取得工资薪金收入的人不属于该30%减免范围。
哪些对象可享受30%企业所得税减免?
第3条适用于依越南法律成立的企业和组织,包括企业、合作社、合作社联盟、事业单位及其他有经营收入的组织。主要条件是 2026年或2027年度营业收入不超过100亿越盾.
若企业已根据企业所得税法或其他法律、国会决议享受税收优惠,则30%减免按 扣除优惠后的应纳税额计算。必须避免对优惠前税额直接减免30%。
个人所得税与企业所得税减免对比
| 标准 | TNCN | TNDN |
|---|---|---|
| 对象 | 从事经营活动的居民个人 | 依越南法律成立的企业、组织 |
| 营业收入门槛 | 每年不超过 100亿越盾 | 每年不超过 100亿越盾 |
| 减免比例 | 应纳税额的30% | 应纳税额的30% |
企业100亿越盾营业收入门槛如何确定?
判断企业所得税减免资格的年度营业收入并不只包括销售收入,还包括服务收入、金融活动收入及其他收入。下属单位或经营地点在年度合并财务报表中体现的收入也计入门槛。
⚠️ 不要只看销售收入
如果企业只拿销售发票收入与 100亿越盾,结论可能有误。应依财务报表全面核查服务收入、财务收入、其他收入及从属单位的收入。
2026年8月24日后企业分立、拆分情形
第43/2026/QH16号决议2026年8月24日起生效。若企业在此后通过分立、拆分形成,且分立后所有企业年度营业收入合计超过 100亿越盾,则不适用企业所得税减免。判断时应看所有企业收入合计,而不是单个法人。
实际营业收入超过门槛时如何申报和调整
针对个体经营者
预计年度营业收入不超过100亿越盾的个体经营者使用 表格01申报减税。代扣、代申报、代缴方使用 表格02。若年度累计实际营业收入超过100亿越盾,应使用 表格03 调整并补缴。
针对企业
预计纳税期营业收入不超过100亿越盾的企业,可在季度暂缴企业所得税时自行确定减免额。若期末实际营业收入超过门槛,需重新申报并补足税款。因此,年内跟踪累计收入非常重要。
| 情形 | 处理方式 |
|---|---|
| 预计符合条件的个人 | 使用 表格01 |
| 代扣、代申报、代缴方 | 使用 表格02 |
| 个人实际收入超过门槛 | 使用 表格03 调整并补缴 |
| 企业实际收入超过门槛 | 重新申报并补足税款差额 |
已申报但未享受减税如何处理?
个体经营者已申报个人所得税但未享受减免的,可以调整、补充申报,或在年度汇算时确定减免。多缴税款可按税收管理规定抵扣或退还。
✅ 已申报仍可调整
不要因为税务资料已经提交就放弃减免。应重新核对 2026年和2027年,已申报的税额以及可调整或作为多缴税处理的金额。
示例:1亿越盾税额减免后还需缴多少?
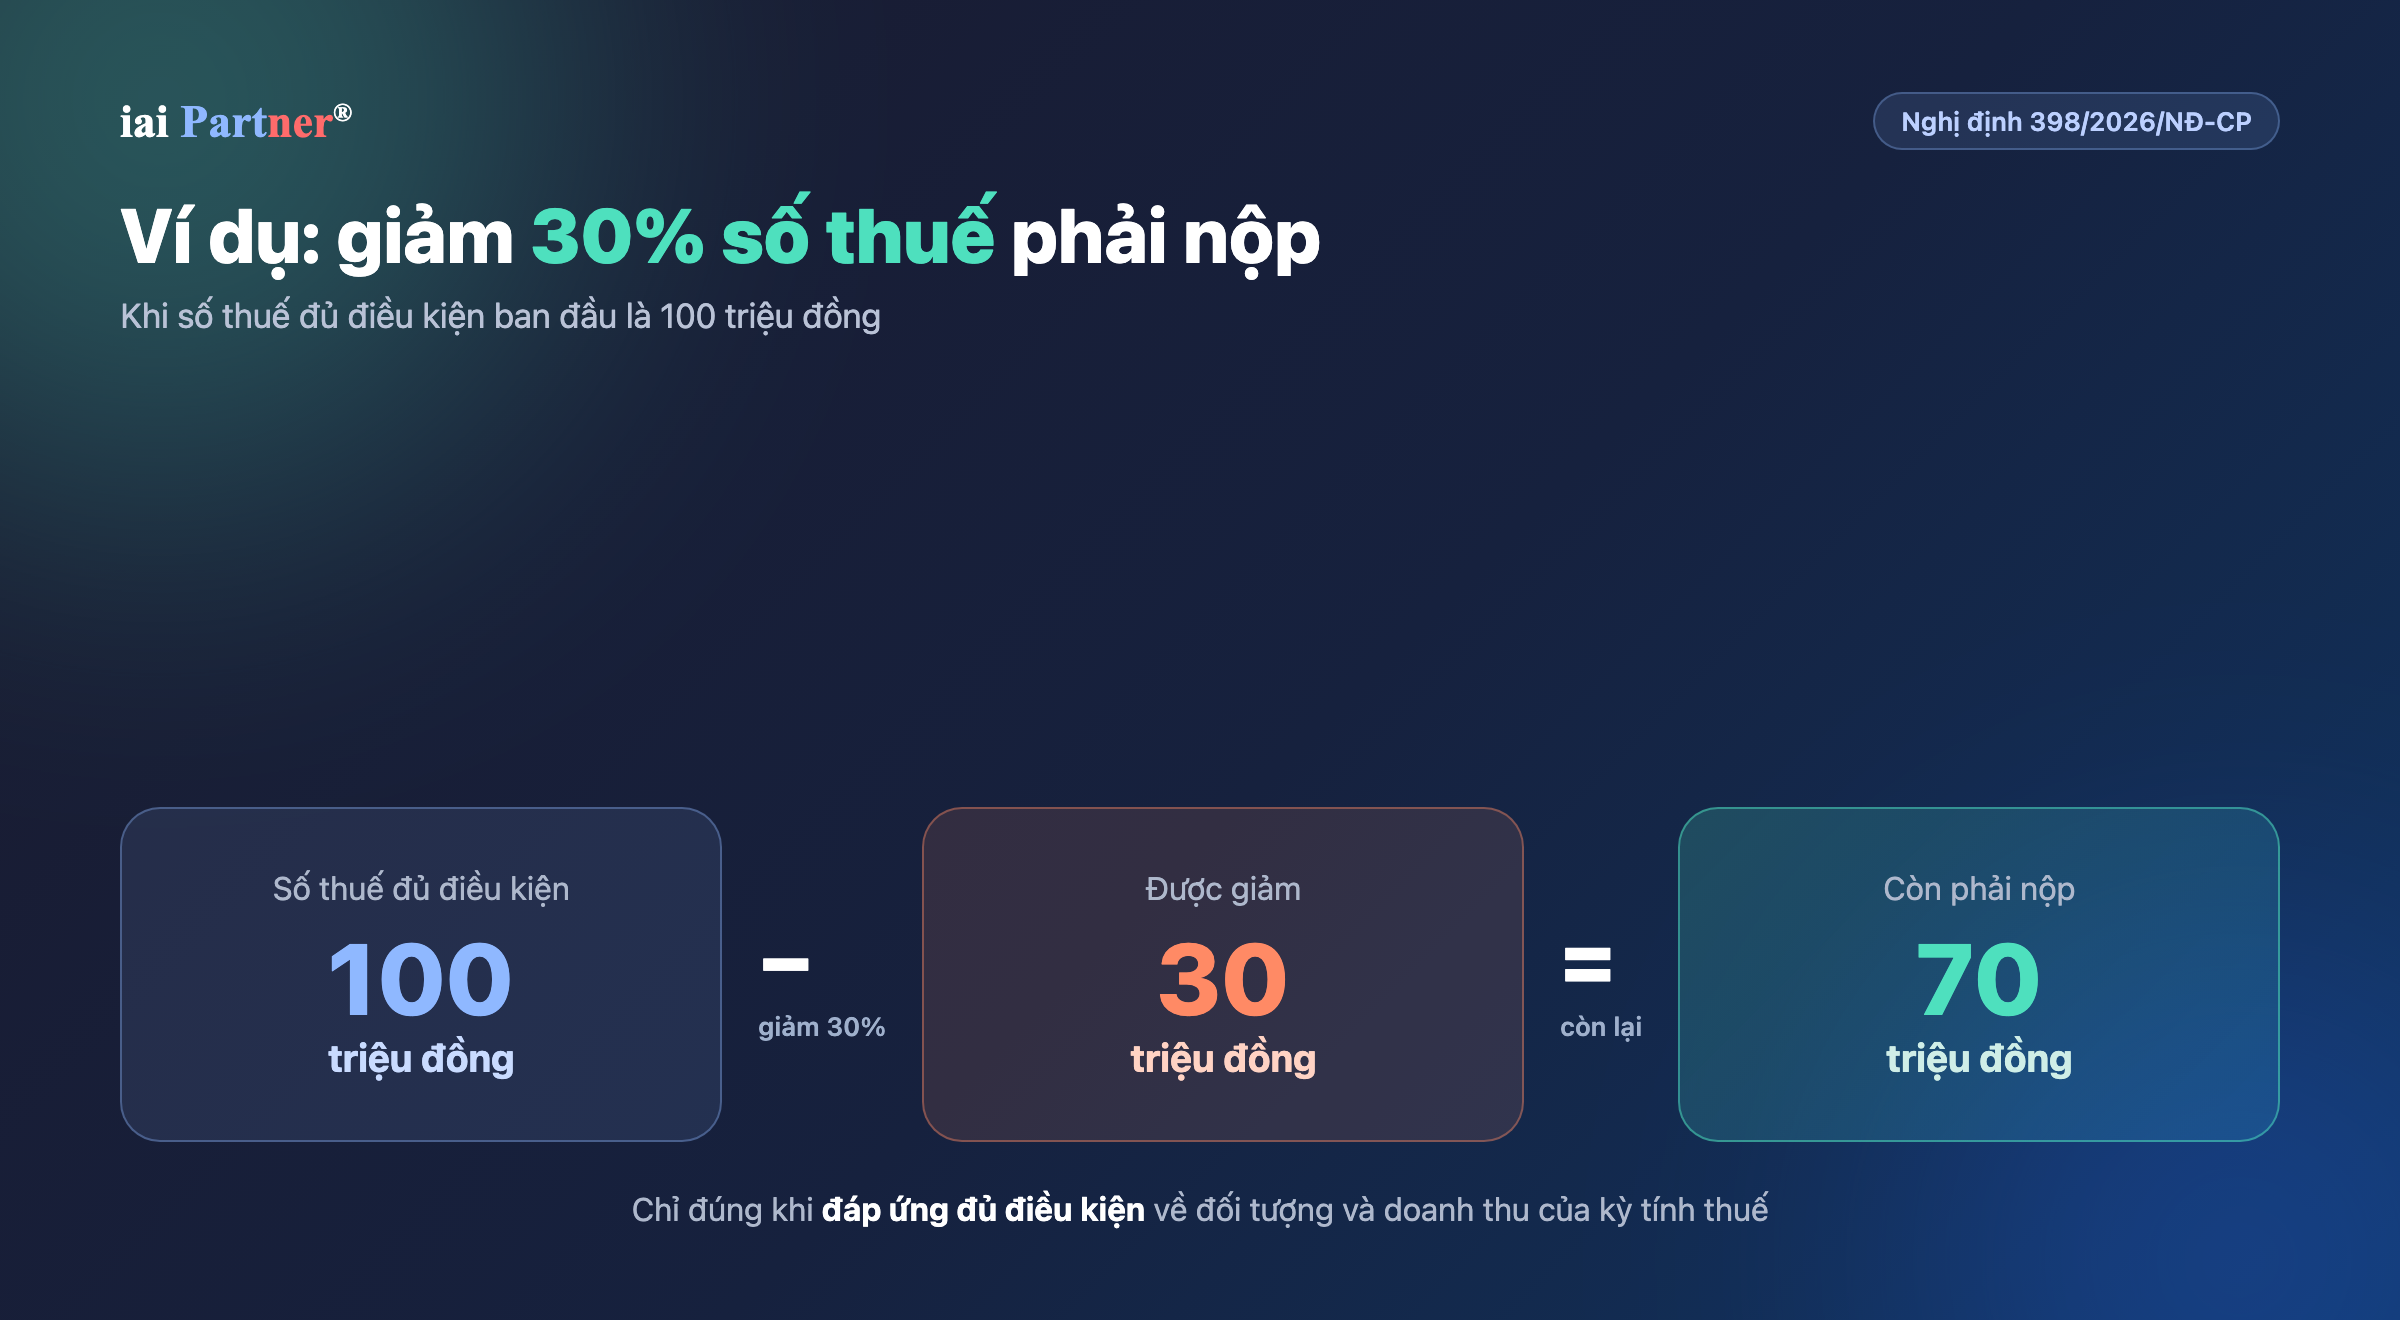
7000万越盾
减免后应纳税额
若符合条件的原应纳税额为 1亿越盾,30%的减免相当于3000万越盾.
计算为1亿越盾 × 30% = 减免3000万越盾,剩余应缴7000万越盾。仅在纳税人满足相应年度全部对象和收入条件时适用。
企业和个体经营户现在应做什么?
- 分别核查以下期间的实际与预计营业收入:2026年和2027年.
- 企业应合计销售、服务、金融收入、其他收入以及下属单位收入。
- 检查企业是否享受企业所得税优惠,以正确确定30%减免的计税基础。
- 个体经营者应根据实际申报情况正确使用 表格01、02或03 。
- 若已申报但未减免,应检查补充申报、调整汇算或处理多缴税款的可能性。
💡 跟踪累计收入,不要等到年末
Ngưỡng 100亿越盾 门槛决定能否享受减税。企业和个体经营者应定期跟踪累计营业收入,尽早识别超过门槛的风险。
IAI Partner 的相关服务
常见问题
营业收入正好100亿越盾可以享受减税吗?
可以,但还需满足其他条件。规定为 不超过100亿越盾,因此营业收入恰好为100亿越盾仍在限额之内。
工薪人员可以享受30%个人所得税减免吗?
本政策不适用。第398/2026/NĐ-CP号政令的30%个人所得税减免适用于符合条件的居民个人的 生产经营活动所得 。
正在享受企业所得税优惠的企业还能再减免30%吗?
符合条件即可。30%减免按照 扣除税收优惠后的企业所得税应纳税额.
IAI Partner 的建议
尊敬的企业客户:
本次减税直接惠及营业收入不超过100亿越盾的企业和个体经营者。但只有正确确定营业收入范围,并分别跟踪2026年和2027年各纳税年度,才能稳妥享受政策。
企业尤其要核对金融收入、其他收入及下属单位收入;个体经营者应根据实际情况正确使用表格01、02或03。不要因为到年底才发现营业收入超门槛,让减税政策反而变成补税义务。
IAI Partner 建议企业按季度建立累计营业收入及预计减免税额跟踪表。将会计数据、营业收入及暂缴税款一起核对后,适用第398/2026/NĐ-CP号政令会更加清晰、风险也更低。
谨致敬意,
iai Partner®
参考来源
- 第398/2026/NĐ-CP号政令 ngày 2026年10月29日 — 指导第43/2026/QH16号决议关于个税和企业所得税减免的文件;来源:政府电子门户。
- 第43/2026/QH16号决议 — 2026年和2027年纳税年度个税和企业所得税减免30%政策的依据。
- 财政部 – 关于个人和企业所得税减免的详细规定 — 关于适用对象、营业收入、企业所得税优惠、申报及多缴税处理的对照来源。
来源:IAI-Partner.com
需要帮助?联系 IAI Partner
📞 热线: 033 944 7112
📧 邮箱: hi@iai-partner.com
🌐 网站: iai-partner.com