

📌 需牢记的要点
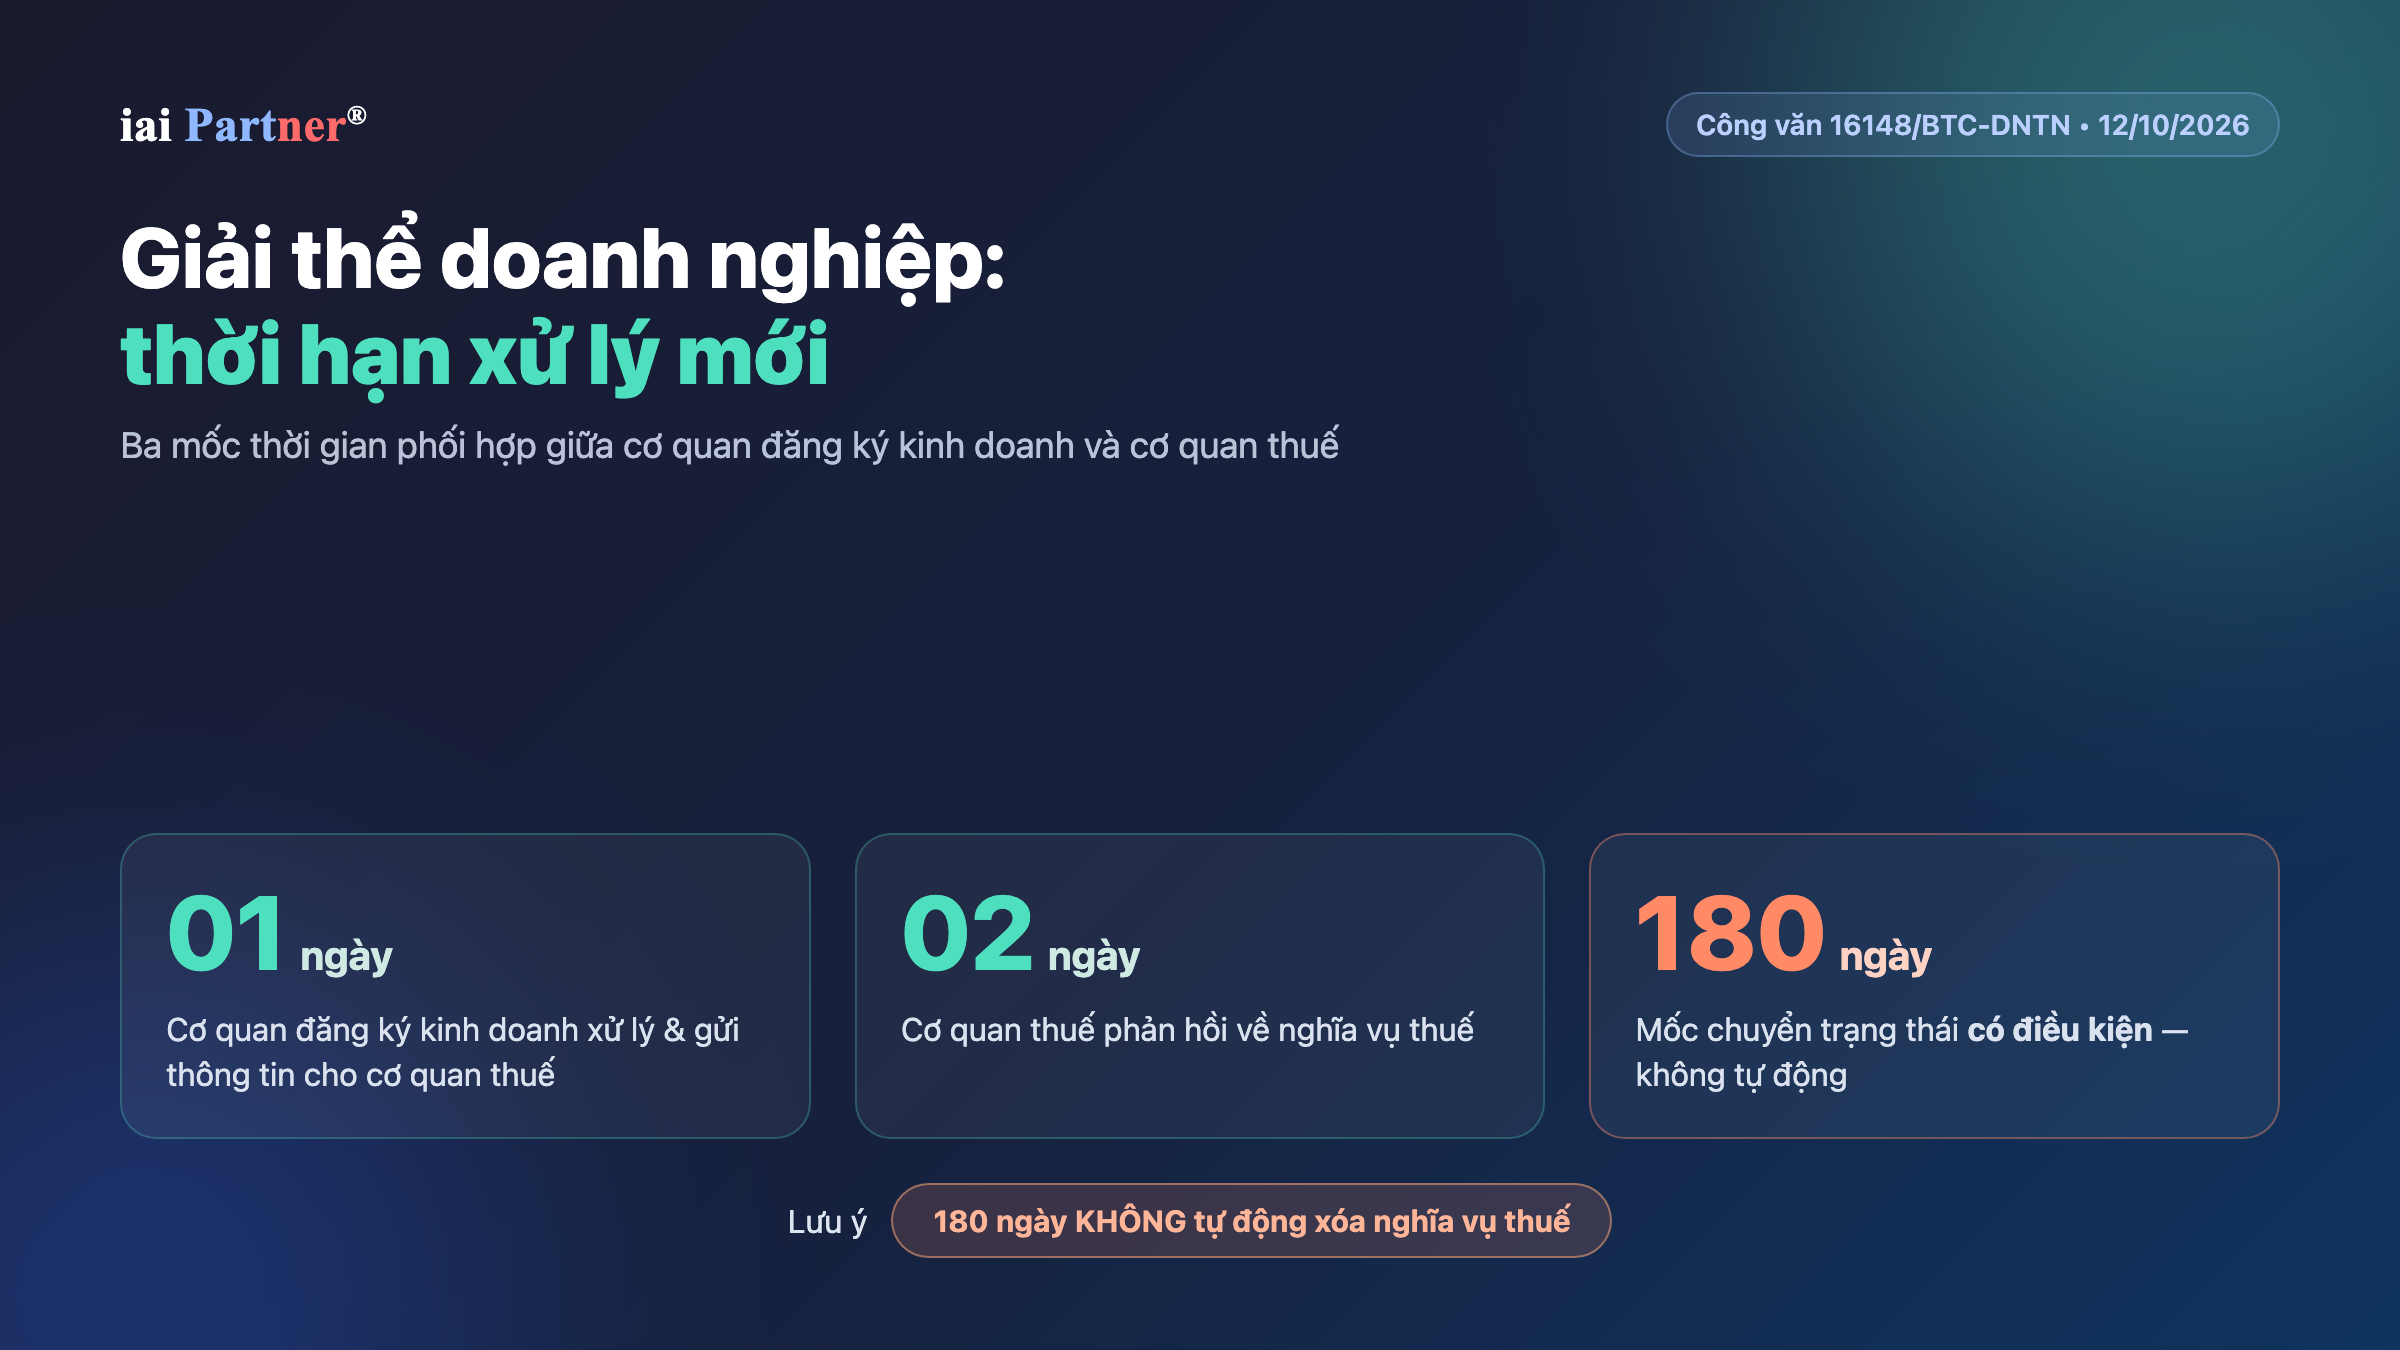
- 1天: 商业登记机关自接收资料之日起 1个工作日内 处理并向税务机关发送信息。
- 2天: 税务机关自收到解散登记信息之日起 2个工作日内 反馈税务义务情况。
- 180天: Mốc 180天 这一节点只有在同时满足附带条件时才会触发状态转换。
- 2项条件: 企业必须清偿全部债务及其他财产义务,并且 不得处于法院或仲裁机构正在解决争议的过程中.
- 不自动免税: 处理时限 不会自动免除税务义务;企业仍须跟踪并完成尚未处理的义务。
Ngày 2026年10月12日, Bộ Tài chính ban hành 第16148/BTC-DNTN号公文 ,要求加快企业解散手续处理。商业登记机关与税务机关需按照更明确的时限协同处理,有助于企业跟踪资料进度。
不过,处理时间缩短并不意味着企业可以跳过解散条件或税务义务。尤其是, 180天 属于附条件的状态转换机制,并不是达到天数后就自动终止税号或免除税务义务。
企业解散应满足的条件
根据资料,企业解散建立在两项基本条件上。第一,企业必须清偿全部债务及其他财产义务。第二,企业不得正在法院或仲裁机构解决争议。企业在只关注处理时限前,应先核对这些条件。
⚠️ 处理更快不等于免除解散条件
该公文重点在于商业登记机关与税务机关之间的协同速度。企业仍须按照资料所列依据,确保 完成财务义务且不存在正在处理的争议 。
处理流程中的1个与2个工作日节点
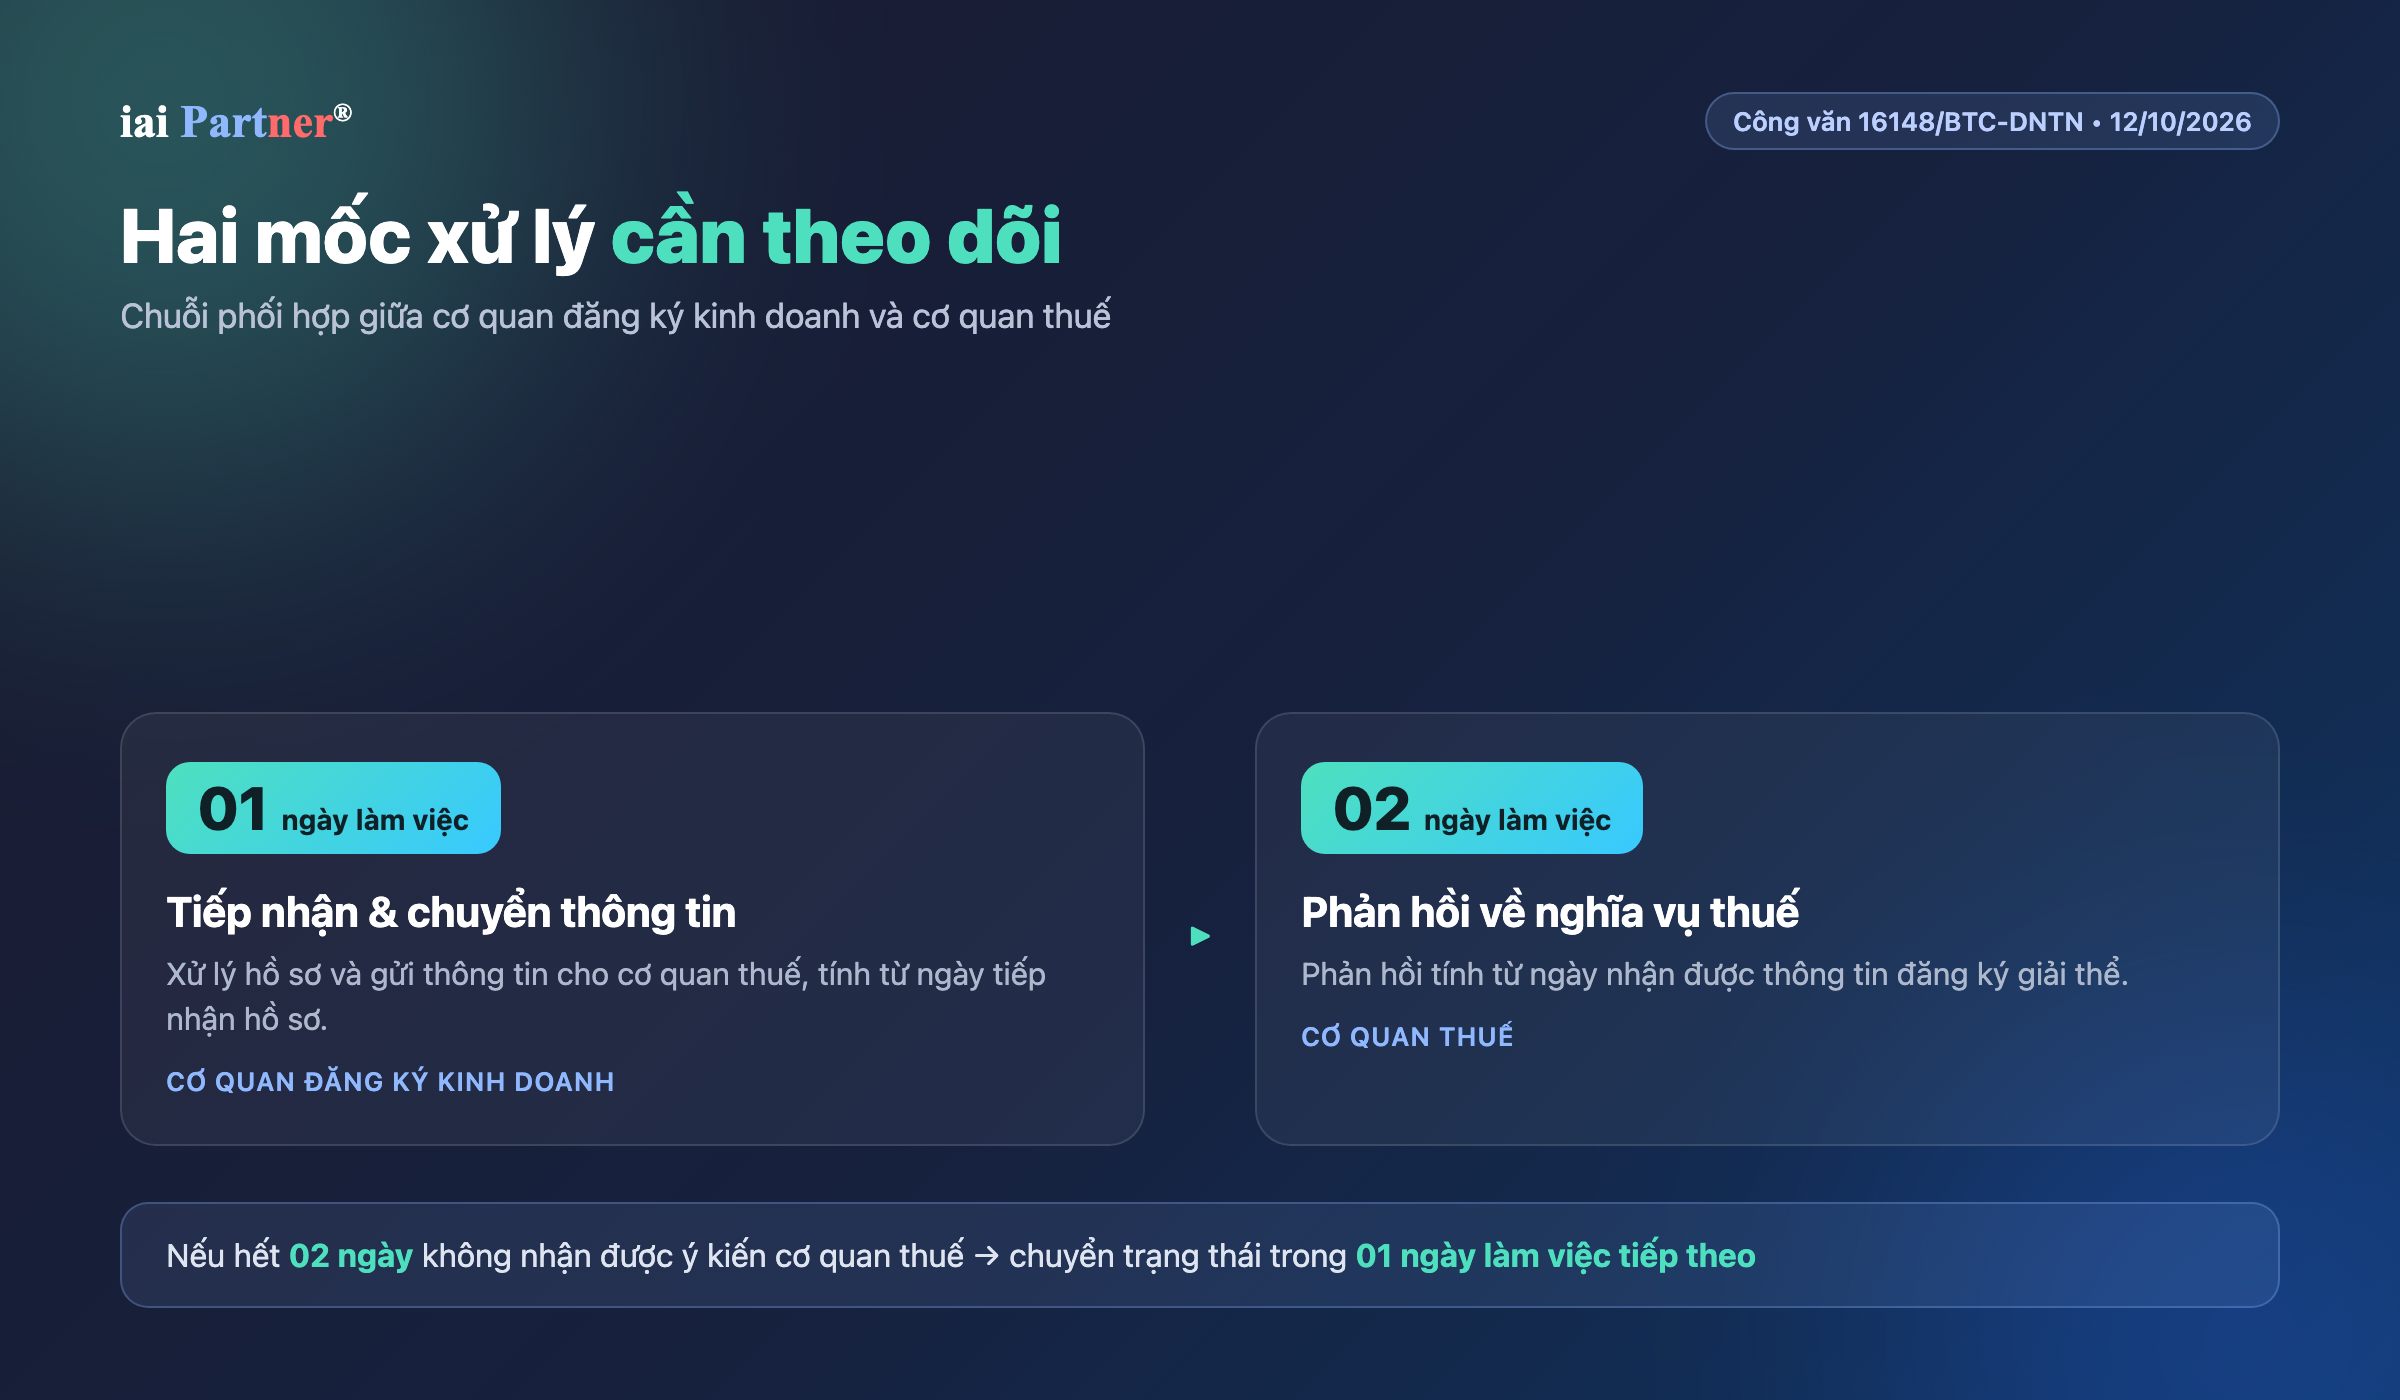
企业提交解散登记资料后,商业登记机关自接收之日起 1个工作日内 处理并向税务机关发送信息。随后,税务机关自收到解散登记信息之日起有 2个工作日内 反馈税务义务。两个时限形成了更短、更清晰的机关协同链条。
两个机关之间的处理链条
| 步骤 | 时限 | 内容 |
|---|---|---|
| 商业登记机关 | 1个工作日内 | 处理资料并向税务机关发送信息 |
| 税务机关 | 2个工作日内 | 反馈税务义务 |
企业何时转为“已解散”状态?
资料列出两种情况。若税务机关确认企业已完成义务,商业登记机关自收到确认之日起 1个工作日内 转换状态。若发送信息后已满 2个工作日内 仍未收到税务机关意见,则按照资料所述机制,在 随后1个工作日内 完成状态转换。
2 + 1天
未收到税务机关意见的情形
发送信息满2个工作日后,于随后1个工作日内转换状态。
ℹ️ 系统状态应与实际资料一致
企业应同时检查系统状态及税务义务处理结果。不能把状态变化理解得超出主管机关实际确认的范围。
180天是附条件机制,并非“自动解散”
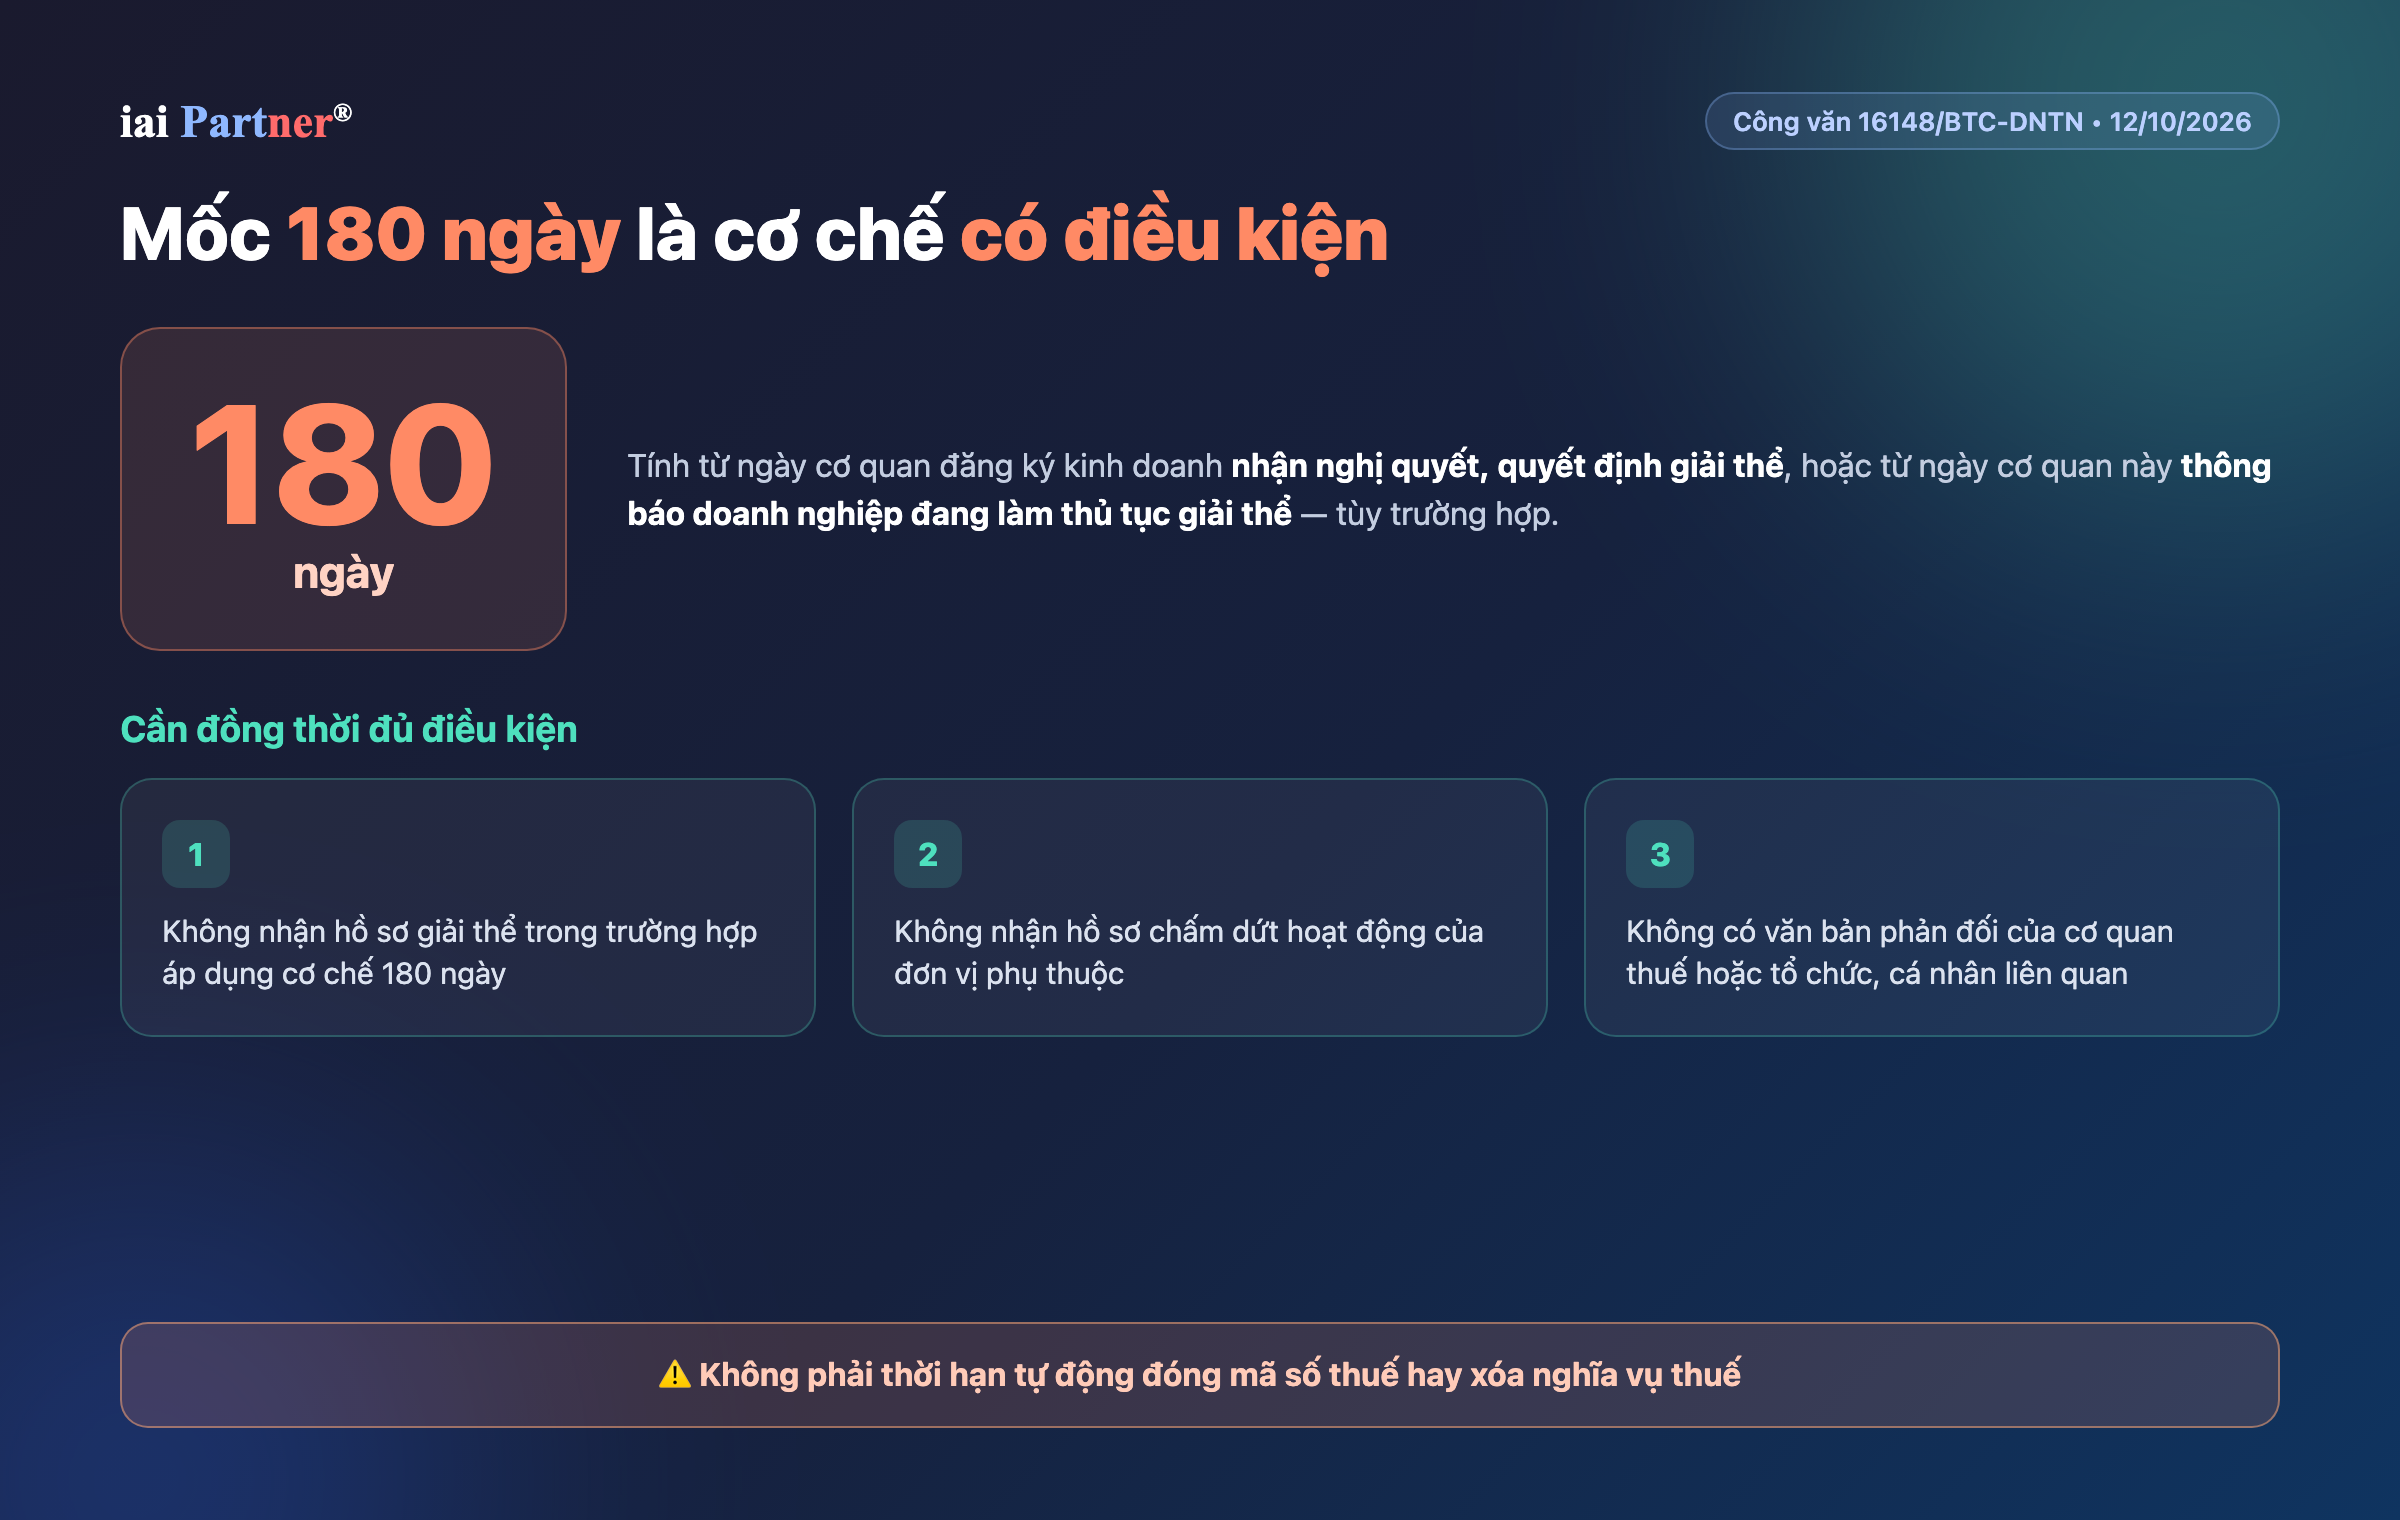
Mốc 180天 从商业登记机关收到解散决议、决定之日,或从该机关通知企业正在办理解散手续之日起计算,具体取决于情形。但仅仅届满时间还不够。资料要求同时未收到解散资料及下属单位终止活动资料,并且税务机关或相关组织、个人没有提出书面反对。
180天
附条件的状态转换节点
并非自动终止税号或免除税务义务的期限。
| 条件 | 资料要求 |
|---|---|
| 解散资料 | 适用180天机制时未收到解散资料 |
| 下属单位 | 未收到下属单位终止活动资料 |
| 反对意见 | 税务机关或相关组织、个人没有书面反对意见 |
处理结果及企业应注意的事项
根据资料,在满足条件后,企业将转为 “已解散”,而从属单位则转为以下状态“已终止活动”状态。按照资料所述机制,应在 期限届满后的1个工作日内 完成状态转换。必须明确的是,系统中的法律状态变化并不等于全部税务义务自动消失。
⚠️ 系统故障并不取消时限
资料指出,系统出现故障时,两机关仍须 主动协调,以确保反馈和处理时限。如果资料已被接收但状态未按进度更新,企业应保留这一依据。
企业应保存一条时间线,记录资料提交日、商业登记机关向税务机关发送信息的日期、税务反馈日期及状态更新日期。这样就能更容易判断资料处于哪个环节,而不用像参加一场没人报名的行政寻宝游戏那样翻找邮件、消息和通话记录。
IAI Partner 的相关服务
常见问题
商业登记机关需在多长时间内向税务机关发送信息?
根据资料,时限为自接收解散登记资料之日起 1个工作日内 。
180天是否意味着企业税务义务自动结束?
不是。资料强调, 180天 属于附条件状态转换机制, 不会自动免除税务义务.
系统出现故障时,可以不遵守处理时限吗?
根据资料,不可以。系统出现故障时,两机关仍须 主动协调,以确保反馈和处理时限 。
IAI Partner 的建议
尊敬的企业客户:
第16148/BTC-DNTN号公文进一步明确了商业登记机关与税务机关之间的处理节奏。企业应利用这些时限主动跟踪进度,而不是只等待系统状态变化。
尤其需要正确理解 180天 只是附条件机制。在依赖这一节点前,企业应检查完整资料、税务机关及相关组织或个人的意见,并继续跟踪未完成的税务义务。
IAI Partner 建议企业保存完整处理时间线,从提交资料之日起,到收到反馈及状态更新日期。这样有助于与处理机关进行更清晰的沟通,也能降低把系统状态变化误认为全部义务已经完成的风险。
谨致敬意,
iai Partner®
参考来源
- 第16148/BTC-DNTN号公文(2026年10月12日) — 本文关于加快企业解散手续处理的主要来源。
- 政府报 – 要求尽量缩短企业解散手续办理时间 — 关于处理时限及协同机制的官方对照来源。
- 第168/2025/NĐ-CP号政令 — 来源文件就附条件状态转换机制引用第64条第6款及第65条第3款。
- 第296/2026/NĐ-CP号政令 — 来源文件就资料处理期限引用第13条。
来源:IAI-Partner.com
需要帮助?联系 IAI Partner
📞 热线: 033 944 7112
📧 邮箱: hi@iai-partner.com
🌐 网站: iai-partner.com