

📌 押さえておくべき要点
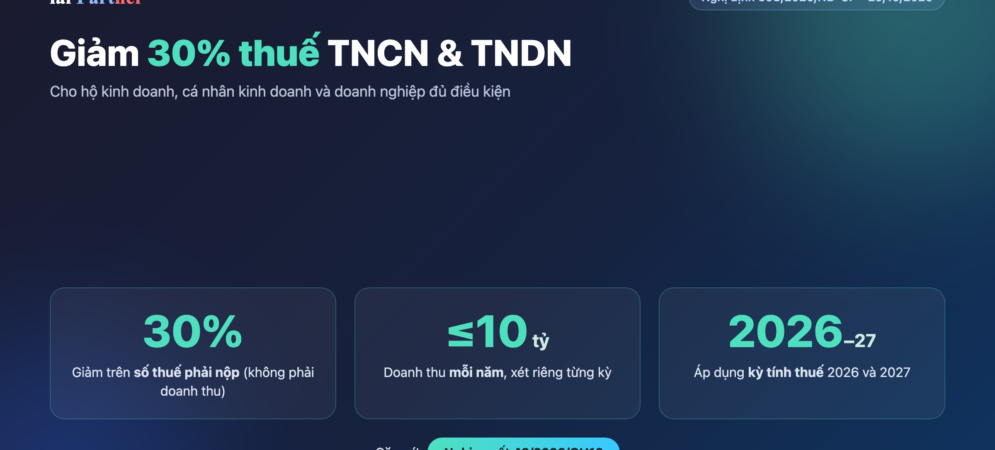
- 30%減税: 条件を満たす納税者は2026年・2027年の 納付税額の30%を減額 されます。
- 100億VND基準: 売上条件は各課税年度で 年間売上高100億VND以下 です。
- 事業所得の個人所得税: 個人所得税減税は 生産・事業所得, không áp dụng tiền lương, tiền công.
- 優遇適用後: 法人税優遇企業は 優遇適用後の残存納付税額.
- 実績確認: 実際の売上が 100億VND、減税分は規定に基づき見直し・調整し、追加納付する必要があります。
Ngày 2026年10月29日, Chính phủ ban hành 政令398/2026/NĐ-CP 国会決議43/2026/QH162026年10月29日 から施行され、 2026年および2027年.
重要なのは、売上や利益ではなく 納付税額の30%を減額、売上や利益を30%減らすものではありません。適用条件を判定する売上基準は年間売上高100億VND以下、2026年・2027年の各課税期間ごとに個別に評価する必要があります。
個人所得税30%減税の対象者
第2条によれば、対象は生産・事業活動を行う居住者個人で、個人事業登録者や世帯事業の代表として委任された者も含まれます。売上条件は 2026年と2027年、年間売上高が次を超えないこと:100億VND.
30%
事業所得の個人所得税減税率
生産・事業活動から生じる全所得に係る個人所得税の納付額を基礎に計算します。
⚠️ 給与所得には適用されない
政令398/2026/NĐ-CPの個人所得税減税は 事業所得に適用されます。給与・賃金所得のみの者は対象外です。
法人所得税30%減税の対象者
第3条はベトナム法に基づき設立された企業・組織に適用され、企業、協同組合、協同組合連合、事業単位、所得を伴う事業活動を行うその他の組織が含まれます。主な条件は 2026年または2027年の年間売上高が100億VND以下.
法人所得税法や他の法律・国会決議に基づく税制優遇を受けている場合、30%減税は 優遇控除後の納付税額に対して計算します。優遇前税額に30%を適用しないよう区別が必要です。
個人所得税と法人所得税の減税比較
| 項目 | TNCN | TNDN |
|---|---|---|
| 対象 | 事業活動を行う居住者個人 | ベトナム法に基づき設立された企業・組織 |
| 売上基準 | Không quá 年間100億VND以下 | Không quá 年間100億VND以下 |
| 減税率 | 納付税額の30%を減額 | 納付税額の30%を減額 |
企業の100億VND売上基準はどう判定するか
法人所得税減税の判定に用いる年間売上高は商品販売収入だけではありません。商品販売、サービス提供、金融活動収入、その他所得を含み、従属単位や事業場所の売上も年次総合財務諸表に基づき含まれます。
⚠️ 売上高だけを見ない
請求書上の商品販売売上だけを 100億VND、結論を誤る可能性があります。財務諸表に基づき、サービス売上、財務収益、その他収益、従属単位の売上まで十分に確認する必要があります。
2026年8月24日後の企業分割・分離
国会決議43/2026/QH162026年8月24日に発効しました。同日以降の分割・分離で設立された企業について、分割後の全企業の年間売上高合計が 100億VNDを超える場合、法人所得税減税は適用されません。各法人単独ではなく合計売上で判定します。
実際の売上が基準を超えた場合の申告・修正
個人事業者の場合
年間売上見込みが100億VND以下の個人事業者は 様式01で減税申告します。源泉徴収・代理申告・代理納付者は 様式02を使用します。年間累計実績売上が100億VNDを超えた場合、 様式03 で修正し追加納付します。
企業の場合
課税期間の売上見込みが100億VND以下の企業は、四半期の法人所得税仮納付時に減税額を自己計算できます。期末実績が基準を超えた場合、再申告し不足税額を納付します。そのため年間累計売上の管理が重要です。
| ケース | 処理方法 |
|---|---|
| 条件を満たす見込みの個人 | Kê khai 様式01 |
| 源泉徴収・代理申告・代理納付者 | Kê khai 様式02 |
| 個人の実績売上が基準超過 | Điều chỉnh 様式03 で修正し追加納付 |
| 企業の実績売上が基準超過 | 再申告し不足税額を納付 |
申告済みだが減税未適用の場合
すでに個人所得税を申告したものの減税未適用の個人事業者は、修正・追加申告または年次確定時に減税額を確定できます。過納税額は税務管理規定に従い相殺・還付されます。
✅ 申告済みでも修正可能
申告済みだからという理由だけで減税を諦める必要はありません。 2026年と2027年、既に申告した税額、調整可能な金額、または過納処理できる金額。
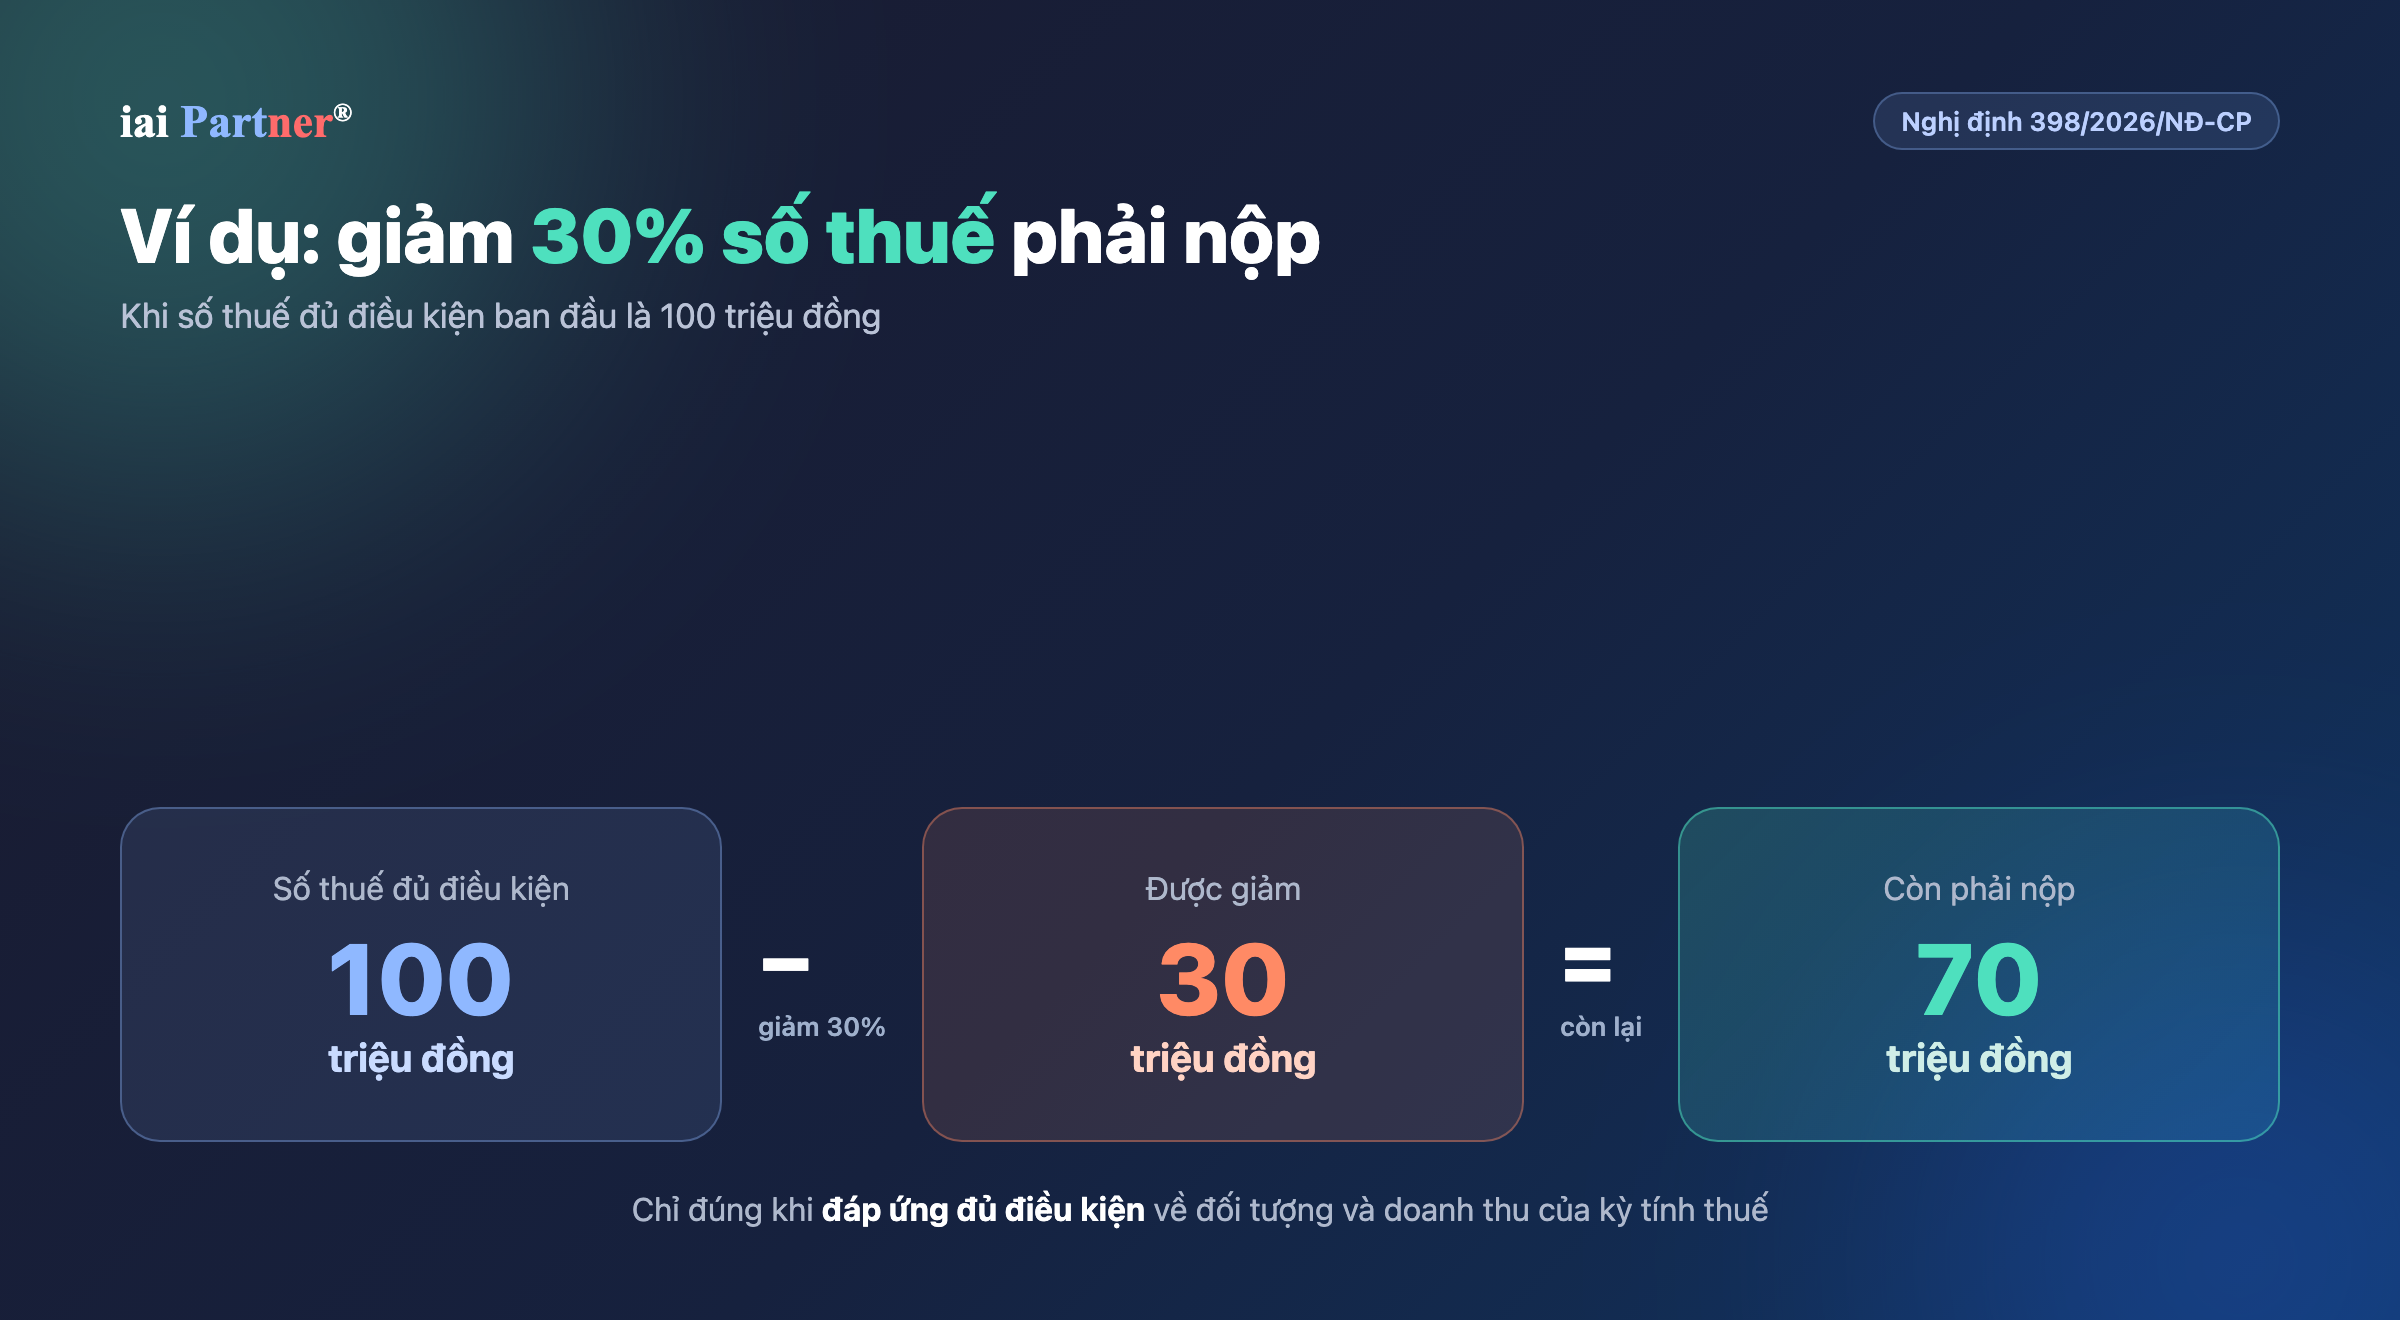
例:税額1億VNDは減税後いくらになるか
7,000万VND
減税後の納付税額
減税対象税額が 1億VND、30%の減税額は次に相当します:3,000万VND.
計算は1億VND × 30%=3,000万VNDの減税、残り7,000万VNDを納付します。該当年度の対象者・売上条件をすべて満たす場合に限ります。
企業・個人事業者が今すべきこと
- 実際および予想売上を次について個別に確認します:2026年および2027年.
- 企業は商品販売、サービス、金融収入、その他所得、従属単位の売上をすべて合算します。
- 法人税優遇の有無を確認し、30%減税の基礎税額を正しく確定します。
- 個人事業者は実際の申告状況に応じて 様式01、02、03 を正しく使用します。
- 申告済みで減税未適用の場合、追加申告、確定修正、過納処理の可否を確認します。
💡 累計売上を追跡し年末まで待たない
Ngưỡng 100億VND 基準が減税可否を決めます。企業・個人事業者は累計売上を定期的に確認し、基準超過リスクを早期に把握すべきです。
IAI Partnerの関連サービス
よくある質問
売上高がちょうど100億VNDでも減税対象ですか。
はい、他の条件も満たす場合です。基準は 100億VND以下、売上がちょうど100億VNDでも上限内に収まります。
給与所得者も個人所得税30%減税を受けられますか。
この制度では対象外です。政令398/2026/NĐ-CPの個人所得税30%減税は、条件を満たす居住者個人の 生産・事業活動所得 に適用されます。
法人税優遇中の企業もさらに30%減税を受けられますか。
条件を満たせば可能です。30%減税は 税制優遇控除後の法人所得税納付額.
IAI Partnerからの推奨事項
企業ご担当者様
今回の減税は年間売上高100億VND以下の企業・個人事業者に直接メリットがあります。ただし、売上範囲を正しく判定し、2026年と2027年をそれぞれ管理して初めて安全に適用できます。
企業は金融収入、その他所得、従属単位の売上を特に確認し、個人事業者は状況に応じて様式01、02、03を正しく使う必要があります。年末に初めて基準超過に気付き、減税が追加納税に変わる事態は避けるべきです。
IAI Partnerは、四半期ごとに累計売上と見込減税額を管理する表を作成することを推奨します。会計データ、売上、仮納税額を合わせて照合すれば、政令398/2026/NĐ-CPの適用がより明確で安全になります。
参考資料
- 政令398/2026/NĐ-CP ngày 2026年10月29日 — 個人・法人所得税の減税に関する国会決議43/2026/QH16を案内する文書。出典:政府電子ポータル。
- 国会決議43/2026/QH16 — 2026年・2027年課税年度の個人・法人所得税30%減税政策の根拠。
- 財政省 – 個人および企業の所得税減税に関する詳細規定 — 対象者、売上、法人所得税の優遇、申告、過納税の処理に関する照合出典。
出典:IAI-Partner.com
サポートが必要ですか?IAI Partnerへ
📞 ホットライン: 033 944 7112
📧 メール: hi@iai-partner.com
🌐 ウェブサイト: iai-partner.com