

“以现金向合资企业出资”这一表述容易在合同、凭证和会计资料中造成误解。
企业可以以货币出资,但法人之间交付和收取现金是需要严格控制的事项。
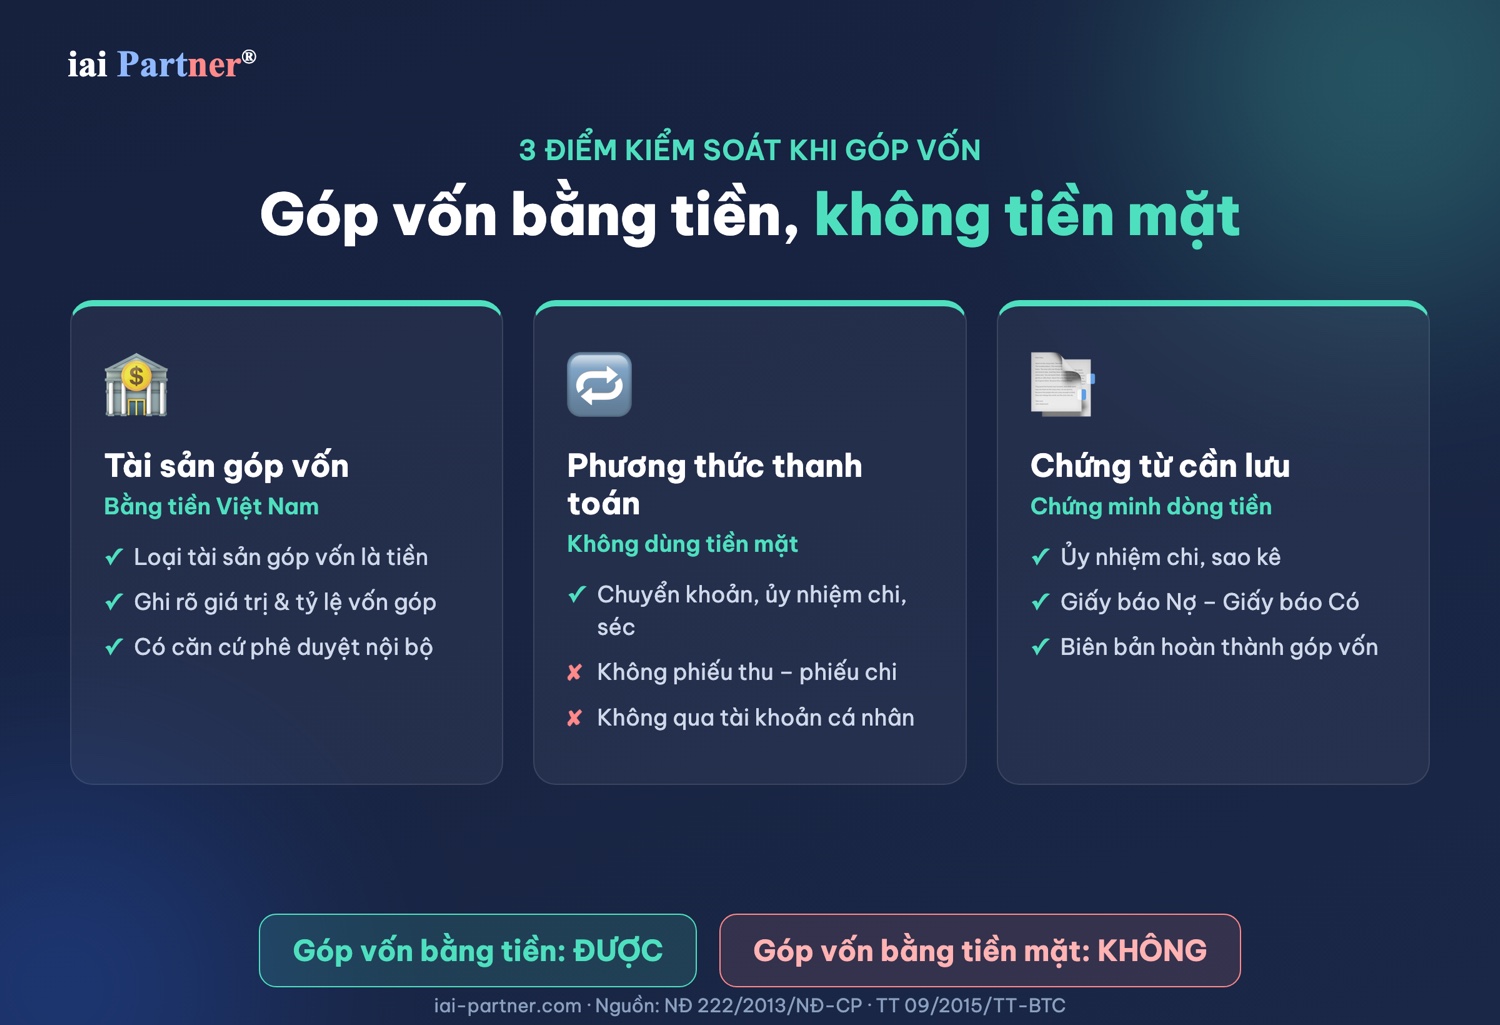
正确理解本质:以货币出资不同于以现金付款
在实践中,许多内部资料仍使用“以现金向合资企业出资”的表述。这种写法看似简单,但可能歪曲交易实质。问题不在于出资资产是货币。问题在于企业之间交付和收取资金的方式。
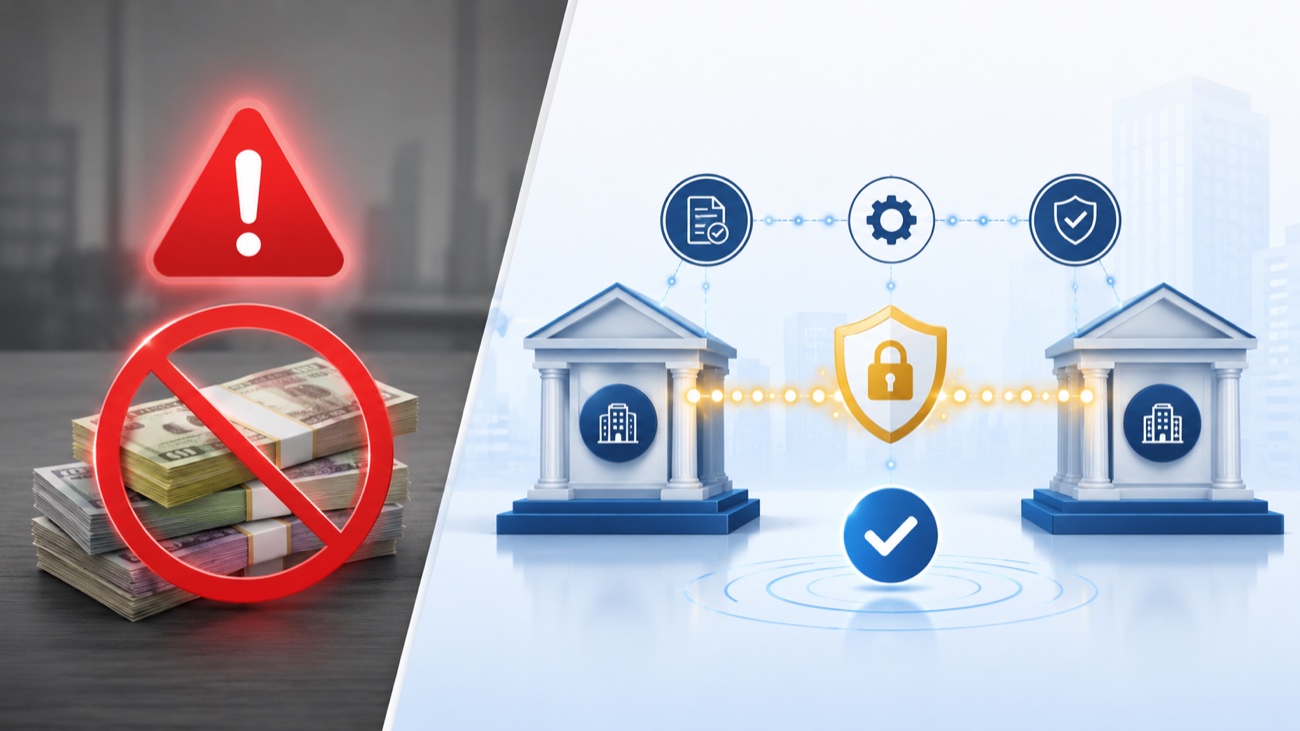
根据资料内容,企业可以以越南盾出资。然而,当出资方和受资方均为企业时,付款应采用非现金方式。因此,资料应明确区分两项内容:出资资产类型和付款方式。
以货币出资是对出资资产的确定;以现金出资的表述容易使交易的付款方式被误解。
| 内容 | 正确理解 | 错误记载的风险 |
|---|---|---|
| 以越南盾出资 | 出资资产为货币 | 若付款凭证正确,风险较低 |
| 以现金出资 | 容易被理解为交付和收取现金 | 可能产生法律和会计风险 |
| 银行转账付款 | 非现金付款方式 | 需完整保存付款委托书和银行流水 |
资料中提及的依据及企业需注意的事项
资料列明了处理企业间出资资料时需关注的三类文件,包括第222/2013/NĐ-CP号法令、第09/2015/TT-BTC号通知和第340/2025/NĐ-CP号法令。资料强调,新的处罚文件并不取代关于非现金支付的基础规定。
对于企业之间的出资、买卖或转让出资份额交易,资料需 证明合法的资金流。凭证应清楚显示汇款主体、受益主体、转账内容及出资依据。这是会计记账前的重要控制环节。
| 文件 | 资料所述内容 | 在资料中的作用 |
|---|---|---|
| 第222/2013/NĐ-CP号法令 | 第3条和第6条 | 部分交易中限制现金支付的依据 |
| 第09/2015/TT-BTC号通知 | 第3条 | 非现金付款方式指引 |
| 第340/2025/NĐ-CP号法令 | 第5条、第30条和第72条 | 资料提及的处罚文件在适用前需核查 |
IAI Partner建议企业不只检查合同措辞。企业还应检查银行账户、文件签署人、审批纪要和银行凭证资料。合规资料应从出资决定到付款凭证保持一致。
如何书写合同以避免被理解为交付和收取现金
常见错误是简短写明一方以现金向合资企业出资。该措辞可能使资料被理解为企业直接交付和收取现金。而企业的实际需求通常只是确定出资份额为越南盾。
不应使用的表述
- A方以现金向合资企业出资。
- A方向B方缴纳现金以完成出资义务。
- 受资方为企业出资款开具现金收据。
应使用的表述
- A方以越南盾出资,并通过银行转账向B方账户付款。
- 出资份额以越南盾出资,并按照法律规定通过非现金付款方式完成。
- 转账备注应明确写明:根据合同或资料编号、日期及受资方名称进行出资。
这种写法有助于资料清楚区分出资资产和付款方式。这只是措辞上的小细节,但会直接影响会计保存凭证的方式。不准确的词语可能在资料被审查时增加不必要的说明。
以货币向合资企业出资时需保存的资料
对于以货币向合资企业出资的交易,资料不应只停留在合同层面。企业需完整保存审批文件、确定出资比例的资料和银行凭证。目的在于证明交易真实、主体正确且付款方式正确。
- 批准企业出资的决定或决议。
- 出资合同、合资合同或具有同等价值的资料。
- 章程、附件或确定各方出资比例的资料。
- 付款委托书、转账凭证或合法的非现金付款凭证。
- 与出资款相关的银行流水、借记通知和贷记通知。
- 各方确认完成出资义务的纪要。
关键控制点是汇款账户户名必须为出资企业。收款方必须为受资企业。通过个人账户转账后再存入公司的做法应避免。该做法会削弱资金流的透明度。
实践中应避免的做法
部分企业按现金习惯处理出资交易,尤其是在需要快速完成资料时。例如,出资方开具现金支出凭证,受资方开具现金收据,或由董事携带现金去缴纳。当交易发生在两个企业之间时,这些做法并不合适。
- 不要使用现金支出凭证和现金收据替代转账凭证。
- 不要让董事、员工或相关个人携带现金去缴纳。
- 不要从企业账户取款后再以现金存入受资方账户。
- 不要通过个人账户转账后再缴回受资企业。
- 如果实际交易方式已经错误,不要为应付而制作转账凭证。
资料处理应从交易实质出发,而不是从合规化凭证的需求出发。如果资金流方式已经错误,企业需重新审查全部合同、收据、支出凭证和会计账簿。仓促纠错可能使资料风险更高。
如果已经交付和收取现金,应如何处理
资料建议不要用应付性的转账凭证进行合规化。更合适的做法是让资料回到正确的法律实质。企业需要重新体现两个法人之间的非现金资金流。
- 审查合同、收据、支出凭证、会计账簿及相关资料。
- 编制纪要确认交易未采用正确的付款方式。
- 受资方返还已收取的现金款项。
- 出资企业从公司账户重新转账。
- 双方编制确认完成出资义务的纪要。
- 会计调整凭证并完整保存说明资料。
处理需由会计、内部法务和有权限代表人协同完成。若交易金额较大或已跨多个会计期间,企业在调整前应仔细审查。每个处理步骤都必须留下清晰的资料痕迹。
签署前和入账前的控制建议
“以现金向合资企业出资”不应出现在合同、纪要或会计凭证中。相反,资料应记载以越南盾出资并采用非现金付款方式。这种写法更清楚、更安全,也更符合内部控制要求。
- 正式签署前检查合同措辞。
- 制作凭证前检查汇款账户和收款账户。
- 转账备注应关联合同、资料或出资决议。
- 完整保存付款委托书、银行流水、借记通知和贷记通知。
- 在会计确认增资或投资前设置审查步骤。
需要支持吗? IAI Partner 可在以下方面与贵企业同行: 核查出资资料、检查付款凭证并规范存档流程。目标是降低法律风险、降低会计风险,并使资料在需要说明时随时可用。
常见问题
企业可以以货币向合资企业出资吗?
可以。根据资料内容,企业可以以越南盾出资。然而,企业之间交易的付款方式应为非现金方式。
合同中应写明以现金向合资企业出资吗?
不应如此。该写法容易使交易被理解为交付和收取现金。资料应写明以越南盾出资并通过银行转账付款。
如果已经以现金出资,是否应补做转账凭证?
不应制作应付性凭证。企业需审查资料,在适当情况下返还现金款项,从公司账户重新转账,并保存说明纪要。
IAI Partner 的建议
尊敬的企业客户:
IAI Partner建议企业重新审查所有出资合同模板、合资合同和出资确认纪要。
资料应统一写明以越南盾出资,并明确非现金付款方式。
入账前,会计需核对汇款账户户名、收款方、转账内容和银行凭证资料。
谨致敬意,
iai Partner®
来源:第222/2013/NĐ-CP号法令 · 第09/2015/TT-BTC号通知 · 第340/2025/NĐ-CP号法令 · IAI-Partner.com
需要帮助?联系 IAI Partner
📞 热线: 033 944 7112
📧 邮箱: hi@iai-partner.com
🌐 网站: iai-partner.com