

現金による合弁出資という表現は、契約書、証憑、会計記録で誤解を招きやすい表現です。
企業は金銭で出資できますが、法人間での現金の授受は厳格に管理すべき点です。
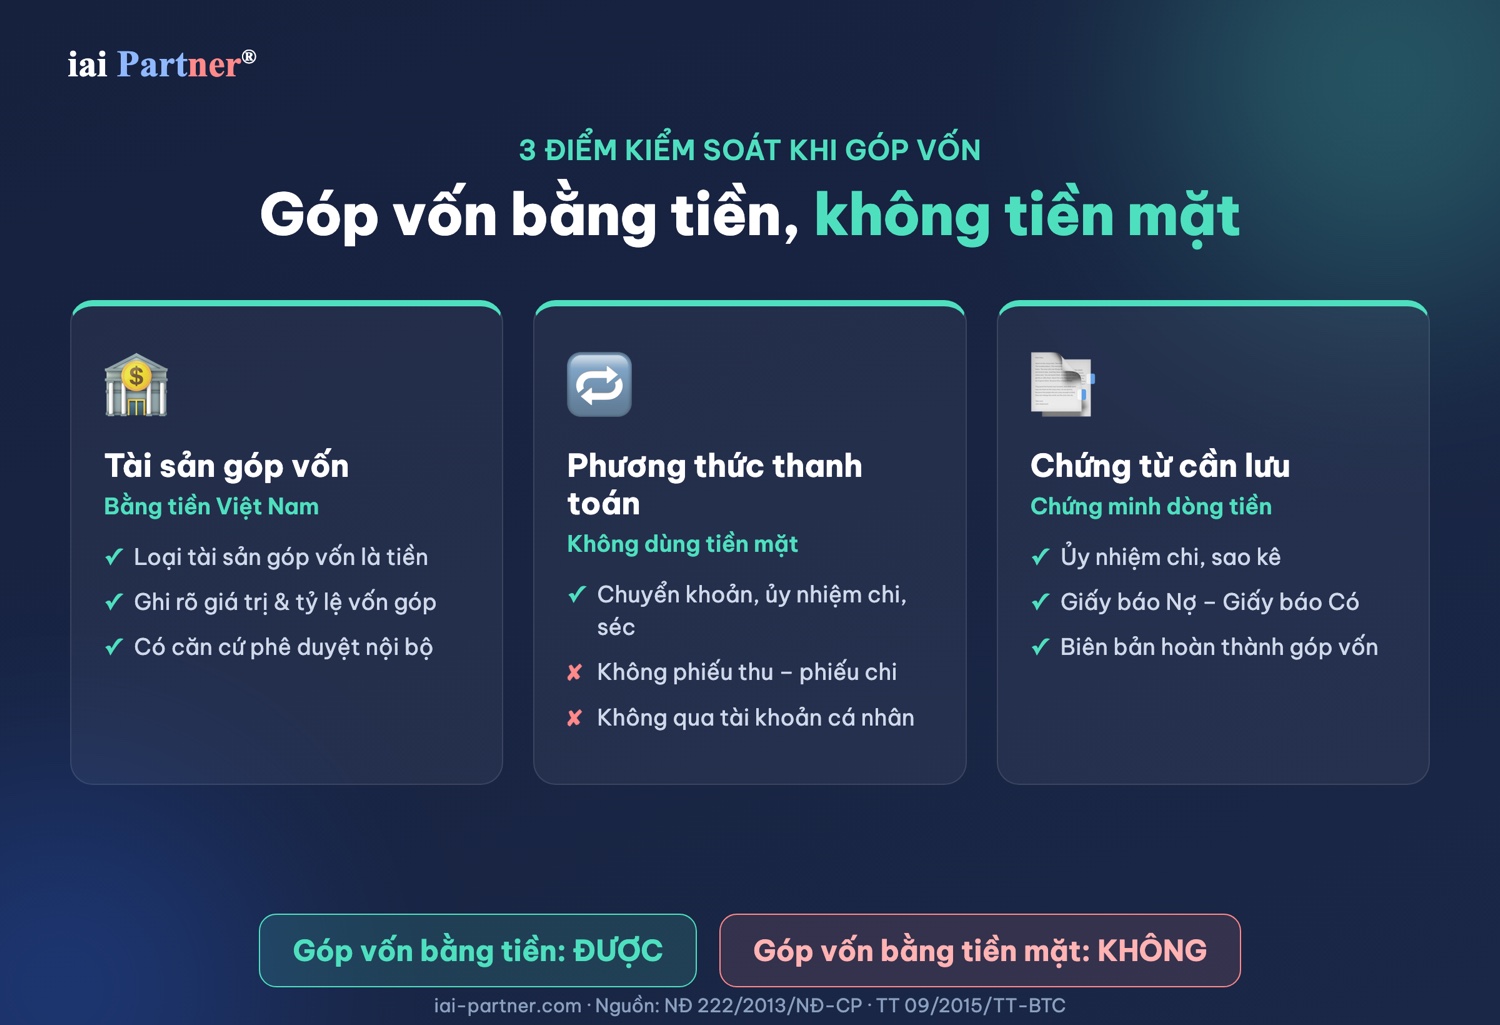
本質の正しい理解:金銭出資と現金払いは異なります
実務上、多くの社内資料ではなお現金による合弁出資という表現が使われています。この書き方は一見簡単ですが、取引の本質を誤らせる可能性があります。問題は出資財産が金銭であることではありません。問題は企業間の金銭の授受方法にあります。
資料によれば、企業はベトナムドンで出資できます。ただし、出資者と受領者がいずれも企業である場合、支払いは非現金方式で行う必要があります。したがって、書類では出資財産の種類と支払方法の二点を明確に分けるべきです。
金銭で出資するとは出資財産を特定することです。一方、現金で出資するという表現は、支払方法について取引を誤解させやすい表現です。
| 内容 | 正しい理解 | 誤って記載した場合のリスク |
|---|---|---|
| ベトナムドンによる出資 | 出資財産は金銭です | 支払証憑が適切であればリスクは低いです |
| 現金による出資 | 現金の授受と理解されやすいです | 法務および会計上のリスクが生じる可能性があります |
| 銀行振込による支払い | 非現金支払方法 | 支払指図書と銀行明細を十分に保管する必要があります |
資料に記載された根拠と企業が留意すべき点
資料は、企業間の出資書類を処理する際に確認すべき三つの文書群を示しています。これには政令222/2013/NĐ-CP、通達09/2015/TT-BTC、政令340/2025/NĐ-CPが含まれます。資料は、新しい処罰文書が非現金支払いに関する基本規定を置き換えるものではないと強調しています。
企業間の出資、売買、または出資持分の譲渡取引については、書類は次を満たす必要があります: 適法な資金の流れを証明する。証憑には、送金者、受取人、振込内容、出資の根拠を明確に示すべきです。これは会計担当者が取引を記帳する前の重要な管理層です。
| 文書 | 資料に記載された内容 | 書類上の役割 |
|---|---|---|
| 政令222/2013/NĐ-CP | 第3条および第6条 | 一部取引における現金支払い制限の根拠 |
| 通達09/2015/TT-BTC | 第3条 | 非現金支払方法に関するガイダンス |
| 政令340/2025/NĐ-CP | 第5条、第30条および第72条 | 資料に記載された処罰文書は適用前に確認する必要があります |
IAI Partnerは、契約文言だけでなく確認することを推奨します。企業は銀行口座、書類署名者、承認議事録、銀行証憑一式も確認すべきです。適切な書類は、出資決定から支払証憑まで一貫している必要があります。
現金授受と誤解されないための契約記載方法
よくある誤りは、一方当事者が現金で合弁出資すると簡潔に記載することです。この文言により、企業が直接現金を授受したと書類が理解される可能性があります。実際には、企業が必要とするのは通常、出資分をベトナムドンで特定することだけです。
使用すべきでない記載
- A社は現金で合弁出資を行います。
- A社は出資義務を完了するためB社に現金を納付します。
- 出資受領者は企業の出資金について現金領収書を作成します。
使用すべき記載
- A社はベトナムドンで出資し、B社の口座へ銀行振込により支払います。
- 出資分は、法令に従った非現金支払方法によりベトナムドンで実行されます。
- 振込内容には、契約または書類番号、作成日、受領者名に基づく出資であることを明記すべきです。
この作成方法により、書類は出資財産と支払方法を明確に区別できます。これは文言上の小さな点ですが、会計が証憑を保管する方法に直接影響します。不正確な表現は、書類の確認時に不要な説明を生む可能性があります。
金銭による合弁出資時に保管すべき書類
金銭による合弁出資取引では、書類は契約書だけで終わるべきではありません。企業は承認書類、出資比率を特定する書類、銀行証憑を十分に保管する必要があります。目的は、取引が実在し、正しい主体により、正しい支払方法で行われたことを証明することです。
- 企業の出資を承認する決定書または決議書。
- 出資契約、合弁契約、または同等の効力を有する書類。
- 定款、付録、または各当事者の出資比率を特定する書類。
- 支払指図書、送金証憑、または適法な非現金支払証憑。
- 出資金に関連する銀行明細、借方通知および貸方通知。
- 当事者間の出資義務完了を確認する議事録。
重要な統制点は、送金口座名義人が出資企業でなければならないことです。受益者名義は出資受領企業でなければなりません。個人口座を経由して会社に再入金することは避けるべきです。この方法は資金の流れの透明性を弱めます。
実務上避けるべき対応
一部の企業は、特に書類を早く完了させる必要がある場合、現金取引の慣習で出資取引を処理します。例えば、出資者が現金支払伝票を作成し、受領者が現金領収書を作成し、または取締役が現金を持参して納付します。これらの方法は、取引が二つの企業間で行われる場合には適切ではありません。
- 送金証憑の代わりに現金支払伝票や現金領収書を使用しないでください。
- 取締役、従業員、または関係個人に現金を持参させて納付させないでください。
- 企業口座から資金を引き出して受領者口座に現金入金しないでください。
- 個人口座を経由して資金を移し、その後出資受領企業に再納付しないでください。
- 実際の取引方法が誤っていた場合、対処目的だけで送金証憑を作成しないでください。
書類処理は、証憑を形式的に整える必要性からではなく、取引の本質から始めるべきです。資金の流れが誤った方法で行われた場合、企業は契約書、領収書、支払伝票、会計帳簿をすべて確認する必要があります。急いだ修正は書類のリスクを高める可能性があります。
すでに現金を授受してしまった場合の対応方法
資料は、対処目的の送金証憑で形式的に整えるべきではないと推奨しています。より適切な方法は、書類を正しい法的本質に戻すことです。企業は二つの法人間の非現金資金の流れを再表示する必要があります。
- 契約書、領収書、支払伝票、会計帳簿および関連書類を確認します。
- 取引が正しい支払方法で行われなかったことを確認する議事録を作成します。
- 受領者は現金で受け取った金額を返還します。
- 出資企業は会社口座から再度送金します。
- 双方は出資義務完了を確認する議事録を作成します。
- 会計は証憑を調整し、完全な説明資料を保管します。
対応には、会計、社内法務、権限ある代表者の連携が必要です。取引金額が大きい場合、または複数の会計期間を経過している場合、企業は調整前に慎重に確認すべきです。各対応ステップは明確な書類記録を残す必要があります。
署名前および会計処理前の推奨統制
現金による合弁出資という表現は、契約書、議事録、会計証憑に出るべきではありません。代わりに、書類ではベトナムドンによる出資と非現金支払いを記録すべきです。この表現はより明確で安全であり、内部統制の要求にもより適合します。
- 正式署名前に契約書の文言を確認します。
- 証憑作成前に送金口座と受取口座を確認します。
- 振込内容には契約、書類、または出資決議との関連を記載します。
- 支払指図書、銀行明細、借方通知、貸方通知を十分に保管します。
- 会計が増資または投資を記録する前に確認ステップを設定します。
サポートが必要ですか? IAI Partnerは次の点で貴社に伴走できます: 出資書類の点検、支払証憑の確認、保管プロセスの標準化です。目的は、法的リスクと会計リスクを軽減し、説明が必要なときに書類が整っている状態にすることです。
よくある質問
企業は金銭で合弁出資できますか。
はい。資料によれば、企業はベトナムドンで出資できます。ただし、企業間取引では支払方法は非現金である必要があります。
契約書に現金による合弁出資と記載すべきですか。
いいえ。この表現は取引が現金授受と理解されやすくなります。書類にはベトナムドンによる出資と銀行振込による支払いを記載すべきです。
すでに現金で出資してしまった場合、追加の送金証憑を作成すべきですか。
対処目的の証憑を作成すべきではありません。企業は書類を確認し、適切であれば現金額を返還し、会社口座から再送金し、説明議事録を保管する必要があります。
IAI Partnerからの推奨事項
企業ご担当者様
IAI Partnerは、企業が出資契約書式、合弁契約書、出資確認議事録をすべて見直すことを推奨します。
書類では、ベトナムドンによる出資と非現金支払方法を明確に統一して記載すべきです。
会計処理前に、会計担当者は送金口座名義人、受益者、振込内容、銀行証憑一式を照合する必要があります。
出典:政令222/2013/NĐ-CP · 通達09/2015/TT-BTC · 政令340/2025/NĐ-CP · IAI-Partner.com
サポートが必要ですか?IAI Partnerへ
📞 ホットライン: 033 944 7112
📧 メール: hi@iai-partner.com
🌐 ウェブサイト: iai-partner.com