

📌 押さえておくべき要点
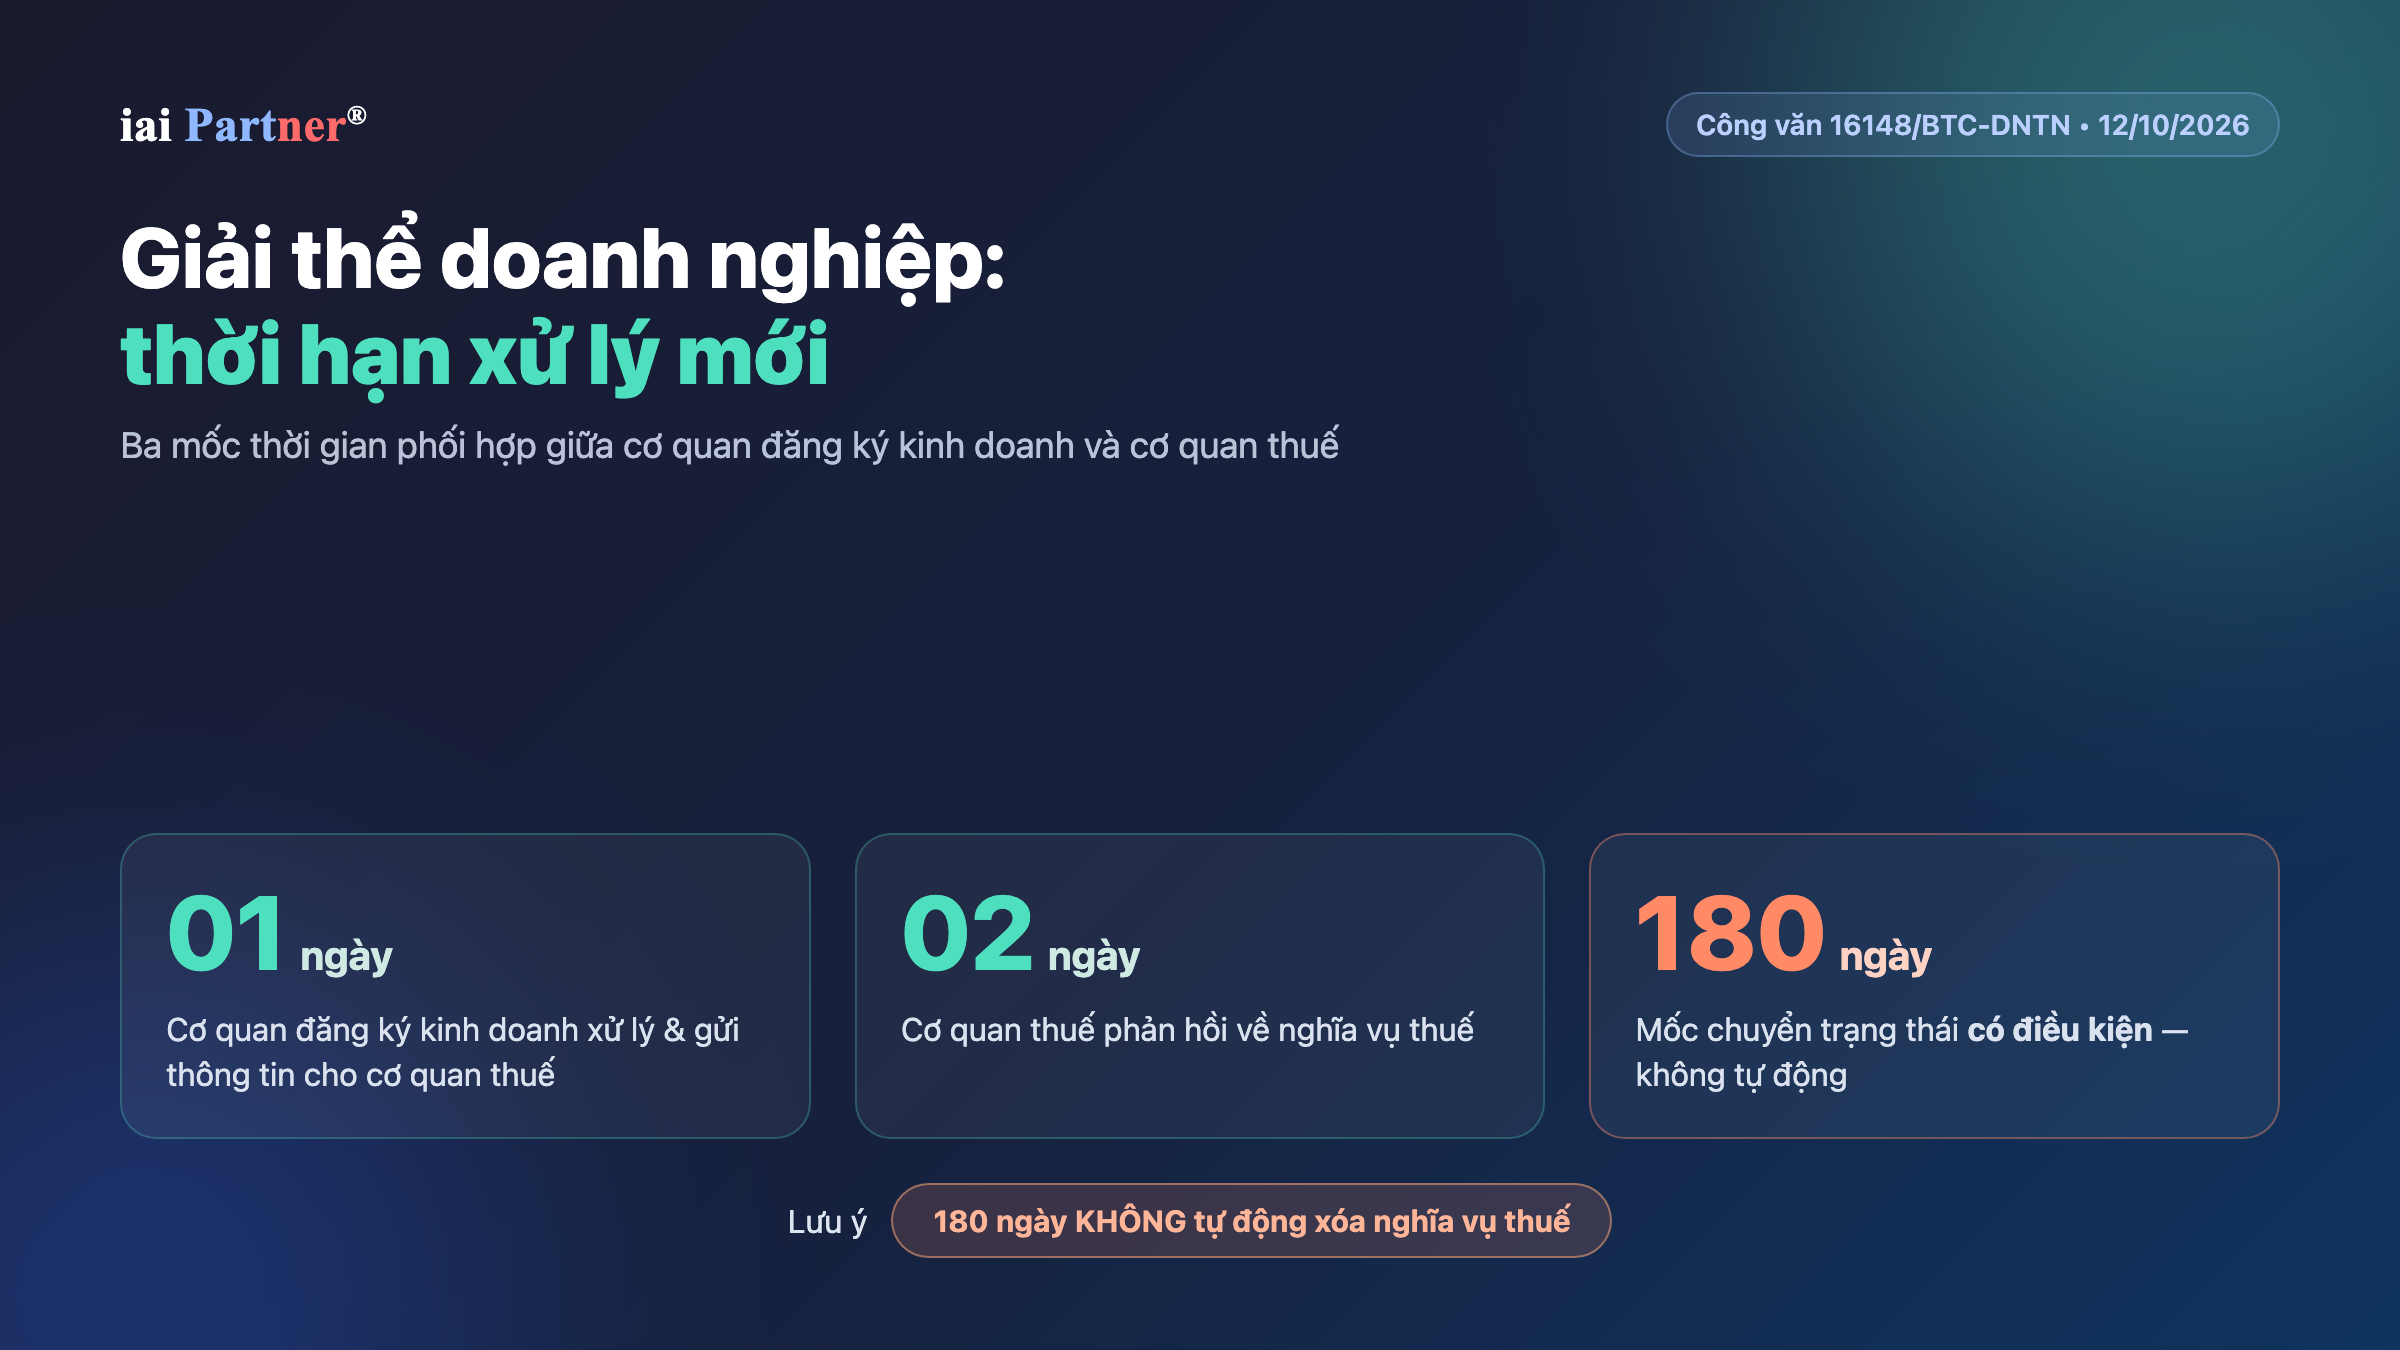
- 1日: 事業登録機関は書類受領から 1営業日以内 に処理し、税務当局へ情報を送ります。
- 2日: 税務当局は解散登録情報の受領から 2営業日以内 に税務義務について回答します。
- 180日: Mốc 180日 の基準による状態変更は、付随条件を同時に満たした場合に限られます。
- 2条件: 企業はすべての債務と財産上の義務を履行し、 裁判所または仲裁で紛争処理中でないこと.
- 税務義務は消えない: 処理期限は 税務義務を自動的に消滅させるものではなく;企業は依然として未処理の義務を追跡し、完了する必要があります。
Ngày 2026年10月12日, Bộ Tài chính ban hành 公文16148/BTC-DNTN を発行しました。事業登録機関と税務当局がより明確な処理期限に沿って連携することが求められ、企業は書類の進捗を追いやすくなります。
ただし、処理期限が短くなっても、企業が解散条件や税務義務を省略できるわけではありません。特に 180日 は条件付きの状態移行制度であり、日数が経過しただけで税務番号が自動終了したり税務義務が消滅したりするものではありません。
企業が解散するための条件
資料によれば、解散には2つの基本条件があります。第1に、企業はすべての債務およびその他の財産上の義務を履行する必要があります。第2に、裁判所または仲裁で紛争処理中であってはなりません。手続期限だけに注目する前に、まずこれらの条件を確認する必要があります。
⚠️ 短い期限でも解散条件は省略できない
公文は事業登録機関と税務当局の連携速度に重点を置いています。企業は資料で示された根拠に従い、 財務上の義務を完了し、処理中の紛争がないこと を確保する必要があります。
処理フローにおける1営業日と2営業日
企業が解散登録書類を提出した後、事業登録機関は受領日から 1営業日以内 に処理し、税務当局へ情報を送ります。その後、税務当局は解散登録情報を受け取ってから 2営業日以内 に税務義務について回答します。この2つの期限により、両機関の連携がより短く明確になります。
2機関間の処理フロー
| 手順 | 期限 | 内容 |
|---|---|---|
| 事業登録機関 | 1営業日以内 | 書類を処理し税務当局へ情報送付 |
| 税務当局 | 2営業日以内 | 税務義務について回答 |
企業はいつ「解散済み」状態になるのか
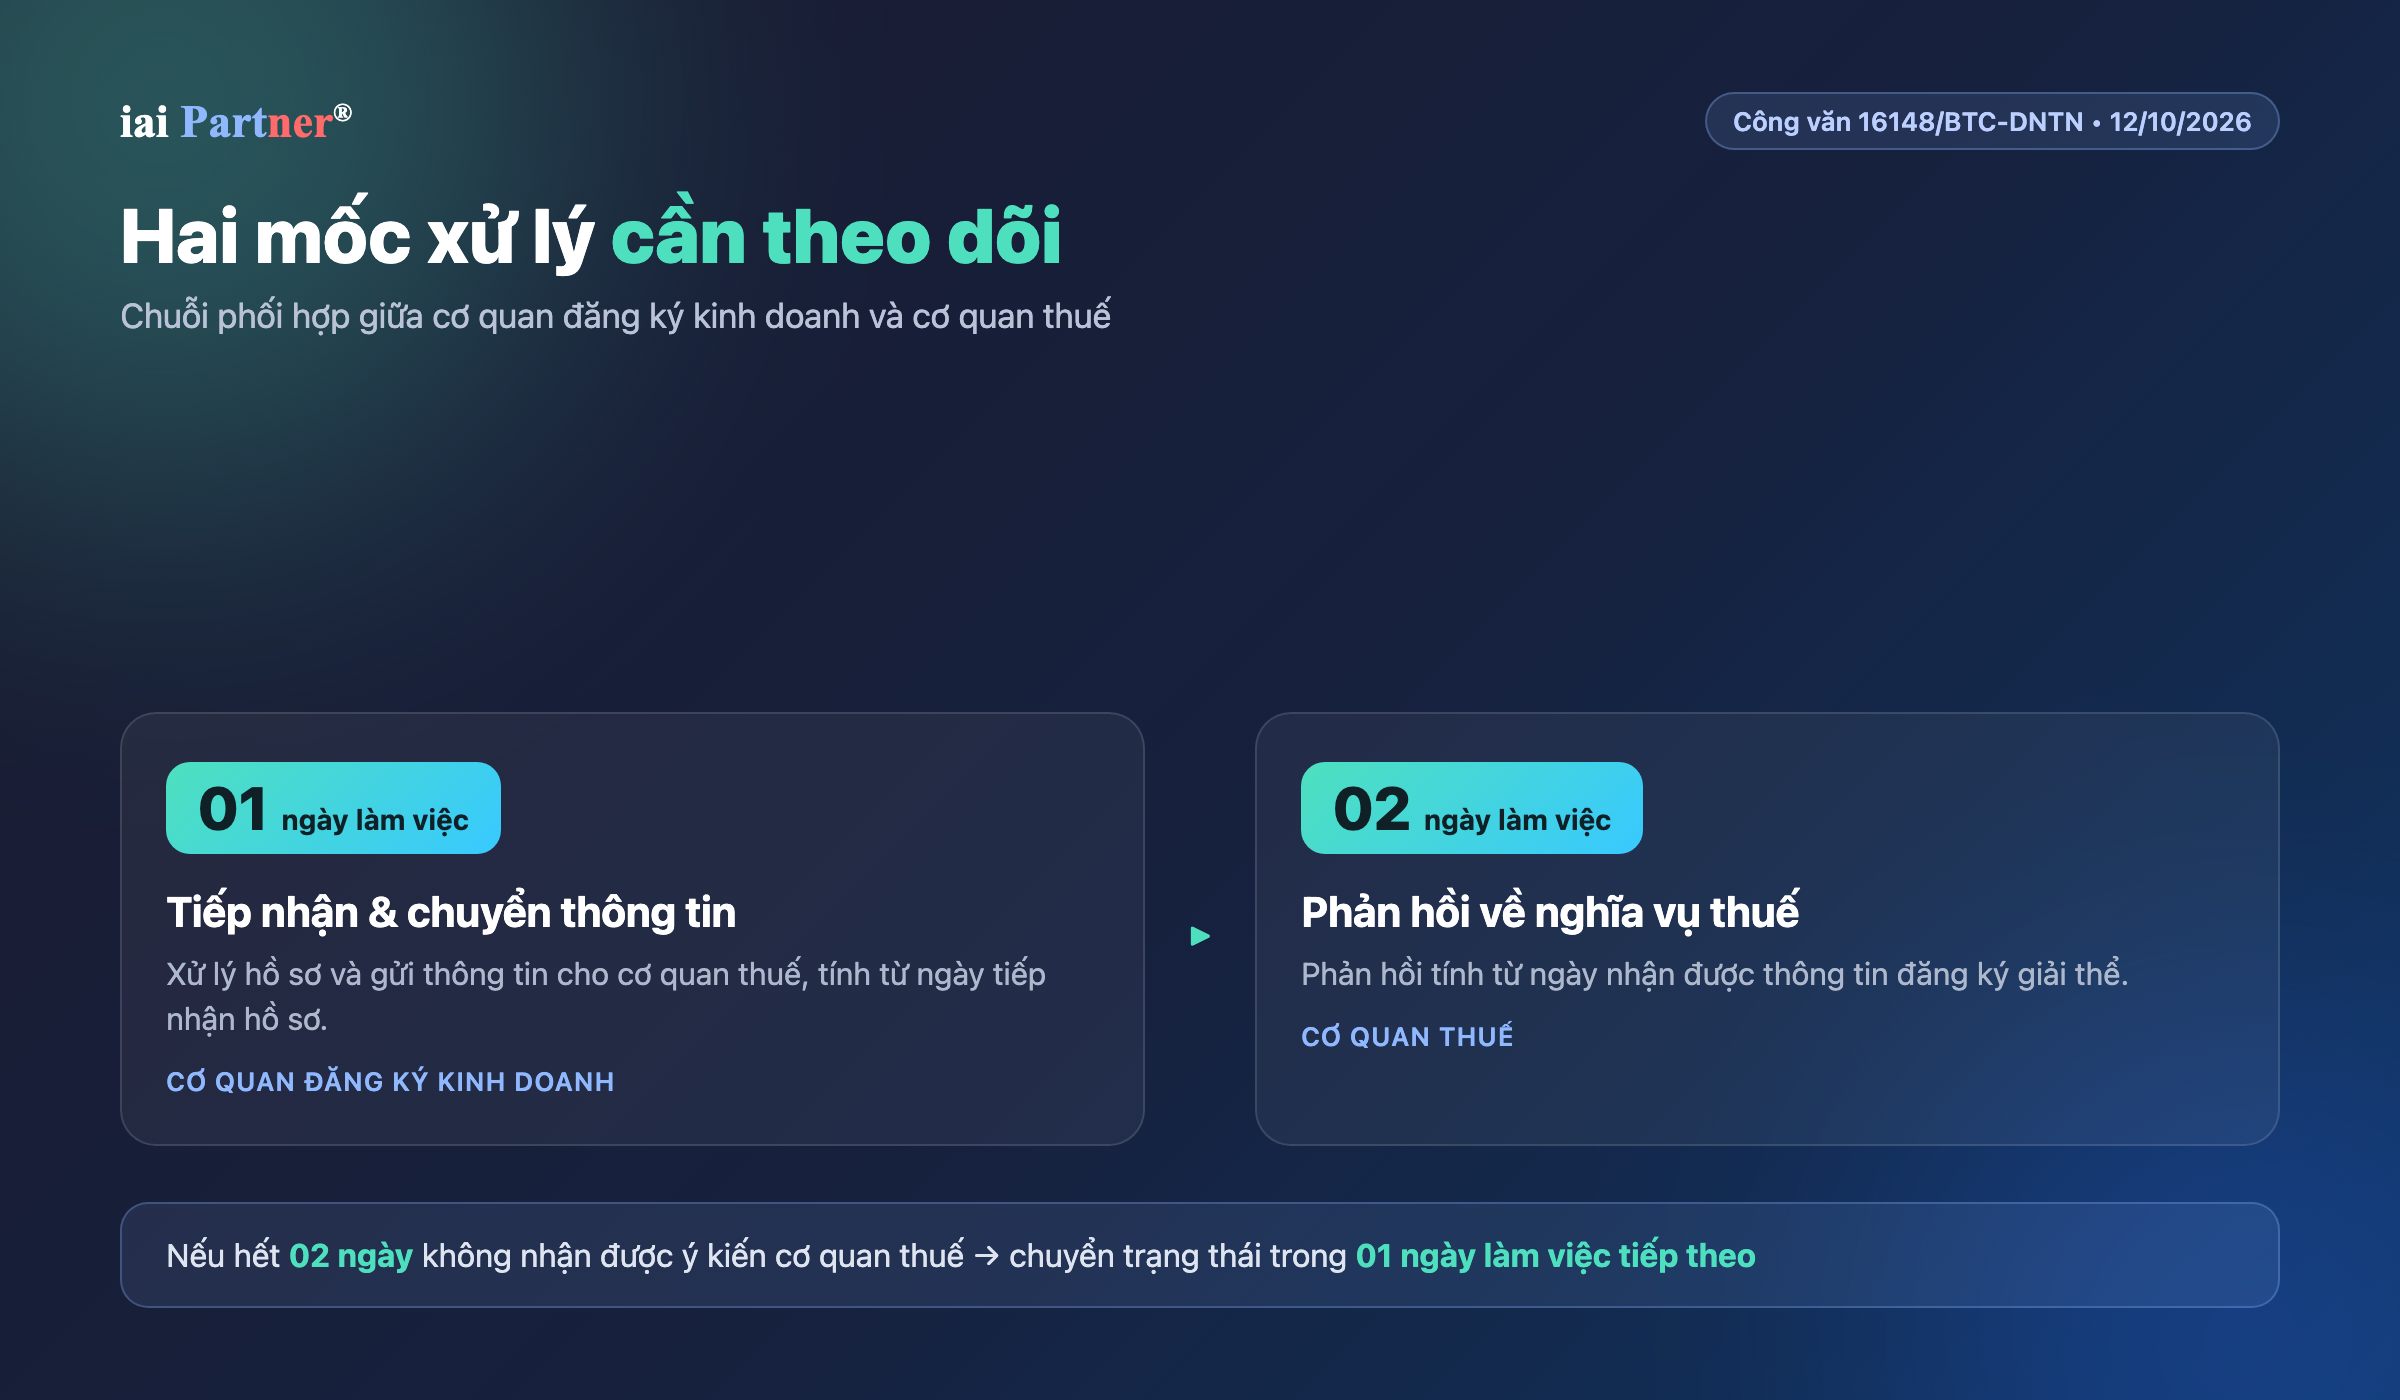
資料では2つの状況が示されています。税務当局が義務完了を確認した場合、事業登録機関は確認受領から 1営業日以内 に状態を変更します。情報送付後 2営業日以内 が経過しても税務当局から意見がない場合、資料に示された仕組みにより 次の1営業日以内 に状態変更が行われます。
2+1日
税務当局から意見がない場合
情報送付から2営業日経過後、次の1営業日以内に状態を変更します。
ℹ️ システム状態は実際の書類と一致させる
企業はシステム上の状態と税務義務に関する処理結果の両方を確認すべきです。状態変更を、権限ある機関が実際に確認した内容以上に広く解釈すべきではありません。
180日は条件付き制度であり「自動解散」ではない
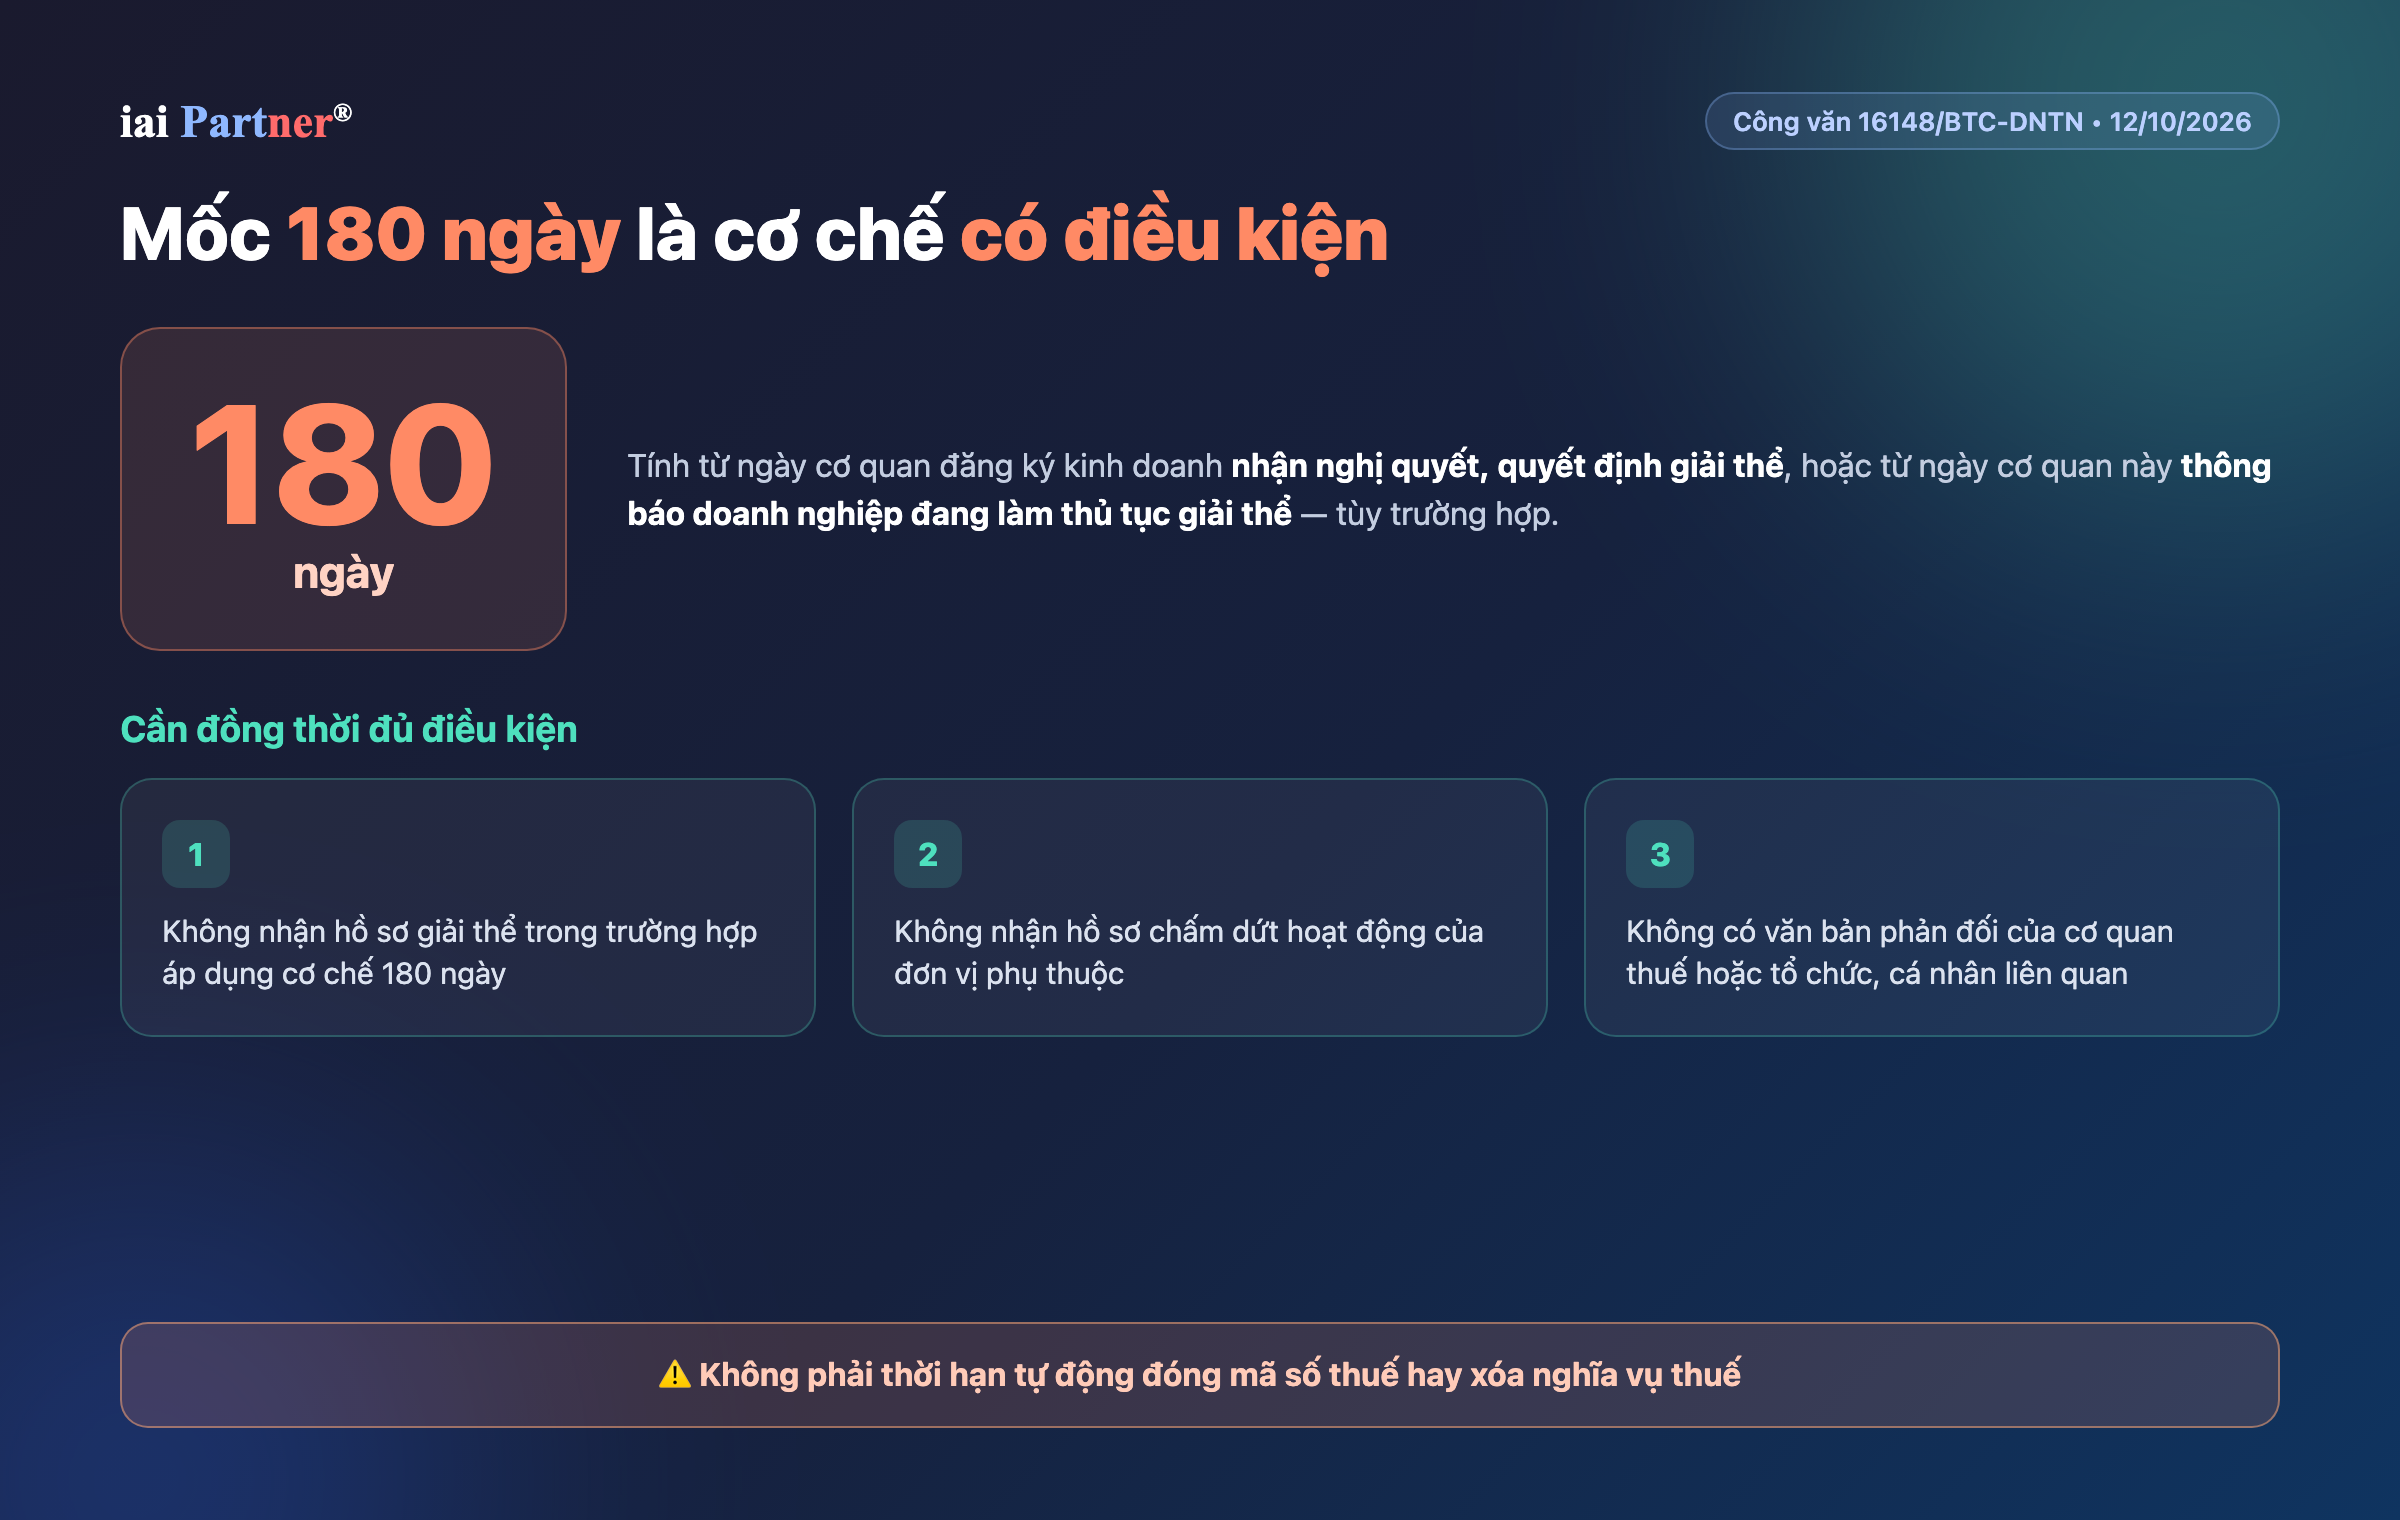
Mốc 180日 は、事業登録機関が解散決議・決定を受領した日、または当該機関が企業の解散手続中であることを通知した日から、ケースに応じて計算されます。ただし、日数の経過だけでは足りません。資料では、解散書類や従属単位の活動停止書類を受領していないこと、さらに税務当局または関連する組織・個人から書面による反対がないことが同時に必要とされています。
180日
条件付き状態変更の基準
税務番号を自動終了したり税務義務を消滅させたりする期限ではありません。
| 条件 | 資料上の要件 |
|---|---|
| 解散書類 | 180日制度の適用場面で解散書類を受領していないこと |
| 従属単位 | 従属単位の活動停止書類を受領していないこと |
| 反対意見 | 税務当局または関連する組織・個人から書面による反対がないこと |
処理結果と企業が注意すべき点
資料によれば、条件を満たすと企業は 「解散済み」、従属単位は次の状態へ移行されます:「活動終了」の状態へ変更されます。示された制度では、 期限経過後1営業日以内 に状態変更が行われます。重要なのは、システム上の法的状態が変わっても、税務義務がすべて自動的に消滅するわけではないことです。
⚠️ システム障害でも期限はなくならない
資料では、システム障害時も両機関が 回答・処理期限を確保するため主体的に連携することが求められています。書類が受理されたのに予定どおり状態が更新されない場合、企業はこの点を確認材料として残すべきです。
企業は、提出日、税務当局への情報送付日、税務回答日、状態更新日をまとめた時系列を保存すべきです。これにより、誰も参加を申し込んでいない行政的な宝探しのようにメールやメッセージ、通話記録を探し回らずに、書類の現在位置を把握しやすくなります。
IAI Partnerの関連サービス
よくある質問
事業登録機関は何日以内に税務当局へ情報を送りますか。
資料によれば、解散登録書類の受領から 1営業日以内 です。
180日で税務義務は自動的に終了しますか。
いいえ。資料では 180日 は条件付き状態変更制度であり、 税務義務を自動的に消滅させるものではなく.
システム障害時に処理期限は無視されますか。
資料によれば、いいえ。システム障害時も両機関は 回答・処理期限を確保するため主体的に連携すること 。
IAI Partnerからの推奨事項
企業ご担当者様
公文16148/BTC-DNTNにより、事業登録機関と税務当局の処理の流れがより明確になりました。企業はシステム状態の変化を待つだけでなく、これらの期限を使って主体的に進捗を確認すべきです。
特に 180日 は条件付き制度として正しく理解する必要があります。この基準に依拠する前に、企業は書類一式、税務当局や関連組織・個人の意見を確認し、未処理の税務義務も引き続き追跡すべきです。
IAI Partnerは、提出日から回答日、状態更新日までの処理時系列をすべて保存することを推奨します。これにより関係機関とのやり取りが明確になり、システム状態の変更をすべての義務完了と誤解するリスクを減らせます。
参考資料
- 公文16148/BTC-DNTN(2026年10月12日付) — 企業解散手続の処理迅速化に関する本記事の主な出典。
- 政府新聞 – 企業解散手続の実施時間を最大限短縮する要請 — 処理の節目および連携メカニズムに関する公式の照合出典。
- 政令168/2025/NĐ-CP — 出典資料は条件付き状態移行制度について第64条第6項および第65条第3項を引用している。
- 政令296/2026/NĐ-CP — 出典資料は書類処理期限について第13条を引用している。
出典:IAI-Partner.com
サポートが必要ですか?IAI Partnerへ
📞 ホットライン: 033 944 7112
📧 メール: hi@iai-partner.com
🌐 ウェブサイト: iai-partner.com