

2026年第二季度纳税申报表是适用01亿越南盾以下收入门槛时需要仔细审查的问题。
根据内部资料,只有在处于门槛内且尚未超过门槛时,才可得出无需提交季度申报表的结论。
2026年第二季度的主要结论
对于 增值税和个人所得税 对于普通经营活动,2026年营业额在10亿越南盾及以下的家庭、个人经营者无需提交2026年第二季度税务申报表。但该结论并不意味着家庭经营者无需跟踪营业额。营业额仍是确定申报与纳税义务发生时点的重要依据。因此,在咨询或自行核查资料时,贵企业应明确区分两件事:不提交季度申报表,以及仍须按规定期限报告营业额。
最容易混淆的是免提交季度申报表与免除全部税务管理义务。若年度预计收入和实际收入未超过01亿越南盾,则无需提交2026年第二季度增值税和个人所得税申报表。若第二季度累计收入超过01亿越南盾,则申报和缴税义务自2026年第二季度发生。这个问题应尽早确认,因为靠信念管理收入不能替代申报表。
不提交2026年第二季度纳税申报表并不等于无需跟踪、记录或通知收入。
资料中的依据及01亿越南盾门槛的理解
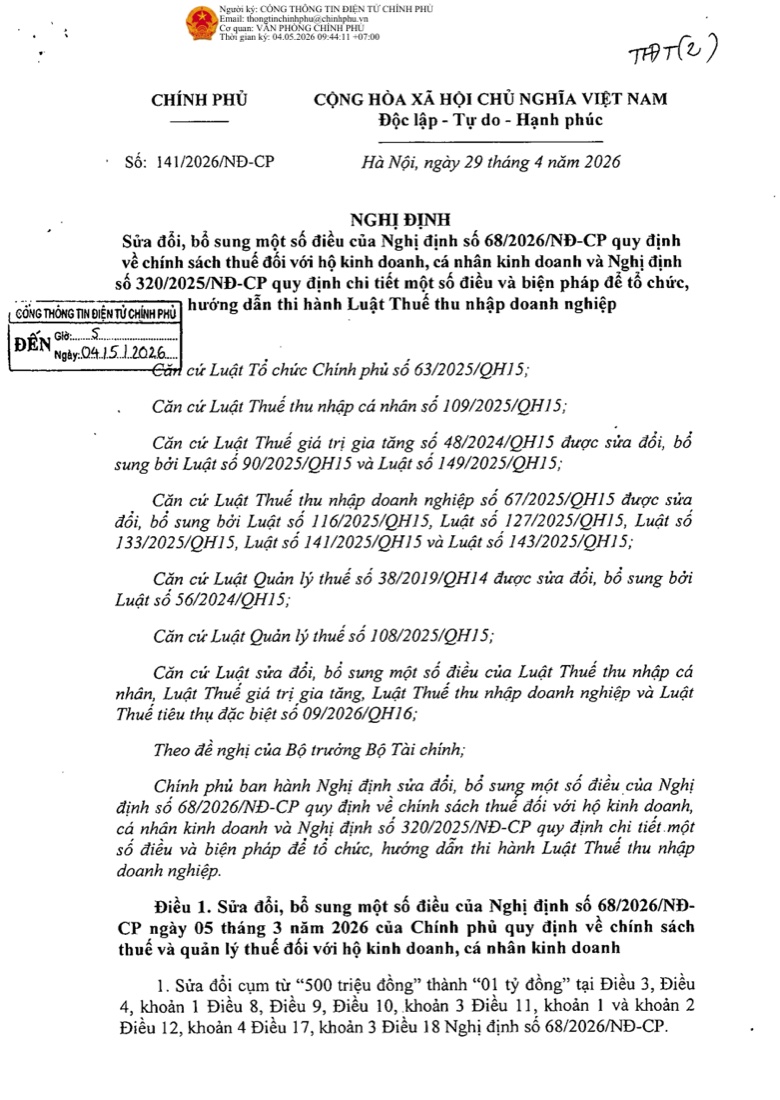
资料指出,第68/2026/NĐ-CP号法令和第141/2026/NĐ-CP号法令是确定2026年税务义务的主要依据。第141/2026/NĐ-CP号法令将第68/2026/NĐ-CP号法令多个条款中的500百万越南盾修改为01亿越南盾。因此,资料和指引用语应使用01亿越南盾以下,而不是低于01亿越南盾。收入正好01亿越南盾也属于门槛内。
资料还提及第68/2026/NĐ-CP号法令第8条第1款,涉及自行确定收入以及自超过门槛的季度起申报。第9条适用于年内新开业的情形,收入通知节点为30/6或31/12。第10条和第8条第3款用于确定季度申报期限为下一季度第一个月的最后一天。对于2026年第二季度,如需申报,资料确定期限为31/07/2026。
| 依据 | 资料所述内容 | 处理意义 |
|---|---|---|
| 第141/2026/NĐ-CP号法令 | 将第68/2026/NĐ-CP号法令多个条款中的500百万越南盾改为01亿越南盾 | 更新2026年适用的收入门槛 |
| 第68/2026/NĐ-CP号法令 | 年收入01亿越南盾以下不缴增值税且无需缴个人所得税 | 作为未超过门槛时无需提交季度申报表的依据 |
| 第68/2026/NĐ-CP号法令第9条 | 年内新开业者按30/6或31/12节点通知收入 | 确定新开业情形的收入通知期限 |
经营稳定的情形
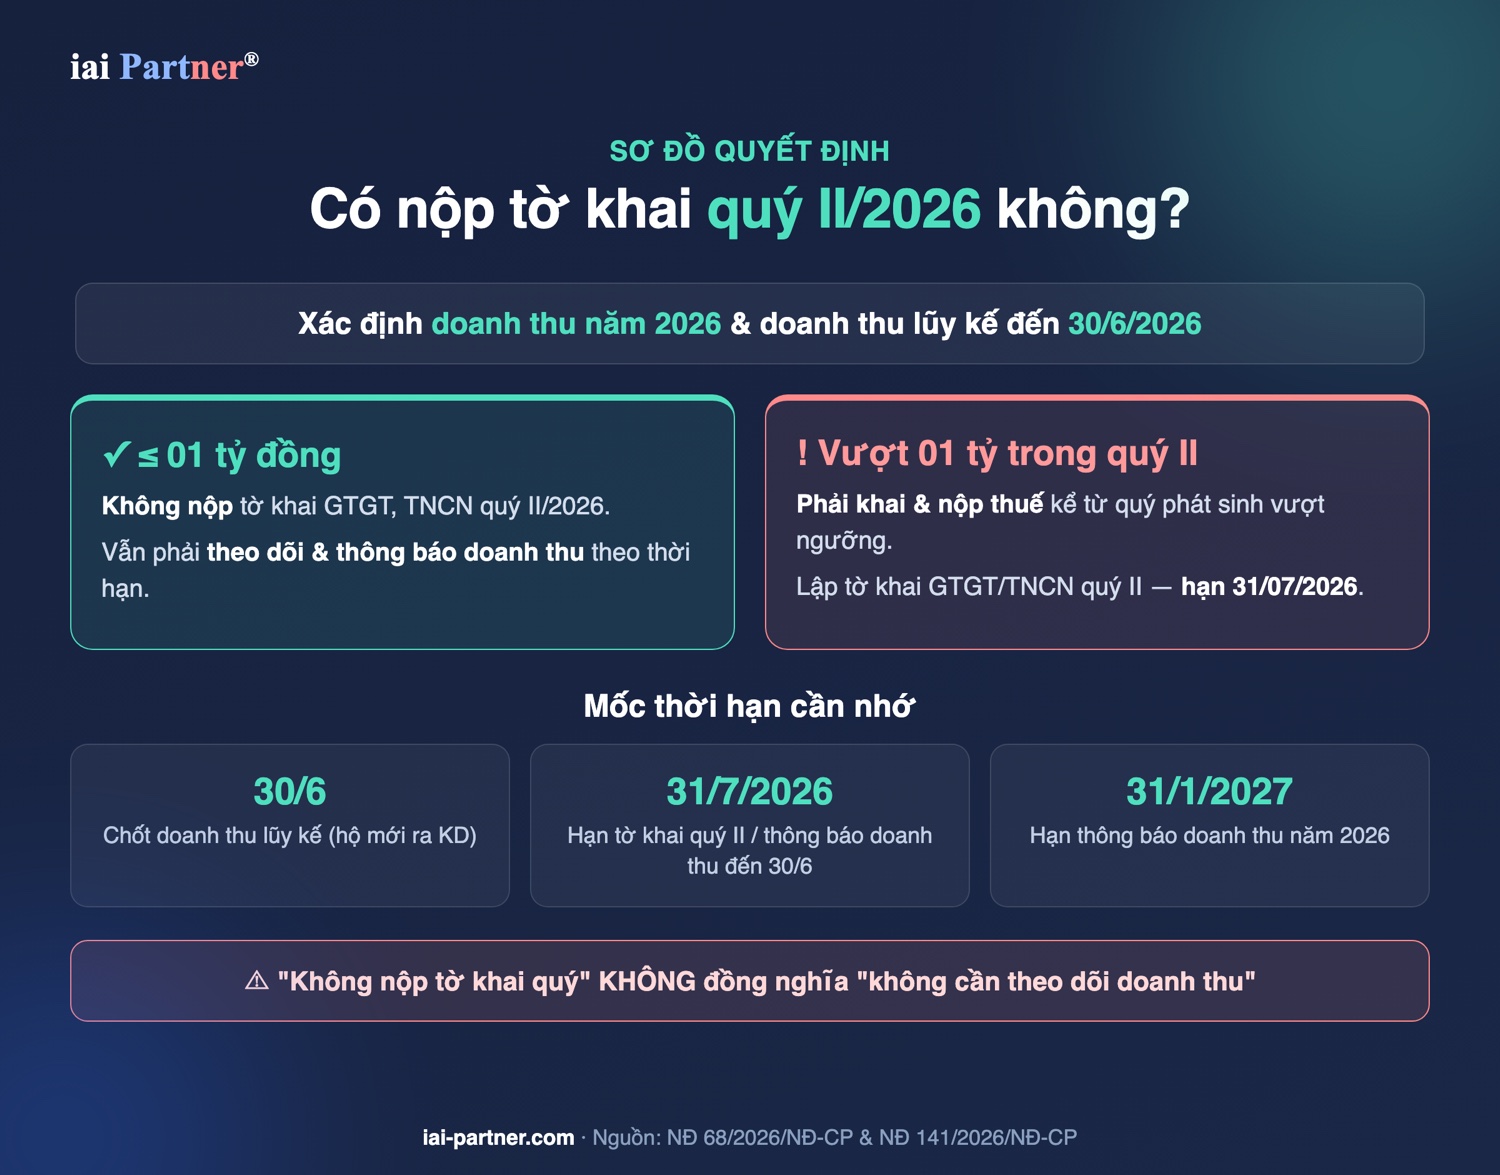
对于经营稳定的情况,控制重点是2026年收入以及截至第二季度末的实际累计收入。如果全年预计收入为01亿越南盾以下且第二季度未超过门槛,则无需提交2026年第二季度纳税申报表。2026年结束后,按资料所述期限通知收入。会计应建立按月累计收入表,并在接近门槛时设置提醒。
如果2026年第二季度累计收入超过01亿越南盾,则需自超过门槛的季度起申报并缴税。届时应编制第二季度资料,包括第二季度增值税、个人所得税申报表以及按适用规定计算的应纳税额。资料所述第二季度期限为31/07/2026。该期限不宜临近才处理,因为收入和销售凭证通常需要时间核对。
- 在得出无需提交季度申报表前确定2026年预计收入。
- 跟踪截至30/6/2026的实际累计收入。
- 如果第二季度累计收入超过01亿越南盾,则自第二季度起申报并缴税。
2026年前6个月新开业的情形
对于2026年前6个月新开业者,30/6/2026是第一个控制节点。如果截至该日的实际收入为01亿越南盾以下,则无需提交2026年第二季度纳税申报表。但仍需最迟在31/07/2026前通知截至30/6的收入。若下半年继续未超过门槛,则下半年收入最迟在31/01/2027前通知。
如果任何季度累计收入超过01亿越南盾,则申报和缴税义务自该季度起触发。收入跟踪资料不应只是做给别人看,然后期待税务系统猜出剩余情况。企业需检查开始经营时间、实际收入、年度预计收入和特殊活动。这些因素决定不提交季度申报表是安全结论还是草率判断。
| 情形 | 收入条件 | 需办理资料 | 期限或结果 |
|---|---|---|---|
| 经营稳定 | 2026年收入为01亿越南盾以下且第二季度未超过门槛 | 不提交第二季度增值税和个人所得税申报表;继续跟踪收入 | 最迟31/01/2027通知2026年收入 |
| 前6个月新开业 | 截至30/6/2026的实际收入为01亿越南盾以下 | 不提交第二季度申报表;通知截至30/6的收入 | 最迟31/07/2026 |
| 第二季度超过01亿越南盾 | 2026年第二季度累计收入超过01亿越南盾 | 提交第二季度增值税和个人所得税申报表;计算并缴税 | 第二季度资料提交期限为31/07/2026 |
咨询或自查时不应误解的要点
资料中的01亿越南盾门槛用于普通经营活动产生的增值税和个人所得税。资料还提醒需检查其他义务,包括特消税、资源税、环保税、不动产出租、代申报、代缴和电子发票。因此,不应仅凭不提交季度申报表一句话来判断全部税务义务。个体工商户可能无需提交第二季度增值税和个人所得税申报表,但仍可能有其他义务需单独检查。
- 如果内容包含正好01亿越南盾,不要写低于01亿越南盾。
- 不要说什么都不用做,因为仍需跟踪和通知收入。
- 当存在特殊活动或代申报、代缴义务时,不要作一般结论。
需要支持吗? IAI Partner 可协助贵企业 核查家庭经营资料、确定是否须提交2026年第二季度税务申报表、建立营业额跟踪表并规范向客户说明的措辞。正确做法是在得出结论前确定经营状况、实际营业额、年度预计营业额及特定义务。从一开始就做对,有助于降低漏报申报表、漏报营业额或向客户解释时用错门槛的风险。
常见问题
收入01亿越南盾以下的个体工商户是否需要提交2026年第二季度纳税申报表?
根据资料内容,如果2026年收入为01亿越南盾以下且第二季度未超过门槛,无需提交2026年第二季度增值税和个人所得税申报表。
不提交第二季度申报表是否意味着无需通知收入?
不是。个体工商户和个人经营者仍需按资料所述相应期限跟踪、记录并通知收入。
如果2026年第二季度收入超过01亿越南盾,应如何处理?
个体工商户或个人经营者必须自超过门槛的季度起申报并缴税。对于2026年第二季度,资料所述期限为31/07/2026。
IAI Partner 的建议
尊敬的企业客户:
IAI Partner建议不要仅凭预计收入判断申报义务。
需检查开始经营时间、实际累计收入、年度预计收入以及是否有特殊活动。
对于个体工商户客户资料,应保存收入跟踪表和通知节点,以避免遗漏期限。
谨致敬意,
iai Partner®
来源:第68/2026/NĐ-CP号法令(2026年3月5日)· 第141/2026/NĐ-CP号法令(2026年4月29日)· IAI-Partner.com
需要帮助?联系 IAI Partner
📞 热线: 033 944 7112
📧 邮箱: hi@iai-partner.com
🌐 网站: iai-partner.com