

2026年第2四半期の税務申告書は、売上高01億ドン以下の基準を適用する際に慎重に確認すべき事項です。
社内資料によれば、四半期申告不要という結論は、基準内にあり基準超過が発生していない場合にのみ正しいものです。
2026年第2四半期の主な結論
次について: 付加価値税および個人所得税 通常の事業活動について、2026年の売上高が10億ドン以下の世帯・個人事業者は、2026年第2四半期の税申告書を提出する必要はありません。ただし、この結論は世帯事業者が売上高を管理しなくてよいという意味ではありません。売上高は、申告・納税義務が生じる時点を判断する重要な根拠です。したがって、助言や自己点検を行う際、貴社は「四半期申告書を提出しないこと」と「規定の期限までに売上高を報告する必要があること」の2つを明確に区別すべきです。
最も混同しやすいのは、四半期申告の免除と税務管理義務全体の免除です。年間見込売上および実際売上が01億ドンを超えていない場合、2026年第2四半期のVAT・PIT申告書は提出しません。第2四半期に累計売上が01億ドンを超えた場合、申告・納税義務は2026年第2四半期から発生します。この点は早めに確定すべきです。信頼だけの売上管理は申告書の代わりになりません。
2026年第2四半期の税務申告書を提出しないことは、売上の追跡、記録、通知が不要であることを意味しません。
資料上の根拠と01億ドン基準の理解
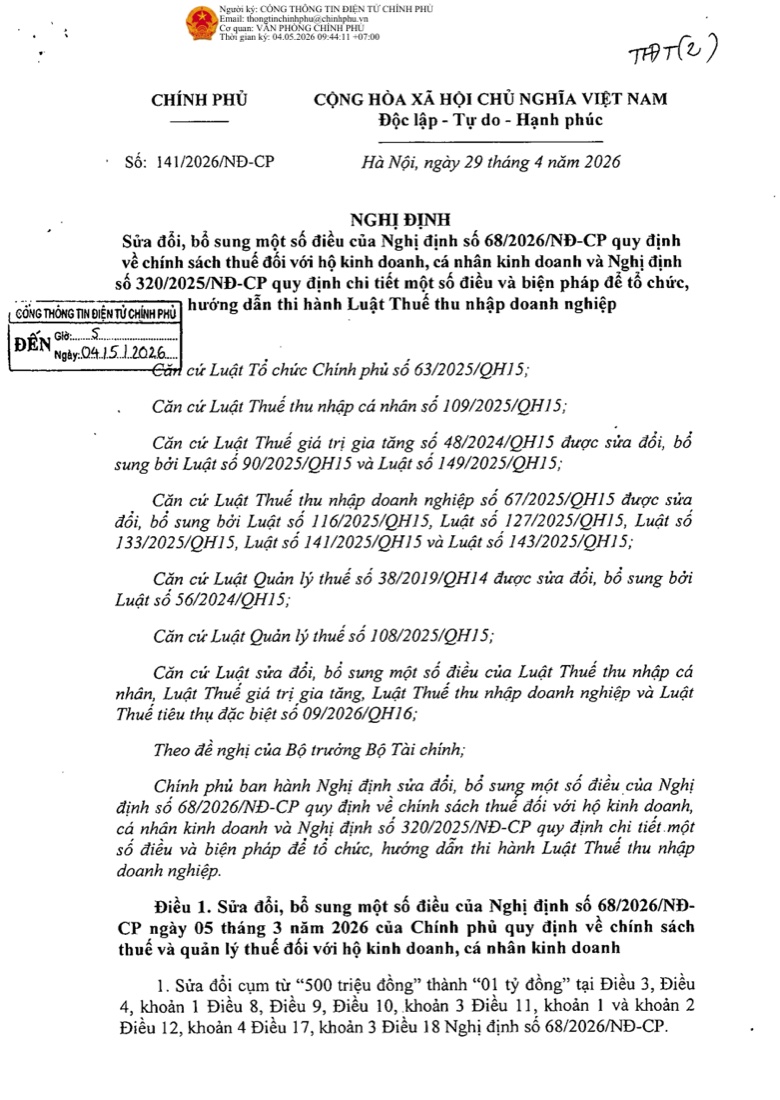
資料では、政令68/2026/NĐ-CPおよび政令141/2026/NĐ-CPが2026年の税務義務を判断する主な根拠とされています。政令141/2026/NĐ-CPは、政令68/2026/NĐ-CPの複数条項において500百万ドンを01億ドンに変更しています。そのため、書類や案内では01億ドン未満ではなく01億ドン以下を使うべきです。売上がちょうど01億ドンの場合も基準内です。
資料はまた、売上の自己判定および基準超過が発生した四半期からの申告について、政令68/2026/NĐ-CP第8条第1項を挙げています。第9条は年内に新たに営業を開始した場合に適用され、30/6または31/12の売上通知時点を示します。第10条および第8条第3項は、四半期申告期限を翌四半期最初の月の末日と判断するために用いられます。2026年第2四半期について、申告が必要な場合の期限は31/07/2026です。
| 根拠 | 資料に記載された内容 | 処理上の意味 |
|---|---|---|
| 政令141/2026/NĐ-CP | 政令68/2026/NĐ-CPの複数条項で500百万ドンを01億ドンに変更 | 2026年に適用される売上基準を更新 |
| 政令68/2026/NĐ-CP | 年間売上01億ドン以下はVAT対象外でPIT納付不要 | 基準を超えていない場合の四半期申告不要判断の根拠 |
| 政令68/2026/NĐ-CP第9条 | 年内の新規事業者は30/6または31/12基準で売上を通知 | 新規事業の場合の売上通知期限を判断 |
安定して営業中の場合
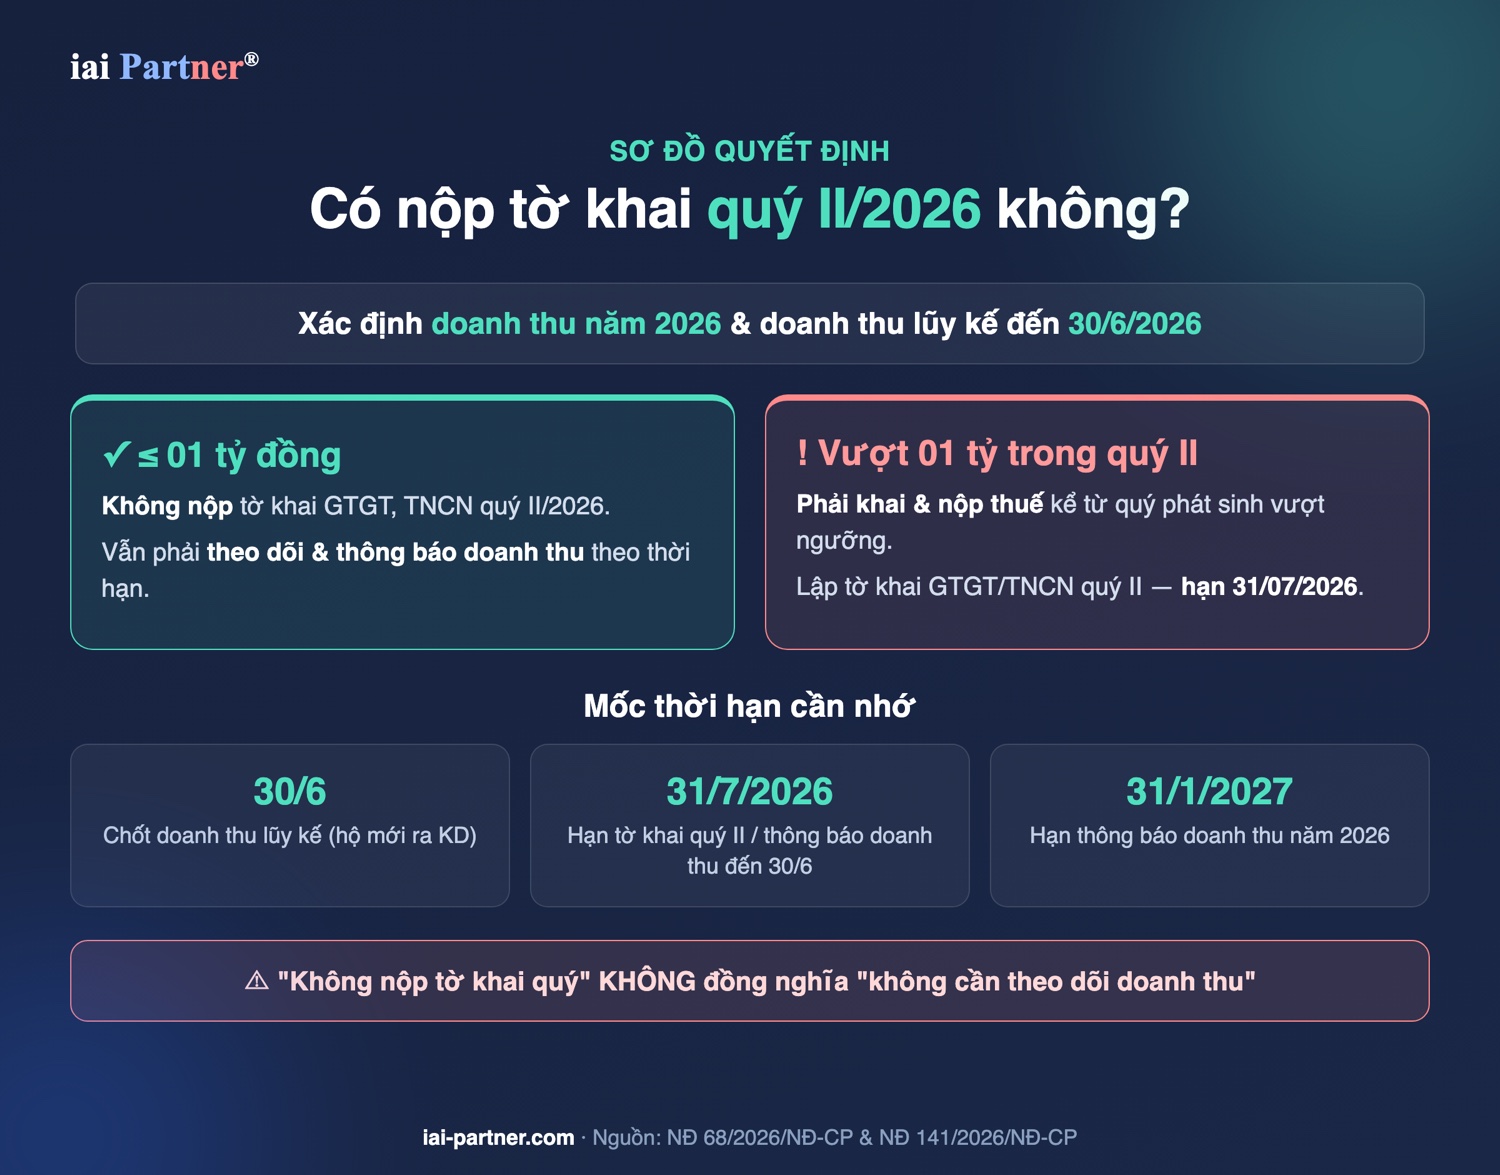
安定して営業中の場合、管理の重点は2026年売上および第2四半期末までの実際累計売上です。年間見込売上が01億ドン以下で第2四半期に基準超過がない場合、2026年第2四半期の税務申告書は提出しません。2026年後は資料に記載された期限に従って売上を通知します。会計は月次累計売上表と基準接近時の警告を用意すべきです。
2026年第2四半期に累計売上が01億ドンを超えた場合、基準超過が発生した四半期から申告・納税が必要です。その場合、第2四半期のVAT・PIT申告書および適用規定に基づく納税額を含む書類を作成します。資料上の第2四半期提出期限は31/07/2026です。売上と販売証憑の照合には時間がかかるため、期限間際の処理は避けるべきです。
- 四半期申告不要と結論づける前に2026年見込売上を確認します。
- 2026年6月30日までの実際累計売上を追跡します。
- 第2四半期に累計売上が01億ドンを超えた場合、第2四半期から申告・納税します。
2026年上半期に新たに営業を開始した場合
2026年上半期に新たに営業を開始した場合、30/6/2026が最初の管理時点です。その日までの実際売上が01億ドン以下であれば、2026年第2四半期の税務申告書は提出しません。ただし、30/6までの売上は遅くとも31/07/2026までに通知する必要があります。下半期も基準を超えない場合、下半期売上は遅くとも31/01/2027までに通知します。
いずれかの四半期で累計売上が01億ドンを超えた場合、その四半期から申告・納税義務が発生します。売上追跡資料を形だけ作り、税務システムが残りを推測すると期待すべきではありません。営業開始日、実際売上、年間見込売上、特別活動を確認する必要があります。これらの要素が、四半期申告をしない判断が安全か早計かを決めます。
| 状況 | 売上条件 | 必要書類 | 期限または結果 |
|---|---|---|---|
| 安定して営業中 | 2026年売上が01億ドン以下で第2四半期に基準超過なし | 第2四半期VAT・PIT申告書は提出せず売上追跡を継続 | 2026年売上を遅くとも31/01/2027までに通知 |
| 上半期に新規営業開始 | 30/6/2026までの実際売上が01億ドン以下 | 第2四半期申告書は提出せず30/6までの売上を通知 | 遅くとも31/07/2026まで |
| 第2四半期に01億ドン超過 | 2026年第2四半期に累計売上が01億ドン超過 | 第2四半期VAT・PIT申告書を提出し税額を計算・納付 | 第2四半期提出期限は31/07/2026 |
助言または自己確認時に誤解すべきでない点
資料上の01億ドン基準は、通常事業活動に係るVATおよびPITに用いられます。資料は、特別消費税、天然資源税、環境保護税、不動産賃貸、代理申告・代理納付、電子インボイスなど他の義務も確認すべきとしています。したがって、四半期申告書を提出しないという一文だけで税務義務全体を結論づけるべきではありません。事業世帯は第2四半期VAT・PIT申告書を提出しなくても、別途確認すべき義務がある場合があります。
- ちょうど01億ドンを含む内容なら01億ドン未満とは記載しません。
- 売上追跡と通知はなお必要なため、何もしなくてよいとは言いません。
- 特別な活動や代理申告・代理納付義務がある場合、一般的な結論を出しません。
サポートが必要ですか? IAI Partnerは貴社を次の点で支援できます: 世帯事業の書類を点検する、2026年第2四半期の税申告書を提出すべきか否かの判断、売上高管理表の作成、顧客向け案内文言の標準化です。正しいやり方は、結論を出す前に事業状況・実際の売上高・年間予想売上高・特有の義務を確認することです。最初から正しく行うことで、申告漏れ、売上高報告漏れ、または顧客説明時の基準額の誤用のリスクを軽減できます。
よくある質問
売上高01億ドン以下の事業世帯は2026年第2四半期税務申告書を提出する必要がありますか。
資料によれば、2026年売上が01億ドン以下で第2四半期に基準を超えていない場合、2026年第2四半期VAT・PIT申告書は不要です。
第2四半期申告書を提出しないことは売上通知不要という意味ですか。
いいえ。事業世帯・個人事業者は資料に記載された期限に従って売上を追跡、記録、通知する必要があります。
2026年第2四半期に売上が01億ドンを超えた場合の処理方法は何ですか。
事業世帯・個人事業者は基準超過が発生した四半期から申告・納税する必要があります。2026年第2四半期の期限は31/07/2026とされています。
IAI Partnerからの推奨事項
企業ご担当者様
IAI Partnerは、見込売上だけで申告義務を結論づけないことを推奨します。
営業開始時点、実際累計売上、年間見込売上、特別活動の有無を確認します。
事業世帯顧客書類では、期限漏れを避けるため売上追跡表と通知時点を保管します。
出典:政令68/2026/NĐ-CP(2026年3月5日付)· 政令141/2026/NĐ-CP(2026年4月29日付)· IAI-Partner.com
サポートが必要ですか?IAI Partnerへ
📞 ホットライン: 033 944 7112
📧 メール: hi@iai-partner.com
🌐 ウェブサイト: iai-partner.com