

Nghị định 291/2026/NĐ-CP bổ sung nhóm chế tài riêng đối với hành vi cung cấp thông tin phục vụ trao đổi thông tin về thuế. Đây là thay đổi đáng chú ý với doanh nghiệp, vì nghĩa vụ phản hồi không còn chỉ là việc hành chính đơn giản.
Theo nội dung nguồn, quy định mới tập trung vào Điều 19a, áp dụng cho người nộp thuế và tổ chức, cá nhân có liên quan. Doanh nghiệp cần phản hồi đúng hạn, đầy đủ, chính xác và lưu được hồ sơ chứng minh quá trình xử lý.
Bài viết này tóm tắt các điểm doanh nghiệp cần lưu ý, gồm phạm vi thay đổi, khung xử phạt, nguyên tắc tránh xử phạt trùng, tác động vận hành và quy trình kiểm soát nội bộ đề xuất.
📌 Những điểm chính cần nhớ
- Văn bản — Nghị định 291/2026/NĐ-CP ngày 21/7/2026, có hiệu lực ngay từ ngày ký ban hành.
- Trọng tâm — bổ sung Điều 19a, tạo chế tài riêng cho hành vi cung cấp thông tin phục vụ trao đổi thông tin về thuế.
- Mức phạt — từ 10 triệu đến 100 triệu đồng, tùy hành vi trễ hạn, sai hoặc thiếu, không cung cấp hoặc bao che.
- Nguyên tắc — đã xử phạt theo Điều 19a thì không xử phạt trùng theo Điều 14, Điều 15 và Điều 19.
- Hành động — doanh nghiệp cần đầu mối tiếp nhận, theo dõi deadline, rà soát dữ liệu và lưu vết hồ sơ đầy đủ.
Điểm mới trọng tâm của Nghị định 291/2026/NĐ-CP
Theo tài liệu nguồn, Nghị định 291/2026/NĐ-CP ngày 21/7/2026 sửa đổi, bổ sung quy định xử phạt vi phạm hành chính về thuế, hóa đơn. Trọng tâm là bổ sung Mục 3 và Điều 19a vào Chương II, tạo nhóm vi phạm riêng về cung cấp thông tin phục vụ trao đổi thông tin.
Điểm cần chú ý là quy định mới không còn xử lý chung các hành vi này như nhóm cung cấp thông tin quản lý thuế thông thường. Khi yêu cầu của cơ quan thuế liên quan đến trao đổi thông tin theo pháp luật hoặc điều ước quốc tế về thuế, doanh nghiệp cần phân loại riêng ngay từ bước tiếp nhận.
Nghị định có hiệu lực kể từ ngày ký ban hành, tức ngày 21/7/2026 theo nguồn cung cấp. Vì vậy, doanh nghiệp cần rà soát lại quy trình tiếp nhận công văn, phân công đầu mối, theo dõi thời hạn và kiểm soát chất lượng dữ liệu trước khi phản hồi.
Nộp phạt không thay thế nghĩa vụ tiếp tục cung cấp thông tin đầy đủ, chính xác cho cơ quan thuế.
So sánh quy định cũ và mới
Trước khi có Điều 19a, các hành vi liên quan đến cung cấp thông tin thường được nhìn dưới các điều khoản hiện hành tương ứng. Theo nguồn, quy định mới giúp xác định căn cứ xử phạt rõ hơn đối với nhóm yêu cầu phục vụ trao đổi thông tin.
Sự thay đổi quan trọng nằm ở phạm vi, đối tượng áp dụng và mức phạt. Doanh nghiệp không chỉ cần phản hồi đúng hạn, mà còn phải bảo đảm thông tin đầy đủ, chính xác và nhất quán giữa các bộ phận nắm giữ dữ liệu.
| Nội dung | Quy định cũ | Quy định mới |
|---|---|---|
| Cấu trúc quy định | Chưa có điều khoản riêng cho nhóm hành vi này. | Bổ sung Mục 3 và Điều 19a vào Chương II. |
| Phạm vi thông tin | Thông tin phục vụ quản lý thuế nói chung. | Thông tin phục vụ trao đổi thông tin theo pháp luật hoặc điều ước quốc tế về thuế. |
| Đối tượng áp dụng | Tách theo Điều 14, Điều 15 và Điều 19. | Áp dụng cho người nộp thuế và tổ chức, cá nhân khác có liên quan. |
| Hành vi trễ hạn | Khung phạt thấp hơn theo nhóm quy định cũ. | Phạt 10–30 triệu đồng nếu cung cấp trễ từ 05 ngày trở lên. |
| Hành vi sai hoặc thiếu | Khung phạt thấp hơn theo nhóm quy định cũ. | Phạt 30–50 triệu đồng nếu cung cấp thông tin không chính xác hoặc không đầy đủ. |
Khung xử phạt theo Điều 19a
Theo nguồn, Điều 19a thiết lập ba nhóm rủi ro chính: chậm cung cấp, cung cấp sai hoặc thiếu, và không cung cấp thông tin. Ngoài ra, hành vi thông đồng, bao che người nộp thuế nhằm ngăn cản cơ quan thuế thu thập, xác minh thông tin cũng thuộc nhóm phạt cao.
- Cung cấp thông tin trễ từ 05 ngày trở lên có thể bị phạt 10–30 triệu đồng.
- Cung cấp thông tin không chính xác hoặc không đầy đủ có thể bị phạt 30–50 triệu đồng.
- Không cung cấp thông tin sau 15 ngày kể từ khi hết hạn hoặc hết hạn gia hạn có thể bị phạt 50–100 triệu đồng.
- Thông đồng, bao che người nộp thuế nhằm ngăn cản cơ quan thuế thu thập, xác minh thông tin có thể bị phạt 50–100 triệu đồng.
Biện pháp khắc phục hậu quả là buộc cung cấp thông tin đầy đủ, chính xác đối với hành vi cung cấp sai, thiếu hoặc không cung cấp. Điều này có nghĩa doanh nghiệp vẫn phải hoàn tất nghĩa vụ cung cấp thông tin, dù đã bị xử phạt.
Nguyên tắc áp dụng để tránh xử phạt trùng
Điểm mới tại Điều 5 được tài liệu nguồn nhấn mạnh là nếu hành vi thuộc trường hợp bị xử phạt theo Điều 19a thì không xử phạt theo Điều 14, Điều 15 và Điều 19. Đây là nguyên tắc lựa chọn đúng căn cứ xử phạt, không phải cơ chế miễn xử phạt.
Trong thực tế vận hành, bộ phận phụ trách cần đọc kỹ nội dung công văn hoặc yêu cầu từ cơ quan thuế. Nếu yêu cầu nêu rõ mục đích phục vụ trao đổi thông tin theo pháp luật Việt Nam, điều ước quốc tế hoặc thỏa thuận quốc tế về thuế, doanh nghiệp nên kích hoạt quy trình kiểm soát theo Điều 19a.
Trường hợp nội dung yêu cầu chưa rõ, doanh nghiệp cần chuyển cấp xử lý cho bộ phận quản lý, kế toán thuế hoặc đơn vị hỗ trợ chuyên môn. Việc phân loại sai ngay từ đầu có thể làm trễ hạn phản hồi, thiếu hồ sơ hoặc dùng nhầm quy trình kiểm soát.
Tác động vận hành đối với doanh nghiệp
Nghị định 291/2026/NĐ-CP làm tăng yêu cầu quản trị dữ liệu trong doanh nghiệp. Rủi ro không chỉ nằm ở việc không trả lời, mà còn nằm ở việc trả lời trễ, trả lời thiếu, số liệu không đồng nhất hoặc không có bằng chứng đã gửi đúng hạn.
- Doanh nghiệp cần có đầu mối tiếp nhận yêu cầu từ cơ quan thuế.
- Doanh nghiệp cần ghi nhận ngày nhận, thời hạn phản hồi và tình trạng xử lý.
- Doanh nghiệp cần chuẩn hóa bước tổng hợp, rà soát và phê duyệt thông tin.
- Doanh nghiệp cần lưu hồ sơ giải trình, chứng từ gửi, biên nhận và email liên quan.
- Doanh nghiệp cần phối hợp giữa kế toán, thuế, pháp chế, nhân sự, hành chính, công nghệ thông tin và bộ phận nắm giữ dữ liệu.
Với doanh nghiệp có nhiều phòng ban, dữ liệu thường nằm rải rác ở kế toán, nhân sự, ngân hàng, hệ thống bán hàng hoặc bộ phận vận hành. Nếu không có quy trình gom dữ liệu và kiểm tra nhất quán, nguy cơ phản hồi sai hoặc thiếu sẽ tăng đáng kể.
Quy trình kiểm soát nội bộ đề xuất
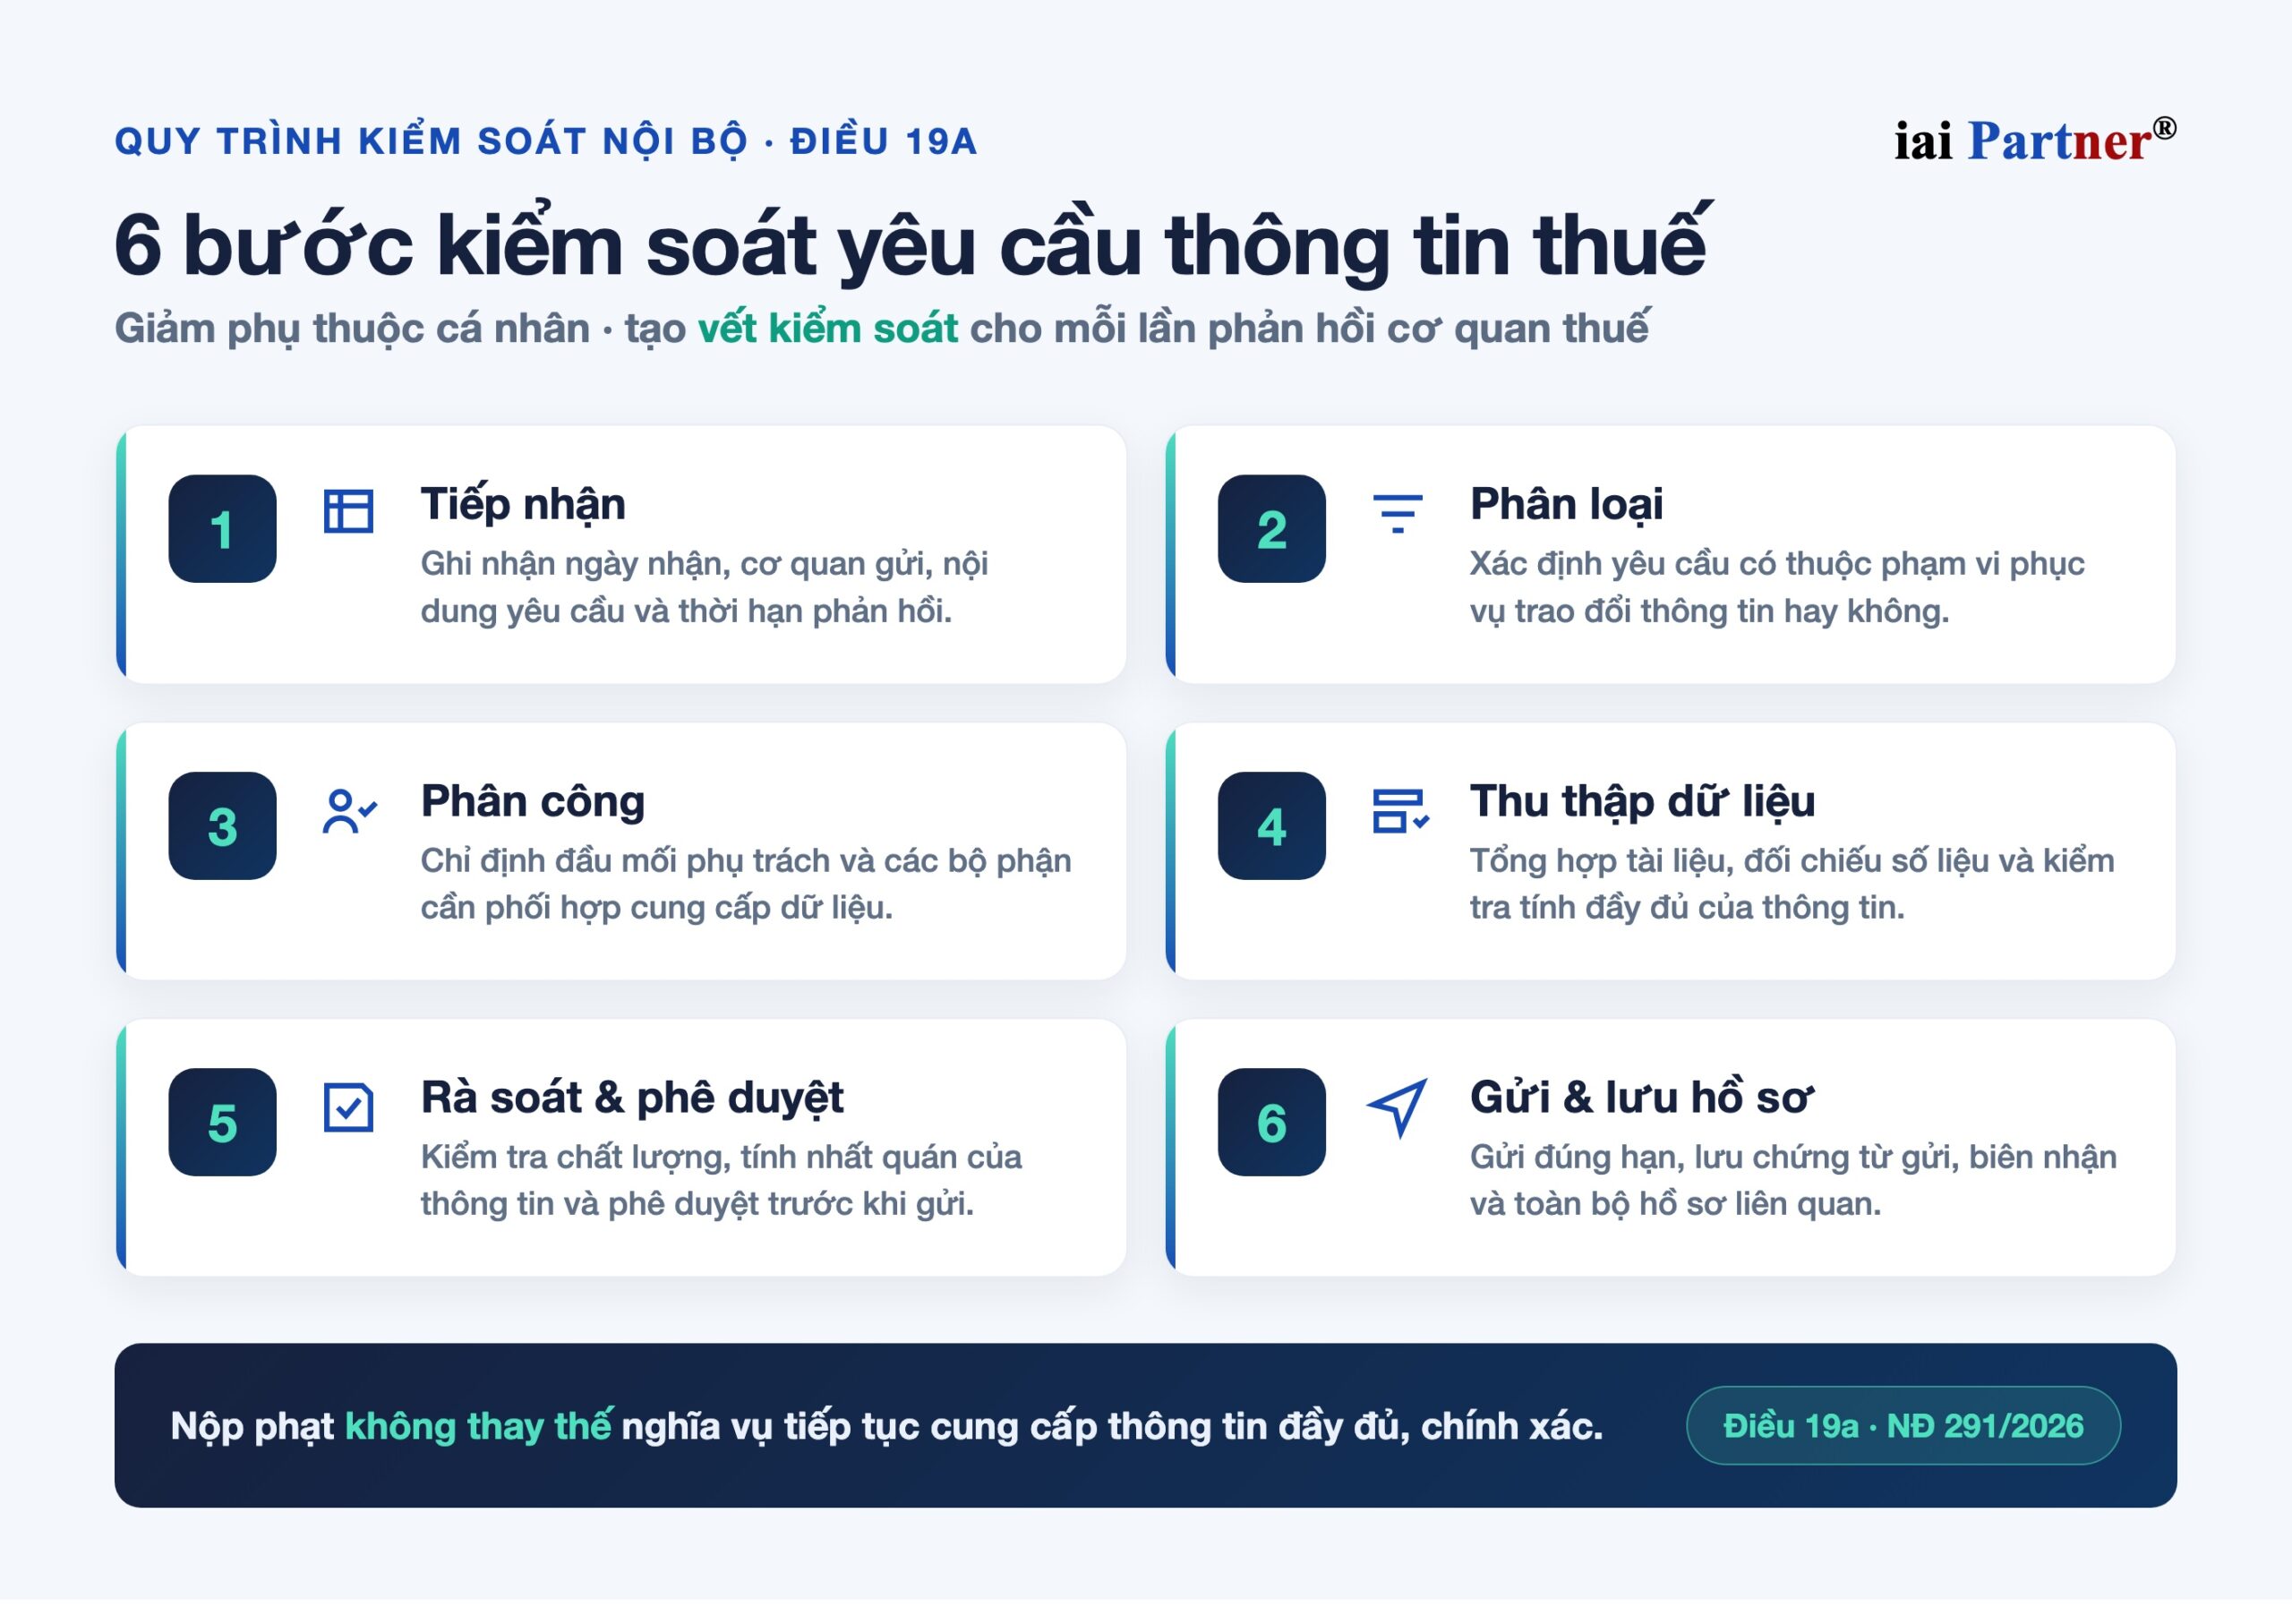
Từ nội dung nguồn, IAI Partner đề xuất doanh nghiệp xây dựng quy trình xử lý yêu cầu cung cấp thông tin theo sáu bước. Quy trình này giúp giảm phụ thuộc vào từng cá nhân, đồng thời tạo vết kiểm soát cho mỗi lần phản hồi cơ quan thuế.
- Bước 1: Tiếp nhận yêu cầu, ghi nhận ngày nhận, cơ quan gửi, nội dung yêu cầu và thời hạn phản hồi.
- Bước 2: Phân loại yêu cầu, xác định có thuộc phạm vi phục vụ trao đổi thông tin hay không.
- Bước 3: Phân công đầu mối phụ trách và xác định các bộ phận cần phối hợp cung cấp dữ liệu.
- Bước 4: Thu thập tài liệu, đối chiếu số liệu và kiểm tra tính đầy đủ của thông tin.
- Bước 5: Rà soát nội bộ, kiểm tra chất lượng thông tin và phê duyệt trước khi gửi.
- Bước 6: Gửi đúng hạn, lưu chứng từ gửi, biên nhận và toàn bộ hồ sơ liên quan.
Checklist kiểm soát nên được sử dụng cho từng công văn hoặc yêu cầu có dấu hiệu thuộc phạm vi Điều 19a. Các mục tối thiểu gồm xác định phạm vi, ghi nhận deadline, phân công phụ trách, rà soát tính đầy đủ, kiểm tra tính chính xác, phê duyệt nội bộ và lưu vết sau khi gửi.
Doanh nghiệp nên chuẩn bị gì ngay
Doanh nghiệp nên bắt đầu từ việc rà soát quy trình tiếp nhận yêu cầu của cơ quan thuế. Nếu hiện nay công văn đang được xử lý phân tán qua nhiều người, doanh nghiệp cần quy định rõ đầu mối nhận, đầu mối phản hồi và cấp phê duyệt cuối cùng.
Tiếp theo, doanh nghiệp cần lập danh mục dữ liệu thường có thể được yêu cầu, như hóa đơn, chứng từ, dòng tiền, công nợ, hồ sơ nhân sự hoặc thông tin từ hệ thống vận hành. Việc biết dữ liệu nằm ở đâu giúp rút ngắn thời gian phản hồi và giảm lỗi đối chiếu.
Cuối cùng, doanh nghiệp cần lưu vết đầy đủ cho từng lần xử lý. Hồ sơ nên thể hiện yêu cầu ban đầu, người phụ trách, dữ liệu đã thu thập, bước rà soát, nội dung đã gửi, thời điểm gửi và chứng cứ xác nhận đã gửi.
Nếu nguồn lực nội bộ còn mỏng, Quý doanh nghiệp có thể cân nhắc sử dụng dịch vụ kế toán thuế bên ngoài để chuẩn hóa quy trình tiếp nhận, rà soát và lưu vết hồ sơ phản hồi cơ quan thuế.
Câu hỏi thường gặp
Nghị định 291/2026/NĐ-CP thay đổi nội dung gì đáng chú ý?
Theo nguồn cung cấp, điểm đáng chú ý là bổ sung Mục 3 và Điều 19a về xử phạt hành vi cung cấp thông tin phục vụ trao đổi thông tin về thuế.
Doanh nghiệp cung cấp thông tin trễ có thể bị phạt bao nhiêu?
Theo nguồn cung cấp, hành vi cung cấp thông tin trễ từ 05 ngày trở lên có thể bị phạt 10–30 triệu đồng.
Nộp phạt xong có còn phải cung cấp thông tin không?
Có. Theo nguồn cung cấp, biện pháp khắc phục hậu quả là buộc cung cấp thông tin đầy đủ, chính xác đối với hành vi cung cấp sai, thiếu hoặc không cung cấp.
Khuyến nghị từ IAI Partner
Kính gửi Quý doanh nghiệp,
Nghị định 291/2026/NĐ-CP cho thấy yêu cầu quản trị thông tin thuế đang ngày càng chặt chẽ hơn. Quý doanh nghiệp cần xem việc phản hồi cơ quan thuế là một quy trình kiểm soát, không chỉ là thao tác gửi hồ sơ.
IAI Partner khuyến nghị Quý doanh nghiệp thiết lập đầu mối tiếp nhận, bảng theo dõi thời hạn, quy trình rà soát dữ liệu và cơ chế phê duyệt trước khi gửi. Các bước này giúp giảm rủi ro trễ hạn, thiếu thông tin hoặc sai lệch giữa các bộ phận.
Cần hỗ trợ? IAI Partner có thể đồng hành cùng Quý doanh nghiệp trong việc rà soát quy trình thuế, chuẩn hóa hồ sơ phản hồi và xây dựng checklist kiểm soát phù hợp với thực tế vận hành.
Trân trọng,
iai Partner®
Nguồn: IAI-Partner.com
Nội dung liên quan
- Khai bổ sung hồ sơ thuế doanh nghiệp: giới hạn 05 năm
- Kế toán chủ động: quản trị tuân thủ cho doanh nghiệp
- Nghị định 253/2026/NĐ-CP: thuế thu nhập cá nhân 2026
- Dịch vụ kế toán – thuế của IAI Partner
Văn bản gốc: Nghị định 291/2026/NĐ-CP ngày 21/7/2026 — tra cứu tại Cổng thông tin văn bản pháp luật Chính phủ.
Cần hỗ trợ? Liên hệ IAI Partner
📞 Hotline: 033 944 7112
📧 Email: hi@iai-partner.com
🌐 Website: iai-partner.com