

Nghị định 254/2026/NĐ-CP áp dụng từ ngày 01/07/2026, tác động trực tiếp đến quy trình hóa đơn điện tử của doanh nghiệp.
Quý doanh nghiệp cần rà soát loại hóa đơn, thời điểm lập, thông tin người mua, ký số và truyền dữ liệu ngay từ bây giờ.
📌 Những điểm chính cần nhớ
- Hiệu lực 01/07/2026: Nghị định 254/2026/NĐ-CP thay thế khung hóa đơn điện tử cũ (Nghị định 123/2020 và Nghị định 70/2025).
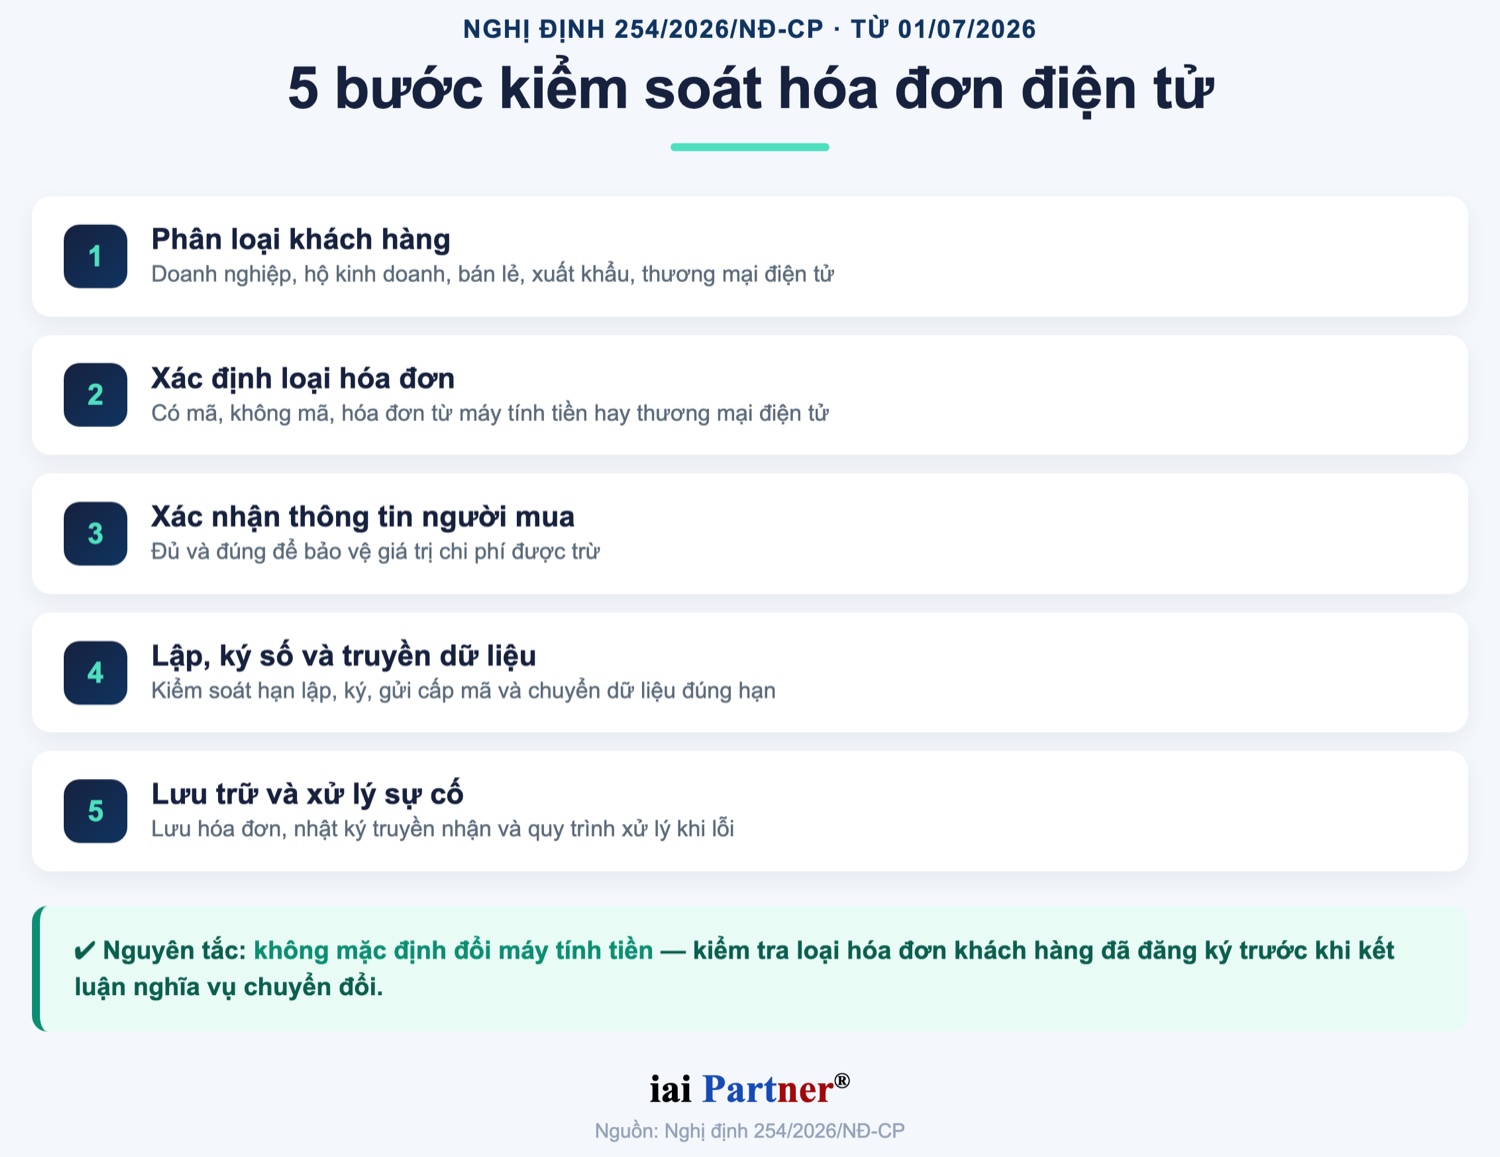
- Phân loại đúng: xác định loại hóa đơn — có mã, không mã, máy tính tiền hay thương mại điện tử — trước khi triển khai.
- Thời điểm lập hóa đơn: điểm rủi ro lớn; lập theo thời điểm chuyển giao, không chỉ theo lúc thu tiền.
- Thông tin người mua: quyết định giá trị chi phí được trừ, cần xác nhận trước khi lập hóa đơn.
- Không mặc định đổi máy tính tiền: kiểm tra loại hóa đơn khách hàng đã đăng ký trước khi kết luận nghĩa vụ chuyển đổi.
Tổng quan thay đổi doanh nghiệp cần nắm
Nghị định 254/2026/NĐ-CP quy định chi tiết Luật Quản lý thuế 108/2025/QH15 về hóa đơn điện tử và chứng từ điện tử. Theo tài liệu nguồn, nghị định có 5 chương, 45 điều và phụ lục nội dung hóa đơn. Văn bản mới chấm dứt hiệu lực khung cũ gồm Nghị định 123/2020/NĐ-CP, Điều 1 Nghị định 41/2022/NĐ-CP và Nghị định 70/2025/NĐ-CP. Vì vậy, doanh nghiệp không nên chỉ cập nhật vài biểu mẫu rời rạc, mà cần rà soát lại quy trình hóa đơn từ đầu đến cuối.
Từ 01/07/2026, quản trị hóa đơn điện tử cần chuyển từ cập nhật rời rạc sang kiểm soát quy trình thống nhất.
Những điểm thay đổi nổi bật so với khung cũ
Tài liệu nguồn cho thấy điểm thay đổi không chỉ nằm ở tên văn bản, mà còn ở cách hệ thống hóa nghĩa vụ vận hành. Doanh nghiệp cần cập nhật lại căn cứ pháp lý trong SOP, hợp đồng, checklist và hồ sơ tư vấn. Nhóm khách hàng thương mại điện tử, nền tảng số và xuyên biên giới cũng cần được rà soát kỹ hơn. Với hộ, cá nhân kinh doanh có doanh thu năm trên 1 tỷ đồng hoặc bán tài sản phải đăng ký quyền sở hữu, quyền sử dụng, việc áp dụng hóa đơn cần được đưa vào checklist riêng.
| Nội dung | Khung cũ | Nghị định 254/2026/NĐ-CP | Tác động vận hành |
|---|---|---|---|
| Cấu trúc văn bản | Nghị định 123 là khung gốc, Nghị định 70 sửa nhiều điều | Ban hành nghị định mới thay thế | Cập nhật căn cứ pháp lý trong SOP, hợp đồng và checklist |
| Căn cứ pháp lý | Dựa trên Luật Quản lý thuế cũ và các văn bản sửa đổi | Dựa trên Luật Quản lý thuế 108/2025/QH15 | Đổi căn cứ trích dẫn trong bài viết và hồ sơ tư vấn |
| Hóa đơn từ máy tính tiền | Nghị định 70 bổ sung nhóm bán trực tiếp cho người tiêu dùng | Làm rõ trường hợp đã dùng hóa đơn có mã hoặc không mã thì không bắt buộc chuyển | Không kết luận bắt buộc đổi mẫu nếu khách hàng đã đăng ký hợp lệ |
| Hộ, cá nhân trên 1 tỷ đồng | Quy định phân tán trong khung cũ | Phải áp dụng hóa đơn có mã hoặc hóa đơn từ máy tính tiền | Thêm tiêu chí doanh thu 1 tỷ đồng vào checklist hộ kinh doanh |
Phân loại đúng loại hóa đơn trước khi triển khai
Một rủi ro lớn là doanh nghiệp kết luận quá nhanh rằng mọi khách hàng bán lẻ đều phải chuyển sang hóa đơn từ máy tính tiền. Tài liệu nguồn nhấn mạnh nhóm bán trực tiếp cho người tiêu dùng không phải lúc nào cũng bắt buộc đổi hình thức hóa đơn. Nếu doanh nghiệp đã đăng ký dùng hóa đơn có mã hoặc không mã hợp lệ, cần kiểm tra tình trạng hiện tại trước khi thay đổi. Việc phân loại đúng giúp giảm sai sót khi onboarding khách hàng, cấu hình phần mềm và hướng dẫn bộ phận bán hàng.
| Nhóm đối tượng hoặc nghiệp vụ | Hình thức hóa đơn cần chú ý | Ghi chú kiểm soát |
|---|---|---|
| Doanh nghiệp, tổ chức kinh tế, hộ và cá nhân kinh doanh thông thường | Hóa đơn điện tử có mã của cơ quan thuế | Là lựa chọn mặc định an toàn nếu chưa đủ điều kiện dùng hóa đơn không mã |
| Lĩnh vực có hạ tầng công nghệ thông tin đáp ứng điều kiện | Hóa đơn điện tử không có mã | Không áp dụng nếu thuộc nhóm rủi ro cao hoặc đã đăng ký dùng hóa đơn có mã |
| Bán lẻ, ăn uống, khách sạn, vận tải hành khách và dịch vụ cá nhân | Hóa đơn điện tử từ máy tính tiền | Cần kiểm tra tình trạng đăng ký hóa đơn trước khi kết luận phải chuyển đổi |
| Xuất khẩu hàng hóa hoặc cung cấp dịch vụ ra nước ngoài | Hóa đơn thương mại điện tử hoặc hóa đơn điện tử phù hợp | Tùy điều kiện chuyển dữ liệu điện tử đến cơ quan thuế |
Thời điểm lập hóa đơn là điểm dễ phát sinh rủi ro
Theo tài liệu nguồn, thời điểm lập hóa đơn được nhấn mạnh tại Điều 9 và cần kiểm soát theo từng loại giao dịch. Doanh nghiệp không nên chỉ dựa vào thời điểm thu tiền, vì bán hàng hóa và cung cấp dịch vụ có nguyên tắc khác nhau. Giao hàng nhiều lần hoặc nghiệm thu từng hạng mục phải lập hóa đơn cho phần tương ứng mỗi lần giao, nghiệm thu hoặc bàn giao. Với xuất khẩu hàng hóa, người bán tự xác định thời điểm lập hóa đơn nhưng không quá ngày làm việc tiếp theo kể từ ngày thông quan.
| Nghiệp vụ | Thời điểm lập hóa đơn theo tài liệu nguồn |
|---|---|
| Bán hàng hóa | Khi chuyển giao quyền sở hữu hoặc quyền sử dụng, không phân biệt đã thu tiền hay chưa |
| Cung cấp dịch vụ | Khi hoàn thành dịch vụ; nếu thu tiền trước hoặc trong quá trình cung cấp thì lập khi thu tiền |
| Giao hàng nhiều lần hoặc nghiệm thu từng hạng mục | Mỗi lần giao, nghiệm thu hoặc bàn giao đều lập hóa đơn cho phần tương ứng |
| Xuất khẩu hàng hóa | Chậm nhất không quá ngày làm việc tiếp theo kể từ ngày thông quan |
| Dịch vụ số lượng lớn cần đối soát | Lập khi hoàn thành đối soát nhưng không vượt quá thời hạn riêng theo ngành hoặc loại dịch vụ |
Thông tin người mua quyết định giá trị chi phí
Nghị định mới đặt ra yêu cầu doanh nghiệp truyền thông rõ hơn về thông tin người mua trước khi xuất hóa đơn. Khi người mua không cung cấp tên, địa chỉ hoặc số định danh cá nhân, hóa đơn có thể ghi “Bán cho người tiêu dùng”. Tuy nhiên, hóa đơn thiếu thông tin người mua hoặc xuất cho người tiêu dùng không dùng để hạch toán chi phí, quyết toán thuế cho bên mua là tổ chức, hộ hoặc cá nhân kinh doanh. Vì vậy, bộ phận bán hàng cần yêu cầu thông tin trước khi lập hóa đơn chi phí, gồm tên, mã số thuế hoặc số định danh và địa chỉ theo quy định.
Nếu hóa đơn cần dùng làm chi phí hợp lệ, thông tin người mua phải được xác nhận trước khi lập hóa đơn.
- Thêm bước xác nhận thông tin người mua trước khi chốt đơn hoặc xuất hóa đơn.
- Cấu hình cảnh báo trên phần mềm bán hàng hoặc phần mềm kế toán.
- Chuẩn hóa mẫu tin nhắn yêu cầu tên, mã số thuế, số định danh và địa chỉ.
- Phân biệt rõ giao dịch tiêu dùng cuối cùng và giao dịch cần hạch toán chi phí.
Ký số, truyền dữ liệu và xử lý rủi ro vận hành
Tài liệu nguồn nêu thời điểm ký số có thể khác thời điểm lập hóa đơn, nhưng phải kiểm soát hạn ký, gửi cấp mã hoặc chuyển dữ liệu. Doanh nghiệp nên tách riêng các mốc lập hóa đơn, ký số, gửi cấp mã và truyền dữ liệu trong checklist hằng ngày. Với hóa đơn điện tử không có mã, tài liệu nguồn nhắc đến trường hợp gửi toàn bộ dữ liệu, bảng tổng hợp hoặc bảng thông tin giao dịch. Ngưỡng truyền trực tiếp bình quân 1 triệu hóa đơn mỗi tháng cũng cần được dùng để phân loại khách hàng truyền trực tiếp hay qua nhà cung cấp dịch vụ.
Một điểm đáng chú ý khác là nội dung khen thưởng tố giác hành vi không xuất hóa đơn. Theo tài liệu nguồn, mức thưởng tối đa là 10% tiền xử phạt và không quá 10 triệu đồng mỗi vụ. Điều này làm tăng rủi ro phản ánh từ người tiêu dùng nếu doanh nghiệp xuất hóa đơn thiếu, trễ hoặc sai thông tin. Cách kiểm soát thực tế là lập hóa đơn đúng thời điểm, lưu log kiểm tra và có quy trình xử lý sự cố rõ ràng.
Checklist triển khai cho doanh nghiệp từ 01/07/2026
Để thích ứng với khung mới này, Quý doanh nghiệp nên bắt đầu bằng việc cập nhật checklist khách hàng và quy trình bán hàng. Mỗi giao dịch cần có loại hóa đơn đúng, thời điểm đúng và dữ liệu truyền đúng hạn. Bộ phận kế toán, bán hàng, chăm sóc khách hàng và hệ thống cần thống nhất vai trò trước khi áp dụng. Nếu doanh nghiệp còn biên lai giấy hoặc hóa đơn đặt in, cần lập kế hoạch sử dụng, tiêu hủy hoặc chuyển đổi trước mốc 2027 theo tài liệu nguồn.
- Rà soát danh sách khách hàng thuộc nhóm bán trực tiếp cho người tiêu dùng.
- Kiểm tra hộ, cá nhân kinh doanh có doanh thu năm trên 1 tỷ đồng.
- Cập nhật mẫu thông báo yêu cầu thông tin người mua trước khi xuất hóa đơn chi phí.
- Cấu hình quy trình ký số và chuyển dữ liệu chậm nhất ngày làm việc tiếp theo.
- Rà soát biên lai giấy, hóa đơn đặt in còn tồn và kế hoạch chuyển tiếp phù hợp.
- Lưu hồ sơ chứng minh sự kiện bất khả kháng khi phát sinh sự cố truyền dữ liệu.
Khuyến nghị từ IAI Partner
Kính gửi Quý doanh nghiệp,
IAI Partner khuyến nghị Quý doanh nghiệp không chờ đến ngày hiệu lực mới cập nhật quy trình hóa đơn điện tử. Văn bản này cần được đưa vào checklist bán hàng, kế toán, chăm sóc khách hàng và hệ thống.
Doanh nghiệp nên rà soát từng nhóm khách hàng, loại hóa đơn đang dùng, thời điểm lập hóa đơn và dữ liệu truyền nhận. Các trường hợp xuất khẩu, bán lẻ, thương mại điện tử và hộ kinh doanh cần được đánh giá riêng.
Cần hỗ trợ? Quý doanh nghiệp có thể chuẩn bị quy trình hóa đơn hiện tại, danh sách khách hàng và mẫu thông tin người mua để IAI Partner rà soát theo từng nhóm rủi ro.
Việc chuẩn hóa sớm giúp doanh nghiệp giảm sai sót, hạn chế hóa đơn không đủ điều kiện chi phí và chủ động hơn khi cơ quan thuế yêu cầu giải trình.
Trân trọng,
iai Partner®
Nguồn: IAI-Partner.com
Câu hỏi thường gặp
Nghị định 254/2026/NĐ-CP có hiệu lực từ khi nào?
Theo tài liệu nguồn, văn bản này có hiệu lực từ ngày 01/07/2026 và áp dụng cho hóa đơn điện tử, chứng từ điện tử.
Doanh nghiệp bán lẻ có bắt buộc chuyển sang hóa đơn từ máy tính tiền không?
Không nên kết luận tự động. Tài liệu nguồn nêu cần kiểm tra tình trạng đăng ký hóa đơn hiện tại trước khi xác định nghĩa vụ chuyển đổi.
Hóa đơn ghi “Bán cho người tiêu dùng” có dùng làm chi phí hợp lệ không?
Theo tài liệu nguồn, hóa đơn thiếu thông tin người mua hoặc xuất cho người tiêu dùng không dùng để hạch toán chi phí, quyết toán thuế cho bên mua là tổ chức, hộ hoặc cá nhân kinh doanh.
Cần hỗ trợ? Liên hệ IAI Partner
📞 Hotline: 033 944 7112
📧 Email: hi@iai-partner.com
🌐 Website: iai-partner.com