

Nghị định 253/2026/NĐ-CP có hiệu lực từ ngày 01/7/2026, tác động trực tiếp đến quy trình thuế TNCN của doanh nghiệp.
Quý doanh nghiệp cần rà soát bảng lương, khoản chi cho cá nhân, hồ sơ khấu trừ và kế hoạch quyết toán ngay từ kỳ phát sinh.
📌 Những điểm chính cần nhớ
- Hiệu lực 01/7/2026: Nghị định 253/2026/NĐ-CP tác động trực tiếp đến quy trình thuế TNCN của doanh nghiệp.
- Khấu trừ 10%: áp dụng cho khoản chi từ 05 triệu đồng mỗi lần cho cá nhân không ký hợp đồng lao động dài hạn.
- Cá nhân không cư trú: chịu thuế suất 20% trên thu nhập từ tiền lương.
- Rà soát sớm: cập nhật bảng lương, hồ sơ khấu trừ và kế hoạch quyết toán ngay từ kỳ phát sinh, không chờ cuối năm.
- Chuyển tiếp: tờ khai đã nộp trước 01/7/2026 theo quy định cũ không phải nộp lại.
Điểm doanh nghiệp cần nắm trước kỳ lương tháng 7/2026
Nghị định 253/2026/NĐ-CP không chỉ là thay đổi về cách tính thuế, mà còn là thay đổi về cách doanh nghiệp kiểm soát dữ liệu. Tài liệu nguồn nhấn mạnh việc chuyển từ xử lý theo kinh nghiệm sang quy trình có mã phân loại rõ ràng. Mỗi khoản chi cho cá nhân nên được xác định là chịu thuế, miễn thuế, không tính thuế hoặc cần kiểm tra thêm. Cách làm này giúp doanh nghiệp giảm rủi ro khi lập bảng lương, chi trả vãng lai và quyết toán thuế TNCN năm 2026. Nếu dữ liệu không được chuẩn hóa từ đầu, kế toán rất dễ phải xử lý dồn vào cuối năm.
Từ năm 2026, quy trình thuế TNCN cần chuyển từ tính cuối năm sang phân loại ngay khi phát sinh.
Xác định đúng cá nhân cư trú và không cư trú
Bước đầu tiên là xác định tình trạng cư trú của cá nhân, vì phạm vi chịu thuế và thuế suất không giống nhau. Cá nhân cư trú chịu thuế với thu nhập phát sinh trong và ngoài Việt Nam. Cá nhân không cư trú chỉ chịu thuế với thu nhập phát sinh tại Việt Nam, trong đó tiền lương tại Việt Nam áp dụng thuế suất 20%. Doanh nghiệp nên lưu hộ chiếu, thông tin xuất nhập cảnh, hợp đồng thuê nhà và giấy chứng nhận cư trú nước ngoài nếu có. Hồ sơ càng đầy đủ, kết luận cư trú càng có cơ sở khi quyết toán hoặc giải trình.
| Tiêu chí | Cá nhân cư trú | Cá nhân không cư trú |
|---|---|---|
| Số ngày có mặt | Từ 183 ngày trở lên trong năm dương lịch hoặc 12 tháng liên tục | Không đáp ứng điều kiện cư trú |
| Nơi ở | Có nơi ở thường xuyên hoặc nhà thuê từ 183 ngày trở lên | Không đủ căn cứ xác định cư trú |
| Phạm vi thu nhập chịu thuế | Thu nhập phát sinh trong và ngoài Việt Nam | Thu nhập phát sinh tại Việt Nam |
| Tiền lương, tiền công | Tính theo biểu lũy tiến từng phần | Khấu trừ theo thuế suất 20% |
Rà soát thu nhập chịu thuế và khoản lợi ích dễ sai
Doanh nghiệp không nên chỉ kiểm tra lương và thưởng, vì nhiều rủi ro nằm ở phụ cấp, phúc lợi và khoản chi trả thay. Tài liệu nguồn liệt kê các nhóm thu nhập như kinh doanh, đầu tư vốn, chuyển nhượng vốn, bất động sản, bản quyền, nhượng quyền, thừa kế và quà tặng. Một số tài sản mới như tên miền .vn, tín chỉ các-bon, biển số đấu giá, tài sản số, tài sản ảo và tài sản mã hóa cũng cần được nhận diện. Với từng khoản chi, kế toán nên đặt câu hỏi khoản này thuộc nhóm nào, có cần khấu trừ không và chứng từ đang lưu đã đủ chưa. Đây là nền tảng để tránh bỏ sót thu nhập vãng lai hoặc khoản lợi ích trả thay cho cá nhân.
- Tiền lương, tiền thưởng, phụ cấp và lợi ích bằng tiền hoặc không bằng tiền.
- Khoản chi cho cộng tác viên, môi giới, đại lý và cá nhân cung cấp dịch vụ.
- Lãi vay cá nhân, cổ tức, chuyển nhượng phần vốn góp và chuyển nhượng chứng khoán.
- Thu nhập từ cho thuê tài sản, kinh doanh online, thương mại điện tử và nền tảng số.
- Các khoản trúng thưởng, bản quyền, nhượng quyền, thừa kế và quà tặng.
Khấu trừ và quyết toán thuế TNCN năm 2026
Khấu trừ thuế cần được chuẩn hóa bằng quy tắc rõ ràng để kế toán không xử lý theo cảm tính. Với hợp đồng lao động từ 03 tháng trở lên, dịch vụ kế toán doanh nghiệp giúp khấu trừ theo biểu thuế lũy tiến từng phần. Với cá nhân không ký hợp đồng lao động hoặc hợp đồng dưới 03 tháng, khấu trừ thuế thu nhập cá nhân với khoản chi từ 05 triệu đồng một lần trở lên phải khấu trừ 10% trước khi trả. Rủi ro thường gặp là chia nhỏ phiếu chi, thiếu mã số thuế cá nhân, thiếu cam kết hoặc áp dụng sai tỷ lệ cho người có hợp đồng dài hạn. Doanh nghiệp nên thiết lập ba bước gồm phân loại hợp đồng, kiểm tra ngưỡng chi trả và lưu hồ sơ cam kết.
| Trường hợp chi trả | Cách xử lý cần lưu ý |
|---|---|
| Hợp đồng lao động từ 03 tháng trở lên | Khấu trừ theo biểu thuế lũy tiến từng phần |
| Không ký hợp đồng hoặc hợp đồng dưới 03 tháng | Từ 05 triệu đồng mỗi lần trở lên thì khấu trừ 10% |
| Cá nhân không cư trú nhận lương tại Việt Nam | Khấu trừ theo thuế suất 20% |
| Thu nhập đầu tư vốn | Khấu trừ theo thuế suất 5% |
| Chuyển nhượng chứng khoán | Tính 0,1% trên giá chuyển nhượng |
Khi quyết toán thuế TNCN năm 2026, doanh nghiệp cần xác định đúng trường hợp được ủy quyền và trường hợp cá nhân phải tự quyết toán. Người có hợp đồng lao động từ 03 tháng tại đơn vị cuối năm có thể đủ điều kiện ủy quyền nếu đáp ứng quy định liên quan. Trường hợp có giảm trừ y tế, giáo dục hoặc đề nghị giảm thuế cần được hướng dẫn tự quyết toán để khai đầy đủ hồ sơ. Tài liệu nguồn nêu rằng tờ khai tháng hoặc quý đã nộp từ 01/01/2026 đến trước 01/7/2026 theo quy định cũ không phải nộp lại. Phần chênh lệch, nếu có, được điều chỉnh tại quyết toán thuế TNCN năm 2026.
Bảng thuế suất TNCN cần nhớ (ngoài tiền lương)
Ngoài tiền lương tính theo biểu lũy tiến, Quý doanh nghiệp nên nắm nhanh các mức thuế suất sau khi phát sinh khoản chi hoặc thu nhập khác.
| Loại thu nhập | Thuế suất / cách tính |
|---|---|
| Đầu tư vốn | 5% |
| Chuyển nhượng phần vốn góp | 20% trên thu nhập tính thuế; nếu không xác định được giá vốn/chi phí: 2% trên giá chuyển nhượng |
| Chuyển nhượng chứng khoán | 0,1% trên giá chuyển nhượng |
| Chuyển nhượng bất động sản | 2% trên giá chuyển nhượng |
| Trúng thưởng, bản quyền, nhượng quyền, thừa kế, quà tặng | Tính trên phần vượt 20 triệu đồng theo thuế suất tương ứng |
| Tài sản số, tài sản ảo, tài sản mã hóa | 0,1% trên giá chuyển nhượng |
| Tiền lương của cá nhân không cư trú | 20% |
Hộ, cá nhân kinh doanh: tỷ lệ TNCN trên doanh thu
Khi tư vấn hộ kinh doanh, cá nhân bán hàng online hoặc cá nhân cho thuê tài sản, tỷ lệ thuế TNCN tính trên doanh thu theo nhóm ngành nghề như sau.
| Nhóm ngành nghề | Tỷ lệ TNCN |
|---|---|
| Phân phối, cung cấp hàng hóa | 0,5% |
| Dịch vụ, xây dựng không bao thầu nguyên vật liệu | 2% |
| Cho thuê tài sản; đại lý xổ số, bảo hiểm, bán hàng đa cấp | 5% |
| Sản xuất, vận tải, dịch vụ gắn với hàng hóa; xây dựng có bao thầu vật liệu | 1,5% |
| Nội dung thông tin số: giải trí, trò chơi điện tử, phim, ảnh, nhạc, quảng cáo số | 5% |
| Hoạt động kinh doanh khác | 1% |
Khi ngành nghề hỗn hợp, doanh nghiệp nên tách doanh thu theo từng hoạt động, không gộp vào một tỷ lệ nếu có cơ sở phân loại rõ ràng.
Khoản giảm trừ mới và hồ sơ cần thu thập
Tài liệu nguồn nêu hai khoản giảm trừ cần doanh nghiệp chuẩn hóa hồ sơ trước kỳ quyết toán. Chi phí khám chữa bệnh trong nước thuộc phạm vi BHYT chi trả có mức tối đa 23 triệu đồng mỗi năm, với điều kiện phần chi chưa được BHYT, doanh nghiệp hoặc tổ chức khác chi trả. Chi phí giáo dục, đào tạo trong nước của người nộp thuế và người phụ thuộc có mức tối đa 24 triệu đồng mỗi năm, với chứng từ hợp pháp thể hiện người học. Doanh nghiệp không nên nhận chứng từ bằng hình ảnh rời rạc, vì cách này khó kiểm tra và dễ thất lạc. Bộ phận nhân sự và kế toán nên yêu cầu bảng kê theo từng cá nhân, kèm file chứng từ hợp pháp theo từng năm tính thuế.
| Khoản giảm trừ | Mức tối đa | Điều kiện chính |
|---|---|---|
| Khám chữa bệnh trong nước thuộc phạm vi BHYT chi trả | 23 triệu đồng mỗi năm | Có hóa đơn, chứng từ và phần chi chưa được BHYT, doanh nghiệp hoặc tổ chức khác chi trả |
| Giáo dục, đào tạo trong nước của người nộp thuế và người phụ thuộc | 24 triệu đồng mỗi năm | Có chứng từ hợp pháp thể hiện người học, người nộp thuế hoặc người phụ thuộc |
Checklist triển khai trong 30 ngày
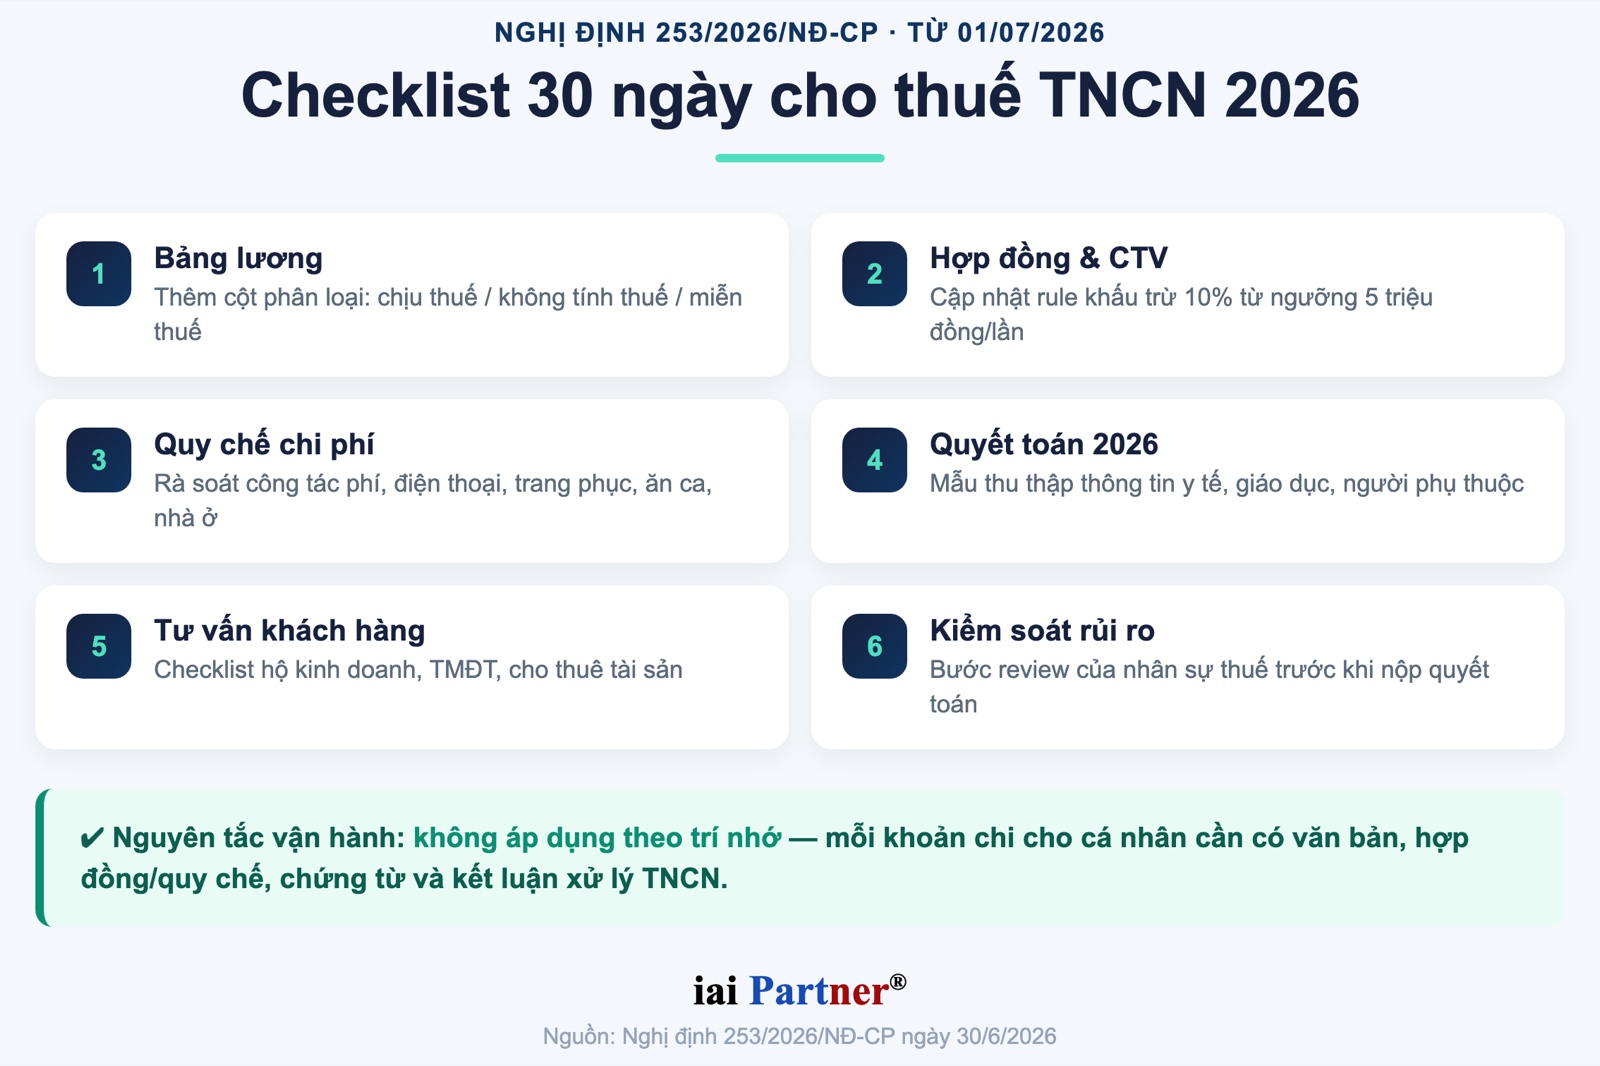
Để thích ứng với Nghị định 253/2026/NĐ-CP, Quý doanh nghiệp nên bắt đầu từ quy trình lương tháng 7/2026. Việc cập nhật sớm giúp giảm áp lực khi lập tờ khai, cấp chứng từ khấu trừ và quyết toán cuối năm. Doanh nghiệp cần phối hợp giữa nhân sự, kế toán và bộ phận thuế để thống nhất biểu mẫu, người chịu trách nhiệm và thời điểm thu thập chứng từ. Nguyên tắc vận hành là không áp dụng theo trí nhớ, mà phải có văn bản, hợp đồng, quy chế, chứng từ và kết luận xử lý thuế TNCN cho từng nhóm khoản chi. Khi hệ thống dữ liệu được chuẩn hóa, doanh nghiệp sẽ kiểm soát tốt hơn cả chi phí, thuế và trách nhiệm giải trình.
- Thêm cột phân loại khoản chịu thuế, miễn thuế và không tính thuế vào bảng lương.
- Cập nhật quy tắc khấu trừ 10% cho khoản chi từ 05 triệu đồng mỗi lần.
- Rà soát quy chế công tác phí, điện thoại, trang phục, ăn ca và nhà ở.
- Thiết kế mẫu thu thập thông tin y tế, giáo dục và người phụ thuộc cho quyết toán 2026.
- Chuẩn hóa checklist cho hộ kinh doanh, thương mại điện tử và cá nhân cho thuê tài sản.
- Tạo bước rà soát của nhân sự thuế trước khi nộp hồ sơ có rủi ro cao.
Khuyến nghị từ IAI Partner
Kính gửi Quý doanh nghiệp,
IAI Partner khuyến nghị Quý doanh nghiệp không chờ đến kỳ quyết toán mới rà soát thuế TNCN. Các thay đổi trong Nghị định 253/2026/NĐ-CP cần được đưa vào quy trình lương, chi trả và lưu hồ sơ từ tháng 7/2026.
Doanh nghiệp nên lập danh mục khoản chi cho cá nhân, phân loại cách xử lý thuế và chỉ định người chịu trách nhiệm kiểm tra. Những khoản có rủi ro cao cần được rà soát trước khi chi trả hoặc trước khi nộp tờ khai.
Cần hỗ trợ? Quý doanh nghiệp có thể chuẩn bị bảng lương, quy chế chi phí và danh sách khoản chi ngoài lương để IAI Partner rà soát theo từng nhóm rủi ro.
Việc chuẩn hóa hồ sơ sớm giúp doanh nghiệp giảm sai sót, tránh xử lý dồn vào cuối năm và chủ động hơn khi cơ quan thuế yêu cầu giải trình.
Trân trọng,
iai Partner®
Nguồn: IAI-Partner.com
Câu hỏi thường gặp
Nghị định 253/2026/NĐ-CP có hiệu lực từ khi nào?
Theo tài liệu nguồn, Nghị định 253/2026/NĐ-CP có hiệu lực từ ngày 01/7/2026 và áp dụng cho quy trình thuế TNCN năm 2026.
Doanh nghiệp có phải nộp lại tờ khai trước ngày 01/7/2026 không?
Theo tài liệu nguồn, tờ khai tháng hoặc quý đã nộp từ 01/01/2026 đến trước 01/7/2026 theo quy định cũ không phải nộp lại.
Doanh nghiệp nên ưu tiên cập nhật phần nào trước?
Quý doanh nghiệp nên ưu tiên cập nhật bảng lương, quy tắc khấu trừ, hồ sơ cam kết và mẫu thu thập thông tin quyết toán năm 2026.
Cần hỗ trợ? Liên hệ IAI Partner
📞 Hotline: 033 944 7112
📧 Email: hi@iai-partner.com
🌐 Website: iai-partner.com