

Góp vốn liên doanh bằng tiền mặt là cách diễn đạt dễ gây nhầm lẫn trong hợp đồng, chứng từ và hồ sơ kế toán.
Quý doanh nghiệp được góp vốn bằng tiền, nhưng giao nhận tiền mặt giữa các pháp nhân là điểm cần kiểm soát chặt chẽ.
Hiểu đúng bản chất: góp vốn bằng tiền khác với thanh toán bằng tiền mặt
Trong thực tế, nhiều hồ sơ nội bộ vẫn ghi nhận cụm từ góp vốn liên doanh bằng tiền mặt. Cách ghi này tưởng đơn giản, nhưng có thể làm sai bản chất giao dịch. Vấn đề không nằm ở việc tài sản góp vốn là tiền. Vấn đề nằm ở phương thức giao nhận tiền giữa các doanh nghiệp.
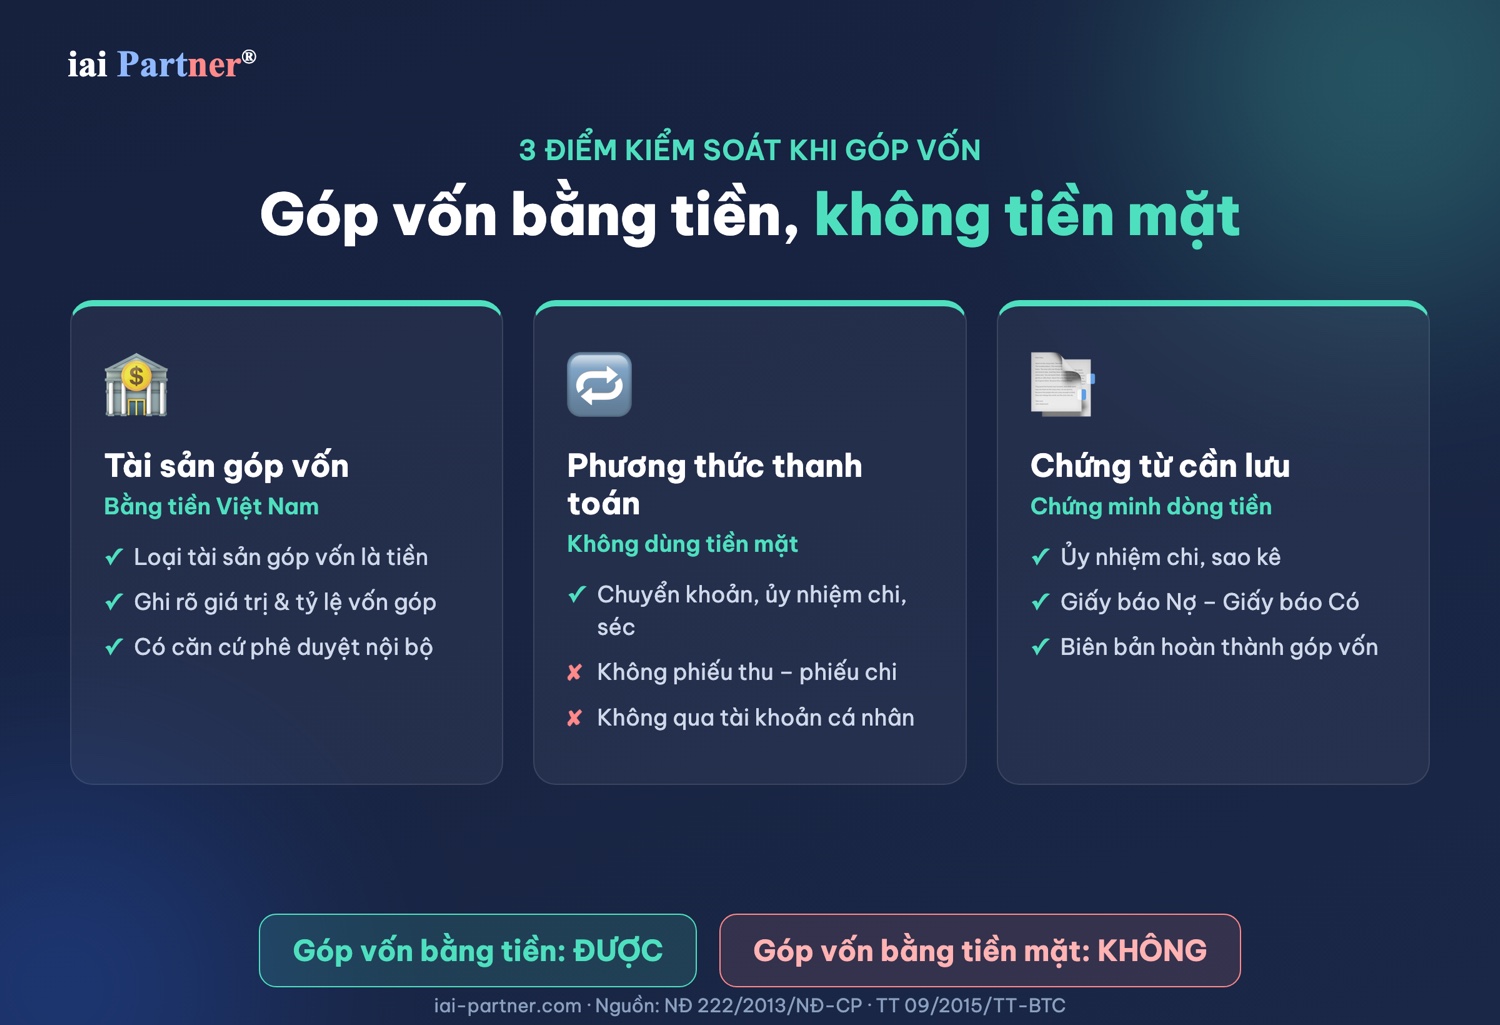
Theo nội dung nguồn, doanh nghiệp có thể góp vốn bằng tiền Việt Nam. Tuy nhiên, khi bên góp vốn và bên nhận vốn đều là doanh nghiệp, việc thanh toán cần thực hiện bằng phương thức không dùng tiền mặt. Vì vậy, hồ sơ nên tách rõ hai nội dung: loại tài sản góp vốn và cách thức thanh toán.
Góp vốn bằng tiền là cách xác định tài sản góp vốn; góp vốn bằng tiền mặt là cách diễn đạt dễ khiến giao dịch bị hiểu sai về phương thức thanh toán.
| Nội dung | Cách hiểu đúng | Rủi ro nếu ghi sai |
|---|---|---|
| Góp vốn bằng tiền Việt Nam | Tài sản góp vốn là tiền | Rủi ro thấp nếu thanh toán đúng chứng từ |
| Góp vốn bằng tiền mặt | Dễ bị hiểu là giao nhận tiền mặt | Có thể phát sinh rủi ro pháp lý và kế toán |
| Thanh toán chuyển khoản | Phương thức thanh toán không dùng tiền mặt | Cần lưu đầy đủ ủy nhiệm chi và sao kê |
Căn cứ được nêu trong nguồn và điểm doanh nghiệp cần lưu ý
Nguồn tài liệu nêu ba nhóm văn bản cần theo dõi khi xử lý hồ sơ góp vốn giữa doanh nghiệp. Các văn bản gồm Nghị định 222/2013/NĐ-CP, Thông tư 09/2015/TT-BTC và Nghị định 340/2025/NĐ-CP. Nội dung nguồn nhấn mạnh rằng văn bản xử phạt mới không thay thế quy định nền tảng về thanh toán không dùng tiền mặt.
Với giao dịch góp vốn, mua bán hoặc chuyển nhượng phần vốn góp giữa doanh nghiệp, hồ sơ cần chứng minh dòng tiền hợp lệ. Chứng từ nên thể hiện rõ chủ thể chuyển tiền, chủ thể thụ hưởng, nội dung chuyển khoản và căn cứ góp vốn. Đây là lớp kiểm soát quan trọng trước khi kế toán ghi nhận nghiệp vụ.
| Văn bản | Nội dung được nguồn nêu | Vai trò trong hồ sơ |
|---|---|---|
| Nghị định 222/2013/NĐ-CP | Điều 3 và Điều 6 | Cơ sở về hạn chế thanh toán bằng tiền mặt trong một số giao dịch |
| Thông tư 09/2015/TT-BTC | Điều 3 | Hướng dẫn hình thức thanh toán không dùng tiền mặt |
| Nghị định 340/2025/NĐ-CP | Điều 5, Điều 30 và Điều 72 | Văn bản xử phạt được nguồn nêu cần kiểm tra khi áp dụng |
IAI Partner khuyến nghị Quý doanh nghiệp không chỉ kiểm tra câu chữ trong hợp đồng. Doanh nghiệp cũng cần kiểm tra tài khoản ngân hàng, người ký hồ sơ, biên bản phê duyệt và bộ chứng từ ngân hàng. Một bộ hồ sơ đúng phải nhất quán từ quyết định góp vốn đến chứng từ thanh toán.
Cách ghi hợp đồng để tránh hiểu nhầm là giao nhận tiền mặt
Sai sót thường gặp là ghi ngắn gọn rằng một bên góp vốn liên doanh bằng tiền mặt. Câu chữ này có thể khiến hồ sơ bị hiểu là doanh nghiệp đã giao nhận tiền mặt trực tiếp. Trong khi đó, nhu cầu thực tế của doanh nghiệp thường chỉ là xác định phần vốn góp bằng tiền Việt Nam.
Cách ghi không nên sử dụng
- Bên A góp vốn liên doanh bằng tiền mặt.
- Bên A nộp tiền mặt cho Bên B để hoàn tất nghĩa vụ góp vốn.
- Bên nhận vốn lập phiếu thu tiền mặt cho khoản góp vốn của doanh nghiệp.
Cách ghi nên sử dụng
- Bên A góp vốn bằng đồng Việt Nam và thực hiện thanh toán bằng hình thức chuyển khoản vào tài khoản của Bên B.
- Phần vốn góp được thực hiện bằng tiền Việt Nam, thông qua hình thức thanh toán không dùng tiền mặt theo quy định pháp luật.
- Nội dung chuyển khoản nên ghi rõ: Góp vốn theo Hợp đồng hoặc Hồ sơ số, ngày lập và tên bên nhận vốn.
Cách soạn này giúp hồ sơ phân biệt rõ tài sản góp vốn và phương thức thanh toán. Đây là điểm nhỏ về câu chữ, nhưng ảnh hưởng trực tiếp đến cách kế toán lưu chứng từ. Một cụm từ thiếu chính xác có thể tạo thêm việc giải trình không cần thiết khi hồ sơ được rà soát.
Bộ hồ sơ cần lưu khi góp vốn liên doanh bằng tiền
Đối với giao dịch góp vốn liên doanh bằng tiền, bộ hồ sơ không nên chỉ dừng ở hợp đồng. Quý doanh nghiệp cần lưu đủ tài liệu phê duyệt, tài liệu xác định tỷ lệ góp vốn và chứng từ ngân hàng. Mục tiêu là chứng minh giao dịch có thật, đúng chủ thể và đúng phương thức thanh toán.
- Quyết định hoặc nghị quyết phê duyệt việc góp vốn của doanh nghiệp.
- Hợp đồng góp vốn, hợp đồng liên doanh hoặc hồ sơ có giá trị tương đương.
- Điều lệ, phụ lục hoặc tài liệu xác định tỷ lệ góp vốn của các bên.
- Ủy nhiệm chi, chứng từ chuyển tiền hoặc chứng từ thanh toán không dùng tiền mặt hợp pháp.
- Sao kê, giấy báo Nợ và giấy báo Có liên quan đến khoản góp vốn.
- Biên bản xác nhận hoàn thành nghĩa vụ góp vốn giữa các bên.
Điểm kiểm soát quan trọng là tên chủ tài khoản chuyển tiền phải là doanh nghiệp góp vốn. Tên bên thụ hưởng phải là doanh nghiệp nhận vốn. Việc chuyển qua tài khoản cá nhân rồi nộp lại cho công ty là tình huống nên tránh. Cách làm này làm suy yếu tính minh bạch của dòng tiền.
Những cách làm nên tránh trong thực tế
Một số doanh nghiệp xử lý giao dịch góp vốn theo thói quen tiền mặt, nhất là khi cần hoàn tất hồ sơ nhanh. Ví dụ, bên góp vốn lập phiếu chi, bên nhận vốn lập phiếu thu, hoặc giám đốc cầm tiền đi nộp. Những cách làm này không phù hợp khi giao dịch diễn ra giữa hai doanh nghiệp.
- Không dùng phiếu chi và phiếu thu tiền mặt để thay thế chứng từ chuyển khoản.
- Không để giám đốc, nhân viên hoặc cá nhân liên quan cầm tiền mặt đi nộp.
- Không rút tiền từ tài khoản doanh nghiệp rồi nộp tiền mặt vào tài khoản bên nhận vốn.
- Không chuyển tiền qua tài khoản cá nhân để sau đó nộp lại cho doanh nghiệp nhận vốn.
- Không tạo chứng từ chuyển khoản đối phó nếu giao dịch thực tế đã đi sai phương thức.
Cách xử lý hồ sơ nên đi từ bản chất giao dịch, không đi từ nhu cầu hợp thức hóa chứng từ. Nếu dòng tiền đã sai phương thức, doanh nghiệp cần rà soát lại toàn bộ hợp đồng, phiếu thu, phiếu chi và sổ kế toán. Việc sửa sai vội vàng có thể làm hồ sơ rủi ro hơn.
Nếu đã lỡ giao nhận tiền mặt thì nên xử lý thế nào
Nguồn tài liệu khuyến nghị không nên hợp thức hóa bằng một chứng từ chuyển khoản đối phó. Cách tiếp cận phù hợp hơn là đưa hồ sơ về đúng bản chất pháp lý. Doanh nghiệp cần thể hiện lại dòng tiền không dùng tiền mặt giữa hai pháp nhân.
- Rà soát hợp đồng, phiếu thu, phiếu chi, sổ kế toán và các tài liệu liên quan.
- Lập biên bản xác nhận giao dịch chưa đúng hình thức thanh toán.
- Bên nhận vốn hoàn trả khoản tiền đã nhận bằng tiền mặt.
- Doanh nghiệp góp vốn chuyển khoản lại từ tài khoản công ty.
- Hai bên lập biên bản xác nhận hoàn thành nghĩa vụ góp vốn.
- Kế toán điều chỉnh chứng từ và lưu hồ sơ giải trình đầy đủ.
Việc xử lý cần có sự phối hợp giữa kế toán, pháp chế nội bộ và người đại diện có thẩm quyền. Nếu giao dịch có giá trị lớn hoặc đã qua nhiều kỳ kế toán, Quý doanh nghiệp nên rà soát kỹ trước khi điều chỉnh. Mỗi bước xử lý phải để lại dấu vết hồ sơ rõ ràng.
Khuyến nghị kiểm soát trước khi ký và trước khi hạch toán
Góp vốn liên doanh bằng tiền mặt không nên là cụm từ xuất hiện trong hợp đồng, biên bản hoặc chứng từ kế toán. Thay vào đó, hồ sơ nên ghi nhận góp vốn bằng tiền Việt Nam và thanh toán không dùng tiền mặt. Cách ghi này rõ hơn, an toàn hơn và phù hợp hơn với yêu cầu kiểm soát nội bộ.
- Kiểm tra câu chữ trong hợp đồng trước khi ký chính thức.
- Kiểm tra tài khoản chuyển tiền và tài khoản nhận tiền trước khi lập chứng từ.
- Ghi nội dung chuyển khoản gắn với hợp đồng, hồ sơ hoặc nghị quyết góp vốn.
- Lưu đầy đủ ủy nhiệm chi, sao kê, giấy báo Nợ và giấy báo Có.
- Thiết lập bước rà soát trước khi kế toán ghi nhận tăng vốn hoặc khoản đầu tư.
Cần hỗ trợ? IAI Partner có thể đồng hành cùng Quý doanh nghiệp trong việc rà soát hồ sơ góp vốn, kiểm tra chứng từ thanh toán và chuẩn hóa quy trình lưu trữ. Mục tiêu là giảm rủi ro pháp lý, giảm rủi ro kế toán và giúp hồ sơ sẵn sàng khi cần giải trình.
Câu hỏi thường gặp
Doanh nghiệp có được góp vốn liên doanh bằng tiền không?
Có. Theo nội dung nguồn, doanh nghiệp được góp vốn bằng tiền Việt Nam. Tuy nhiên, khi giao dịch giữa các doanh nghiệp, phương thức thanh toán cần là không dùng tiền mặt.
Có nên ghi hợp đồng là góp vốn liên doanh bằng tiền mặt không?
Không nên. Cách ghi này dễ khiến giao dịch bị hiểu là giao nhận tiền mặt. Hồ sơ nên ghi góp vốn bằng tiền Việt Nam và thanh toán chuyển khoản.
Nếu đã lỡ góp vốn bằng tiền mặt thì có nên tạo chứng từ chuyển khoản bổ sung không?
Không nên tạo chứng từ đối phó. Doanh nghiệp cần rà soát hồ sơ, hoàn trả khoản tiền mặt nếu phù hợp, chuyển khoản lại từ tài khoản công ty và lưu biên bản giải trình.
Khuyến nghị từ IAI Partner
Kính gửi Quý doanh nghiệp,
IAI Partner khuyến nghị Quý doanh nghiệp rà soát lại toàn bộ mẫu hợp đồng góp vốn, hợp đồng liên doanh và biên bản xác nhận vốn góp.
Các hồ sơ nên thống nhất cách ghi góp vốn bằng tiền Việt Nam, đồng thời nêu rõ phương thức thanh toán không dùng tiền mặt.
Trước khi hạch toán, kế toán cần đối chiếu chủ tài khoản chuyển tiền, bên thụ hưởng, nội dung chuyển khoản và bộ chứng từ ngân hàng.
Trân trọng,
iai Partner®
Nguồn: NĐ 222/2013/NĐ-CP · TT 09/2015/TT-BTC · NĐ 340/2025/NĐ-CP · IAI-Partner.com
Cần hỗ trợ? Liên hệ IAI Partner
📞 Hotline: 033 944 7112
📧 Email: hi@iai-partner.com
🌐 Website: iai-partner.com