

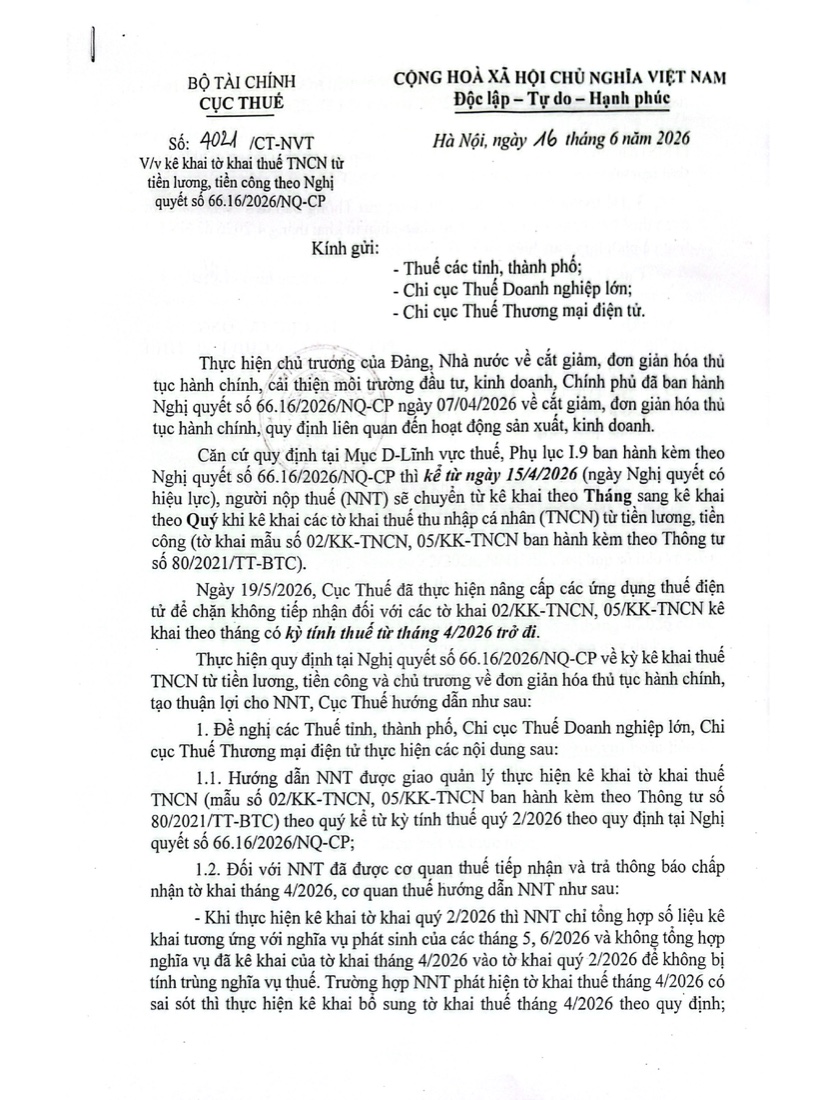
Kê khai thuế TNCN theo quý là điểm thay đổi quan trọng đối với hồ sơ thuế từ tiền lương, tiền công. Theo Công văn 4021/CT-NVT ngày 16/6/2026 của Cục Thuế, việc chuyển từ kê khai theo tháng sang kê khai theo quý bắt đầu áp dụng từ kỳ tính thuế Quý 2/2026.
Vấn đề cần kiểm soát không chỉ là đổi kỳ kê khai. Quý doanh nghiệp cần xử lý đúng tờ khai tháng 4/2026 đã được tiếp nhận, tránh cộng trùng nghĩa vụ thuế khi lập tờ khai Quý 2/2026 và lưu đầy đủ bằng chứng xử lý.
Thay đổi chính: từ kê khai theo tháng sang theo quý
Theo nội dung nguồn, tờ khai thuế TNCN từ tiền lương, tiền công chuyển từ kỳ kê khai theo tháng sang kỳ kê khai theo quý. Thay đổi này áp dụng cho các tờ khai liên quan đến tiền lương, tiền công theo Thông tư 80/2021/TT-BTC. Doanh nghiệp cần rà soát lại lịch kê khai để tránh tiếp tục nộp theo thói quen cũ.
Các mẫu được nhắc đến trong tài liệu gồm 02/KK-TNCN và 05/KK-TNCN. Từ kỳ tính thuế Quý 2/2026, hồ sơ cần được lập theo quý. Riêng tháng 4/2026 cần xử lý cẩn trọng nếu trước đó doanh nghiệp đã nộp tờ khai tháng và được cơ quan thuế tiếp nhận.
Mốc nội bộ cần nhớ: xử lý riêng tháng 4/2026 đã nộp, không cộng trùng nghĩa vụ thuế khi lập tờ khai Quý 2/2026.
Tờ khai nào chịu tác động theo tài liệu nguồn?
Không phải mọi hồ sơ thuế đều được đề cập trong nội dung nguồn. Trọng tâm của Công văn 4021/CT-NVT là tờ khai thuế TNCN từ tiền lương, tiền công. Vì vậy, Quý doanh nghiệp nên khoanh vùng đúng nhóm hồ sơ trước khi điều chỉnh lịch kê khai.
| Nội dung | Thông tin cần lưu ý |
|---|---|
| Loại thuế | Thuế TNCN từ tiền lương, tiền công |
| Mẫu tờ khai | 02/KK-TNCN và 05/KK-TNCN |
| Căn cứ mẫu biểu | Thông tư 80/2021/TT-BTC |
| Kỳ áp dụng mới | Bắt đầu thực hiện theo quý từ kỳ tính thuế Quý 2/2026 |
| Văn bản hướng dẫn | Công văn 4021/CT-NVT ngày 16/6/2026 của Cục Thuế |
Bảng trên giúp kế toán xác định nhanh hồ sơ nào cần rà soát. Nếu doanh nghiệp có nhiều khách hàng hoặc nhiều đơn vị thành viên, nên lập danh sách riêng cho nhóm đang kê khai thuế TNCN theo tháng. Cách làm này giúp tránh bỏ sót hồ sơ khi chuyển sang kê khai thuế TNCN theo quý.
Cách xử lý tờ khai tháng 4/2026 đã được tiếp nhận
Điểm quan trọng nhất của hồ sơ Quý 2/2026 là xử lý tờ khai tháng 4/2026 đã được nộp trước đó. Nếu tờ khai tháng 4/2026 đã được cơ quan thuế tiếp nhận và có thông báo chấp nhận, khi lập tờ khai Quý 2/2026 doanh nghiệp chỉ tổng hợp nghĩa vụ phát sinh của tháng 5 và tháng 6/2026.
Số thuế tháng 4/2026 đã khai không đưa lại vào nghĩa vụ của Quý 2/2026. Nếu đưa cả tháng 4 vào tờ khai quý, doanh nghiệp có thể bị cộng trùng nghĩa vụ thuế. Đây là lỗi nhỏ trên bảng tổng hợp, nhưng hậu quả thì không nhỏ khi phải tra soát, điều chỉnh và giải trình.
- Nếu tháng 4/2026 đã được tiếp nhận, không cộng lại số thuế tháng 4 vào tờ khai Quý 2/2026.
- Tờ khai Quý 2/2026 chỉ tổng hợp số liệu phát sinh tháng 5 và tháng 6/2026.
- Nếu tháng 4/2026 có sai sót, lập tờ khai bổ sung cho tháng 4/2026 theo quy định.
- Số thuế TNCN phát sinh trên tờ khai tháng 4/2026 nộp theo thời hạn của tờ khai Quý 2/2026.
- Thời hạn được nêu trong tài liệu nguồn là ngày 31/7/2026.
Trọng tâm là tránh kê khai trùng nghĩa vụ thuế khi lập tờ khai Quý 2/2026.
Quy trình rà soát hồ sơ cho kế toán phụ trách
Để triển khai thống nhất, Quý doanh nghiệp nên chuẩn hóa quy trình rà soát trước khi lập hồ sơ Quý 2/2026. Quy trình này phù hợp cho kế toán nội bộ, đơn vị dịch vụ kế toán và bộ phận kiểm soát hồ sơ thuế. Mục tiêu là xác định đúng khách hàng, đúng kỳ kê khai và đúng nghĩa vụ phải tổng hợp.
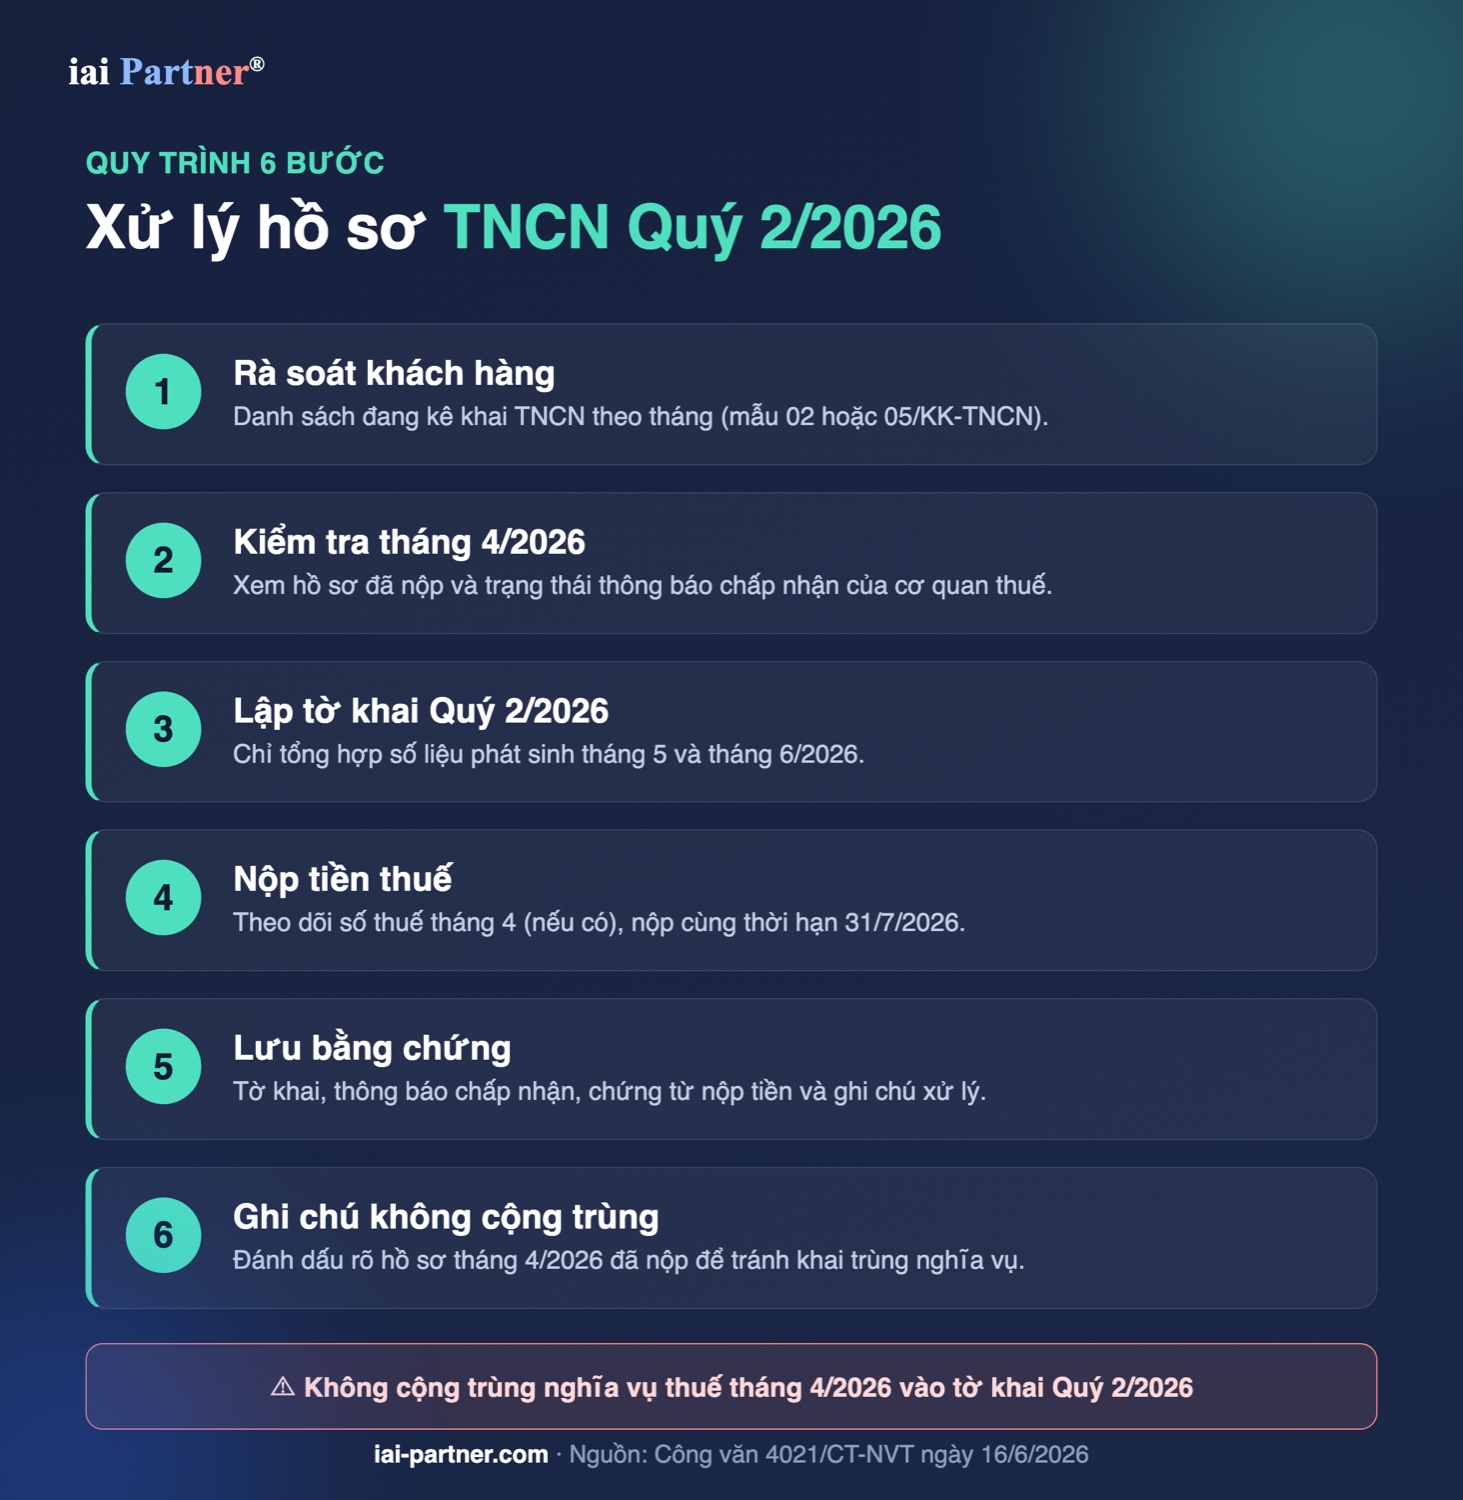
- Bước 1: Rà soát danh sách khách hàng đang kê khai TNCN theo tháng.
- Bước 2: Xác định khách hàng có phát sinh mẫu 02/KK-TNCN hoặc 05/KK-TNCN.
- Bước 3: Kiểm tra hồ sơ tháng 4/2026 và trạng thái thông báo chấp nhận của cơ quan thuế.
- Bước 4: Lập tờ khai Quý 2/2026 với số liệu tháng 5 và tháng 6/2026 nếu tháng 4 đã khai.
- Bước 5: Theo dõi số thuế tháng 4/2026 nếu có và nộp cùng thời hạn Quý 2/2026.
- Bước 6: Lưu tờ khai, thông báo chấp nhận, chứng từ nộp tiền và ghi chú xử lý.
Hồ sơ Quý 2/2026 nên có ghi chú rõ ràng trong file quản lý. Nội dung ghi chú nên thể hiện việc không cộng trùng tháng 4/2026 nếu khách hàng đã nộp tờ khai tháng 4. Việc ghi chú này giúp người soát xét hiểu ngay cách xử lý, thay vì phải lần ngược từng thông báo như đào khảo cổ dữ liệu.
Checklist bàn giao hồ sơ Quý 2/2026
Trước khi gửi báo cáo hoàn thành cho khách hàng hoặc ban lãnh đạo, kế toán nên kiểm tra lại toàn bộ hồ sơ. Checklist giúp giảm rủi ro thiếu chứng từ, quên trạng thái thông báo hoặc cộng trùng số thuế. Với hồ sơ chuyển kỳ, kiểm soát sau cùng luôn đáng giá hơn một lần sửa bổ sung.
| Mục kiểm tra | Trạng thái cần đạt |
|---|---|
| Xác định hồ sơ liên quan | Đã xác định khách hàng có tờ khai TNCN tiền lương, tiền công |
| Kiểm tra tháng 4/2026 | Đã kiểm tra tờ khai tháng 4/2026 và thông báo chấp nhận |
| Lập tờ khai Quý 2/2026 | Chỉ gồm tháng 5 và tháng 6 nếu tháng 4 đã nộp |
| Nộp số thuế tháng 4/2026 | Đã kiểm tra số thuế cần nộp và thời hạn 31/7/2026 |
| Xử lý sai sót | Đã lập bổ sung tháng 4/2026 nếu phát hiện sai sót |
| Lưu hồ sơ | Đã lưu chứng từ và ghi chú xử lý để phục vụ soát xét nội bộ |
Từ Quý 2/2026, doanh nghiệp cần quản lý hồ sơ TNCN theo quý. Riêng tháng 4/2026 cần được đánh dấu là kỳ đặc biệt để rà soát riêng. Nếu có khách hàng đã nộp tháng 4, file bàn giao nên thể hiện rõ cách xử lý để tránh hiểu nhầm khi kiểm tra sau này.
Nội dung thông báo có thể gửi cho khách hàng
Sau khi rà soát hồ sơ tháng 4/2026, doanh nghiệp hoặc đơn vị dịch vụ có thể gửi thông báo ngắn cho khách hàng. Nội dung nên giải thích rõ thay đổi kỳ kê khai, cách xử lý tháng 4 đã được tiếp nhận và cam kết rà soát để tránh kê khai trùng. Thông báo nên dùng ngôn ngữ dễ hiểu, tránh trích dẫn quá dài.
Theo Công văn 4021/CT-NVT ngày 16/6/2026, tờ khai thuế TNCN từ tiền lương, tiền công sẽ chuyển từ kê khai theo tháng sang kê khai theo quý từ kỳ Quý 2/2026.
Nếu tờ khai tháng 4/2026 đã được cơ quan thuế tiếp nhận, khi lập tờ khai Quý 2/2026 chỉ tổng hợp số liệu phát sinh tháng 5 và tháng 6/2026; không cộng trùng nghĩa vụ đã khai của tháng 4/2026.
Câu chốt phù hợp có thể là: IAI sẽ rà soát và cập nhật hồ sơ Quý 2/2026 để tránh phát sinh kê khai trùng nghĩa vụ thuế. Nội dung này đủ ngắn, đúng trọng tâm và giúp khách hàng hiểu vì sao hồ sơ quý không cộng lại tháng 4.
Rủi ro thường gặp khi chuyển sang kê khai theo quý
Khi thay đổi kỳ kê khai, rủi ro thường không nằm ở quy định lớn mà nằm ở thao tác nhỏ. Doanh nghiệp có thể quên kiểm tra thông báo chấp nhận tháng 4, cộng lại số liệu tháng 4 trong Quý 2 hoặc không lưu chứng từ nộp tiền. Những lỗi này làm hồ sơ khó kiểm soát khi cần soát xét lại.
| Rủi ro | Cách kiểm soát |
|---|---|
| Cộng trùng nghĩa vụ tháng 4/2026 | Ghi chú rõ hồ sơ tháng 4 đã nộp và chỉ tổng hợp tháng 5, tháng 6 |
| Không kiểm tra thông báo chấp nhận | Lưu thông báo chấp nhận trước khi lập tờ khai Quý 2/2026 |
| Quên nộp số thuế tháng 4/2026 | Theo dõi riêng số thuế tháng 4 và thời hạn 31/7/2026 |
| Sai sót tháng 4 nhưng điều chỉnh vào quý | Lập tờ khai bổ sung tháng 4/2026 theo quy định |
| Thiếu bằng chứng bàn giao | Lưu tờ khai, chứng từ nộp tiền và ghi chú xử lý trong file khách hàng |
Điểm kiểm soát quan trọng là không xử lý theo cảm tính. Mỗi hồ sơ cần có dấu vết rõ ràng: đã nộp hay chưa, đã được chấp nhận hay chưa, tháng 4 xử lý thế nào và Quý 2 tổng hợp những tháng nào. Kê khai thuế TNCN theo quý sẽ thuận lợi hơn nếu dữ liệu được chuẩn hóa ngay từ kỳ đầu áp dụng.
Câu hỏi thường gặp
Kê khai thuế TNCN theo quý bắt đầu từ kỳ nào?
Theo nội dung nguồn, tờ khai thuế TNCN từ tiền lương, tiền công bắt đầu thực hiện theo quý từ kỳ tính thuế Quý 2/2026.
Nếu tờ khai tháng 4/2026 đã được tiếp nhận thì Quý 2/2026 kê khai thế nào?
Nếu tháng 4/2026 đã được tiếp nhận và có thông báo chấp nhận, tờ khai Quý 2/2026 chỉ tổng hợp số liệu tháng 5 và tháng 6/2026.
Nếu phát hiện sai sót ở tờ khai tháng 4/2026 thì xử lý ra sao?
Doanh nghiệp thực hiện khai bổ sung cho tờ khai tháng 4/2026 theo quy định, không điều chỉnh bằng cách cộng lại vào tờ khai Quý 2/2026.
Khuyến nghị từ IAI Partner
Kính gửi Quý doanh nghiệp,
Kê khai thuế TNCN theo quý từ Quý 2/2026 cần được triển khai cùng với việc rà soát riêng hồ sơ tháng 4/2026 đã nộp.
Quý doanh nghiệp nên lập danh sách hồ sơ đã được cơ quan thuế tiếp nhận, ghi chú cách xử lý tháng 4 và lưu đầy đủ bằng chứng nộp tiền.
Cần hỗ trợ? IAI Partner có thể đồng hành cùng Quý doanh nghiệp trong việc rà soát hồ sơ TNCN, kiểm tra kỳ kê khai và chuẩn hóa file bàn giao.
Trân trọng,
iai Partner®
Nguồn: Công văn 4021/CT-NVT ngày 16/6/2026 của Cục Thuế · IAI-Partner.com
Cần hỗ trợ? Liên hệ IAI Partner
📞 Hotline: 033 944 7112
📧 Email: hi@iai-partner.com
🌐 Website: iai-partner.com