

📌 Những điểm chính cần nhớ
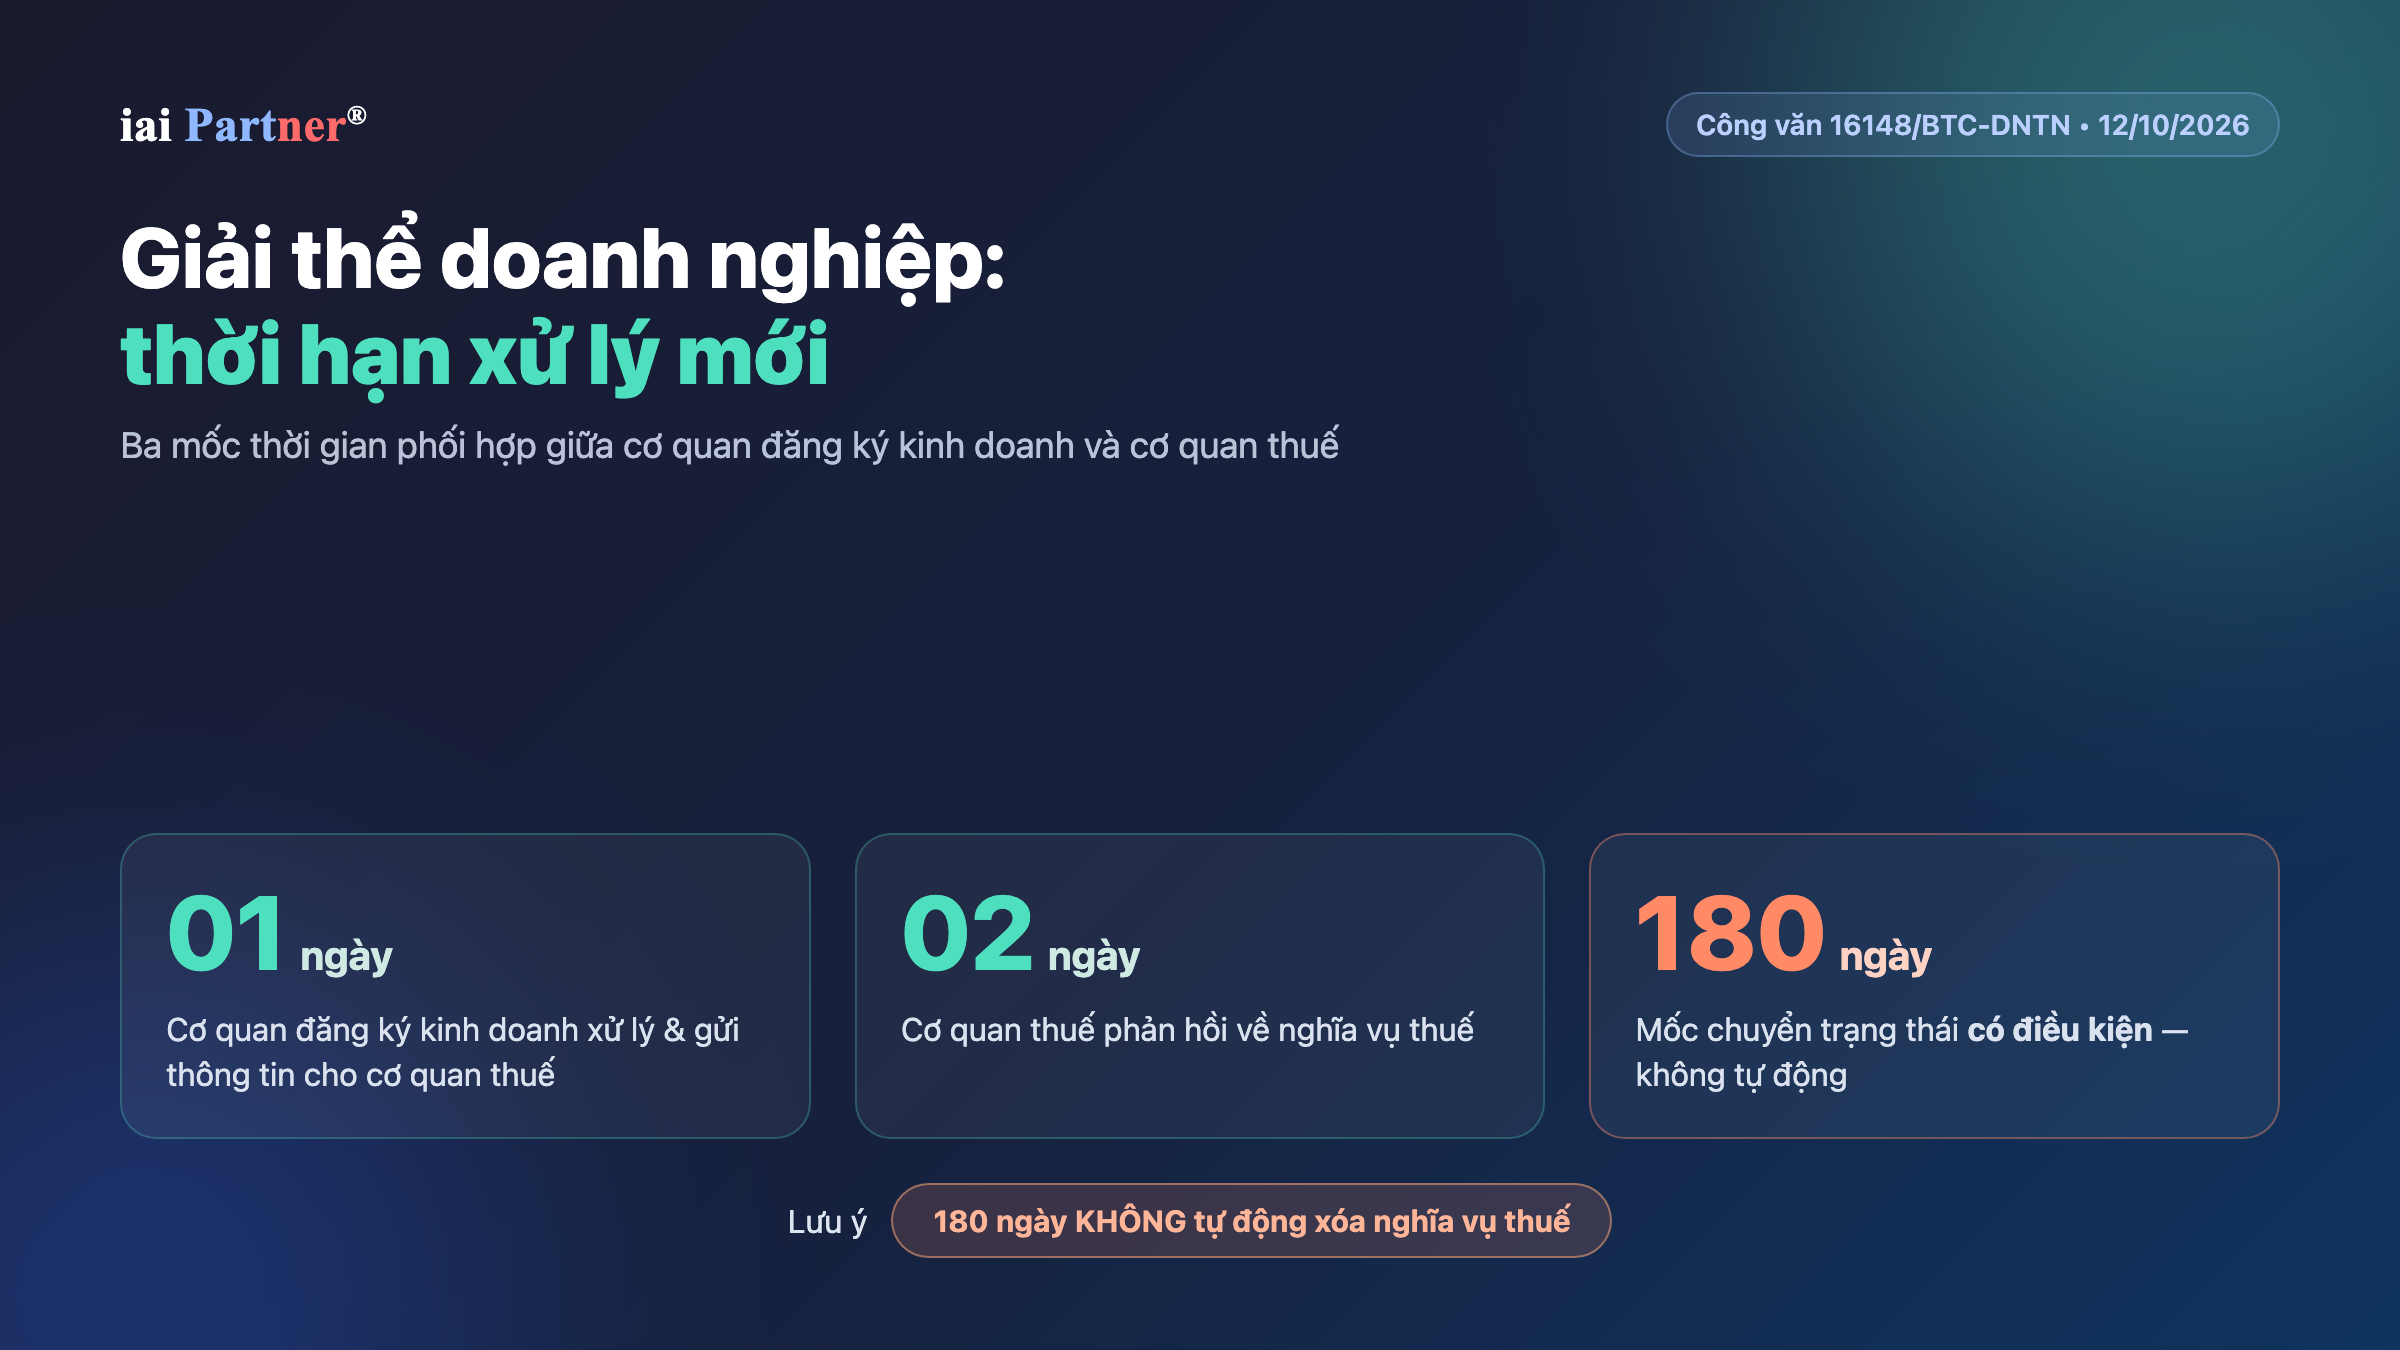
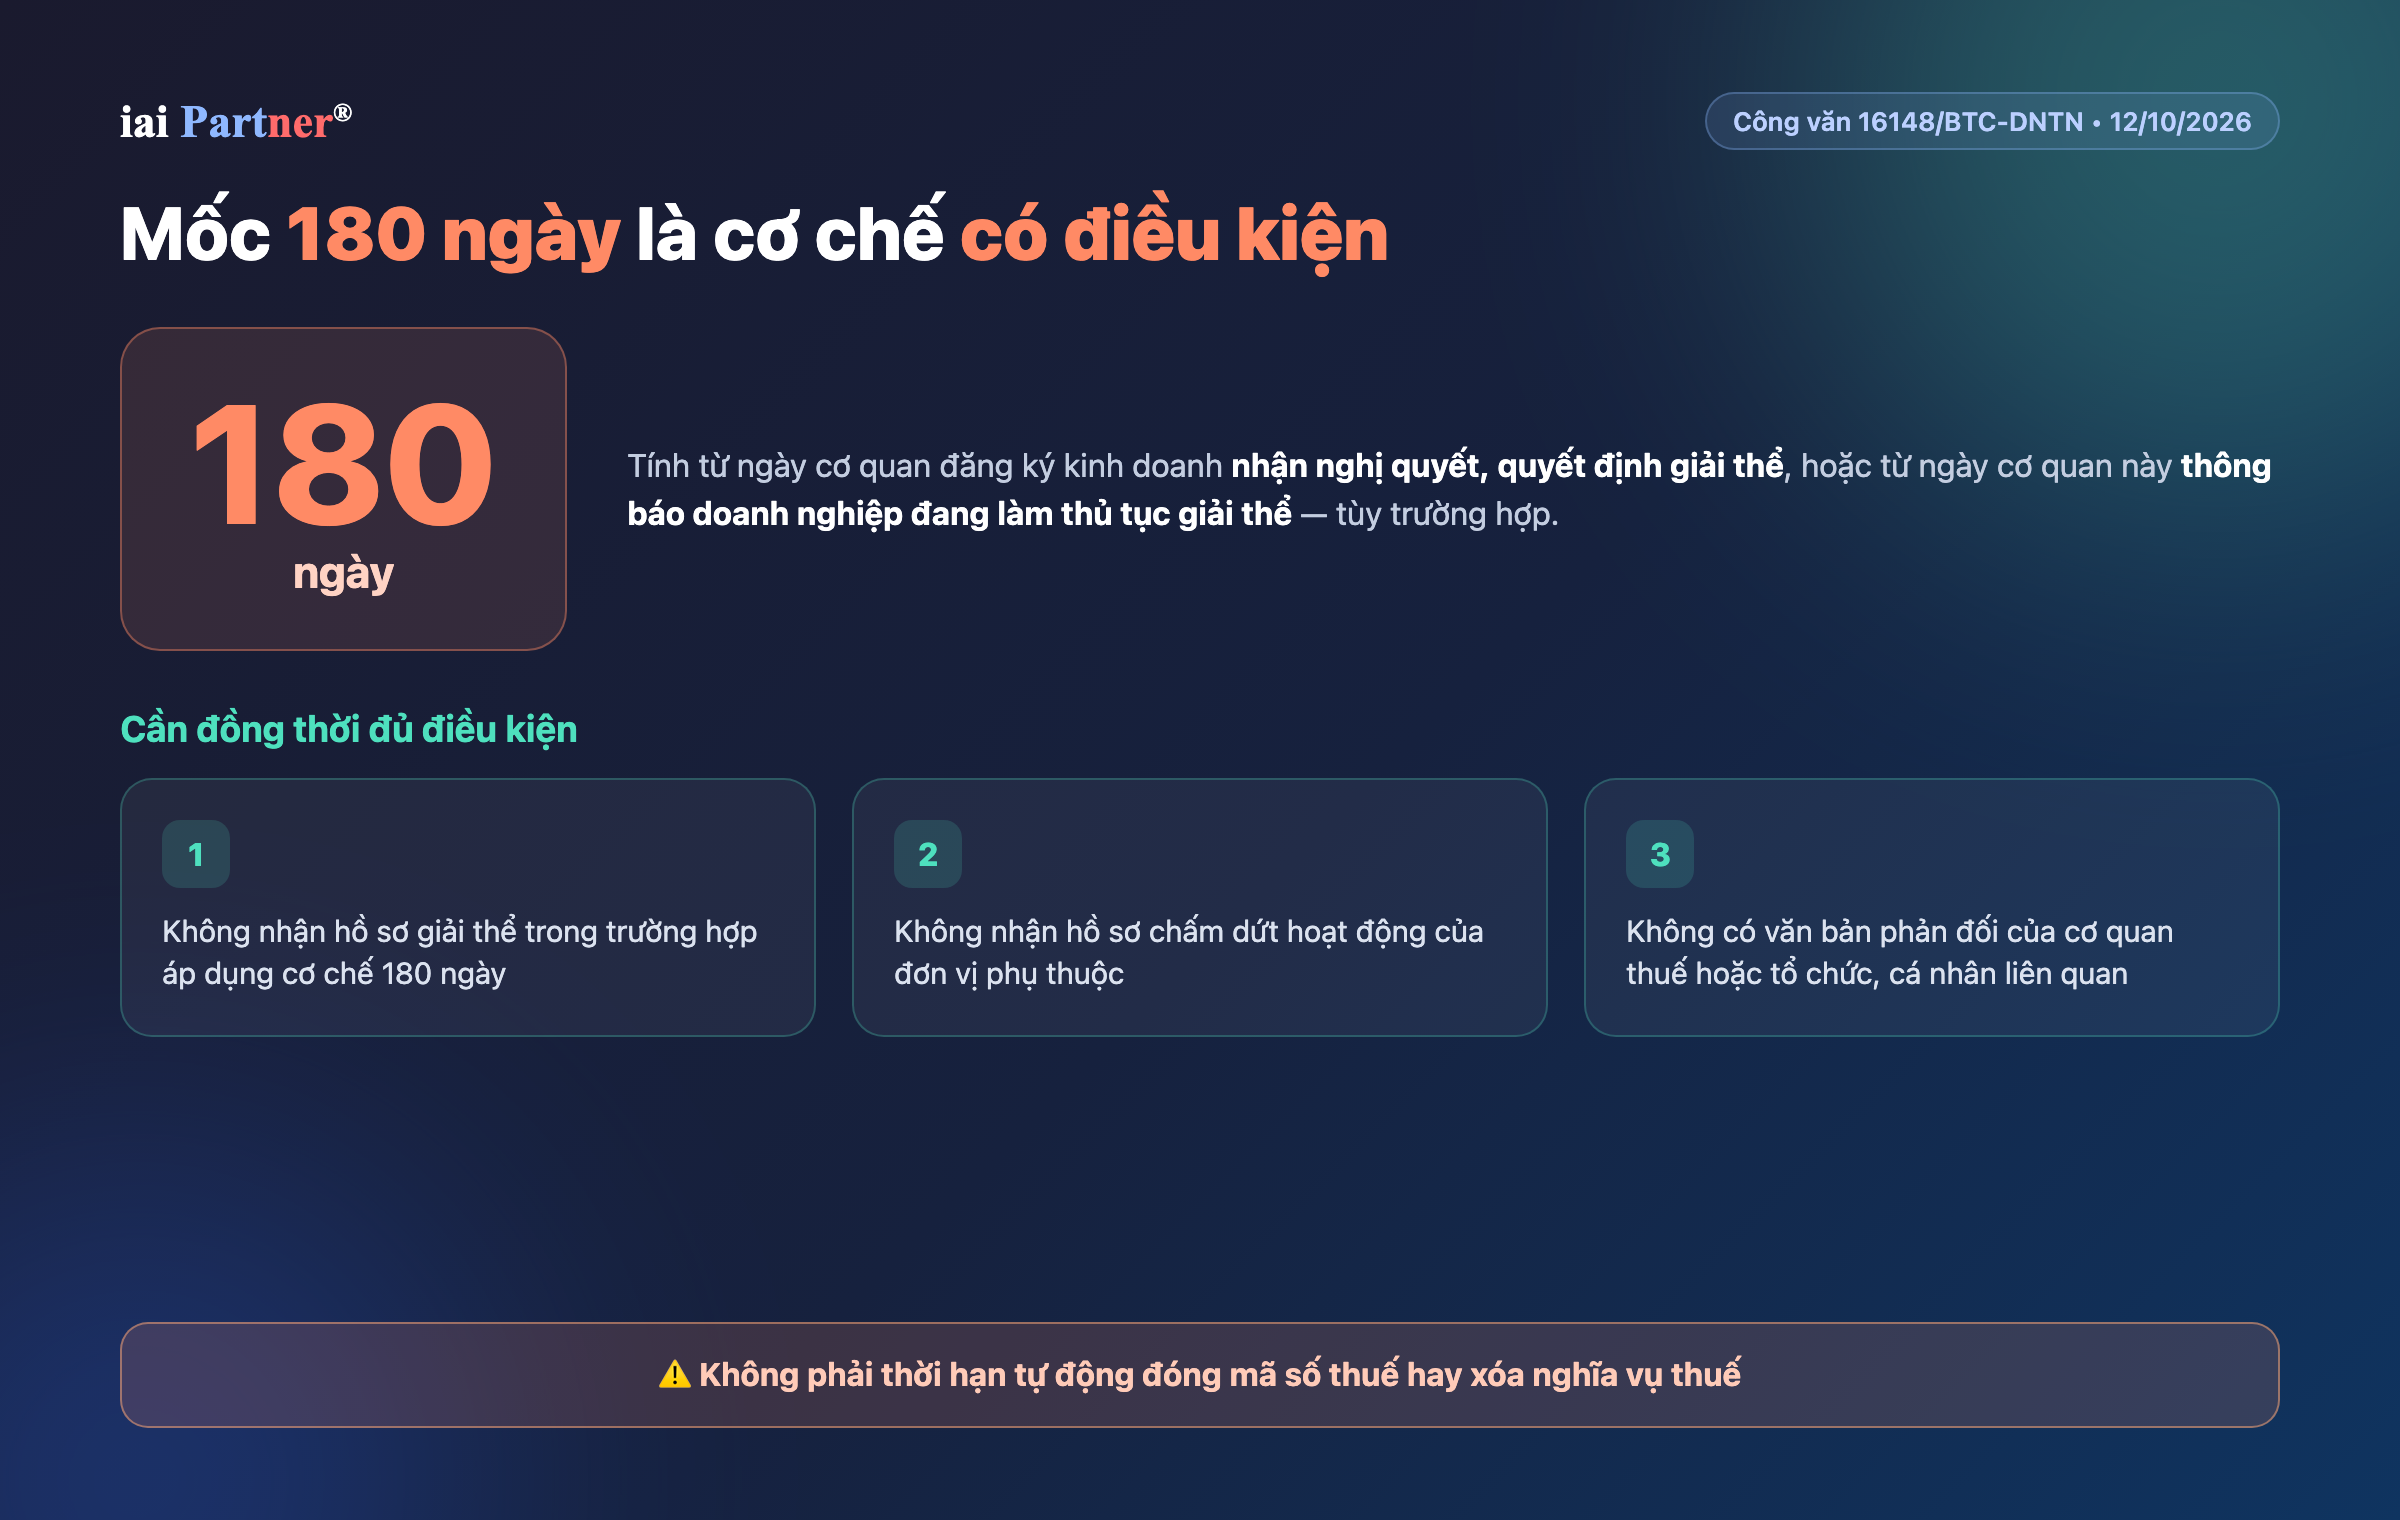
- 01 ngày: Cơ quan đăng ký kinh doanh xử lý và gửi thông tin cho cơ quan thuế trong 01 ngày làm việc từ ngày tiếp nhận hồ sơ.
- 02 ngày: Cơ quan thuế phản hồi về nghĩa vụ thuế trong 02 ngày làm việc từ khi nhận thông tin đăng ký giải thể.
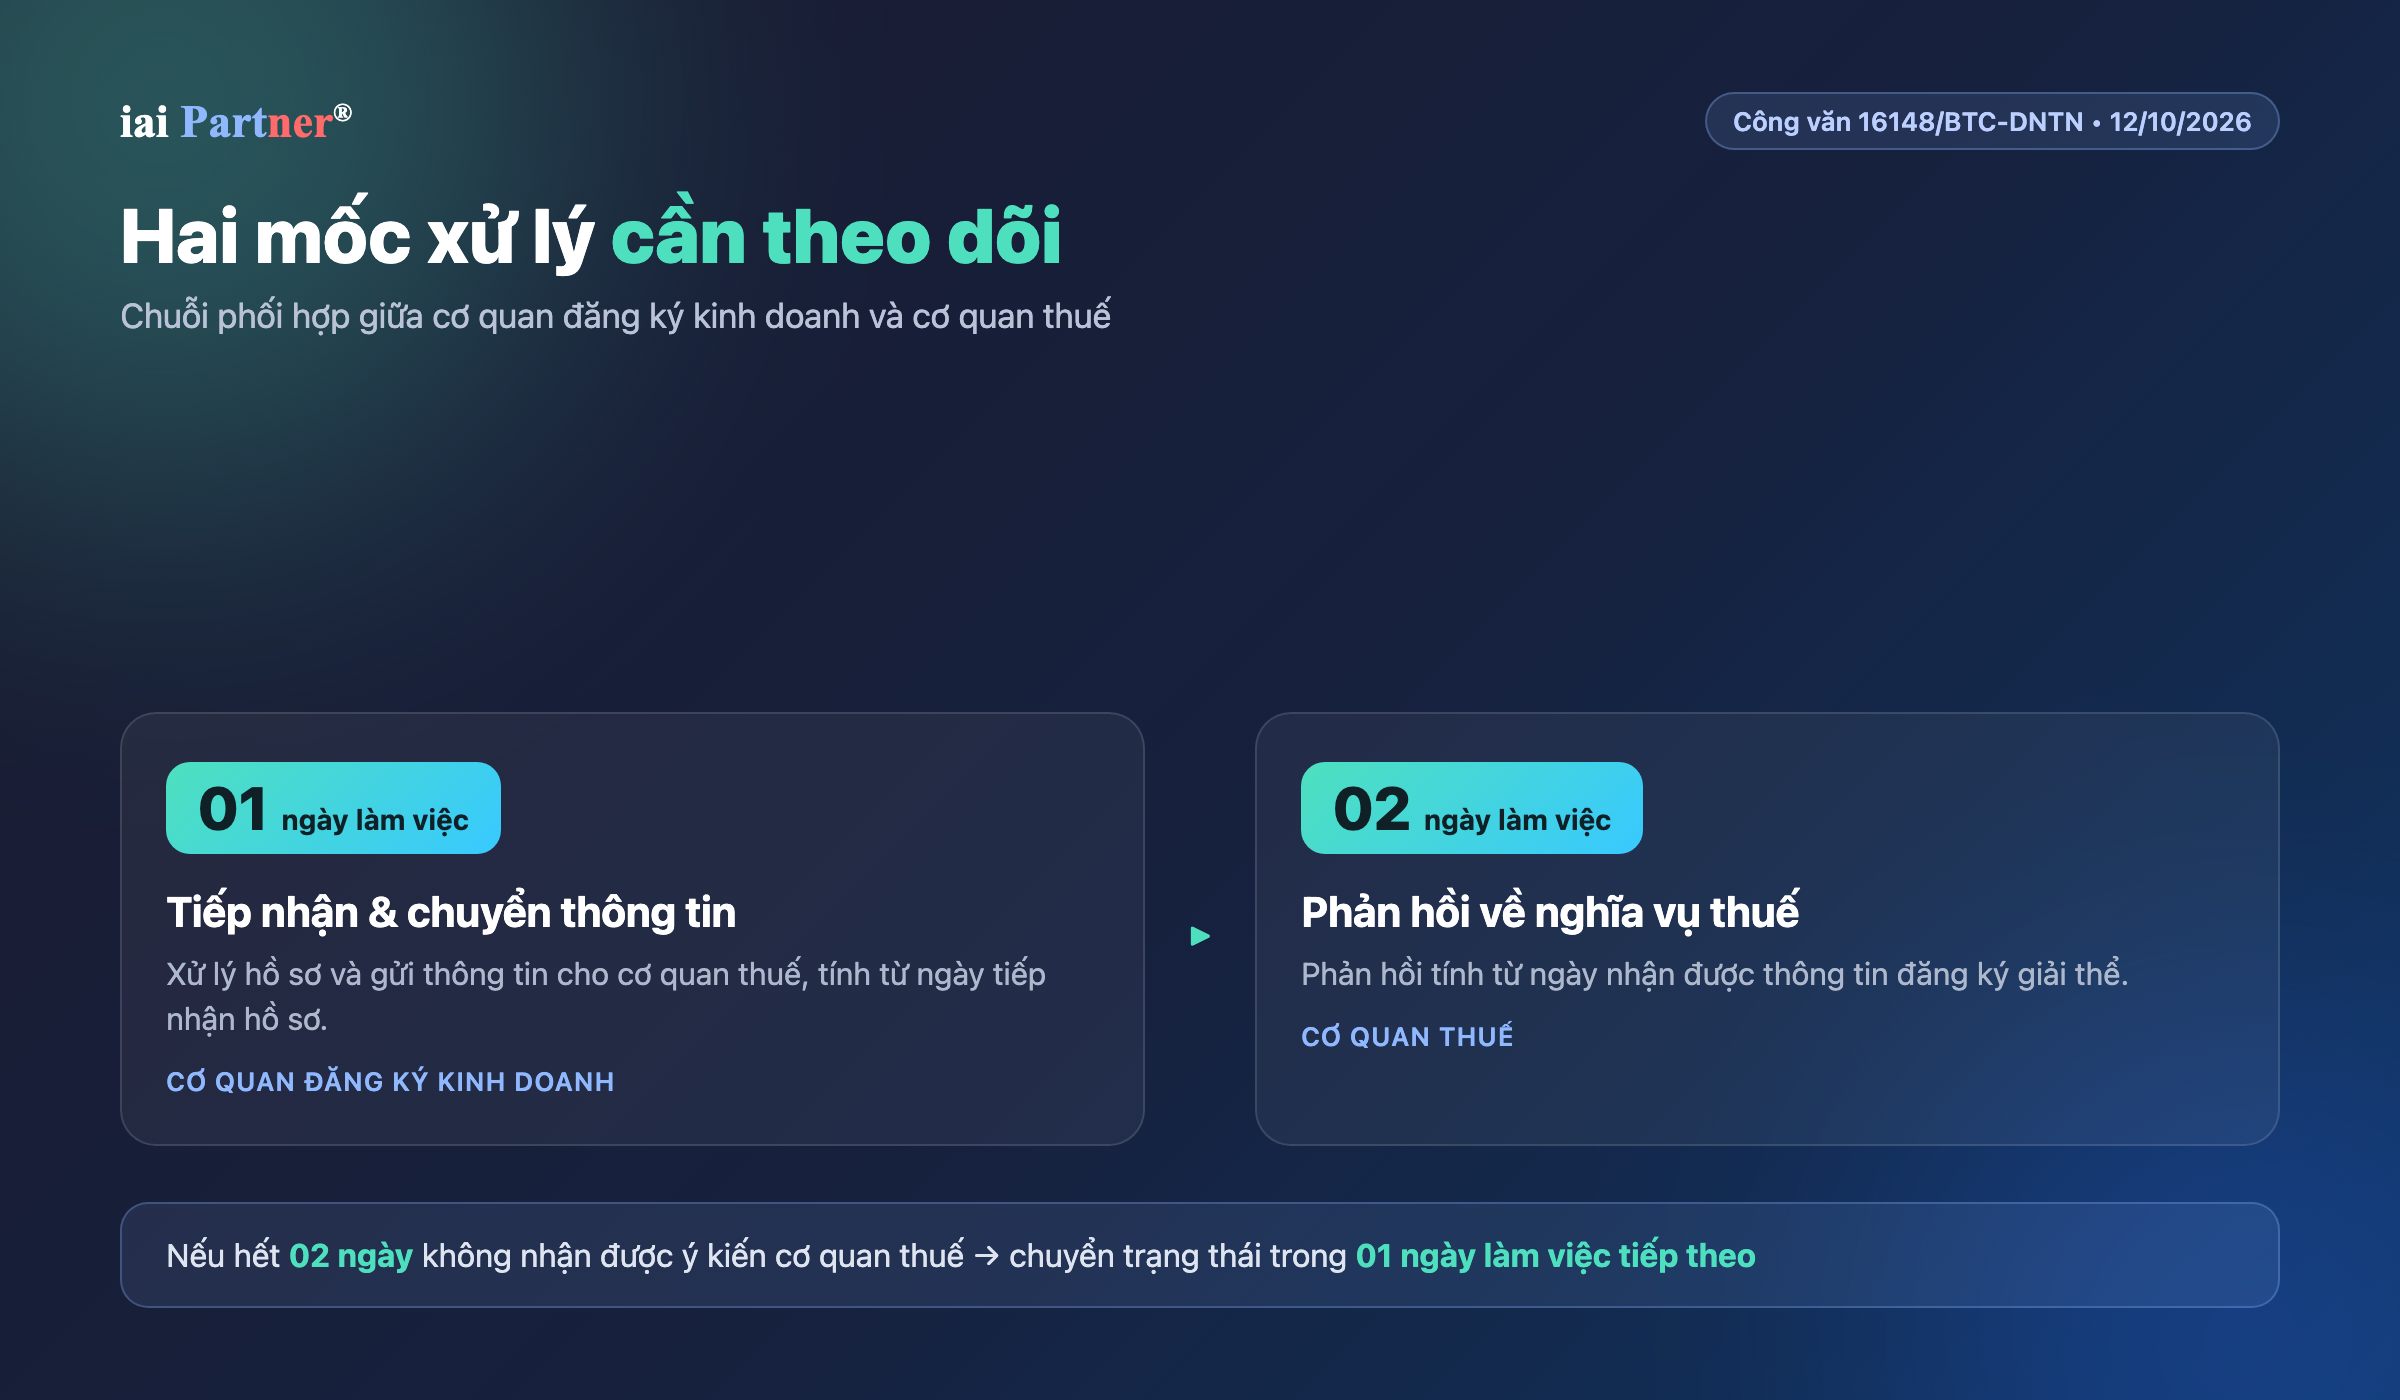
- 180 ngày: Mốc 180 ngày chỉ dẫn đến chuyển trạng thái khi đồng thời đáp ứng các điều kiện đi kèm.
- 2 điều kiện: Doanh nghiệp phải thanh toán hết nợ, nghĩa vụ tài sản và không trong quá trình giải quyết tranh chấp tại Tòa án hoặc Trọng tài.
- Không xóa thuế: Thời hạn xử lý không tự động xóa nghĩa vụ thuế; doanh nghiệp vẫn phải theo dõi và hoàn tất các nghĩa vụ còn tồn.
Ngày 12/10/2026, Bộ Tài chính ban hành Công văn 16148/BTC-DNTN về việc đẩy nhanh tiến độ xử lý thủ tục giải thể doanh nghiệp. Điểm đáng chú ý là cơ quan đăng ký kinh doanh và cơ quan thuế được yêu cầu phối hợp theo các mốc xử lý rõ hơn, qua đó giúp doanh nghiệp dễ theo dõi tiến độ hồ sơ hơn.
Tuy nhiên, thời hạn xử lý ngắn hơn không có nghĩa doanh nghiệp được bỏ qua điều kiện giải thể hoặc nghĩa vụ thuế. Đặc biệt, mốc 180 ngày là cơ chế chuyển trạng thái có điều kiện, không phải quy định tự động chấm dứt mã số thuế hay xóa nghĩa vụ thuế chỉ vì đã đủ ngày.
Điều kiện để doanh nghiệp được giải thể
Theo tài liệu nguồn, điều kiện giải thể được đặt trên hai nền tảng. Thứ nhất, doanh nghiệp phải thanh toán hết các khoản nợ và nghĩa vụ tài sản khác. Thứ hai, doanh nghiệp không được đang trong quá trình giải quyết tranh chấp tại Tòa án hoặc Trọng tài. Đây là những điều kiện cần kiểm tra trước khi doanh nghiệp chỉ tập trung vào câu chuyện thời hạn xử lý hồ sơ.
⚠️ Thời hạn nhanh không thay thế điều kiện giải thể
Công văn tập trung vào tiến độ phối hợp giữa cơ quan đăng ký kinh doanh và cơ quan thuế. Doanh nghiệp vẫn phải bảo đảm hoàn tất nghĩa vụ tài chính và không có tranh chấp đang được giải quyết theo căn cứ được nêu trong tài liệu.
Mốc 01 và 02 ngày làm việc trong quy trình xử lý
Sau khi doanh nghiệp nộp hồ sơ đăng ký giải thể, cơ quan đăng ký kinh doanh thực hiện xử lý hồ sơ và gửi thông tin cho cơ quan thuế trong 01 ngày làm việc kể từ ngày tiếp nhận. Sau đó, cơ quan thuế có 02 ngày làm việc kể từ ngày nhận được thông tin đăng ký giải thể để phản hồi về nghĩa vụ thuế. Hai mốc này tạo thành chuỗi phối hợp ngắn và rõ hơn giữa hai cơ quan.
Chuỗi xử lý giữa hai cơ quan
| Bước | Thời hạn | Nội dung |
|---|---|---|
| Cơ quan đăng ký kinh doanh | 01 ngày làm việc | Xử lý hồ sơ và gửi thông tin cho cơ quan thuế |
| Cơ quan thuế | 02 ngày làm việc | Phản hồi về nghĩa vụ thuế |
Khi nào doanh nghiệp được chuyển sang trạng thái “Đã giải thể”?
Tài liệu nêu hai tình huống. Nếu cơ quan thuế xác nhận doanh nghiệp đã hoàn thành nghĩa vụ, cơ quan đăng ký kinh doanh chuyển trạng thái trong 01 ngày làm việc kể từ ngày nhận được xác nhận. Nếu hết 02 ngày làm việc kể từ khi gửi thông tin mà không nhận được ý kiến của cơ quan thuế, việc chuyển trạng thái được thực hiện trong 01 ngày làm việc tiếp theo theo cơ chế được nêu trong tài liệu.
02 + 01 ngày
Trường hợp không nhận được ý kiến của cơ quan thuế
Hết 02 ngày làm việc từ khi gửi thông tin, chuyển trạng thái trong 01 ngày làm việc tiếp theo.
ℹ️ Trạng thái hệ thống phải đi cùng hồ sơ thực tế
Doanh nghiệp nên kiểm tra cả trạng thái trên hệ thống và kết quả xử lý liên quan đến nghĩa vụ thuế. Việc thấy trạng thái thay đổi không nên được hiểu rộng hơn nội dung mà cơ quan có thẩm quyền đã xác nhận.
Mốc 180 ngày là cơ chế có điều kiện, không phải “tự động giải thể”
Mốc 180 ngày được tính từ ngày cơ quan đăng ký kinh doanh nhận nghị quyết, quyết định giải thể hoặc từ ngày cơ quan này thông báo doanh nghiệp đang làm thủ tục giải thể, tùy trường hợp. Nhưng chỉ hết thời gian là chưa đủ. Tài liệu yêu cầu đồng thời không nhận hồ sơ giải thể và hồ sơ chấm dứt hoạt động của đơn vị phụ thuộc, đồng thời không có văn bản phản đối từ cơ quan thuế hoặc tổ chức, cá nhân liên quan.
180 ngày
Mốc chuyển trạng thái có điều kiện
Không phải thời hạn tự động đóng mã số thuế hoặc xóa nghĩa vụ thuế.
| Điều kiện | Yêu cầu theo tài liệu |
|---|---|
| Hồ sơ giải thể | Không nhận hồ sơ giải thể trong trường hợp áp dụng cơ chế 180 ngày |
| Đơn vị phụ thuộc | Không nhận hồ sơ chấm dứt hoạt động đơn vị phụ thuộc |
| Ý kiến phản đối | Không có văn bản phản đối của cơ quan thuế hoặc tổ chức, cá nhân liên quan |
Kết quả xử lý và điều doanh nghiệp cần lưu ý
Theo tài liệu, khi đủ điều kiện, doanh nghiệp được chuyển sang trạng thái “Đã giải thể”, còn đơn vị phụ thuộc được chuyển sang trạng thái “Đã chấm dứt hoạt động”. Việc chuyển trạng thái được thực hiện trong 01 ngày làm việc sau khi hết hạn đối với cơ chế được nêu. Điểm cần giữ rất rõ là trạng thái pháp lý trên hệ thống không đồng nghĩa với việc mọi nghĩa vụ thuế được tự động xóa bỏ.
⚠️ Hệ thống lỗi không phải lý do để bỏ thời hạn
Tài liệu nêu rằng khi hệ thống gặp lỗi, hai cơ quan phải chủ động phối hợp để bảo đảm thời hạn phản hồi và xử lý. Đây là điểm doanh nghiệp nên lưu lại khi hồ sơ đã được tiếp nhận nhưng trạng thái chưa cập nhật theo tiến độ.
Quý doanh nghiệp nên lưu một timeline gồm ngày nộp hồ sơ, ngày cơ quan đăng ký kinh doanh gửi thông tin sang thuế, ngày nhận phản hồi thuế và ngày trạng thái được cập nhật. Khi có đủ chuỗi thời gian này, doanh nghiệp dễ xác định hồ sơ đang nằm ở khâu nào hơn, thay vì phải lần lại từng email, tin nhắn hoặc cuộc gọi như một trò săn kho báu hành chính không ai đăng ký tham gia.
Dịch vụ liên quan tại IAI Partner
Câu hỏi thường gặp
Cơ quan đăng ký kinh doanh có bao lâu để gửi thông tin cho cơ quan thuế?
Theo tài liệu, thời hạn là 01 ngày làm việc kể từ ngày tiếp nhận hồ sơ đăng ký giải thể.
Mốc 180 ngày có đồng nghĩa doanh nghiệp tự động hết nghĩa vụ thuế không?
Không. Tài liệu nhấn mạnh mốc 180 ngày là cơ chế chuyển trạng thái có điều kiện và không tự động xóa nghĩa vụ thuế.
Nếu hệ thống gặp lỗi thì thời hạn xử lý có bị bỏ qua không?
Theo tài liệu, không. Hai cơ quan phải chủ động phối hợp để bảo đảm thời hạn phản hồi và xử lý khi hệ thống gặp lỗi.
Khuyến nghị từ IAI Partner
Kính gửi Quý doanh nghiệp,
Công văn 16148/BTC-DNTN giúp làm rõ hơn nhịp xử lý giữa cơ quan đăng ký kinh doanh và cơ quan thuế. Quý doanh nghiệp nên tận dụng các mốc thời gian này để chủ động theo dõi, thay vì chỉ chờ trạng thái trên hệ thống thay đổi.
Đặc biệt, mốc 180 ngày cần được hiểu đúng là cơ chế có điều kiện. Trước khi dựa vào mốc này, doanh nghiệp nên kiểm tra đầy đủ hồ sơ, ý kiến của cơ quan thuế và các tổ chức, cá nhân liên quan, đồng thời tiếp tục theo dõi nghĩa vụ thuế còn tồn.
IAI Partner khuyến nghị doanh nghiệp lưu lại toàn bộ timeline xử lý, từ ngày nộp hồ sơ đến ngày nhận phản hồi và ngày trạng thái được cập nhật. Cách quản lý này giúp việc trao đổi với cơ quan xử lý rõ ràng hơn và giảm rủi ro hiểu nhầm một trạng thái hệ thống thành việc đã hoàn tất toàn bộ nghĩa vụ.
Trân trọng,
iai Partner®
Nguồn tham khảo
- Công văn 16148/BTC-DNTN ngày 12/10/2026 — Nguồn chính của bài viết về việc đẩy nhanh tiến độ xử lý thủ tục giải thể doanh nghiệp.
- Báo Chính phủ – Yêu cầu rút ngắn tối đa thời gian thực hiện thủ tục giải thể doanh nghiệp — Nguồn đối chiếu chính thức về các mốc xử lý và cơ chế phối hợp.
- Nghị định 168/2025/NĐ-CP — Tài liệu nguồn dẫn khoản 6 Điều 64 và khoản 3 Điều 65 cho cơ chế chuyển trạng thái có điều kiện.
- Nghị định 296/2026/NĐ-CP — Tài liệu nguồn dẫn Điều 13 về thời hạn xử lý hồ sơ.
Nguồn: IAI-Partner.com
Cần hỗ trợ? Liên hệ IAI Partner
📞 Hotline: 033 944 7112
📧 Email: hi@iai-partner.com
🌐 Website: iai-partner.com