

📌 Những điểm chính cần nhớ
- Ba cửa hoàn tất: Giải thể cần đồng thời hoàn tất pháp lý, thuế và nghĩa vụ với đơn vị liên quan.
- Nhận diện trạng thái: Trạng thái 00, 03 hoặc 06 dẫn tới hướng xử lý khác nhau và không nên dùng chung một quy trình.
- Đúng luồng thủ tục: Luồng liên thông và luồng đăng ký thuế trực tiếp dùng cơ quan nộp, biểu mẫu và kết quả theo dõi khác nhau.
- Bốn nhóm nghĩa vụ: Kê khai, hóa đơn, tiền thuế và nghĩa vụ liên quan đều phải được rà soát trước khi chốt hồ sơ.
- Trạng thái 06: Doanh nghiệp không hoạt động tại địa chỉ đăng ký phải chọn chấm dứt hoặc khôi phục mã số thuế theo điều kiện thực tế.
Giải thể doanh nghiệp không chỉ là nộp hồ sơ tại cơ quan đăng ký kinh doanh. Theo tài liệu hướng dẫn của IAI Partner, doanh nghiệp chỉ thực sự hoàn tất khi đồng thời đi qua ba “cửa” gồm pháp lý, thuế và các đơn vị liên quan.
Điểm dễ gây kéo dài hồ sơ là doanh nghiệp xử lý từng phần rời rạc, trong khi trạng thái pháp lý, trạng thái mã số thuế và thông báo của cơ quan thuế phải được kiểm tra đồng thời. Với trường hợp ngừng hoạt động tại địa chỉ đăng ký, doanh nghiệp còn phải lựa chọn rõ giữa giải thể hoặc khôi phục mã số thuế.
Giải thể doanh nghiệp phải đi qua ba “cửa”
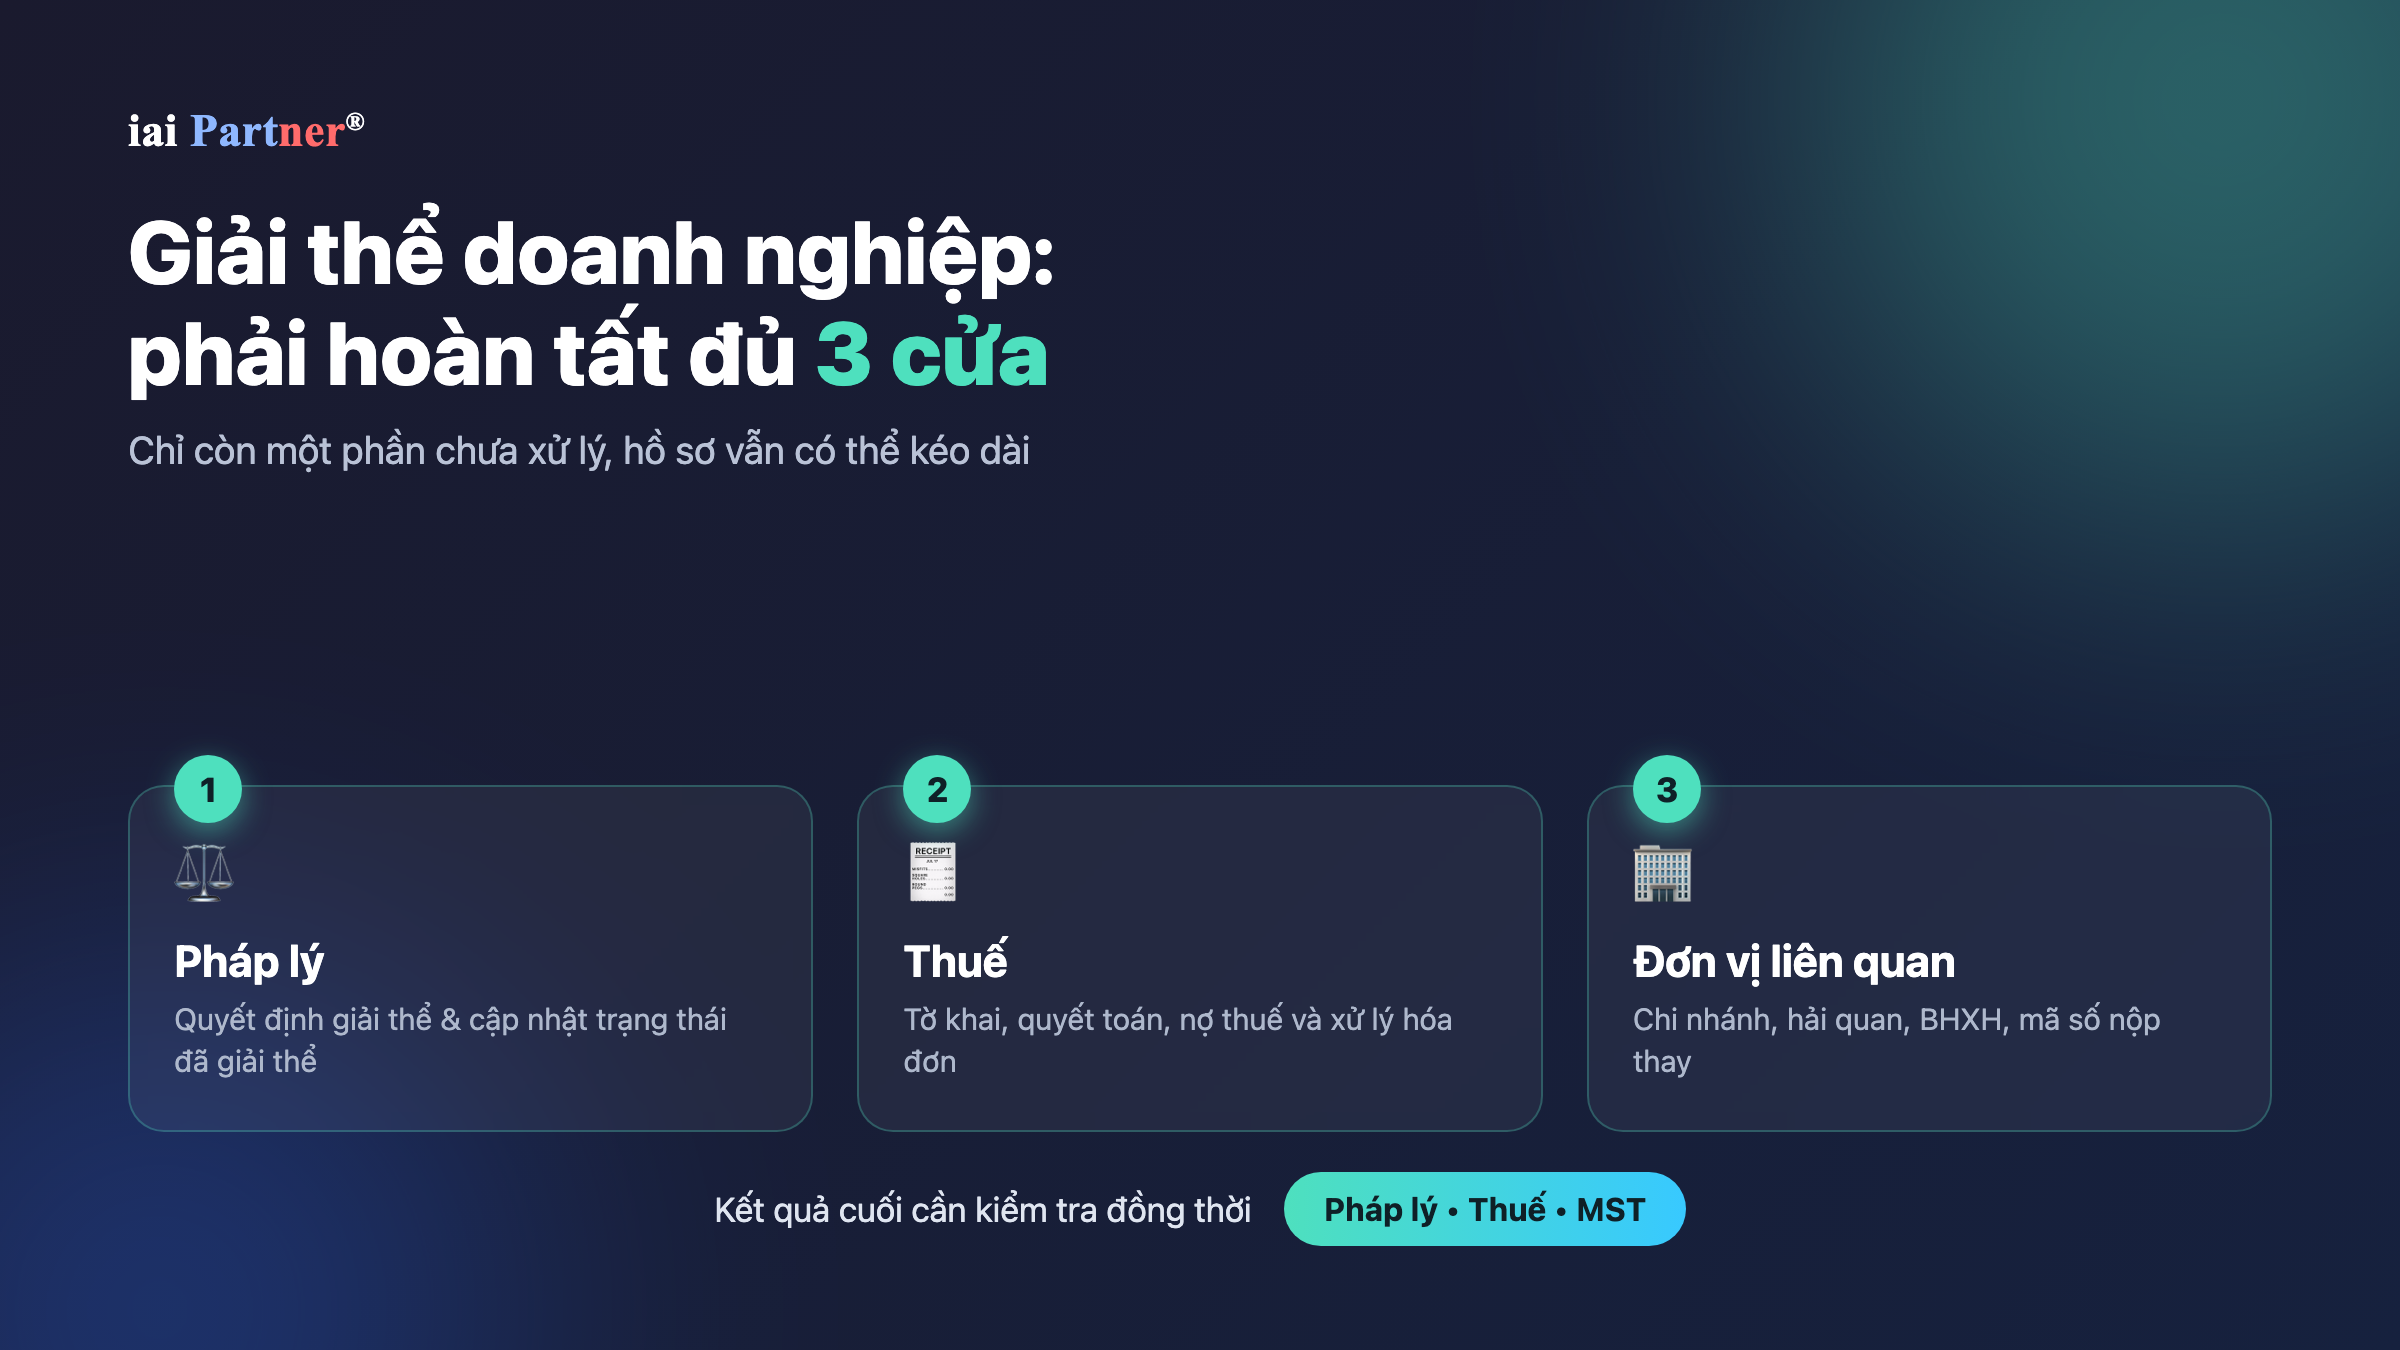
Cửa thứ nhất là pháp lý, gồm quyết định giải thể và việc cập nhật trạng thái doanh nghiệp đã giải thể. Cửa thứ hai là thuế, nơi doanh nghiệp phải hoàn thành tờ khai, quyết toán, nợ thuế và xử lý hóa đơn. Cửa thứ ba là các nghĩa vụ liên quan như chi nhánh, hải quan, BHXH hoặc mã số nộp thay. Chỉ cần còn một phần chưa xử lý, hồ sơ có thể tiếp tục kéo dài dù một cơ quan đã ghi nhận bước trước đó.
3 cửa
Pháp lý • Thuế • Đơn vị liên quan
Kết quả cuối cần kiểm tra đồng thời trạng thái pháp lý, trạng thái mã số thuế và thông báo của cơ quan thuế.
Nhận diện đúng trạng thái mã số thuế trước khi xử lý
Tài liệu phân biệt ba trạng thái thường gặp. Trạng thái 00 là đang hoạt động và có thể khởi động thủ tục giải thể. Trạng thái 03 cho biết doanh nghiệp đang làm thủ tục nhưng chưa hoàn thành chấm dứt hiệu lực mã số thuế. Trạng thái 06 là không hoạt động tại địa chỉ đăng ký và cần xử lý ngay theo hướng giải thể hoặc khôi phục. Đích cuối của luồng chấm dứt là trạng thái 01, tức đã ngừng hoạt động và hoàn thành thủ tục chấm dứt hiệu lực mã số thuế.
⚠️ Sai trạng thái, sai cả hướng xử lý
Quý doanh nghiệp nên kiểm tra trạng thái thực tế trước khi chuẩn bị biểu mẫu. Việc dùng hồ sơ chấm dứt cho trường hợp cần khôi phục, hoặc ngược lại, có thể làm phát sinh vòng xử lý không cần thiết.
Hai luồng thủ tục quyết định nơi nộp và kết quả phải theo dõi
Luồng thứ nhất là cơ chế liên thông đăng ký kinh doanh, áp dụng theo tài liệu cho doanh nghiệp, hợp tác xã và hộ kinh doanh. Hồ sơ giải thể thông thường bắt đầu và kết thúc tại cơ quan đăng ký kinh doanh, sau đó dữ liệu được truyền sang cơ quan thuế để xử lý phần thuế. Kết quả thuế cần theo dõi trong luồng này là 28/TB-ĐKT. Luồng thứ hai là đăng ký thuế trực tiếp, dành cho tổ chức hoặc cá nhân không qua cơ chế liên thông, với mẫu khởi đầu 24/ĐKT và kết quả cuối 18/TB-ĐKT.
So sánh hai luồng thủ tục
| Tiêu chí | Liên thông đăng ký kinh doanh | Đăng ký thuế trực tiếp |
|---|---|---|
| Nơi bắt đầu | Cơ quan đăng ký kinh doanh | Cơ quan thuế |
| Mẫu khởi đầu | Theo hồ sơ đăng ký kinh doanh | 24/ĐKT |
| Kết quả thuế | 28/TB-ĐKT | 18/TB-ĐKT |
Sai luồng thường kéo theo sai cơ quan, sai mẫu và chậm kết quả. Vì vậy, trước khi ký hoặc nộp bất kỳ biểu mẫu nào, doanh nghiệp cần xác định mình thuộc cơ chế liên thông hay đăng ký thuế trực tiếp. Đây là bước nhỏ trên giấy nhưng lại quyết định toàn bộ tuyến xử lý phía sau.
Quy trình 7 bước giải thể theo cơ chế liên thông
- Rà soát toàn bộ nghĩa vụ còn tồn trước khi ra quyết định.
- Ban hành quyết định giải thể theo hồ sơ pháp lý của doanh nghiệp.
- Theo dõi 17/TB-ĐKT để biết trạng thái đang làm thủ tục chấm dứt mã số thuế.
- Hoàn tất tờ khai, quyết toán, hóa đơn, nợ thuế và các nghĩa vụ liên quan.
- Nhận 28/TB-ĐKT khi hoàn thành nghĩa vụ thuế trong luồng liên thông.
- Nộp hồ sơ giải thể sau khi các khoản nợ đã được xử lý theo hồ sơ.
- Kiểm tra trạng thái cuối cùng đã cập nhật là đã giải thể.
⚠️ 17/TB-ĐKT chưa phải kết quả cuối
Tài liệu nhấn mạnh không dừng ở 17/TB-ĐKT. Đây chỉ là thông báo đang làm thủ tục chấm dứt mã số thuế, trong khi doanh nghiệp vẫn phải hoàn thiện các nghĩa vụ còn tồn trước khi đi đến kết quả cuối.
Bốn nhóm nghĩa vụ quyết định tốc độ hoàn tất hồ sơ
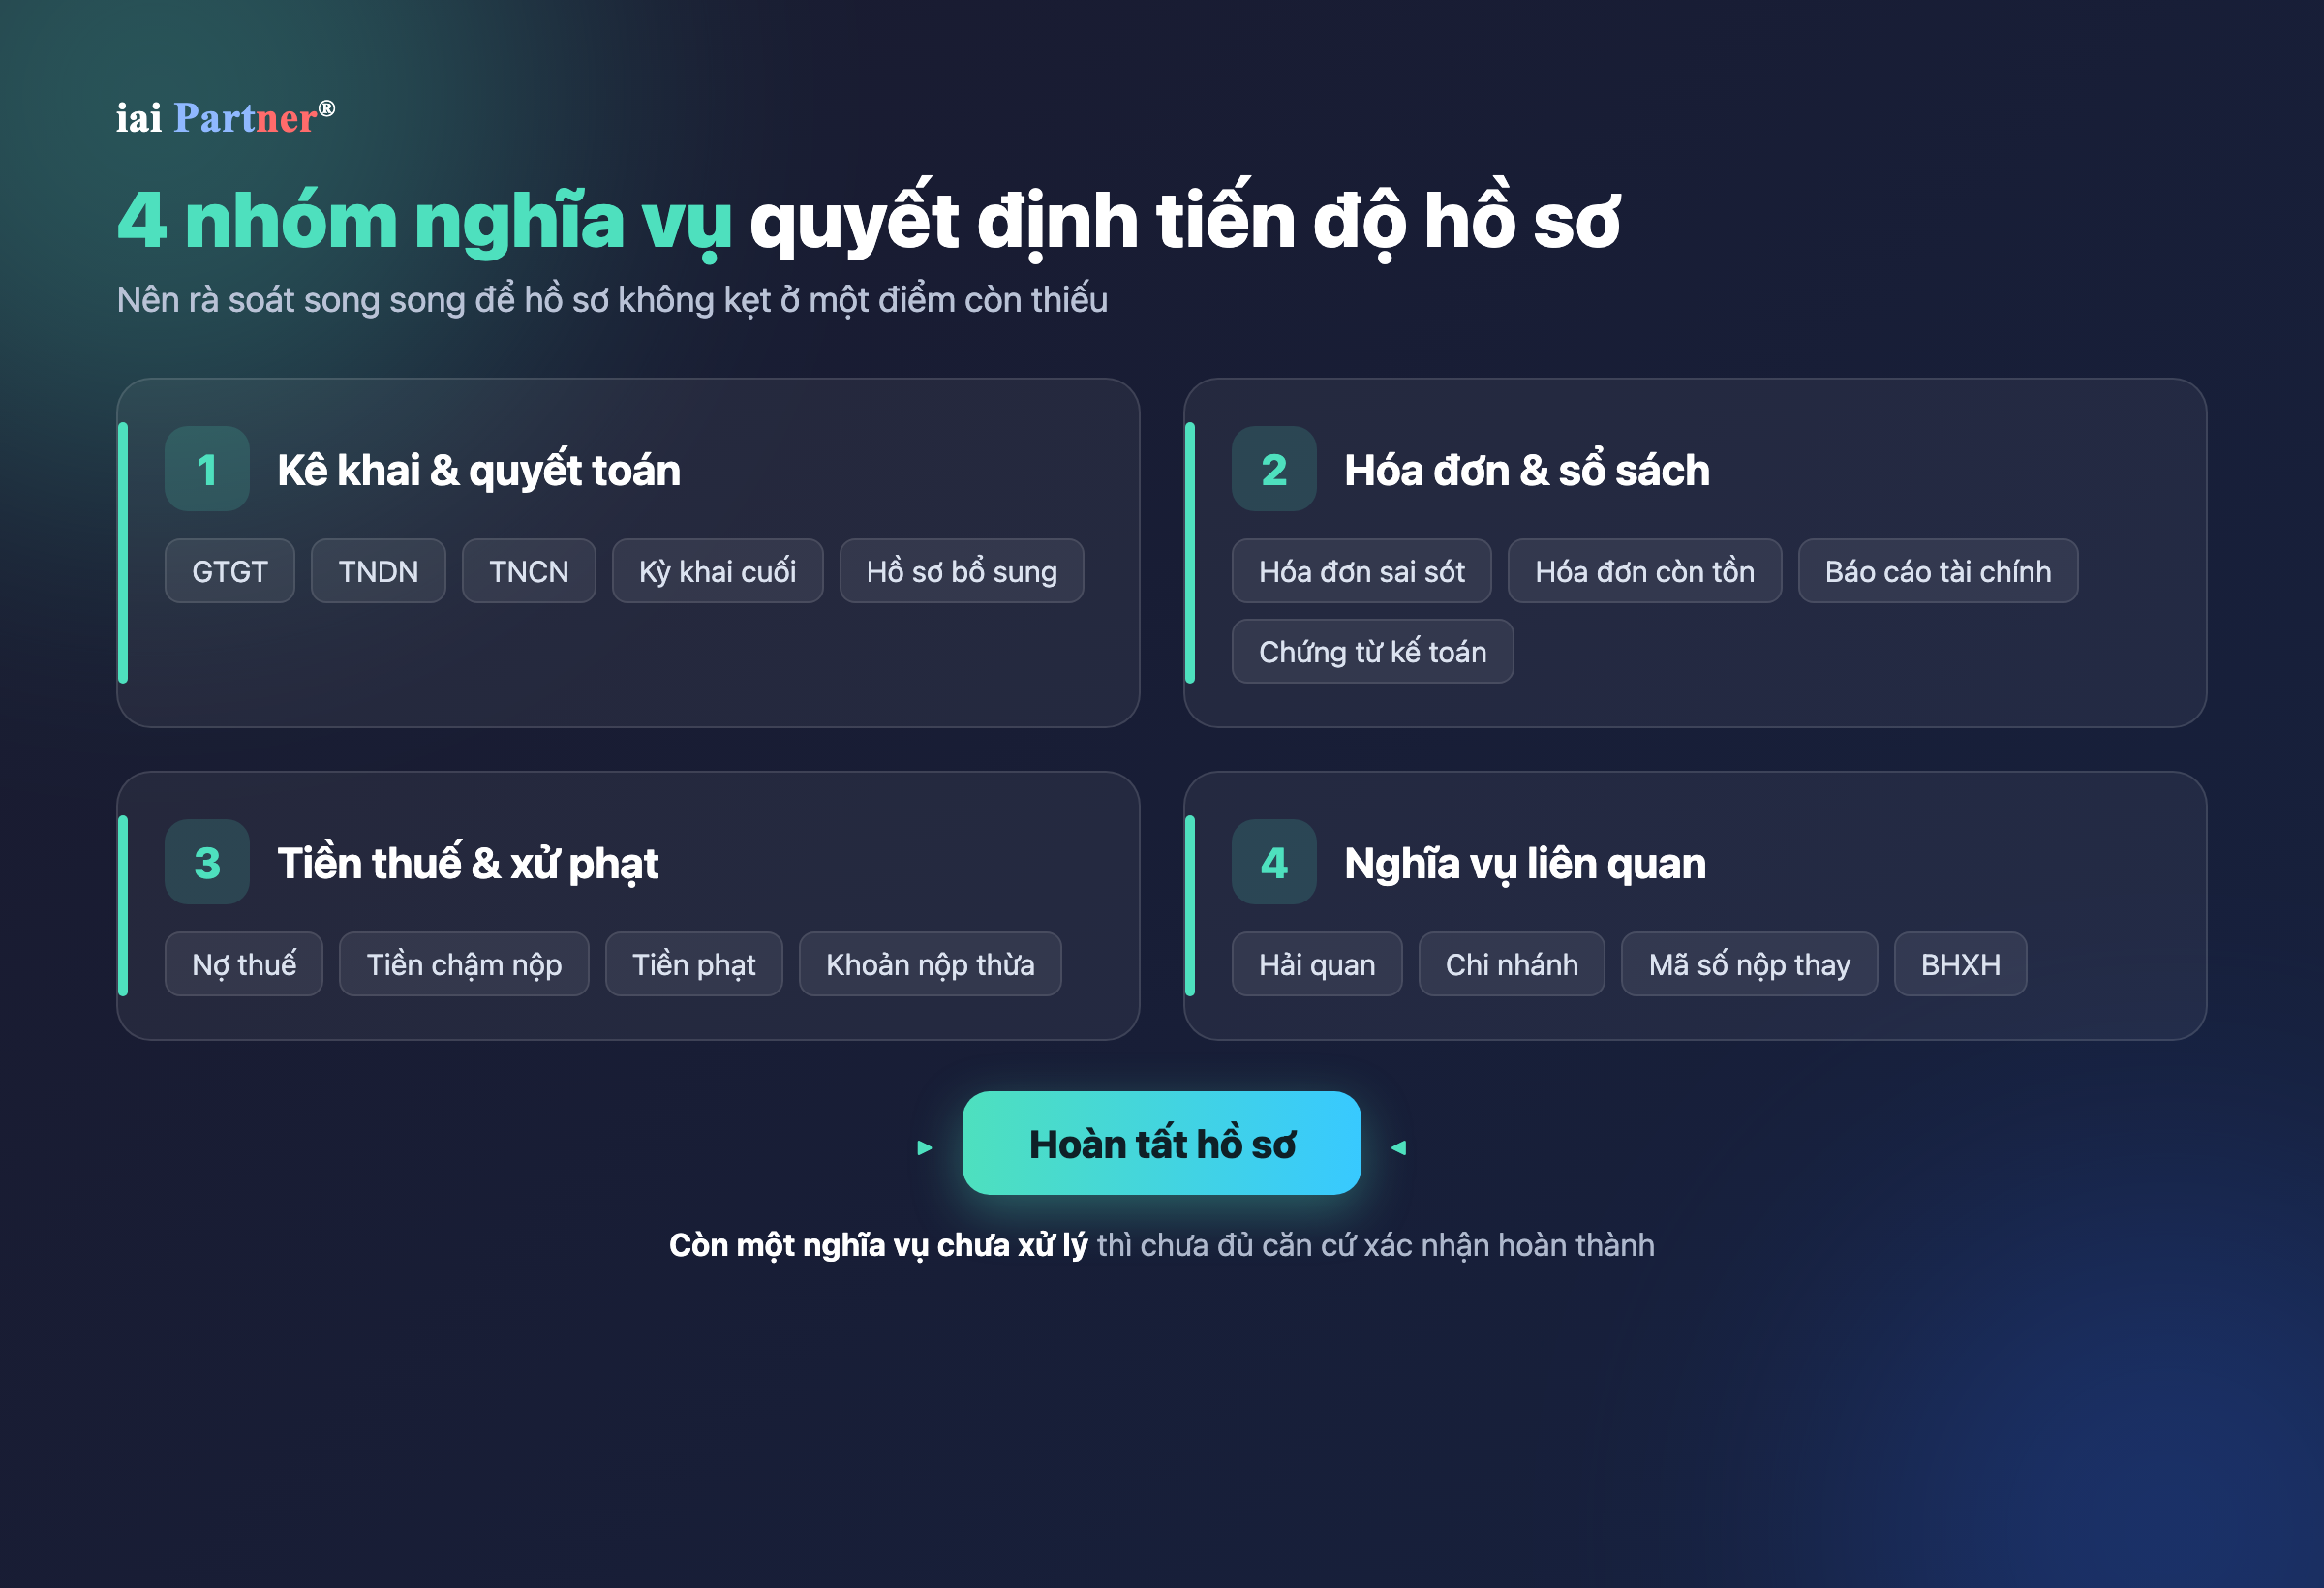
Nhóm thứ nhất là kê khai và quyết toán, gồm GTGT, TNDN, TNCN, kỳ khai cuối và hồ sơ bổ sung nếu có. Nhóm thứ hai là hóa đơn và sổ sách, gồm hóa đơn sai sót, hóa đơn còn tồn, báo cáo tài chính và chứng từ kế toán. Nhóm thứ ba là tiền thuế và xử phạt, gồm nợ thuế, tiền chậm nộp, tiền phạt và khoản nộp thừa. Nhóm cuối là nghĩa vụ liên quan như hải quan, chi nhánh, mã số nộp thay và BHXH. Còn một nghĩa vụ chưa xử lý thì chưa đủ căn cứ xác nhận hoàn thành.
Bốn mốc thời hạn không nên bỏ lỡ
| Mốc | Công việc | Lưu ý |
|---|---|---|
| 07 ngày làm việc | Gửi quyết định giải thể đến cơ quan đăng ký kinh doanh | Theo mốc thời gian nêu trong tài liệu nguồn |
| 45 ngày | Nộp hồ sơ quyết toán nếu thuộc diện | Cần xác định doanh nghiệp có thuộc diện áp dụng hay không |
| 05 ngày làm việc | Nộp hồ sơ giải thể sau khi thanh toán hết nợ | Không nên tính mốc khi nghĩa vụ nợ chưa thực sự hoàn tất |
| 10 ngày làm việc | Cơ quan thuế lập danh sách nghĩa vụ trước khi khôi phục mã số thuế | Áp dụng cho luồng khôi phục theo nội dung nguồn |
ℹ️ 17/TB-ĐKT thường được ban hành trong 02 ngày làm việc
Theo tài liệu nguồn, cơ quan thuế thường ban hành 17/TB-ĐKT trong 02 ngày làm việc kể từ khi nhận đủ hồ sơ. Đây là mốc theo dõi tiến độ, không phải dấu hiệu cho thấy toàn bộ nghĩa vụ đã hoàn tất.
Trạng thái 06: giải thể hay khôi phục mã số thuế?
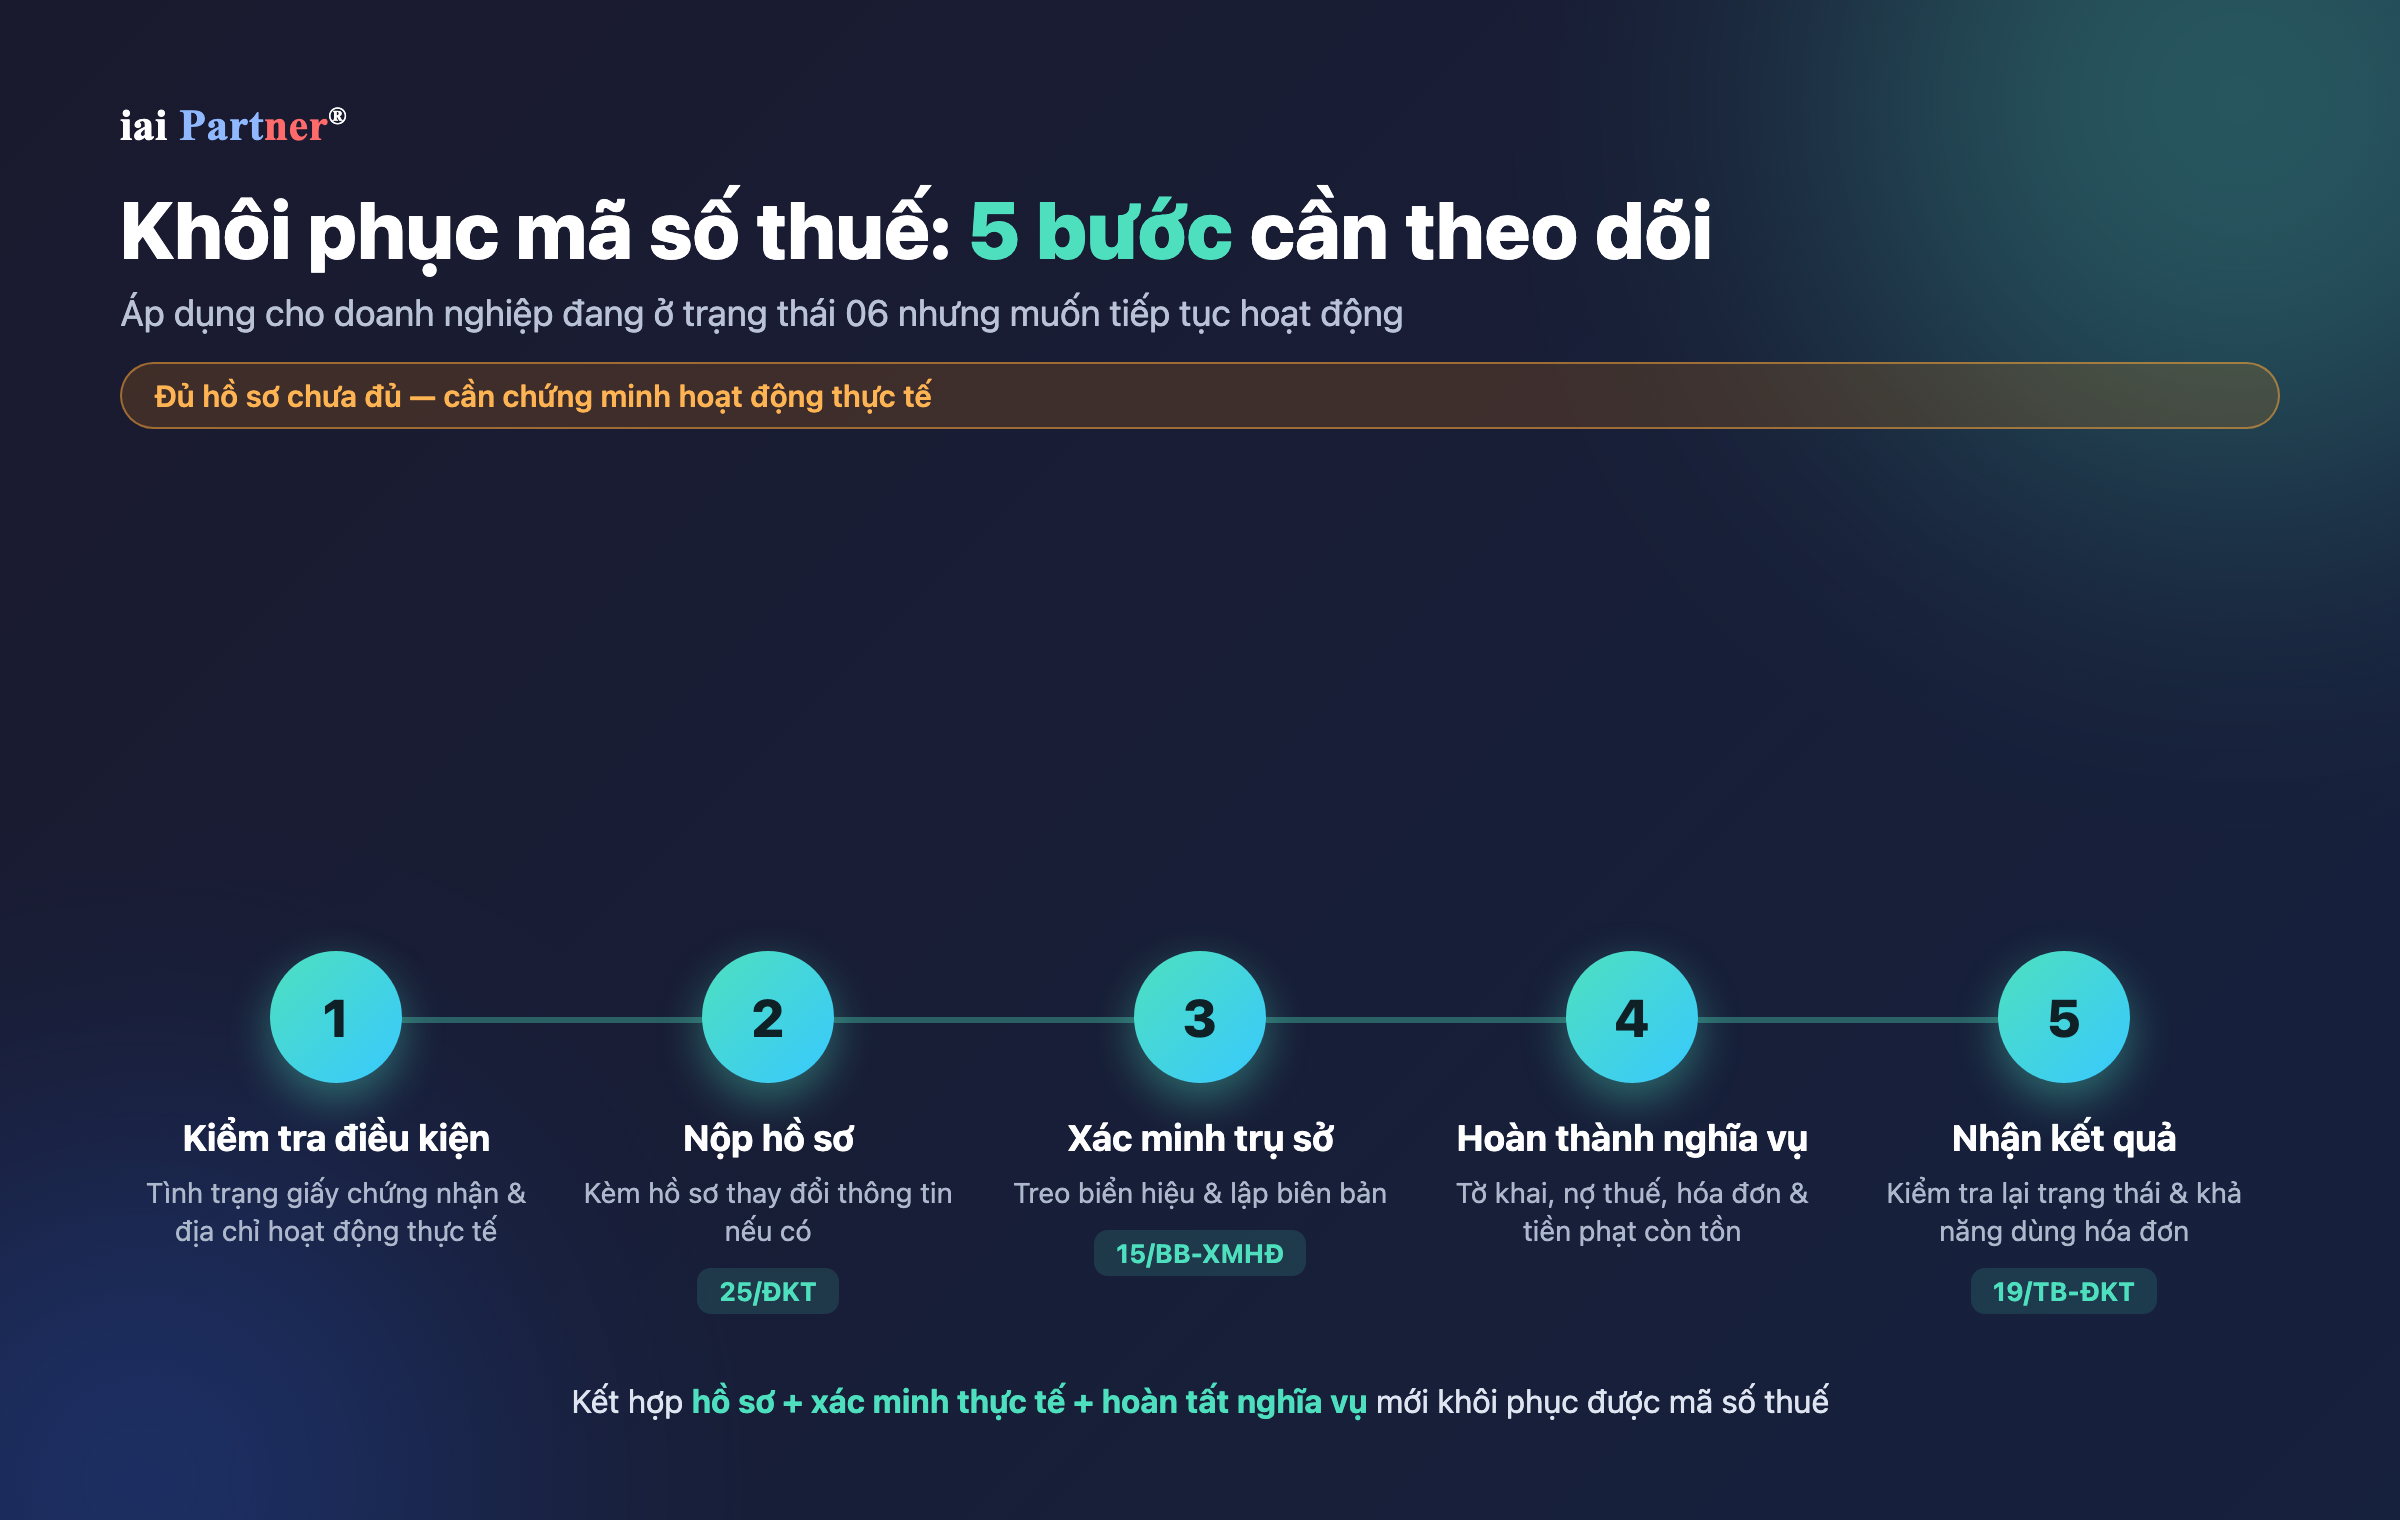
Khi doanh nghiệp bị ghi nhận không hoạt động tại địa chỉ đăng ký, tài liệu yêu cầu lựa chọn một trong hai hướng. Nếu không tiếp tục hoạt động, doanh nghiệp đi theo luồng chấm dứt, hoàn thành thuế, hóa đơn và xử phạt để nhận 28/TB-ĐKT hoặc 18/TB-ĐKT tùy luồng. Nếu tiếp tục hoạt động, doanh nghiệp nộp 25/ĐKT, thực hiện xác minh địa chỉ, hoàn thành nghĩa vụ và chờ 19/TB-ĐKT để khôi phục mã số thuế. Không xử lý kéo dài có thể tiếp tục gây hạn chế trong việc sử dụng mã số thuế và lập hóa đơn điện tử theo nội dung tài liệu.
Khôi phục mã số thuế theo quy trình 5 bước
- Kiểm tra điều kiện, gồm tình trạng giấy chứng nhận và địa chỉ hoạt động thực tế.
- Nộp 25/ĐKT, kèm hồ sơ thay đổi thông tin nếu có.
- Thực hiện xác minh trụ sở, treo biển hiệu và lập 15/BB-XMHĐ theo hồ sơ.
- Hoàn thành tờ khai, nợ thuế, hóa đơn và tiền phạt còn tồn.
- Nhận 19/TB-ĐKT, sau đó kiểm tra lại trạng thái mã số thuế và khả năng sử dụng hóa đơn.
⚠️ Đủ hồ sơ chưa đủ
Tài liệu nhấn mạnh doanh nghiệp còn phải chứng minh hoạt động thực tế và hoàn tất toàn bộ nghĩa vụ. Vì vậy, hồ sơ khôi phục không nên được chuẩn bị như một bộ biểu mẫu thuần túy.
Checklist trước khi nộp hồ sơ
- Xác định đúng trạng thái mã số thuế và đúng luồng thủ tục.
- Rà soát chi nhánh, văn phòng đại diện và địa điểm kinh doanh.
- Hoàn thiện tờ khai, kỳ khai cuối, báo cáo tài chính, sổ sách và chứng từ giải trình.
- Xử lý hóa đơn sai sót, hóa đơn còn tồn và đối chiếu nợ thuế.
- Đối chiếu tiền chậm nộp, tiền phạt, hải quan, BHXH và mã số nộp thay.
- Lưu đủ thông báo, biên bản và kết quả cuối để chứng minh hồ sơ đã hoàn tất.
Nguyên tắc vận hành nên giữ rất rõ: đúng hồ sơ • đúng cơ quan • đúng thời hạn. Ba điểm này giúp giảm việc nộp lại, truy tìm chứng từ hoặc chờ xử lý do sai tuyến. Sau mỗi bước, doanh nghiệp nên lưu kết quả nhận được và đối chiếu với trạng thái trên hệ thống. Cách làm có vẻ tỉ mỉ hơi phiền, nhưng vẫn dễ chịu hơn nhiều so với một hồ sơ giải thể lang thang qua nhiều tháng vì thiếu đúng một giấy tờ.
Dịch vụ liên quan tại IAI Partner
Câu hỏi thường gặp
Giải thể doanh nghiệp có phải chỉ cần đóng hồ sơ đăng ký kinh doanh?
Không. Theo tài liệu nguồn, doanh nghiệp cần đồng thời hoàn tất pháp lý, thuế và nghĩa vụ với các đơn vị liên quan, đồng thời kiểm tra trạng thái cuối cùng.
Nhận 17/TB-ĐKT có nghĩa là đã chấm dứt mã số thuế chưa?
Chưa. 17/TB-ĐKT chỉ thể hiện người nộp thuế đang làm thủ tục chấm dứt hiệu lực mã số thuế. Doanh nghiệp vẫn phải hoàn tất các nghĩa vụ còn tồn và theo dõi kết quả cuối.
Doanh nghiệp trạng thái 06 có thể khôi phục mã số thuế không?
Theo tài liệu, nếu doanh nghiệp tiếp tục hoạt động thì có thể đi theo luồng khôi phục bằng 25/ĐKT, xác minh trụ sở, hoàn thành nghĩa vụ và nhận 19/TB-ĐKT khi đủ điều kiện.
Khuyến nghị từ IAI Partner
Kính gửi Quý doanh nghiệp,
Trước khi bắt đầu giải thể doanh nghiệp, nên dành một vòng rà soát để xác định trạng thái mã số thuế, luồng thủ tục và toàn bộ nghĩa vụ còn mở. Việc này giúp doanh nghiệp biết chính xác phải nộp ở đâu, dùng biểu mẫu nào và kết quả nào cần theo dõi.
Nếu doanh nghiệp đang ở trạng thái 06 nhưng vẫn muốn tiếp tục hoạt động, hồ sơ khôi phục cần đi cùng bằng chứng về địa chỉ và hoạt động thực tế, không chỉ dừng ở việc nộp biểu mẫu. Các nghĩa vụ về tờ khai, thuế, hóa đơn và xử phạt cũng cần được hoàn tất theo hồ sơ thực tế.
IAI Partner khuyến nghị lưu đầy đủ thông báo, biên bản và kết quả cuối của từng bước. Mục tiêu không chỉ là nộp xong hồ sơ, mà là có đủ bằng chứng để xác nhận doanh nghiệp đã hoàn tất đúng quy trình và đúng trạng thái.
Trân trọng,
iai Partner®
Nguồn tham khảo
- Cục Thuế – Bộ Tài chính — Nguồn thủ tục hành chính và hướng dẫn về chấm dứt, khôi phục hiệu lực mã số thuế.
- Thông tư 90/2026/TT-BTC — Nguồn hiện hành về đăng ký thuế, có hiệu lực từ 01/7/2026; dùng để đối chiếu biểu mẫu 24/ĐKT, 25/ĐKT và các thông báo liên quan.
- Tài liệu hướng dẫn IAI Partner — Nguồn trực tiếp của bài viết, tổng hợp quy trình giải thể doanh nghiệp, các trạng thái mã số thuế, thời hạn và checklist vận hành.
Nguồn: IAI-Partner.com
Cần hỗ trợ? Liên hệ IAI Partner
📞 Hotline: 033 944 7112
📧 Email: hi@iai-partner.com
🌐 Website: iai-partner.com