

Xác định bản chất voucher là bước đầu tiên trước khi quyết định thời điểm phát hành hóa đơn. Tên gọi “phiếu quà tặng” không tự động cho biết giao dịch đã hoàn thành hay chưa. Quý doanh nghiệp phải xem người giữ voucher đang nhận hàng hóa, dịch vụ cụ thể, quyền thanh toán đa mục đích hay khoản bảo đảm hợp đồng.
Từ ngày 01/07/2026, Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC là căn cứ trọng tâm trong tài liệu nguồn. Nghị định quy định nguyên tắc và thời điểm lập hóa đơn, còn Thông tư hướng dẫn cơ chế thực hiện. Phân loại sai có thể dẫn đến lập hóa đơn sớm, lập trùng hoặc thiếu hồ sơ giải trình.
📌 Những điểm chính cần nhớ
- Xác định bản chất trước — tên gọi “voucher”, “thẻ quà tặng” không cho biết giao dịch đã hoàn thành hay chưa.
- Bốn nhóm — hàng hóa cụ thể, dịch vụ cụ thể, thẻ đa mục đích và khoản đặt cọc, mỗi nhóm có thời điểm lập hóa đơn khác nhau.
- Căn cứ — từ 01/07/2026 áp dụng Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC.
- Thông tư 91 — hướng dẫn ủy nhiệm và xử lý hóa đơn, nhưng không phân loại voucher thay doanh nghiệp.
- Rủi ro — phân loại sai dẫn đến lập hóa đơn sớm, lập trùng, bỏ sót doanh thu hoặc thiếu hồ sơ chi phí.
Không xác định thời điểm hóa đơn chỉ bằng tên gọi voucher
Doanh nghiệp thường gọi chung nhiều chương trình là voucher, thẻ quà tặng hoặc phiếu mua hàng. Tuy nhiên, mỗi chương trình có thể trao cho người giữ một quyền hoàn toàn khác nhau. Có voucher gắn sẵn với hàng hóa, có voucher xác định dịch vụ và có thẻ dùng cho nhiều lựa chọn. Một số khoản thu còn có thể mang bản chất đặt cọc nhằm bảo đảm thực hiện hợp đồng.
Theo tài liệu nguồn, nguyên tắc an toàn là chứng minh rõ thời điểm phát sinh bán hàng hoặc cung cấp dịch vụ thực tế. Quý doanh nghiệp cần mô tả quyền của người giữ, điều kiện sử dụng, phạm vi hàng hóa hoặc dịch vụ và luồng thanh toán. Hồ sơ càng mơ hồ, rủi ro xác định sai thời điểm hóa đơn càng lớn. Kế toán cần tham gia từ lúc thiết kế chương trình, thay vì chờ dữ liệu cuối kỳ.
Đúng bản chất giao dịch là điều kiện để lập hóa đơn đúng thời điểm và tránh ghi nhận sai doanh thu.
Bốn nhóm bản chất cần phân loại trước khi phát hành
Khung quyết định trong tài liệu chia voucher thành bốn nhóm chính dựa trên quyền mà người giữ thực sự nhận được. Việc phân loại phải hoàn thành trước khi bộ phận kinh doanh phát hành mã hoặc thu tiền. Đây không chỉ là trách nhiệm của kế toán, vì điều kiện bán hàng thường được xây dựng bởi kinh doanh và vận hành. Các bộ phận cần thống nhất một cách hiểu trước khi đưa chương trình ra thị trường.
| Nhóm giao dịch | Hướng xác định thời điểm hóa đơn |
|---|---|
| Voucher hàng hóa cụ thể | Lập hóa đơn khi chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa. |
| Voucher dịch vụ cụ thể | Nếu thu tiền trước hoặc trong khi cung cấp, lập hóa đơn tại thời điểm thu tiền. |
| Thẻ đa mục đích | Xem xét lập hóa đơn khi khách hàng thực tế sử dụng; cần quy chế và dữ liệu đối soát. |
| Khoản đặt cọc | Chỉ áp dụng ngoại lệ khi khoản thu đúng bản chất bảo đảm giao kết hoặc thực hiện hợp đồng. |
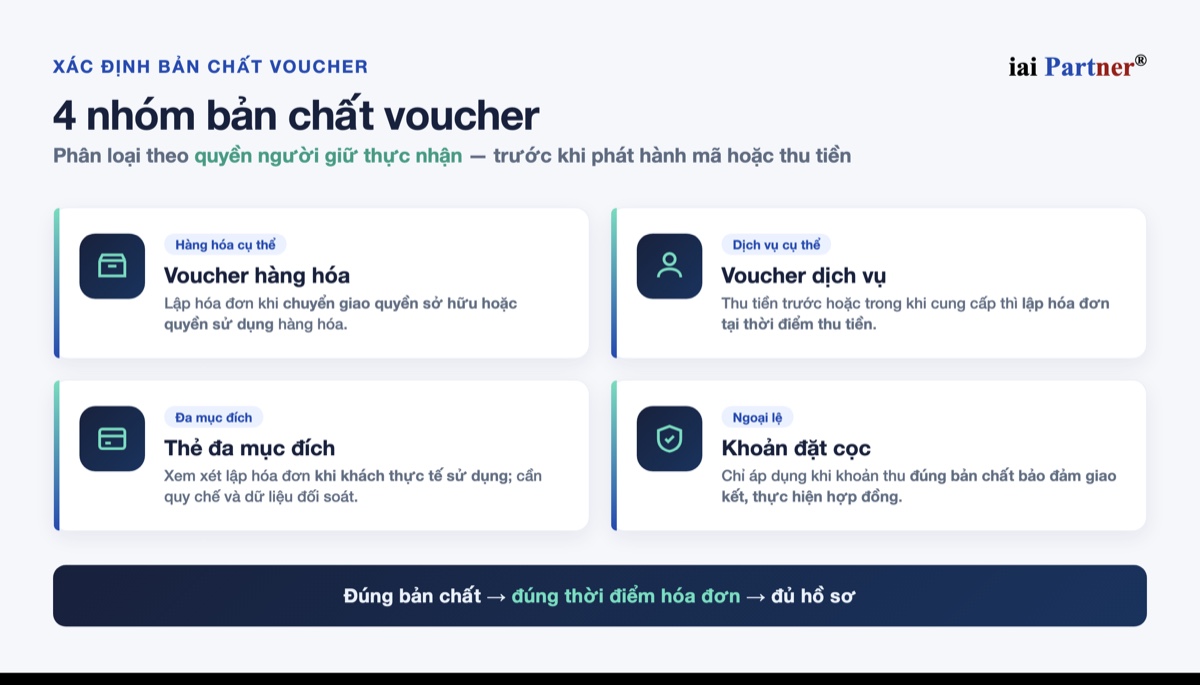
Bảng phân loại là điểm khởi đầu, không thay thế việc rà soát hợp đồng và điều kiện sử dụng cụ thể. Hai chương trình cùng mang tên voucher vẫn có thể được xử lý khác nhau nếu quyền của người giữ không giống nhau. Quý doanh nghiệp nên lưu bản mô tả sản phẩm, luồng tiền và căn cứ xác định thời điểm hóa đơn. Hồ sơ này giúp các bộ phận vận hành nhất quán và hỗ trợ giải trình khi cần.
Voucher hàng hóa và voucher dịch vụ có thời điểm hóa đơn khác nhau
Với voucher dùng tại siêu thị, cửa hàng thời trang hoặc chuỗi bán lẻ, việc bán mã chưa chắc đồng nghĩa đã giao hàng. Khi người mua mới nhận thẻ và chưa chọn hàng hóa cụ thể, doanh nghiệp cần theo dõi khoản tiền, mã voucher và điều kiện sử dụng. Hóa đơn được xem xét khi hàng hóa thực tế được giao cho người sử dụng. Nếu quyền sở hữu đã chuyển giao sớm hơn, doanh nghiệp không nên mặc định chờ ngày đổi thẻ.
Đối với voucher xác định rõ một dịch vụ, thời điểm hóa đơn chịu ảnh hưởng trực tiếp bởi thời điểm thu tiền. Tài liệu nêu các ví dụ như một đêm khách sạn, gói spa, buffet hoặc khóa đào tạo. Khi doanh nghiệp thu tiền trước hoặc trong quá trình cung cấp, hóa đơn được lập tại thời điểm thu tiền. Hợp đồng và điều kiện sử dụng phải thống nhất với cách hạch toán và phát hành hóa đơn.
Thẻ đa mục đích và khoản đặt cọc cần được xử lý thận trọng
Thẻ đa mục đích thường chưa xác định hàng hóa, dịch vụ, thuế suất hoặc bên cung cấp tại thời điểm bán. Tài liệu nguồn xem việc lập hóa đơn khi khách hàng thực tế sử dụng thẻ là một quan điểm vận dụng. Đây không phải quy tắc riêng áp dụng tự động cho mọi mô hình voucher. Chương trình giá trị lớn, nhiều bên tham gia hoặc có luồng tiền phức tạp nên xin ý kiến cơ quan thuế quản lý trực tiếp.
Doanh nghiệp cũng không nên đổi tên khoản thu trước thành “đặt cọc” chỉ để trì hoãn việc lập hóa đơn. Ngoại lệ chỉ phù hợp khi khoản tiền thực sự nhằm bảo đảm giao kết hoặc thực hiện hợp đồng theo bản chất dân sự. Điều khoản hoàn trả, quyền sử dụng và nghĩa vụ của các bên phải phản ánh đúng bản chất đó. Tên gọi trên phiếu thu không thể thay thế nội dung giao dịch thực tế.
Thông tư 91 hướng dẫn thực hiện, nhưng không phân loại voucher thay doanh nghiệp
Thông tư 91/2026/TT-BTC hỗ trợ doanh nghiệp về ủy nhiệm lập hóa đơn điện tử và xử lý hóa đơn đã lập. Khi ủy nhiệm bên thứ ba, các bên cần có hợp đồng hoặc thỏa thuận bằng văn bản và thực hiện đăng ký theo quy định. Hóa đơn phải thể hiện thông tin bên ủy nhiệm và bên nhận ủy nhiệm. Việc ủy nhiệm cũng cần được công khai để người mua nhận biết.
Khi hóa đơn có sai sót, doanh nghiệp cần phân biệt lỗi không ảnh hưởng nội dung trọng yếu với lỗi về tiền, thuế suất hoặc giao dịch. Trường hợp hủy hoặc chấm dứt dịch vụ sau khi đã thu tiền phải xử lý điều chỉnh hóa đơn. Thông tư không xác định thay doanh nghiệp rằng voucher là hàng hóa, dịch vụ hay phương tiện thanh toán. Xác định bản chất voucher vẫn là trách nhiệm đầu tiên của doanh nghiệp.
Hồ sơ bên mua và quy trình kiểm soát trước khi phát hành
Doanh nghiệp mua voucher để tặng khách hàng hoặc nhân viên không thể chỉ lưu một hóa đơn rồi xem hồ sơ đã hoàn tất. Khoản chi cần gắn với hoạt động kinh doanh, chương trình chăm sóc khách hàng, khuyến mại hoặc chính sách phúc lợi rõ ràng. Hồ sơ nên gồm quyết định, quy chế, hợp đồng, danh sách mã, biên bản giao nhận và danh sách người nhận. Khoản thanh toán từng lần từ 5 triệu đồng trở lên cần đáp ứng điều kiện không dùng tiền mặt theo tài liệu nguồn.
Trước khi phát hành, Quý doanh nghiệp cần mô tả quyền của người giữ, phân loại giao dịch và chốt thời điểm lập hóa đơn. Hệ thống phải theo dõi mã, mệnh giá, trạng thái sử dụng, ngày đổi và số dư còn lại. Hợp đồng, chứng từ thanh toán, giao nhận và dữ liệu đối soát cần được chuẩn hóa cùng lúc. Sai từ thiết kế chương trình thường dẫn đến lập trùng hóa đơn, bỏ sót doanh thu hoặc thiếu hồ sơ chi phí.
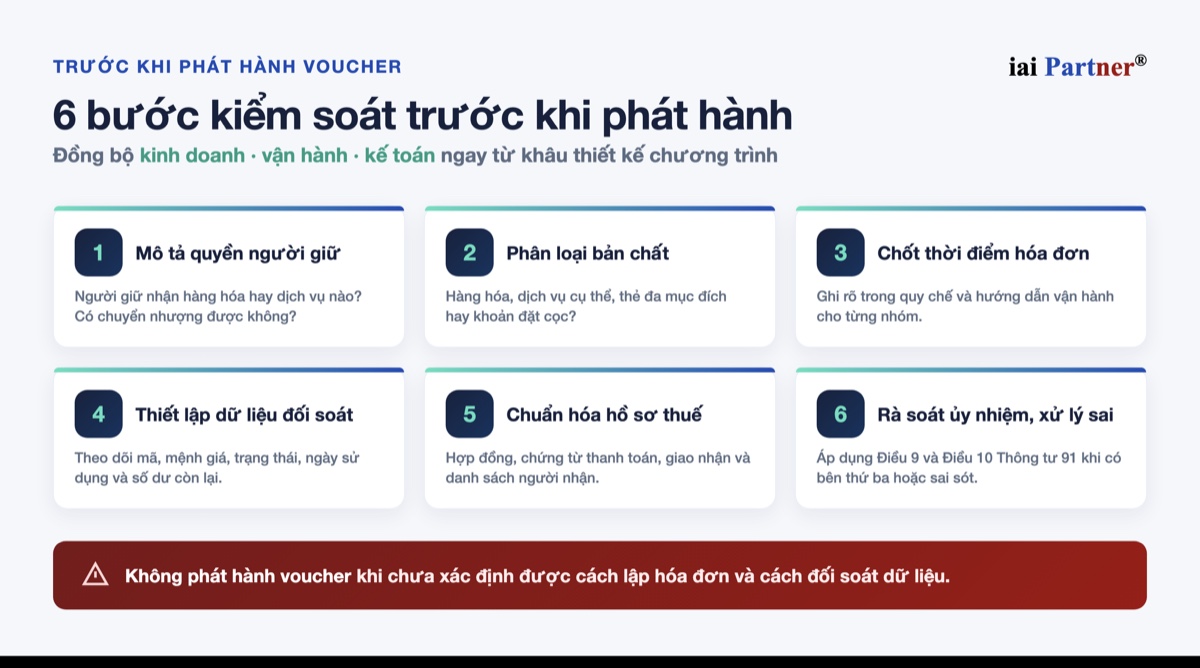
Không nên phát hành voucher khi doanh nghiệp chưa xác định được cách lập hóa đơn và cách đối soát dữ liệu.
Xác định bản chất voucher giúp doanh nghiệp nối liền ba yêu cầu: đúng thời điểm hóa đơn, đúng doanh thu và đủ hồ sơ. Với mô hình phức tạp, Quý doanh nghiệp nên rà soát điều kiện sử dụng, luồng tiền và vai trò từng bên trước khi triển khai. Việc kiểm soát sớm thường đơn giản hơn nhiều so với điều chỉnh hóa đơn và giải trình sau này. Đây là nền tảng để chương trình voucher vận hành an toàn và nhất quán.
Để hồ sơ voucher gắn với quy trình kế toán ngay từ đầu, Quý doanh nghiệp có thể sử dụng dịch vụ quản lý kê khai & kế toán thuế và tham khảo quy định mới về hóa đơn điện tử theo Nghị định 254/2026/NĐ-CP.
Câu hỏi thường gặp
Bán voucher có phải lập hóa đơn ngay không?
Không thể kết luận chỉ dựa trên tên gọi voucher. Quý doanh nghiệp phải xác định đây là hàng hóa, dịch vụ cụ thể, thẻ đa mục đích hay khoản đặt cọc. Mỗi bản chất giao dịch dẫn đến một thời điểm lập hóa đơn khác nhau.
Voucher dịch vụ đã thu tiền trước được lập hóa đơn khi nào?
Theo tài liệu nguồn, nếu voucher đã xác định rõ dịch vụ và doanh nghiệp thu tiền trước hoặc trong khi cung cấp, hóa đơn được lập khi thu tiền. Khoản đặt cọc chỉ là ngoại lệ khi đúng bản chất bảo đảm thực hiện hợp đồng.
Thẻ đa mục đích nên xử lý hóa đơn ra sao?
Tài liệu xem việc lập hóa đơn khi khách hàng thực tế sử dụng thẻ là quan điểm vận dụng. Doanh nghiệp cần có quy chế, dữ liệu đối soát và hồ sơ rõ ràng. Mô hình lớn hoặc nhiều bên nên xin ý kiến cơ quan thuế quản lý trực tiếp.
Khuyến nghị từ IAI Partner
Kính gửi Quý doanh nghiệp,
Voucher không phải một loại giao dịch đồng nhất. Cùng một tên gọi, quyền của người giữ và thời điểm phát sinh hàng hóa hoặc dịch vụ có thể hoàn toàn khác nhau.
IAI Partner khuyến nghị Quý doanh nghiệp xác định bản chất giao dịch trước khi phát hành chương trình. Quy chế voucher, luồng thanh toán, thời điểm hóa đơn và dữ liệu đối soát cần được thiết kế đồng thời.
Cần hỗ trợ? IAI Partner đồng hành rà soát mô hình voucher, hồ sơ thuế và quy trình phát hành hóa đơn. Mục tiêu là giúp Quý doanh nghiệp đúng bản chất, đúng thời điểm và đủ căn cứ giải trình.
Trân trọng,
iai Partner®
Nguồn: IAI-Partner.com
Nội dung liên quan
- Dịch vụ quản lý kê khai & kế toán thuế
- Nghị định 254/2026/NĐ-CP: chuẩn bị cho hóa đơn điện tử
- Nghị định 291/2026/NĐ-CP: kiểm soát yêu cầu cung cấp thông tin thuế
- Quỹ Phòng, chống thiên tai: tuân thủ và mức phạt
- Kiến thức kế toán & tài chính doanh nghiệp
Cần hỗ trợ? Liên hệ IAI Partner
📞 Hotline: 033 944 7112
📧 Email: hi@iai-partner.com
🌐 Website: iai-partner.com