

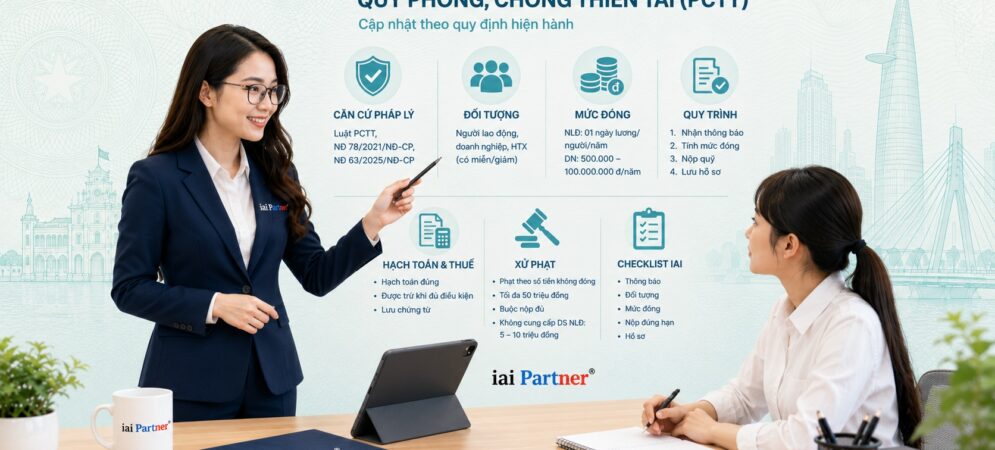
Quỹ Phòng, chống thiên tai là nghĩa vụ tài chính nhiều doanh nghiệp dễ bỏ sót khi tập trung vào thuế, bảo hiểm và tiền lương. Tuy nhiên, việc không theo dõi thông báo, không xác định đúng đối tượng hoặc không lưu chứng từ đều có thể tạo rủi ro tuân thủ. Quý doanh nghiệp cần quản lý nghĩa vụ này như một phần của lịch công việc pháp lý và kế toán hằng năm.
Tài liệu nguồn xác định Quỹ Phòng, chống thiên tai là quỹ tài chính ngoài ngân sách nhà nước, phục vụ phòng ngừa, ứng phó và khắc phục thiên tai. Đối tượng liên quan gồm người lao động, doanh nghiệp và hợp tác xã, đồng thời có các trường hợp miễn hoặc giảm. Trọng tâm quản trị không chỉ là nộp tiền, mà còn là tính đúng, nộp đúng hạn, hạch toán đúng và lưu đủ hồ sơ.
📌 Những điểm chính cần nhớ
- Căn cứ — Luật Phòng, chống thiên tai (văn bản hợp nhất hiện hành), Nghị định 78/2021/NĐ-CP và Nghị định 63/2025/NĐ-CP.
- Đối tượng — người lao động, doanh nghiệp và hợp tác xã; có trường hợp được miễn hoặc giảm theo quy định.
- Mức đóng — người lao động một ngày lương mỗi người một năm; doanh nghiệp theo giá trị tài sản, từ 500.000 đến 100.000.000 đồng một năm.
- Quy trình — nhận thông báo, tính mức đóng, nộp quỹ và lưu hồ sơ; mỗi bước có người phụ trách và bằng chứng hoàn thành.
- Mức phạt — không đóng hoặc đóng thiếu bị phạt theo số tiền chưa đóng, tối đa 50.000.000 đồng và vẫn buộc nộp đủ; thiếu danh sách lao động phạt 5.000.000 đến 10.000.000 đồng.
Quỹ Phòng, chống thiên tai là nghĩa vụ tuân thủ, không phải khoản đóng tùy chọn
Quỹ Phòng, chống thiên tai được thiết lập để tạo nguồn lực tài chính cho hoạt động phòng ngừa, ứng phó và khắc phục hậu quả thiên tai. Theo tài liệu nguồn, đây là quỹ tài chính ngoài ngân sách nhà nước và áp dụng đối với cá nhân, doanh nghiệp cùng các tổ chức thuộc phạm vi quy định. Vì vậy, doanh nghiệp không nên xem thông báo đóng quỹ là một yêu cầu hành chính có thể xử lý tùy thời điểm.
Căn cứ được tài liệu liệt kê gồm Luật Phòng, chống thiên tai theo văn bản hợp nhất hiện hành, Nghị định 78/2021/NĐ-CP và Nghị định 63/2025/NĐ-CP. Quý doanh nghiệp cần đối chiếu tình trạng thực tế với thông báo và quy định áp dụng tại thời điểm thực hiện. Việc có trường hợp miễn hoặc giảm không đồng nghĩa doanh nghiệp được tự kết luận mà không có căn cứ và hồ sơ chứng minh.
Tuân thủ Quỹ Phòng, chống thiên tai không dừng ở việc chuyển tiền; doanh nghiệp phải chứng minh đã xác định đúng đối tượng, mức đóng và hồ sơ liên quan.
Đối tượng và mức đóng doanh nghiệp cần rà soát
Tài liệu nguồn xác định người lao động, doanh nghiệp và hợp tác xã là các nhóm cần được rà soát nghĩa vụ đóng quỹ. Với người lao động, mức đóng được nêu là một ngày lương cho mỗi người trong một năm. Với doanh nghiệp, mức đóng được xác định theo giá trị tài sản và nằm trong khoảng từ 500.000 đồng đến 100.000.000 đồng mỗi năm.
Doanh nghiệp cần tách rõ phần nghĩa vụ của tổ chức và phần liên quan đến danh sách người lao động. Sai sót thường phát sinh khi danh sách nhân sự không được cập nhật, biến động lao động không được phản ánh hoặc hồ sơ miễn, giảm chưa đầy đủ. Việc tính đúng mức đóng phải bắt đầu từ dữ liệu nhân sự và dữ liệu tài sản có căn cứ, không nên chỉ sao chép số liệu của kỳ trước.
| Nhóm cần rà soát | Nội dung theo tài liệu nguồn | Điểm kiểm soát của doanh nghiệp |
|---|---|---|
| Người lao động | Một ngày lương cho mỗi người trong một năm | Danh sách lao động, biến động nhân sự và hồ sơ miễn hoặc giảm |
| Doanh nghiệp, hợp tác xã | Mức đóng theo giá trị tài sản, từ 500.000 đồng đến 100.000.000 đồng mỗi năm | Căn cứ tài sản, thông báo mức đóng và chứng từ nộp quỹ |
| Trường hợp miễn hoặc giảm | Có trường hợp được miễn hoặc giảm theo quy định | Không tự áp dụng khi chưa có căn cứ và hồ sơ chứng minh |
Quy trình tuân thủ Quỹ Phòng, chống thiên tai tại doanh nghiệp
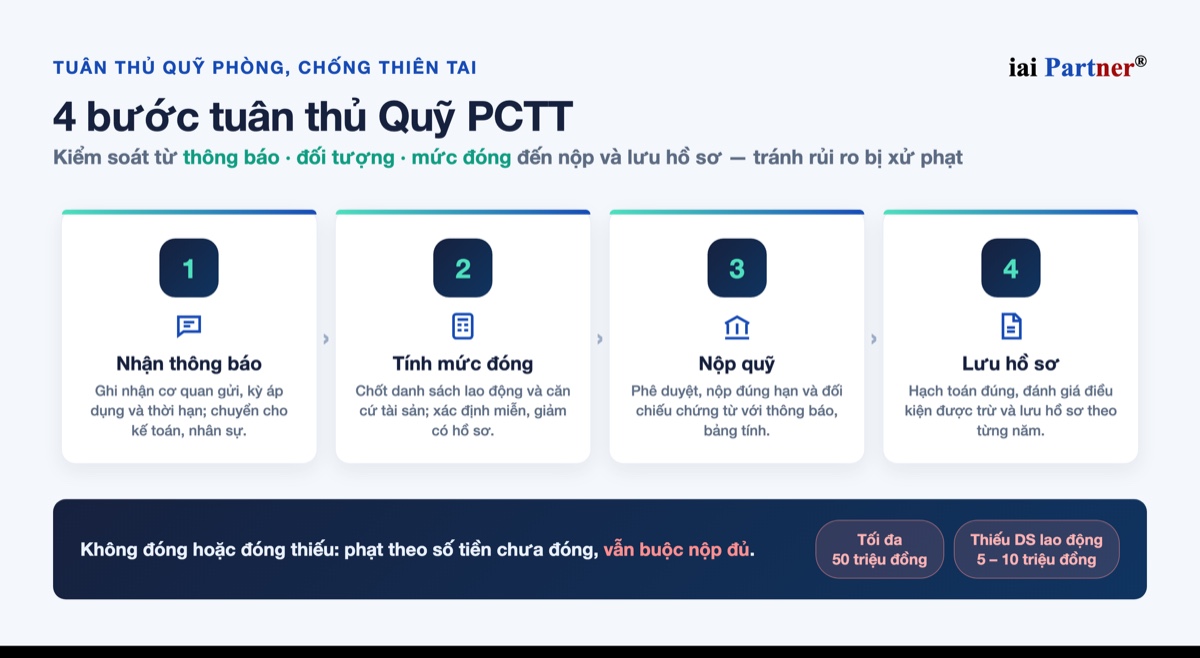
Quy trình được tài liệu nguồn đề xuất gồm bốn bước: nhận thông báo, tính mức đóng, nộp quỹ và lưu hồ sơ. Mỗi bước cần có người phụ trách, thời hạn nội bộ và bằng chứng hoàn thành. Nếu chỉ giao cho một cá nhân xử lý mà không có bước rà soát, doanh nghiệp dễ bỏ sót thông báo hoặc sử dụng dữ liệu không còn phù hợp.
Bước 1: Tiếp nhận và phân loại thông báo
Ngay khi nhận thông báo, doanh nghiệp cần ghi nhận cơ quan gửi, kỳ áp dụng, đối tượng liên quan và thời hạn phải hoàn thành. Thông báo nên được chuyển đồng thời cho bộ phận kế toán, nhân sự và người có thẩm quyền phê duyệt. Việc lưu bản gốc hoặc bản điện tử ngay từ đầu giúp tránh thất lạc và tạo căn cứ kiểm tra về sau.
Bước 2: Xác định đối tượng và tính mức đóng
Kế toán cần phối hợp với nhân sự để chốt danh sách người lao động và các trường hợp có biến động trong kỳ. Đồng thời, doanh nghiệp phải rà soát căn cứ tài sản dùng để xác định phần nghĩa vụ của tổ chức. Bảng tính nên thể hiện nguồn dữ liệu, cách xác định mức đóng, trường hợp miễn hoặc giảm và người kiểm tra cuối cùng.
Bước 3: Phê duyệt, nộp quỹ và đối chiếu
Trước khi nộp, bảng tính cần được rà soát về danh sách lao động, căn cứ tài sản và số tiền phải đóng. Sau khi thanh toán, kế toán phải đối chiếu chứng từ ngân hàng hoặc chứng từ thu với thông báo và bảng tính đã duyệt. Sai lệch nhỏ nếu không được xử lý ngay vẫn có thể trở thành khoản còn thiếu khi cơ quan quản lý kiểm tra.
Bước 4: Hạch toán và lưu hồ sơ
Tài liệu nguồn yêu cầu hạch toán đúng, lưu chứng từ và lưu ý điều kiện để khoản chi được trừ. Doanh nghiệp nên lưu thông báo, danh sách lao động, bảng tính, hồ sơ miễn hoặc giảm, phê duyệt nội bộ và chứng từ nộp quỹ theo từng năm. Hồ sơ đầy đủ giúp doanh nghiệp giải trình nhanh và không phụ thuộc vào người trực tiếp xử lý trước đó.
Để giảm phụ thuộc vào một cá nhân, Quý doanh nghiệp có thể giao phần tính toán và lưu chứng từ cho dịch vụ quản lý kê khai & kế toán thuế và phối hợp cùng dịch vụ quản lý nhân sự & tiền lương để chốt danh sách lao động đúng kỳ.
Mức phạt và hậu quả khi doanh nghiệp không tuân thủ
Theo tài liệu nguồn, hành vi không đóng hoặc đóng không đầy đủ có thể bị phạt theo số tiền chưa đóng, với mức phạt tối đa 50.000.000 đồng. Ngoài tiền phạt, doanh nghiệp còn bị buộc nộp đủ nghĩa vụ còn thiếu. Điều này cho thấy nộp phạt không thay thế trách nhiệm hoàn thành khoản đóng bắt buộc.
Tài liệu cũng nêu mức phạt từ 5.000.000 đồng đến 10.000.000 đồng đối với hành vi không cung cấp danh sách người lao động. Đây là rủi ro đáng chú ý vì dữ liệu nhân sự thường do bộ phận khác quản lý, trong khi kế toán lại là nơi tiếp nhận thông báo. Nếu không có quy trình phối hợp, doanh nghiệp có thể bị xử phạt dù tiền đã sẵn sàng để nộp.
| Hành vi cần tránh | Chế tài theo tài liệu nguồn | Hậu quả quản trị |
|---|---|---|
| Không đóng hoặc đóng không đầy đủ | Phạt theo số tiền chưa đóng, tối đa 50.000.000 đồng | Vẫn phải nộp đủ phần nghĩa vụ còn thiếu |
| Không cung cấp danh sách người lao động | Phạt từ 5.000.000 đồng đến 10.000.000 đồng | Phát sinh giải trình và phải bổ sung dữ liệu nhân sự |
| Không lưu chứng từ hoặc hồ sơ tính toán | Tài liệu nguồn không nêu mức phạt riêng | Khó chứng minh đã tuân thủ, hạch toán và xác định mức đóng đúng |
Những lỗi tuân thủ thường gặp và cách kiểm soát
Lỗi đầu tiên là bỏ sót thông báo vì văn bản được gửi về một đầu mối nhưng không chuyển đến kế toán hoặc người phụ trách. Lỗi thứ hai là sử dụng danh sách lao động cũ, dẫn đến thiếu người, thừa người hoặc áp dụng sai trường hợp miễn, giảm. Lỗi thứ ba là nộp tiền nhưng không lưu đủ chứng từ, khiến doanh nghiệp khó chứng minh đã hoàn thành nghĩa vụ.
Doanh nghiệp nên thiết lập một lịch tuân thủ chung cho các nghĩa vụ thuế, bảo hiểm, lao động và Quỹ Phòng, chống thiên tai. Mỗi nghĩa vụ cần có người chịu trách nhiệm chính, người cung cấp dữ liệu và người phê duyệt. Cơ chế nhắc hạn và checklist giúp giảm phụ thuộc vào trí nhớ cá nhân, đồng thời tạo vết kiểm soát rõ ràng cho từng kỳ thực hiện.
- Chỉ định một đầu mối tiếp nhận thông báo và một đầu mối dự phòng.
- Đối chiếu danh sách người lao động với dữ liệu nhân sự tại thời điểm tính.
- Lưu căn cứ xác định tài sản và mức đóng của doanh nghiệp.
- Rà soát hồ sơ miễn hoặc giảm trước khi đưa vào bảng tính.
- Đối chiếu chứng từ nộp quỹ với thông báo và số tiền đã duyệt.
- Lưu hồ sơ theo năm để thuận tiện hạch toán, kiểm tra và giải trình.
Checklist tuân thủ trước khi kết thúc kỳ đóng quỹ
Checklist giúp doanh nghiệp kiểm soát đủ từ thông báo đến hồ sơ lưu trữ. Mỗi mục nên có người xác nhận và tài liệu đính kèm, thay vì chỉ đánh dấu đã hoàn thành. Khi có kiểm tra, doanh nghiệp có thể xuất trình ngay căn cứ tính, chứng từ nộp và dữ liệu người lao động liên quan.
- Đã tiếp nhận và lưu thông báo của cơ quan có thẩm quyền.
- Đã xác định đúng đối tượng phải đóng, miễn hoặc giảm.
- Đã chốt danh sách người lao động và dữ liệu tài sản có căn cứ.
- Đã tính mức đóng và có người kiểm tra độc lập.
- Đã nộp đúng hạn và đối chiếu đủ chứng từ thanh toán.
- Đã hạch toán, đánh giá điều kiện được trừ và lưu hồ sơ theo năm.
Câu hỏi thường gặp
Doanh nghiệp có bắt buộc đóng Quỹ Phòng, chống thiên tai không?
Theo tài liệu nguồn, doanh nghiệp và hợp tác xã thuộc nhóm đối tượng phải được rà soát nghĩa vụ đóng quỹ. Một số trường hợp có thể được miễn hoặc giảm, nhưng cần có căn cứ và hồ sơ phù hợp trước khi áp dụng.
Không đóng quỹ thì doanh nghiệp có chỉ cần nộp phạt không?
Không. Tài liệu nguồn nêu doanh nghiệp có thể bị phạt theo số tiền chưa đóng, tối đa 50.000.000 đồng, đồng thời bị buộc nộp đủ phần nghĩa vụ còn thiếu.
Khoản đóng Quỹ Phòng, chống thiên tai có được tính vào chi phí được trừ không?
Tài liệu nguồn ghi nhận khoản đóng có thể được trừ khi đáp ứng đủ điều kiện. Quý doanh nghiệp cần hạch toán đúng và lưu đầy đủ thông báo, bảng tính, phê duyệt cùng chứng từ nộp quỹ để có căn cứ kiểm tra.
Khuyến nghị từ IAI Partner
Kính gửi Quý doanh nghiệp,
Quỹ Phòng, chống thiên tai là nghĩa vụ cần được đưa vào lịch tuân thủ hằng năm, cùng với thuế, bảo hiểm và lao động. Quý doanh nghiệp nên kiểm soát từ khâu tiếp nhận thông báo, xác định đối tượng, tính mức đóng đến nộp và lưu chứng từ.
Mức đóng có thể thấp hơn nhiều so với chi phí phát sinh khi bị xử phạt, bổ sung hồ sơ và giải trình. Đặc biệt, doanh nghiệp cần tránh tình trạng không cung cấp danh sách người lao động hoặc sử dụng dữ liệu nhân sự chưa được cập nhật.
Cần hỗ trợ? IAI Partner đồng hành rà soát đối tượng, mức đóng, hồ sơ hạch toán và checklist tuân thủ. Mục tiêu là giúp Quý doanh nghiệp hoàn thành nghĩa vụ đúng hạn, có chứng từ đầy đủ và giảm rủi ro xử phạt.
Trân trọng,
iai Partner®
Nguồn: IAI-Partner.com
Nội dung liên quan
- Dịch vụ quản lý kê khai & kế toán thuế
- Dịch vụ quản lý nhân sự & tiền lương
- Nghị định 291/2026/NĐ-CP: kiểm soát yêu cầu cung cấp thông tin thuế
- Nghị định 296/2026/NĐ-CP: đăng ký doanh nghiệp qua mạng
- Tư vấn thủ tục pháp lý doanh nghiệp
Cần hỗ trợ? Liên hệ IAI Partner
📞 Hotline: 033 944 7112
📧 Email: hi@iai-partner.com
🌐 Website: iai-partner.com