

Khai bổ sung hồ sơ thuế là việc thường gặp khi doanh nghiệp phát hiện tờ khai đã nộp có sai, sót. Theo Luật Quản lý thuế số 108/2025/QH15, thời hạn khai bổ sung được xác định không quá 05 năm. Quý doanh nghiệp cần rà soát hồ sơ cũ sớm để tránh bỏ lỡ thời điểm xử lý.
Điểm quan trọng là thời hạn 05 năm tính từ ngày hết hạn nộp hồ sơ của kỳ có sai, sót. Thời hạn này không tính từ ngày doanh nghiệp phát hiện sai sót trong quá trình rà soát. Cách hiểu đúng giúp kế toán trưởng ưu tiên các kỳ thuế gần hết hạn trước.
Quy định mới thay đổi gì?
Khoản 5 Điều 12 Luật Quản lý thuế số 108/2025/QH15 là căn cứ chính về thời hạn khai bổ sung. Người nộp thuế phát hiện hồ sơ khai thuế, khoản thu khác đã nộp có sai, sót thì được khai bổ sung. Tuy nhiên, thời hạn thực hiện bị giới hạn trong 05 năm kể từ ngày hết hạn nộp hồ sơ gốc.
| Nội dung | Điểm cần nhớ | Tác động với doanh nghiệp |
|---|---|---|
| Thời hạn khai bổ sung | Không quá 05 năm từ hạn nộp hồ sơ gốc | Cần rà soát các kỳ thuế cũ theo thứ tự ưu tiên |
| Ngày hiệu lực chính | Áp dụng từ 01/07/2026 theo nguồn đã xác minh | Doanh nghiệp cần cập nhật quy trình trước khi áp dụng |
| So với quy định cũ | Thời hạn cũ là 10 năm, thời hạn mới là 05 năm | Khoảng thời gian xử lý sai sót bị rút ngắn đáng kể |
Nguyên tắc trọng tâm: 05 năm tính từ hạn nộp hồ sơ gốc, không tính từ ngày phát hiện sai sót.
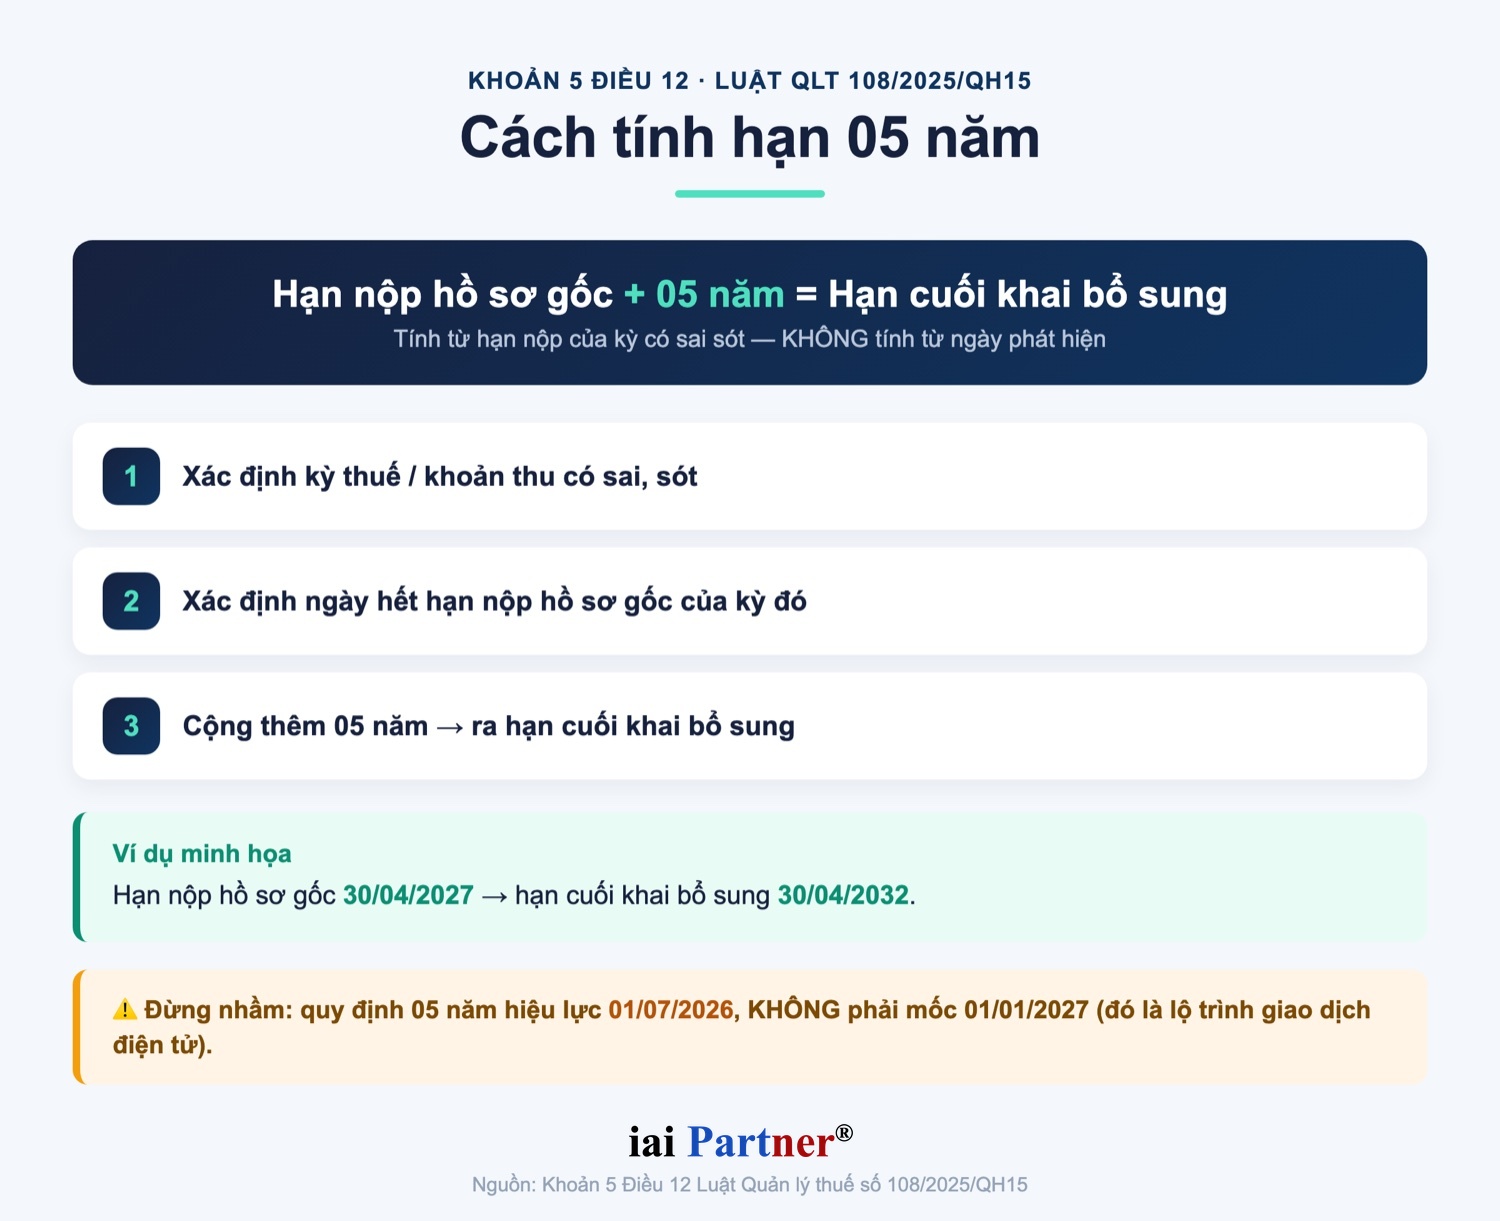
Cách tính thời hạn 05 năm
Cách tính nên bắt đầu từ hồ sơ gốc của kỳ có sai sót. Doanh nghiệp xác định ngày cuối cùng phải nộp tờ khai của kỳ đó, sau đó cộng thêm 05 năm. Nếu phát hiện sai sót sau mốc này, bộ phận phụ trách không nên tự nộp mà cần đánh giá hướng xử lý.
| Bước | Việc cần làm |
|---|---|
| Bước 1 | Xác định kỳ thuế hoặc khoản thu khác có sai, sót |
| Bước 2 | Xác định ngày hết hạn nộp hồ sơ gốc của kỳ đó |
| Bước 3 | Cộng thêm 05 năm để xác định hạn cuối khai bổ sung |
Ví dụ, nếu hạn nộp hồ sơ gốc là ngày 30/04/2027, hạn cuối khai bổ sung theo nguyên tắc này là ngày 30/04/2032. Ví dụ chỉ minh họa cách cộng thời hạn, chưa thay thế việc kiểm tra tình trạng hồ sơ cụ thể. Quý doanh nghiệp vẫn cần xem hồ sơ đã bị thanh tra, kiểm tra hoặc yêu cầu giải trình hay chưa.
Những điểm không được nhầm
Quy định 05 năm không nên bị nhầm với mốc 01/01/2027. Mốc 01/01/2027 liên quan đến lộ trình hoàn thiện giao dịch điện tử trong quản lý thuế. Đây không phải ngày bắt đầu áp dụng quy định 05 năm về khai bổ sung hồ sơ thuế.
Các rủi ro diễn giải sai
- Tính 05 năm từ ngày phát hiện sai sót thay vì hạn nộp hồ sơ gốc
- Cho rằng ngày 01/01/2027 mới bắt đầu áp dụng quy định 05 năm
- Đồng nhất thời hạn khai bổ sung với thời hiệu xử phạt hoặc truy thu
- Tự nộp bổ sung khi hồ sơ đã thuộc phạm vi thanh tra, kiểm tra
- Không lưu hồ sơ giải trình và chứng từ chứng minh số liệu điều chỉnh
Không nên nói rằng từ 01/01/2027 mới áp dụng quy định 05 năm.
Quy trình rà soát hồ sơ cũ
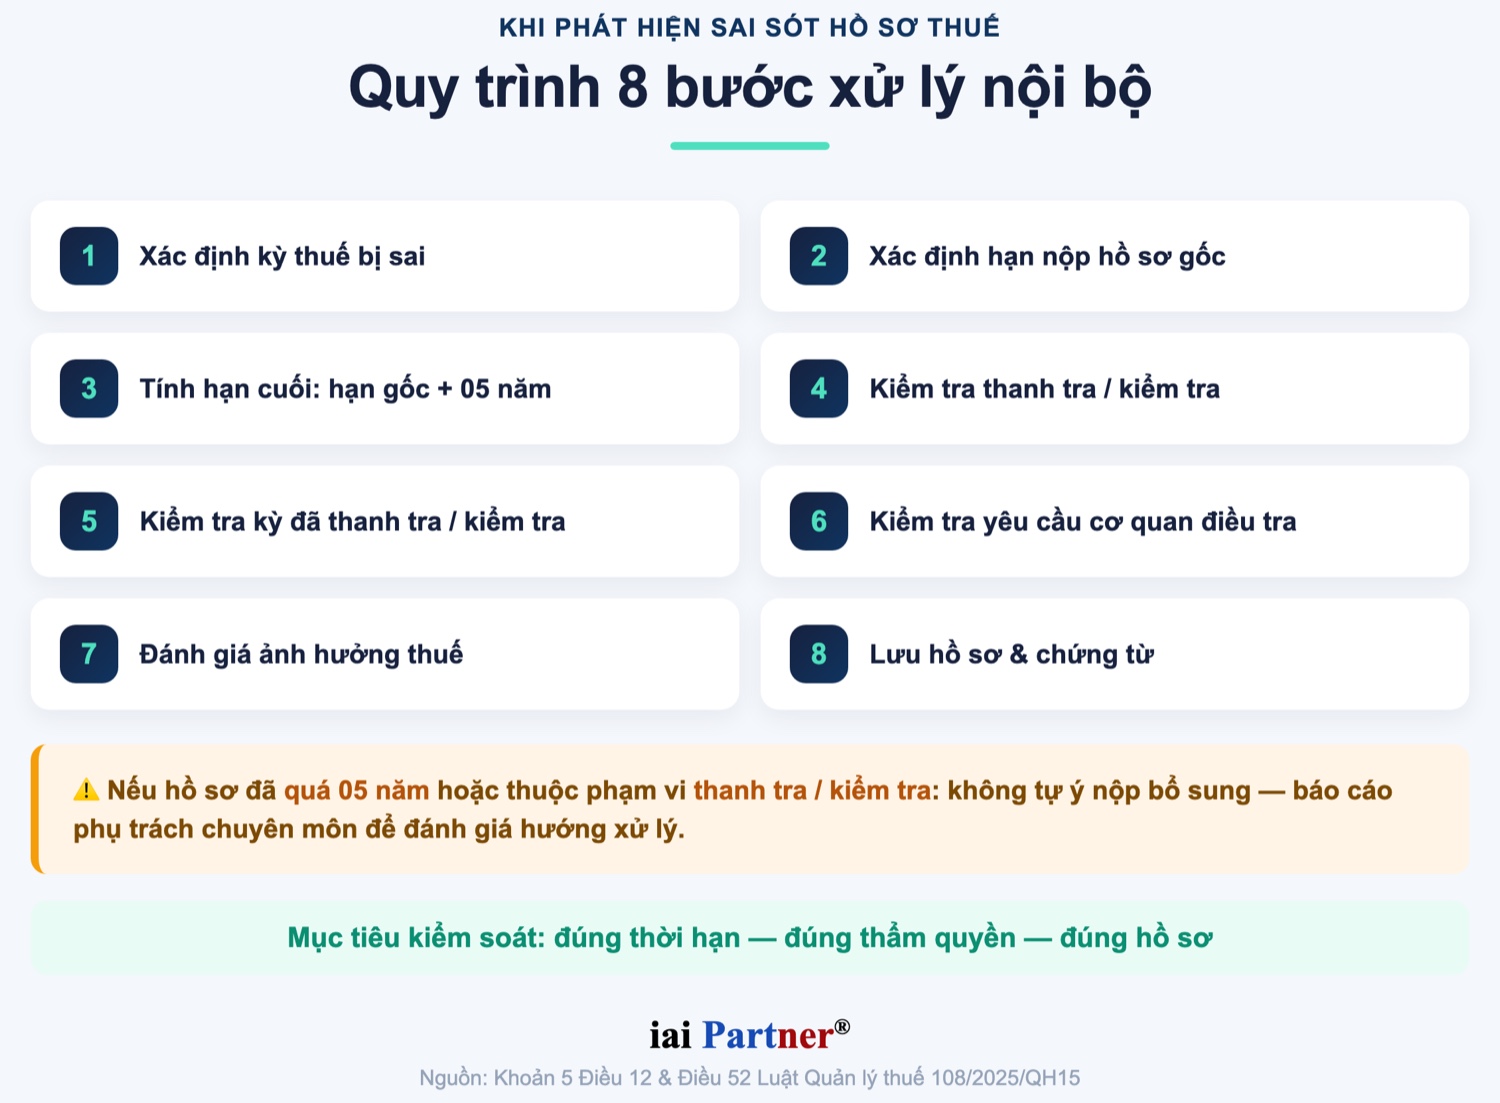
Doanh nghiệp nên lập danh mục các kỳ thuế còn khả năng khai bổ sung trước khi xử lý từng hồ sơ. Các kỳ gần chạm mốc 05 năm cần được ưu tiên kiểm tra trước. Việc này giúp kế toán trưởng kiểm soát thời hạn, rủi ro thanh tra và tác động thuế phát sinh.
Checklist xử lý khi phát hiện sai sót
- Xác định kỳ thuế và loại hồ sơ có sai, sót
- Xác định hạn nộp hồ sơ gốc của kỳ phát sinh sai sót
- Tính hạn cuối khai bổ sung theo công thức hạn gốc cộng 05 năm
- Kiểm tra hồ sơ đã bị thanh tra, kiểm tra hoặc yêu cầu giải trình chưa
- Đánh giá số thuế tăng, giảm, miễn, hoàn hoặc khấu trừ bị ảnh hưởng
- Lưu hồ sơ giải trình, chứng từ và quyết định phê duyệt nội bộ
Nếu hồ sơ đã quá 05 năm hoặc có yếu tố thanh tra, kiểm tra, doanh nghiệp không nên xử lý theo thói quen cũ. Trường hợp này cần tư vấn hồ sơ thuế doanh nghiệp để đánh giá lại căn cứ pháp lý, tình trạng hồ sơ và văn bản hướng dẫn chi tiết. Cách làm thận trọng giúp giảm rủi ro tự khai sai hoặc gửi hồ sơ không phù hợp.
Doanh nghiệp nên làm gì ngay?
Quý doanh nghiệp nên cập nhật chính sách thuế mới và quy trình khai bổ sung trước khi quy định mới được áp dụng ổn định. Trọng tâm là danh mục kỳ thuế, hạn nộp gốc, tình trạng thanh tra và chứng từ chứng minh. Khi có hồ sơ gần hết hạn, doanh nghiệp nên đưa vào danh sách xử lý ưu tiên.
Bộ phận kế toán cũng cần thống nhất cách diễn đạt khi trao đổi với ban giám đốc và khách hàng. Câu phù hợp là quy định 05 năm thuộc Khoản 5 Điều 12 Luật Quản lý thuế số 108/2025/QH15, hiệu lực chính từ 01/07/2026. Nội dung này không nên diễn giải thành mốc 01/01/2027.
Cách diễn đạt thống nhất khi tư vấn
IAI Partner hỗ trợ như thế nào?
Dịch vụ kế toán doanh nghiệp của IAI Partner có thể hỗ trợ Quý doanh nghiệp rà soát danh mục hồ sơ thuế cũ, xác định kỳ gần hết hạn và chuẩn hóa tài liệu giải trình. Với các trường hợp có rủi ro thanh tra, kiểm tra hoặc quá thời hạn, hồ sơ cần được đánh giá kỹ hơn. Cần hỗ trợ? IAI Partner có thể đồng hành để giảm sai sót trong quá trình chuẩn bị.
Khuyến nghị từ IAI Partner
Kính gửi Quý doanh nghiệp,
IAI Partner khuyến nghị Quý doanh nghiệp rà soát lại các kỳ thuế còn trong phạm vi 05 năm. Danh mục này nên thể hiện hạn nộp hồ sơ gốc, hạn cuối khai bổ sung và tình trạng thanh tra, kiểm tra. Khi dữ liệu được chuẩn hóa, bộ phận kế toán sẽ dễ ưu tiên hồ sơ cần xử lý trước.
Doanh nghiệp cũng nên thống nhất cách trao đổi về mốc hiệu lực. Quy định 05 năm cần được gắn với Khoản 5 Điều 12 Luật Quản lý thuế số 108/2025/QH15 và mốc hiệu lực chính 01/07/2026. Việc nhầm với ngày 01/01/2027 có thể làm chậm kế hoạch rà soát.
Cần hỗ trợ? IAI Partner có thể đồng hành trong việc lập checklist hồ sơ, kiểm tra thời hạn và chuẩn hóa tài liệu giải trình. Cách làm có hệ thống giúp Quý doanh nghiệp kiểm soát rủi ro tốt hơn. Đây là việc nên triển khai sớm, đặc biệt với doanh nghiệp có nhiều kỳ thuế cần rà soát.
Trân trọng,
iai Partner®
Nguồn: IAI-Partner.com
Câu hỏi thường gặp
Thời hạn 05 năm khai bổ sung tính từ ngày nào?
Theo quy định này, thời hạn tính từ ngày hết hạn nộp hồ sơ khai thuế của kỳ có sai, sót. Thời hạn này không tính từ ngày doanh nghiệp phát hiện sai sót.
Mốc 01/01/2027 có phải ngày áp dụng quy định 05 năm không?
Không. Nguồn đã xác minh cho thấy quy định chính của Luật Quản lý thuế số 108/2025/QH15 có hiệu lực từ 01/07/2026, còn mốc 01/01/2027 liên quan đến lộ trình giao dịch điện tử.
Hồ sơ đã thanh tra, kiểm tra có tự khai bổ sung được không?
Không nên tự xử lý nếu hồ sơ đã thuộc phạm vi thanh tra, kiểm tra hoặc có yêu cầu của cơ quan có thẩm quyền. Doanh nghiệp cần đánh giá tình trạng hồ sơ và căn cứ hướng dẫn chi tiết trước khi thực hiện.
Cần hỗ trợ? Liên hệ IAI Partner
📞 Hotline: 033 944 7112
📧 Email: hi@iai-partner.com
🌐 Website: iai-partner.com