

Tờ khai thuế quý II/2026 là nội dung hộ, cá nhân kinh doanh cần rà soát kỹ khi áp dụng ngưỡng doanh thu từ 01 tỷ đồng trở xuống.
Theo nguồn nội bộ, kết luận không nộp tờ khai quý chỉ đúng khi hộ, cá nhân kinh doanh nằm trong ngưỡng và chưa phát sinh trường hợp vượt ngưỡng.
Kết luận chính cho kỳ quý II/2026
Đối với thuế GTGT và thuế TNCN từ hoạt động kinh doanh thông thường, hộ, cá nhân kinh doanh có doanh thu năm 2026 từ 01 tỷ đồng trở xuống không phải nộp tờ khai thuế quý II/2026. Tuy nhiên, kết luận này không có nghĩa là hộ kinh doanh không cần theo dõi doanh thu. Doanh thu vẫn là căn cứ quan trọng để xác định thời điểm phát sinh nghĩa vụ khai và nộp thuế. Vì vậy, khi tư vấn hoặc tự rà soát hồ sơ, Quý doanh nghiệp cần tách rõ hai việc: không nộp tờ khai quý và vẫn phải thông báo doanh thu theo thời hạn quy định.
Điểm dễ nhầm nhất nằm ở cách hiểu giữa miễn nộp tờ khai quý và miễn toàn bộ nghĩa vụ quản lý thuế. Nếu hộ, cá nhân kinh doanh đang hoạt động ổn định, doanh thu dự kiến năm và doanh thu thực tế chưa vượt 01 tỷ đồng thì không nộp tờ khai GTGT, TNCN quý II/2026. Nếu doanh thu lũy kế vượt 01 tỷ đồng trong quý II, nghĩa vụ khai và nộp thuế phát sinh từ chính quý II/2026. Đây là điểm cần chốt sớm, vì chờ đến cuối năm mới nhìn lại doanh thu là một kiểu quản trị bằng niềm tin, mà niềm tin thì không thay được tờ khai.
Không nộp tờ khai thuế quý II/2026 không đồng nghĩa với không cần theo dõi, ghi chép hoặc thông báo doanh thu.
Căn cứ trong nguồn và cách hiểu ngưỡng 01 tỷ đồng
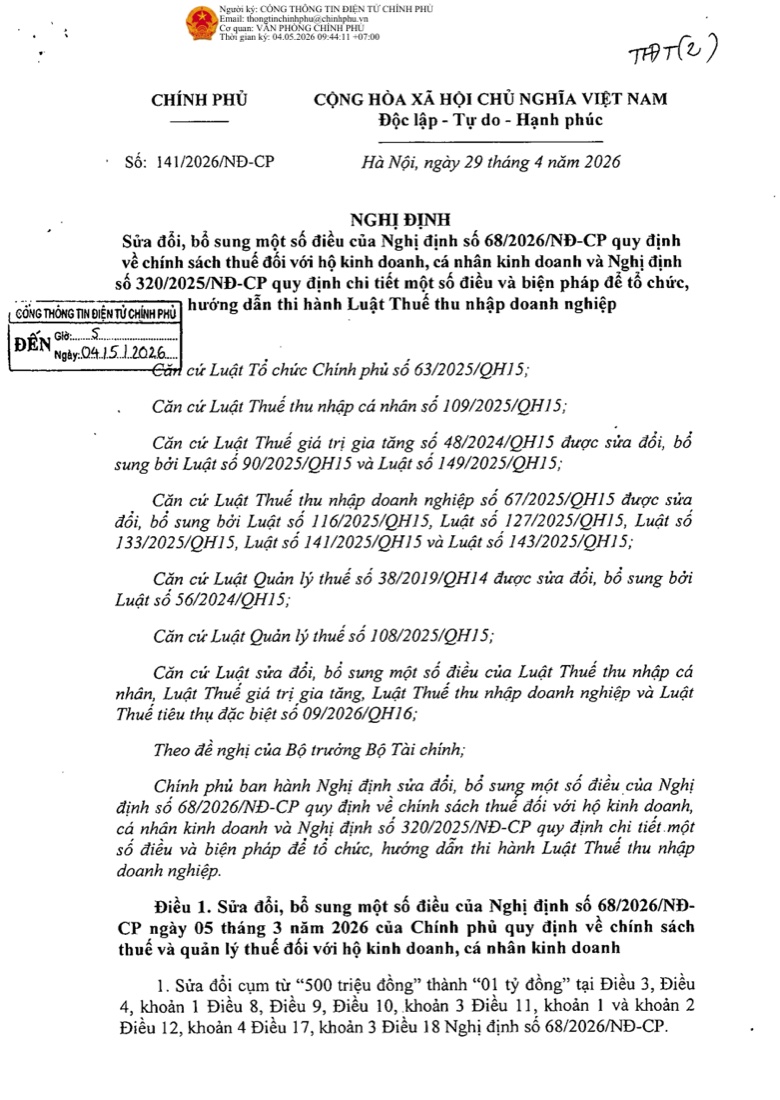
Nguồn tài liệu nêu Nghị định 68/2026/NĐ-CP và Nghị định 141/2026/NĐ-CP là căn cứ chính để xác định nghĩa vụ thuế của hộ, cá nhân kinh doanh trong năm 2026. Theo nguồn, Nghị định 141/2026/NĐ-CP sửa cụm 500 triệu đồng thành 01 tỷ đồng tại nhiều điều khoản của Nghị định 68/2026/NĐ-CP. Vì vậy, khi viết hồ sơ hoặc hướng dẫn khách hàng, nên dùng cụm từ từ 01 tỷ đồng trở xuống thay vì dưới 01 tỷ đồng. Trường hợp doanh thu đúng bằng 01 tỷ đồng cũng thuộc ngưỡng theo nội dung nguồn, nên cách ghi thiếu chính xác có thể tạo hiểu nhầm không cần thiết.
Nguồn cũng nêu khoản 1 Điều 8 Nghị định 68/2026/NĐ-CP về việc tự xác định doanh thu và khai, nộp thuế từ quý phát sinh vượt ngưỡng. Điều 9 được dùng cho trường hợp hộ, cá nhân mới ra kinh doanh trong năm, với mốc thông báo doanh thu theo ngày 30/6 hoặc 31/12. Điều 10 và khoản 3 Điều 8 được nguồn dùng để xác định hạn nộp hồ sơ theo quý là ngày cuối cùng của tháng đầu quý tiếp theo. Với quý II/2026, nguồn xác định hạn hồ sơ là ngày 31/07/2026 nếu thuộc diện phải khai.
| Căn cứ | Nội dung nguồn nêu | Ý nghĩa xử lý |
|---|---|---|
| Nghị định 141/2026/NĐ-CP | Sửa cụm 500 triệu đồng thành 01 tỷ đồng tại nhiều điều khoản của Nghị định 68/2026/NĐ-CP | Cập nhật ngưỡng doanh thu áp dụng trong năm 2026 |
| Nghị định 68/2026/NĐ-CP | Doanh thu năm từ 01 tỷ đồng trở xuống không chịu thuế GTGT và không phải nộp thuế TNCN | Làm căn cứ xác định không nộp tờ khai quý khi chưa vượt ngưỡng |
| Điều 9 Nghị định 68/2026/NĐ-CP | Hộ, cá nhân mới ra kinh doanh trong năm thông báo doanh thu theo mốc 30/6 hoặc 31/12 | Xác định thời hạn thông báo doanh thu cho trường hợp mới kinh doanh |
Trường hợp đang kinh doanh ổn định
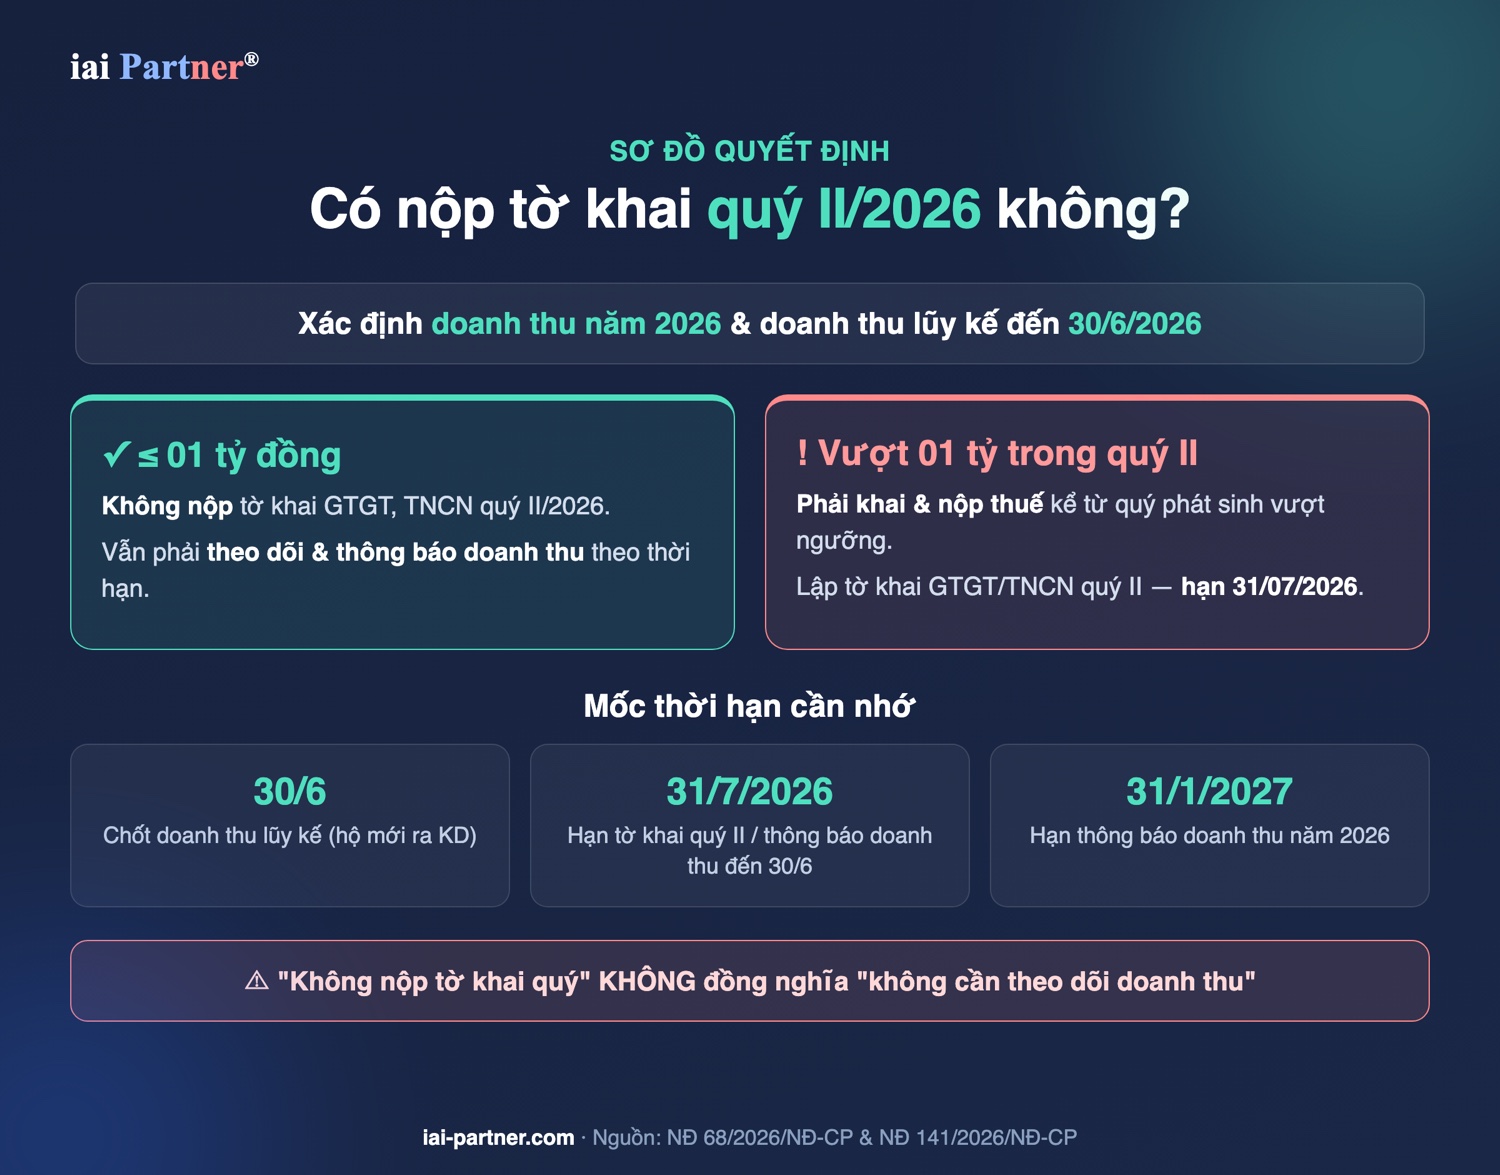
Với hộ, cá nhân kinh doanh đang hoạt động ổn định, trọng tâm kiểm soát là doanh thu năm 2026 và doanh thu thực tế lũy kế đến hết quý II. Nếu doanh thu dự kiến cả năm từ 01 tỷ đồng trở xuống và trong quý II chưa phát sinh vượt ngưỡng, hộ kinh doanh không nộp tờ khai thuế quý II/2026. Sau năm 2026, hộ kinh doanh thực hiện thông báo doanh thu theo thời hạn được nguồn nêu. Để tránh bỏ sót, kế toán nên có bảng theo dõi doanh thu lũy kế theo tháng, kèm mốc cảnh báo khi doanh thu tiến gần ngưỡng.
Trường hợp doanh thu lũy kế vượt 01 tỷ đồng trong quý II/2026, hộ, cá nhân kinh doanh phải khai và nộp thuế kể từ quý phát sinh vượt ngưỡng. Khi đó, hồ sơ quý II cần được lập đầy đủ, gồm tờ khai GTGT, TNCN quý II và số thuế phải tính nộp theo quy định áp dụng. Nguồn xác định thời hạn hồ sơ quý II là ngày 31/07/2026. Đây là mốc không nên xử lý sát giờ, vì sai số doanh thu và chứng từ bán hàng thường cần thời gian đối chiếu.
- Xác định doanh thu dự kiến năm 2026 trước khi kết luận không nộp tờ khai quý.
- Theo dõi doanh thu thực tế lũy kế đến ngày 30/6/2026.
- Khai và nộp thuế từ quý II nếu doanh thu lũy kế vượt 01 tỷ đồng trong quý II.
Trường hợp mới ra kinh doanh trong 6 tháng đầu năm 2026
Với hộ, cá nhân mới ra kinh doanh trong 6 tháng đầu năm 2026, mốc ngày 30/6/2026 là điểm kiểm soát đầu tiên. Nếu doanh thu thực tế đến ngày 30/6/2026 từ 01 tỷ đồng trở xuống, hộ kinh doanh không nộp tờ khai thuế quý II/2026. Tuy nhiên, hộ kinh doanh vẫn phải thông báo doanh thu đến ngày 30/6, với thời hạn được nguồn nêu là chậm nhất ngày 31/07/2026. Nếu tiếp tục không vượt ngưỡng trong 6 tháng cuối năm, hộ kinh doanh thông báo doanh thu 6 tháng cuối năm chậm nhất ngày 31/01/2027.
Nếu doanh thu lũy kế vượt 01 tỷ đồng tại bất kỳ quý nào, nghĩa vụ khai và nộp thuế được kích hoạt từ quý phát sinh vượt ngưỡng. Vì vậy, hồ sơ theo dõi doanh thu không nên làm cho có, rồi mong hệ thống thuế tự đoán giúp. Quý doanh nghiệp cần kiểm tra thời điểm bắt đầu kinh doanh, doanh thu thực tế, doanh thu dự kiến năm và hoạt động đặc thù nếu có. Những yếu tố này quyết định việc không nộp tờ khai quý có an toàn hay chỉ là kết luận vội.
| Tình huống | Điều kiện doanh thu | Hồ sơ cần làm | Thời hạn hoặc kết quả |
|---|---|---|---|
| Đang kinh doanh ổn định | Doanh thu năm 2026 từ 01 tỷ đồng trở xuống và quý II chưa vượt ngưỡng | Không nộp tờ khai GTGT, TNCN quý II; tiếp tục theo dõi doanh thu | Thông báo doanh thu năm 2026 chậm nhất 31/01/2027 |
| Mới ra kinh doanh trong 6 tháng đầu năm | Doanh thu thực tế đến 30/6/2026 từ 01 tỷ đồng trở xuống | Không nộp tờ khai quý II; thông báo doanh thu đến 30/6 | Chậm nhất 31/07/2026 |
| Vượt 01 tỷ đồng trong quý II | Doanh thu lũy kế vượt 01 tỷ đồng trong quý II/2026 | Nộp tờ khai GTGT, TNCN quý II; tính và nộp thuế | Hạn hồ sơ quý II là 31/07/2026 |
Các điểm không nên hiểu nhầm khi tư vấn hoặc tự rà soát
Ngưỡng 01 tỷ đồng trong nguồn được dùng cho thuế GTGT và thuế TNCN từ hoạt động kinh doanh thông thường. Nguồn cũng nhắc cần kiểm tra thêm các nghĩa vụ khác như thuế tiêu thụ đặc biệt, tài nguyên, bảo vệ môi trường, cho thuê bất động sản, khai thay, nộp thay và hóa đơn điện tử. Vì vậy, không nên dùng một câu không nộp tờ khai quý để kết luận toàn bộ nghĩa vụ thuế. Một hộ kinh doanh có thể không nộp tờ khai GTGT, TNCN quý II nhưng vẫn có nghĩa vụ khác cần kiểm tra riêng.
- Không ghi dưới 01 tỷ đồng nếu nội dung cần bao gồm cả trường hợp đúng bằng 01 tỷ đồng.
- Không nói không phải làm gì, vì vẫn cần theo dõi và thông báo doanh thu.
- Không kết luận chung khi hộ kinh doanh có hoạt động đặc thù hoặc nghĩa vụ khai thay, nộp thay.
Cần hỗ trợ? IAI Partner có thể hỗ trợ Quý doanh nghiệp rà soát hồ sơ hộ kinh doanh, xác định tình trạng phải nộp tờ khai thuế quý II/2026, lập bảng theo dõi doanh thu và chuẩn hóa câu chữ hướng dẫn khách hàng. Cách làm đúng là xác định tình trạng kinh doanh, doanh thu thực tế, doanh thu dự kiến và nghĩa vụ đặc thù trước khi đưa ra kết luận. Làm đúng ngay từ đầu giúp giảm rủi ro bỏ sót tờ khai, bỏ sót thông báo doanh thu hoặc dùng sai ngưỡng khi giải thích với khách hàng.
Câu hỏi thường gặp
Hộ kinh doanh doanh thu từ 01 tỷ đồng trở xuống có phải nộp tờ khai thuế quý II/2026 không?
Theo nội dung nguồn, nếu doanh thu năm 2026 từ 01 tỷ đồng trở xuống và chưa vượt ngưỡng trong quý II, hộ kinh doanh không phải nộp tờ khai GTGT, TNCN quý II/2026.
Không nộp tờ khai quý II có đồng nghĩa không cần thông báo doanh thu không?
Không. Hộ, cá nhân kinh doanh vẫn phải theo dõi, ghi chép và thông báo doanh thu theo thời hạn tương ứng được nêu trong nguồn.
Nếu doanh thu vượt 01 tỷ đồng trong quý II/2026 thì xử lý thế nào?
Hộ, cá nhân kinh doanh phải khai và nộp thuế kể từ quý phát sinh vượt ngưỡng. Với quý II/2026, thời hạn hồ sơ được nguồn nêu là 31/07/2026.
Khuyến nghị từ IAI Partner
Kính gửi Quý doanh nghiệp,
IAI Partner khuyến nghị Quý doanh nghiệp không kết luận nghĩa vụ tờ khai chỉ dựa trên một con số doanh thu ước tính.
Cần kiểm tra thời điểm bắt đầu kinh doanh, doanh thu thực tế lũy kế, doanh thu dự kiến năm và các hoạt động đặc thù nếu có.
Đối với hồ sơ khách hàng hộ kinh doanh, nên lưu bảng theo dõi doanh thu và mốc thông báo để tránh bỏ sót thời hạn.
Trân trọng,
iai Partner®
Nguồn: NĐ 68/2026/NĐ-CP ngày 05/03/2026 · NĐ 141/2026/NĐ-CP ngày 29/04/2026 · IAI-Partner.com
Cần hỗ trợ? Liên hệ IAI Partner
📞 Hotline: 033 944 7112
📧 Email: hi@iai-partner.com
🌐 Website: iai-partner.com