

2026年税金延長は、規定に基づき一部の税金および土地賃借料の納付期限を延ばすものです。
この政策は免税ではないため、企業は申告、書類管理、義務の追跡を引き続き十分に行う必要があります。
2026年税金延長とは何か、なぜ早期確認が必要なのか
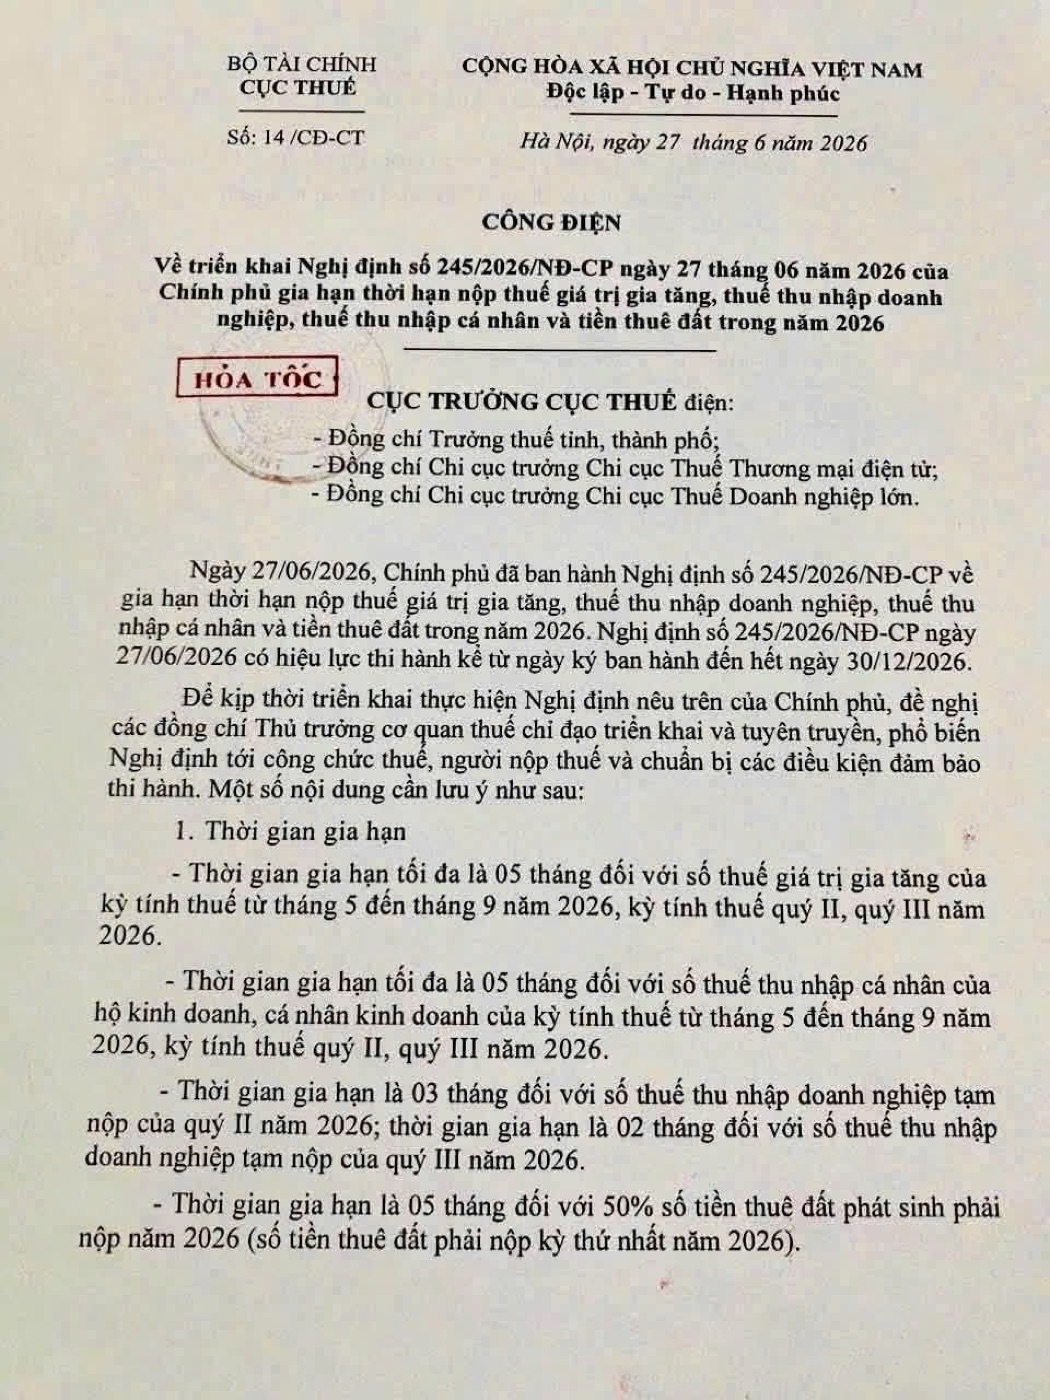
出典によると、2026年の納税期限延長政策は一部の税金および土地賃料に適用されます。根拠となるのは 政令245/2026/ND-CP。これは税務局が公電14/CD-CTにて施行しました。目的は、企業・事業世帯・個人事業者が2026年に資金繰りを主体的に管理できるよう支援することです。ただし、延長は納付時期を後ろ倒しにするだけであり、納税義務がなくなるわけではありません。これは、書類処理の過程でよくある誤解を避けるために強調すべき点です。
企業は、すべての税金が延長されると自動的に考えるのではなく、適用前に条件を確認する必要があります。早期確認により、どの金額が対象か、どの期間が適用されるか、どの書類が必要かを把握できます。期限間際まで処理を待つと、情報の誤り、確認不足、システム混雑に直面する可能性があります。有利な政策でも、書類管理が不十分であればリスクになり得ます。
税金延長は納付時点に関する権利であり、免税ではなく、申告義務の代替でもありません。
延長可能な税金および土地賃借料
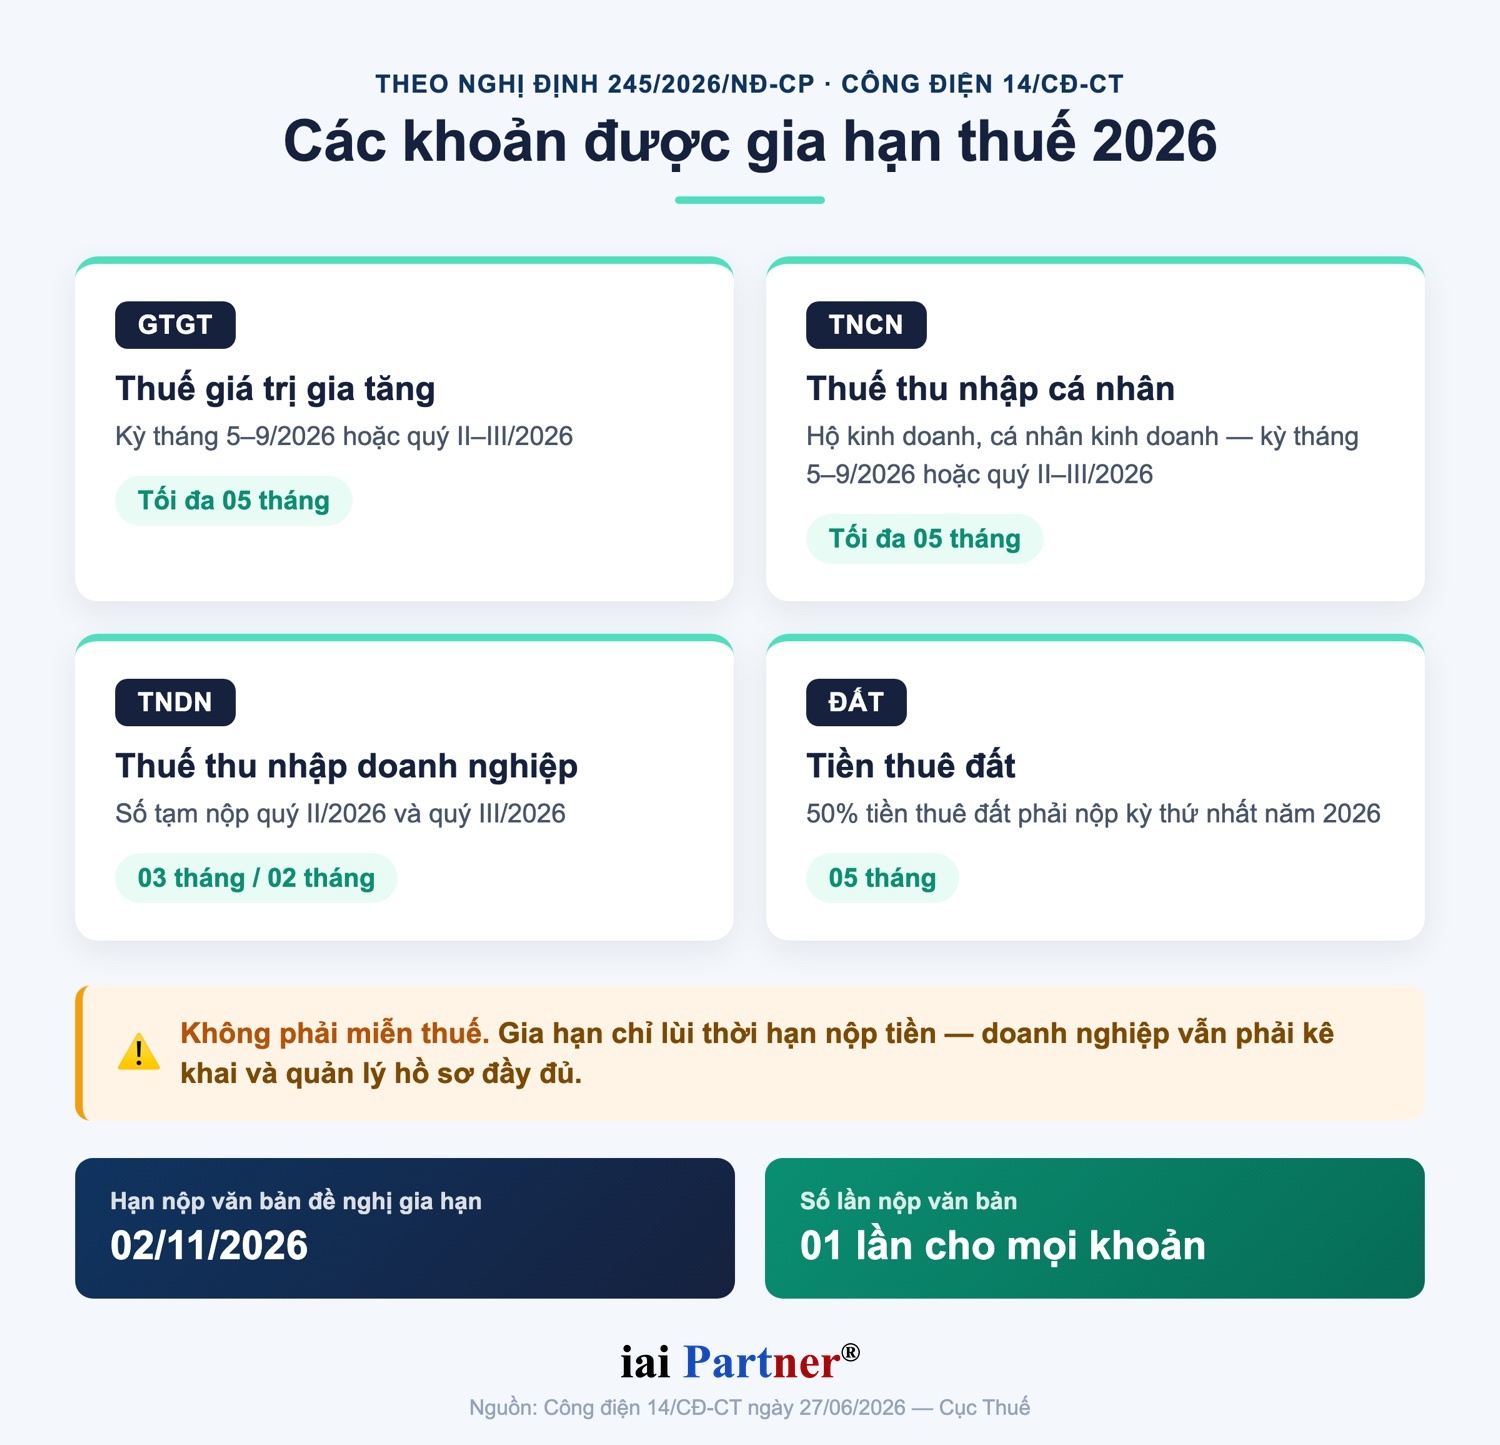
資料では、延長対象となり得る項目として、VAT、事業世帯および個人事業者のPIT、2026年第2四半期および第3四半期の法人税仮納付額、ならびに2026年第1期に納付すべき土地賃借料の50%が挙げられています。各項目は発生期間と延長期間が異なります。企業は正しい税目、発生期間、適用対象を照合する必要があります。すべてを一つの一般的な結論にまとめるべきではありません。それは混乱にとても便利だからです。
延長期間の要約表
| 税金または土地賃借料 | 延長対象発生期間 | 延長期間 |
|---|---|---|
| 付加価値税 | 2026年5〜9月または第2〜第3四半期 | 最大05か月 |
| PIT | 事業世帯・個人事業者の2026年5〜9月または第2〜第3四半期 | 最大05か月 |
| 法人所得税 | 2026年第2四半期および第3四半期の法人税仮納付額 | 期に応じて03か月または02か月 |
| 土地賃借料 | 2026年第1期に納付すべき土地賃借料の50% | 05か月 |
延長申請手続と注意すべき最終期限
資料によれば、顧客は延長対象となるすべての金額について、延長申請書を1回提出するだけで足ります。文書は適切な方法で直接管理する税務機関に提出します。延長申請書の最終提出期限は02/11/2026です。それでも、IAI Partnerは企業がこの日付の直前まで書類準備を待たないことを推奨します。
運用プロセスは、適用条件の確認から始め、その後申請書を作成して税務機関に提出するべきです。企業は、自社が対象となるか、どの税金が対象期間に発生するか、2026年第1期の土地賃借料があるかを確認する必要があります。IAIが提出を支援する場合、企業は実施方針、委任、または必要情報を合意する必要があります。期限の5〜7営業日前に完了することは賢明な選択であり、珍しいですが強く推奨されます。
企業はどの情報を準備すべきか
IAI Partnerが期限内に確認し支援するため、企業は申告期間と発生見込み税額に関する情報を準備する必要があります。土地賃借料がある場合、2026年第1期の土地賃借料情報を提供する必要があります。さらに、適用対象、業種、営業状況、延長申請書作成に使う情報も確認する必要があります。この作業は小さく聞こえますが、データが一つ欠けるだけで、急ぎの時間帯の事務所プリンターのように書類全体が止まる可能性があります。
- 2026年の申告期間および発生見込み税額。
- 該当する場合、2026年第1期の土地賃借料情報。
- 適用対象、業種、営業状況の確認。
- 延長申請書またはIAIが作成するための情報。
- IAIが提出を支援する場合の委任または合意された方針。
適用時に誤解してはいけない点
最初に覚えるべき点は、延長された金額は免除された金額ではないということです。企業は延長期間終了後も申告スケジュール、証憑、発生税額、義務を追跡し続ける必要があります。納付期限だけに注目し申告義務を無視すると、税務書類にはなおリスクが生じます。延長は資金繰り管理ツールであり、会計の魔法ではありません。
第二の点は、企業がすべての税金が延長されると自動的に考えるべきではないということです。各金額は、適用前に政令245/2026/NĐ-CPの具体的な対象および条件と照合する必要があります。事業世帯と個人事業者については、PITと対象発生期間を個別に確認する必要があります。土地賃借料がある企業は、2026年第1期の土地賃借料50%が正しいか確認する必要があります。
IAI Partnerからの運用上の推奨事項
IAI Partnerは、貴社が2026年の納税期限延長に関する書類をできるだけ早く確認されることをお勧めします。早めの準備により、資金繰りを主体的に管理し、対象項目の漏れを防ぎ、申請書類の情報誤りのリスクを減らせます。 定期税務申告サービスを活用し、経理部門は税目ごと・発生期ごと・対応する延長期間ごとに個別の管理表を作成すべきです。この方法により、経営陣は総額だけを見るのではなく、時点ごとの納税義務を明確に把握できます。
サポートが必要ですか? 企業向け税務会計サービス (IAI Partner提供)は、貴社が適用条件の確認、情報の準備、延長申請書の作成、期限のリマインドを行うのを支援します。税目や発生期が多い書類では、個別の管理表を用意することが不可欠です。適切に準備された延長書類は、コンプライアンスを保ちながら政策を活用するのに役立ちます。言い換えれば、良い政策をきれいな書類で活用することが、最も頭を悩ませずに済む方法です。
IAI Partnerからの推奨事項
企業ご担当者様
IAI Partnerは、延長申請書を作成する前に2026年税金延長条件を確認することを推奨します。
企業は発生税額、該当する場合の土地賃借料情報、適用対象の確認を準備する必要があります。
情報誤りやシステム混雑により書類が遅れる可能性があるため、02/11/2026直前まで処理を待つべきではありません。
出典:IAI-Partner.com
よくある質問
2026年税金延長は免税ですか。
いいえ。資料によれば、延長対象額は規定に基づき納付期限が延期されるだけで、免税ではありません。
延長申請書の最終提出期限はいつですか。
資料によれば、最終期限は02/11/2026です。企業は期限の少なくとも5〜7営業日前に確認を完了すべきです。
企業は各税金ごとに複数の文書を提出する必要がありますか。
資料によれば、顧客は延長対象となるすべての金額について延長申請書を1回提出するだけで足ります。
サポートが必要ですか?IAI Partnerへ
📞 ホットライン: 033 944 7112
📧 メール: hi@iai-partner.com
🌐 ウェブサイト: iai-partner.com