

Gia hạn thuế 2026 giúp Quý doanh nghiệp lùi thời hạn nộp một số khoản thuế và tiền thuê đất theo quy định.
Chính sách này không phải miễn thuế, nên doanh nghiệp vẫn phải kê khai, quản lý hồ sơ và theo dõi nghĩa vụ đầy đủ.
Gia hạn thuế 2026 là gì và vì sao cần rà soát sớm?
Theo nội dung nguồn, chính sách gia hạn thuế 2026 áp dụng cho một số khoản thuế và tiền thuê đất theo Nghị định 245/2026/NĐ-CP, được Cục Thuế triển khai tại Công điện 14/CĐ-CT. Mục tiêu là giúp doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh chủ động dòng tiền trong năm 2026. Tuy nhiên, gia hạn chỉ là lùi thời điểm nộp tiền, không làm mất nghĩa vụ thuế. Đây là điểm cần nhấn mạnh để tránh hiểu nhầm rất phổ biến trong quá trình vận hành hồ sơ.
Quý doanh nghiệp cần rà soát điều kiện trước khi áp dụng, thay vì tự mặc định mọi khoản thuế đều được gia hạn. Việc rà soát sớm giúp xác định khoản nào thuộc diện gia hạn, kỳ nào được áp dụng và hồ sơ nào cần chuẩn bị. Nếu chờ sát hạn mới xử lý, doanh nghiệp dễ gặp lỗi thông tin, thiếu xác nhận hoặc nghẽn hệ thống. Một chính sách có lợi vẫn có thể thành rủi ro nếu vận hành hồ sơ thiếu kiểm soát.
Gia hạn thuế là quyền lợi về thời điểm nộp tiền, không phải miễn thuế và không thay thế nghĩa vụ kê khai.
Các khoản thuế và tiền thuê đất có thể được gia hạn
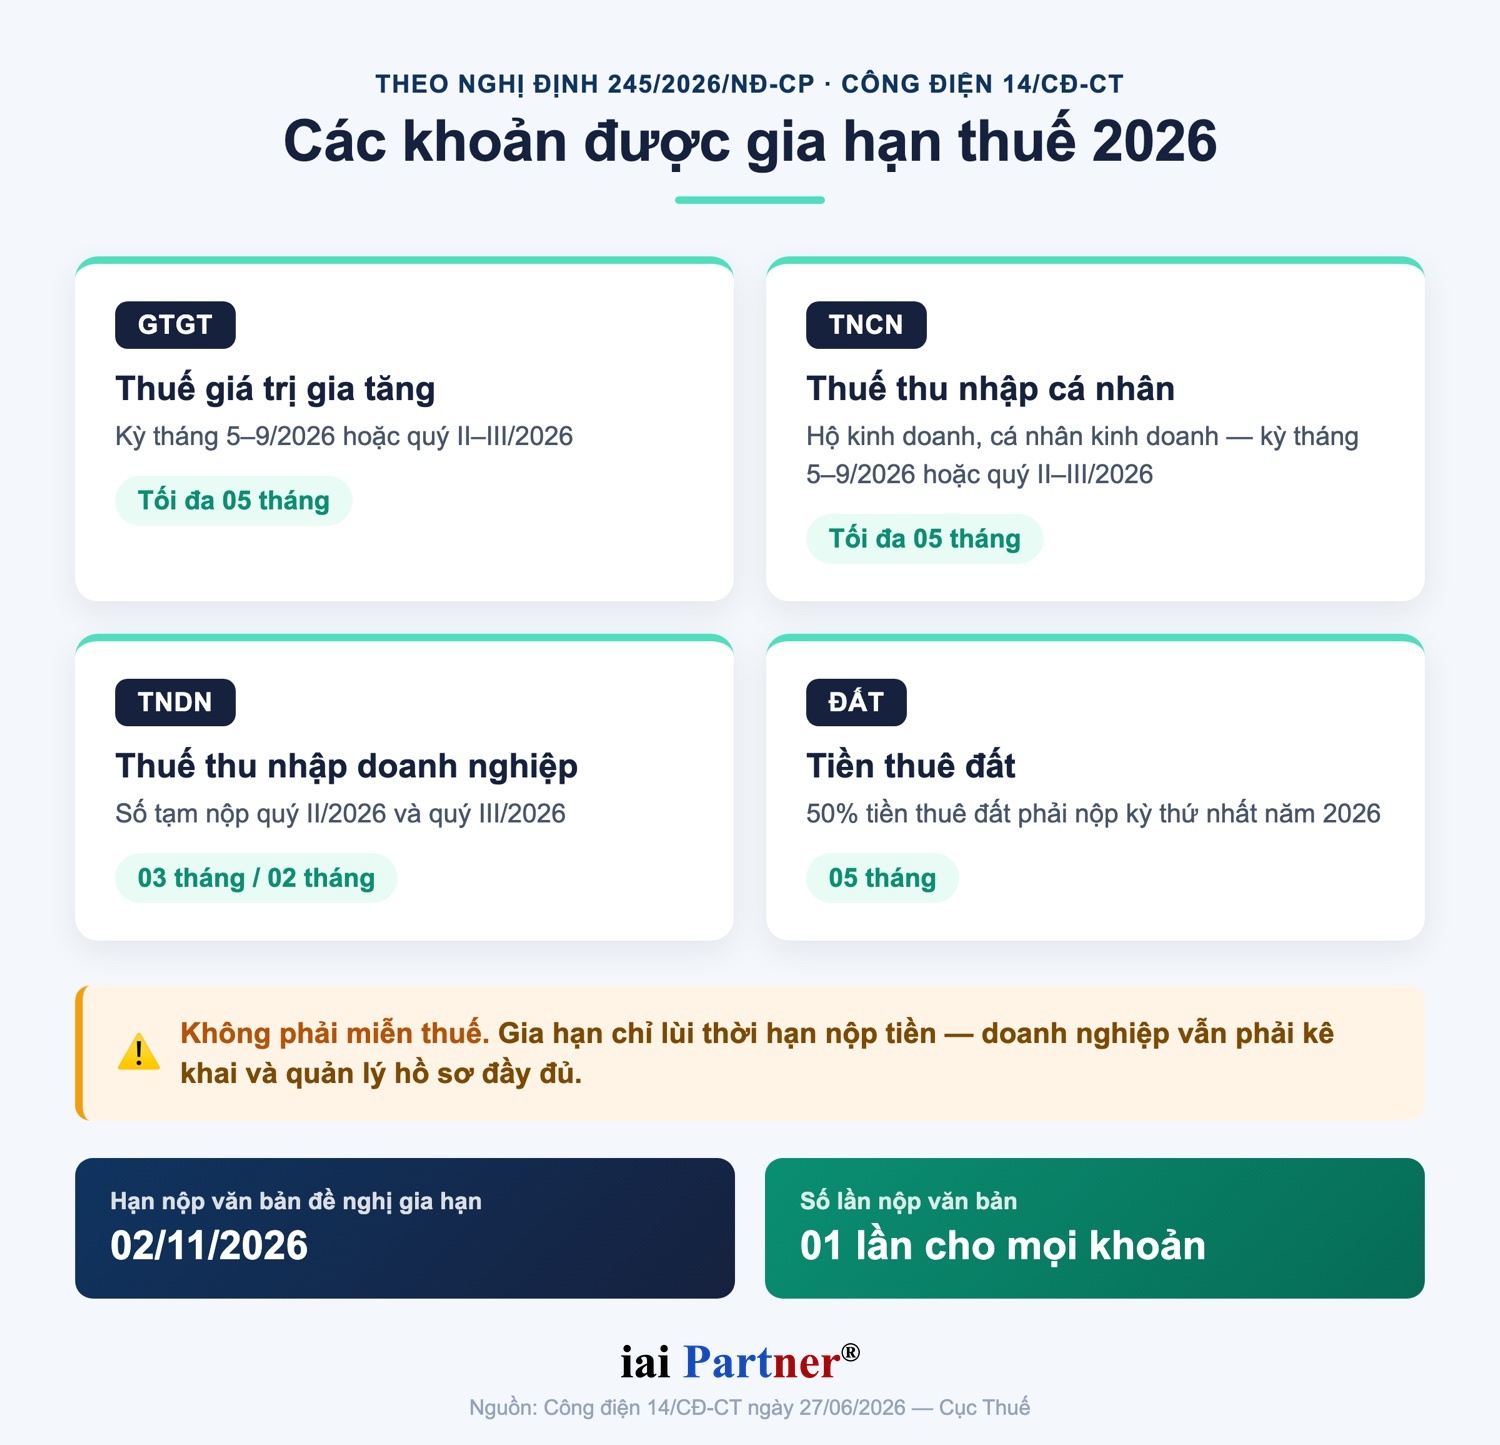
Nguồn tài liệu nêu các nhóm khoản có thể được gia hạn gồm thuế GTGT, thuế TNCN của hộ kinh doanh và cá nhân kinh doanh, thuế TNDN tạm nộp quý II và quý III/2026, cùng 50% tiền thuê đất phải nộp kỳ thứ nhất năm 2026. Mỗi nhóm khoản có kỳ phát sinh và thời gian gia hạn khác nhau. Doanh nghiệp cần đối chiếu đúng loại thuế, kỳ phát sinh và đối tượng áp dụng. Không nên gom tất cả vào một kết luận chung, vì cách làm đó rất tiện cho nhầm lẫn.
Bảng tóm tắt thời gian gia hạn
| Khoản thuế hoặc tiền thuê đất | Kỳ phát sinh được gia hạn | Thời gian gia hạn |
|---|---|---|
| Thuế GTGT | Tháng 5–9/2026 hoặc quý II–III/2026 | Tối đa 05 tháng |
| Thuế TNCN | Hộ kinh doanh, cá nhân kinh doanh tháng 5–9/2026 hoặc quý II–III/2026 | Tối đa 05 tháng |
| Thuế TNDN | Số thuế TNDN tạm nộp quý II/2026 và quý III/2026 | 03 tháng hoặc 02 tháng theo kỳ |
| Tiền thuê đất | 50% tiền thuê đất phải nộp kỳ thứ nhất năm 2026 | 05 tháng |
Thủ tục đề nghị gia hạn và hạn cuối cần lưu ý
Theo nguồn, khách hàng chỉ cần nộp 01 lần văn bản đề nghị gia hạn cho toàn bộ các khoản thuộc diện được gia hạn. Văn bản được nộp đến cơ quan thuế quản lý trực tiếp bằng phương thức phù hợp. Hạn cuối nộp văn bản đề nghị gia hạn là ngày 02/11/2026. Dù vậy, IAI Partner khuyến nghị Quý doanh nghiệp không nên chờ đến sát ngày này mới bắt đầu chuẩn bị hồ sơ.
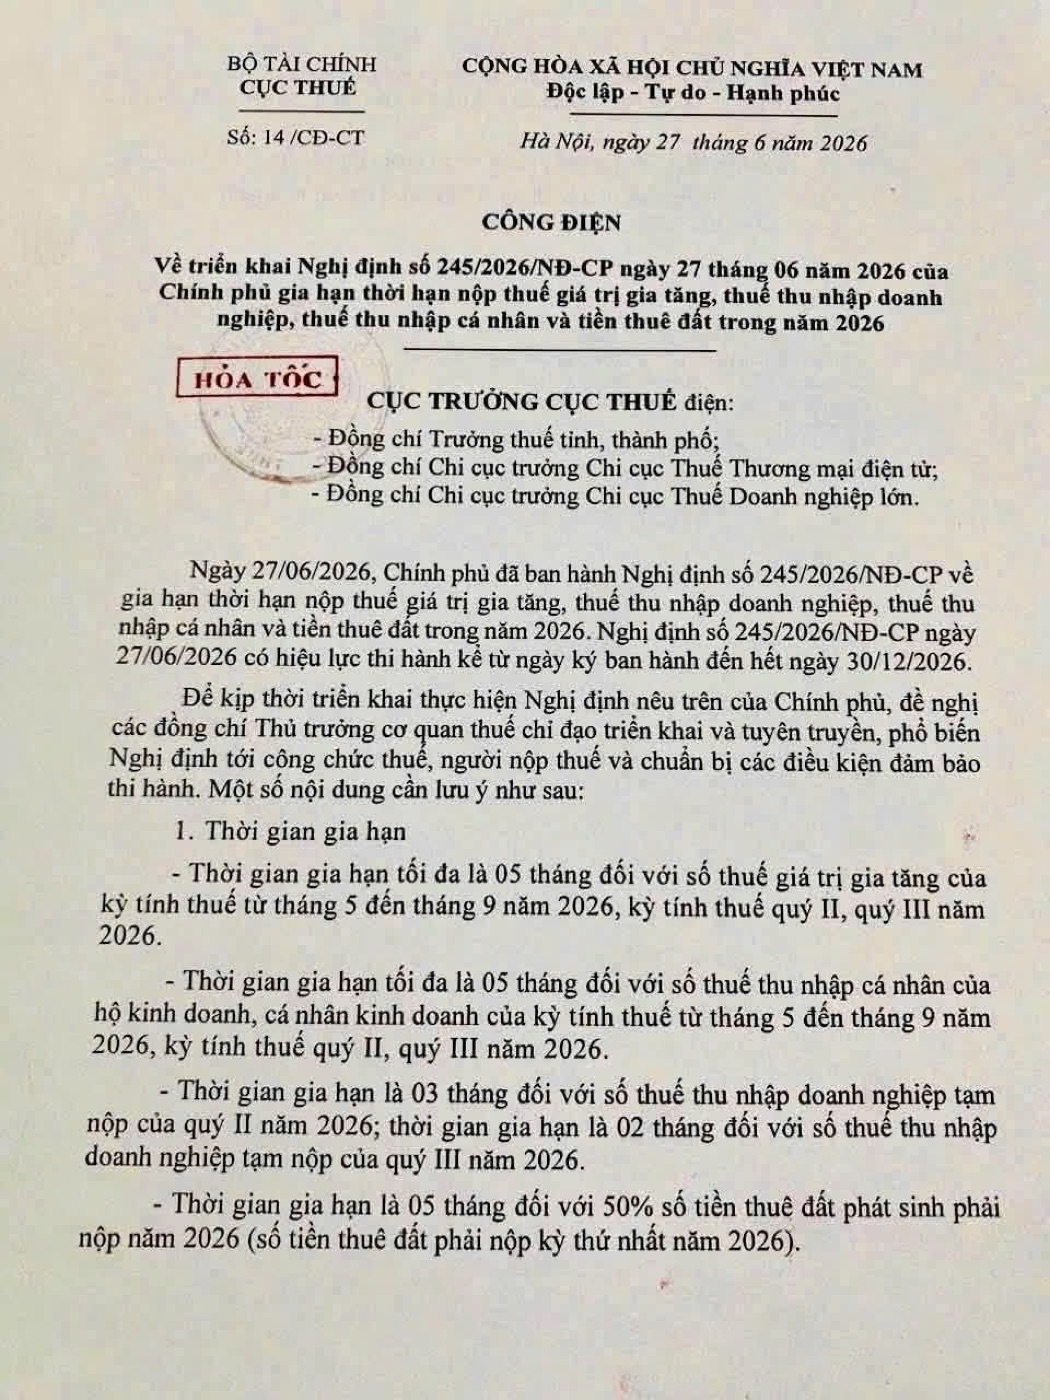
Quy trình vận hành nên bắt đầu bằng việc rà soát điều kiện áp dụng, sau đó lập văn bản đề nghị và nộp cho cơ quan thuế. Doanh nghiệp cần xác định mình có thuộc đối tượng được gia hạn hay không, khoản thuế nào phát sinh trong kỳ được gia hạn và có tiền thuê đất kỳ thứ nhất năm 2026 hay không. Nếu IAI hỗ trợ nộp hồ sơ, doanh nghiệp cần thống nhất phương án, ủy quyền hoặc cung cấp thông tin phù hợp. Làm sớm hơn hạn 5–7 ngày làm việc là lựa chọn tỉnh táo, hiếm hoi nhưng rất đáng khuyến khích.
Doanh nghiệp cần chuẩn bị những thông tin nào?
Để IAI Partner rà soát và hỗ trợ đúng hạn, Quý doanh nghiệp cần chuẩn bị thông tin về kỳ kê khai và số thuế dự kiến phát sinh. Nếu có tiền thuê đất, doanh nghiệp cần cung cấp thông tin tiền thuê đất kỳ thứ nhất năm 2026. Ngoài ra, cần xác nhận đối tượng áp dụng, ngành nghề, tình trạng hoạt động và các thông tin dùng để lập văn bản đề nghị gia hạn. Đây là phần công việc nghe nhỏ, nhưng thiếu một dữ liệu là cả hồ sơ có thể đứng hình như máy in văn phòng vào giờ gấp.
- Kỳ kê khai và số thuế dự kiến phát sinh trong năm 2026.
- Thông tin tiền thuê đất kỳ thứ nhất năm 2026, nếu có.
- Xác nhận đối tượng áp dụng, ngành nghề và tình trạng hoạt động.
- Văn bản đề nghị gia hạn hoặc thông tin để IAI lập văn bản.
- Ủy quyền hoặc thống nhất phương án nếu IAI hỗ trợ nộp hồ sơ.
Những điểm không nên hiểu nhầm khi áp dụng
Điểm đầu tiên cần nhớ là các khoản được gia hạn không phải là các khoản được miễn. Doanh nghiệp vẫn phải theo dõi lịch kê khai, chứng từ, số thuế phát sinh và nghĩa vụ sau khi hết thời gian gia hạn. Nếu chỉ chú ý đến hạn nộp tiền mà bỏ qua nghĩa vụ kê khai, hồ sơ thuế vẫn có thể phát sinh rủi ro. Gia hạn là công cụ quản trị dòng tiền, không phải phép màu kế toán.
Điểm thứ hai là doanh nghiệp không nên tự mặc định mọi khoản thuế đều được gia hạn. Mỗi khoản cần được đối chiếu với đối tượng và điều kiện cụ thể tại Nghị định 245/2026/NĐ-CP trước khi áp dụng. Với hộ kinh doanh, cá nhân kinh doanh, cần rà soát riêng thuế TNCN và kỳ phát sinh được gia hạn. Với doanh nghiệp có tiền thuê đất, cần kiểm tra đúng phần 50% tiền thuê đất kỳ thứ nhất năm 2026.
Khuyến nghị vận hành từ IAI Partner
IAI Partner khuyến nghị Quý doanh nghiệp rà soát hồ sơ gia hạn thuế 2026 càng sớm càng tốt. Việc chuẩn bị sớm giúp doanh nghiệp chủ động dòng tiền, tránh bỏ sót khoản được gia hạn và giảm nguy cơ sai thông tin trên văn bản đề nghị. Với dịch vụ kê khai thuế định kỳ, bộ phận kế toán nên lập bảng theo dõi riêng cho từng khoản thuế, từng kỳ phát sinh và thời gian gia hạn tương ứng. Cách làm này giúp ban lãnh đạo nhìn rõ nghĩa vụ tiền thuế theo thời điểm, thay vì chỉ nhìn một con số tổng.
Cần hỗ trợ? Dịch vụ kế toán thuế doanh nghiệp của IAI Partner có thể hỗ trợ Quý doanh nghiệp rà soát điều kiện, chuẩn bị thông tin, lập văn bản đề nghị gia hạn và nhắc hạn thực hiện. Với các hồ sơ có nhiều khoản thuế hoặc nhiều kỳ phát sinh, việc có bảng kiểm soát riêng là rất cần thiết. Một hồ sơ gia hạn được chuẩn bị đúng sẽ giúp doanh nghiệp tận dụng chính sách mà vẫn giữ được tính tuân thủ. Nói cách khác, dùng chính sách tốt mà hồ sơ sạch sẽ thì vẫn là cách đỡ đau đầu nhất.
Khuyến nghị từ IAI Partner
Kính gửi Quý doanh nghiệp,
IAI Partner khuyến nghị Quý doanh nghiệp rà soát điều kiện gia hạn thuế 2026 trước khi lập văn bản đề nghị.
Doanh nghiệp cần chuẩn bị số liệu thuế phát sinh, thông tin tiền thuê đất nếu có và xác nhận đối tượng áp dụng.
Không nên chờ sát hạn 02/11/2026 mới xử lý, vì sai thông tin hoặc nghẽn hệ thống có thể làm trễ hồ sơ.
Trân trọng,
iai Partner®
Nguồn: IAI-Partner.com
Câu hỏi thường gặp
Gia hạn thuế 2026 có phải là miễn thuế không?
Không. Theo nội dung nguồn, các khoản được gia hạn chỉ được lùi thời hạn nộp tiền theo quy định, không phải được miễn thuế.
Hạn cuối nộp văn bản đề nghị gia hạn là ngày nào?
Theo nguồn, hạn cuối nộp văn bản đề nghị gia hạn là ngày 02/11/2026. Doanh nghiệp nên hoàn tất rà soát trước hạn ít nhất 5–7 ngày làm việc.
Doanh nghiệp có cần nộp nhiều văn bản cho từng khoản thuế không?
Theo nguồn, khách hàng chỉ cần nộp 01 lần văn bản đề nghị gia hạn cho toàn bộ các khoản thuộc diện được gia hạn.
Cần hỗ trợ? Liên hệ IAI Partner
📞 Hotline: 033 944 7112
📧 Email: hi@iai-partner.com
🌐 Website: iai-partner.com